Từ “room tín dụng” đến bài toán đưa vốn vào nền kinh tế
Chỉ trong ít tuần của tháng 8/2026, một động thái đáng chú ý đã diễn ra trong hệ thống ngân hàng 12 ngân hàng thương mại đăng ký, công bố hoặc triển khai các chương trình tín dụng với tổng quy mô khoảng 408.000 tỷ đồng, hướng vào doanh nghiệp nhỏ và vừa cùng các lĩnh vực được xác định là động lực tăng trưởng.
Đây không đơn thuần là cuộc đua tung ra các gói tín dụng ưu đãi, đằng sau con số 408.000 tỷ đồng là một thông điệp quan trọng hơn năng lực cung ứng vốn của hệ thống ngân hàng đang được chuẩn bị cho chặng tăng tốc cuối năm.
Theo số liệu thống kê của ngành chức năng, tính đến ngày 31/7/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,3 triệu tỷ đồng, tăng 8,98% so với cuối năm 2025. Với mục tiêu tăng trưởng tín dụng năm 2026 đang được định hướng ở mức khoảng 15%, dư địa cho những tháng còn lại vẫn còn đáng kể.
Đáng chú ý, yêu cầu điều hành hiện nay không đặt tín dụng trong tư duy “đủ chỉ tiêu là dừng”. Theo định hướng, tăng trưởng tín dụng cần được điều hành chủ động, linh hoạt theo diễn biến thực tế, không coi mục tiêu là một “trần cứng” trong mọi thời điểm. Điều quan trọng là vốn phải đến đúng lĩnh vực, đúng thời điểm, đúng đối tượng, đúng mục đích và với chi phí hợp lý.
Đó là sự chuyển dịch đáng chú ý trong tư duy điều hành. Khi năng lực cung ứng vốn đã được củng cố, vấn đề không còn là “mở van” một cách cơ học, mà là thiết kế những “đầu phun” chính xác hơn cho dòng vốn.
Đệm vốn dày hơn, sức bật tín dụng lớn hơn: Nền tảng cho cuộc tăng tốc lần này đến từ sự thay đổi đáng kể trong năng lực tài chính của các ngân hàng. Làn sóng tăng vốn điều lệ, thông qua chia cổ tức bằng cổ phiếu, phát hành cổ phần và bổ sung vốn chủ sở hữu, đã giúp nhiều ngân hàng gia tăng đáng kể “bộ đệm” vốn. Đây là yếu tố đặc biệt quan trọng bởi tăng trưởng tín dụng luôn gắn chặt với yêu cầu an toàn vốn.
Theo phân tích của các chuyên gia tài chính, việc củng cố vốn chủ sở hữu không chỉ giúp các ngân hàng mở rộng quy mô tài sản mà còn hỗ trợ cải thiện tỷ lệ an toàn vốn (CAR). Cùng với đó, việc nâng cấp quản trị rủi ro theo các chuẩn mực cao hơn của Basel tạo thêm khả năng chống chịu trước biến động thanh khoản và mở rộng dư địa cấp tín dụng.
Tuy nhiên, không phải ngân hàng nào cũng có cùng năng lực tăng tốc. Số liệu từ 28 ngân hàng thương mại niêm yết cho thấy, đến hết nửa đầu năm 2026, tổng dư nợ cho vay đã đạt gần 17 triệu tỷ đồng, tăng khoảng 8% so với đầu năm. Đáng chú ý, nhóm 6 ngân hàng gồm: BIDV, VietinBank, Agribank, Vietcombank, MB và VPBank đang nắm tới 61% thị phần cho vay. Điều đó cho thấy cuộc đua tín dụng cuối năm sẽ không diễn ra đồng đều. Các ngân hàng có vốn tốt, thanh khoản ổn định, năng lực quản trị rủi ro cao và khả năng tìm kiếm khách hàng hiệu quả sẽ có lợi thế lớn hơn trong việc mở rộng tín dụng.
Nói cách khác, “room” có thể là điều kiện cần, nhưng “sức khỏe” bảng cân đối mới là điều kiện đủ để tăng trưởng bền vững.
Trong tổng quy mô khoảng 408.000 tỷ đồng của 12 ngân hàng tham gia các chương trình tín dụng, nhóm 4 ngân hàng thương mại Nhà nước đóng góp 220.000 tỷ đồng. Agribank đăng ký 70.000 tỷ đồng, trong khi BIDV, Vietcombank và VietinBank mỗi ngân hàng đăng ký 50.000 tỷ đồng. 8 ngân hàng thương mại cổ phần còn lại đóng góp khoảng 188.000 tỷ đồng.
Điểm đáng chú ý là định hướng sử dụng nguồn vốn này khá rõ doanh nghiệp nhỏ và vừa, sản xuất kinh doanh, nông nghiệp, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, bán dẫn, chế biến chế tạo và các dự án xanh. Đây là hướng đi hợp lý trong bối cảnh nền kinh tế cần tạo thêm năng lực sản xuất mới thay vì chỉ thúc đẩy tăng trưởng tín dụng bằng mọi giá.
Bởi một nền kinh tế không thiếu vốn nhưng vẫn có thể thiếu tăng trưởng nếu vốn không đến được những dự án có khả năng tạo ra dòng tiền, việc làm, năng suất và năng lực cạnh tranh.
Chính vì vậy, thước đo thành công của chương trình 408.000 tỷ đồng sẽ không nằm ở con số đăng ký, mà thị trường chờ đợi là lãi suất thực tế bao nhiêu, điều kiện vay có phù hợp không, doanh nghiệp nào tiếp cận được và tốc độ giải ngân nhanh đến đâu? Đây cũng chính là điểm quyết định khoảng cách giữa một “gói tín dụng lớn” và một “dòng vốn lớn thực sự đi vào nền kinh tế”.
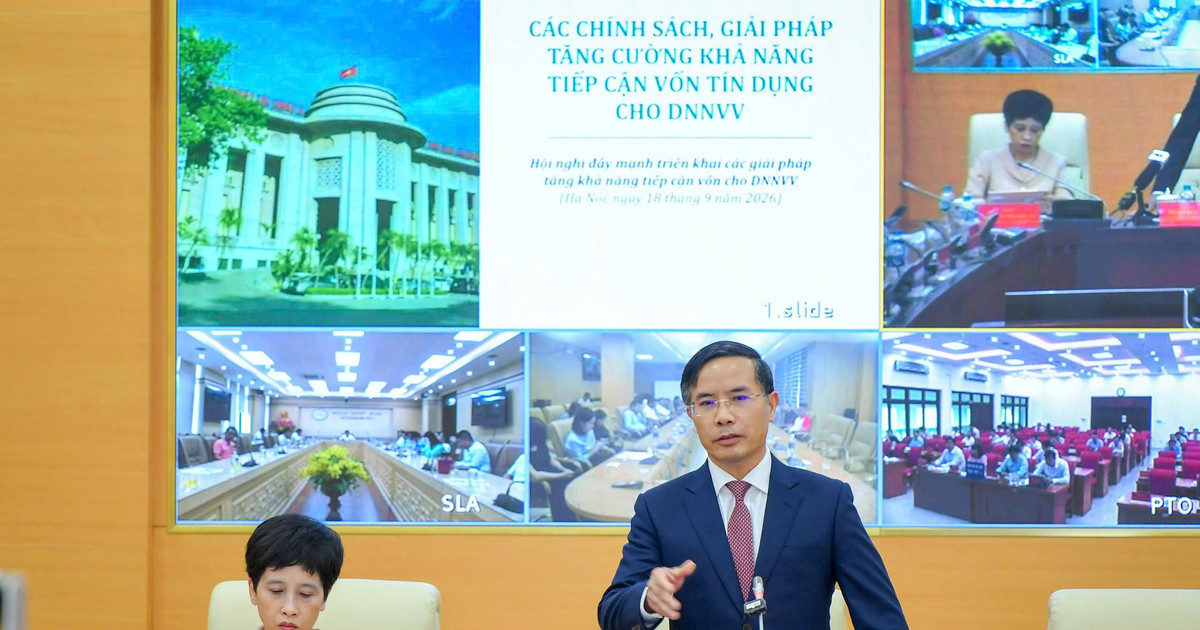
TS. Phạm Minh Tú, Giám đốc Ngân hàng Nhà nước chi nhánh khu vực 13 nêu quan điểm: “Tín dụng cuối năm cần tăng tốc nhưng tốc độ chỉ có ý nghĩa khi đi cùng chất lượng. Điều nền kinh tế cần không phải là một cuộc chạy đua để làm đẹp con số dư nợ, mà là dòng vốn đi vào những doanh nghiệp có đơn hàng, những dự án có dòng tiền và những lĩnh vực tạo ra năng lực tăng trưởng mới”.
TS. Phạm Minh Tú nhận định, hệ thống ngân hàng hiện có nhiều điều kiện thuận lợi hơn để mở rộng tín dụng nhờ nền tảng vốn và năng lực quản trị rủi ro được cải thiện, nhưng thách thức lớn nhất không nằm hoàn toàn ở phía cung vốn.
“Ngân hàng có thể sẵn sàng tiền nhưng tín dụng chỉ thực sự tăng bền vững khi doanh nghiệp sẵn sàng vay. Muốn vậy, phải tháo các điểm nghẽn về thị trường, đơn hàng, pháp lý dự án và chi phí kinh doanh. Nếu chỉ thúc ngân hàng giải ngân mà đầu ra của nền kinh tế chưa được khai thông, vốn sẽ khó ‘ngấm’ sâu vào khu vực sản xuất”.
Theo TS. Phạm Minh Tú, giai đoạn từ nay đến cuối năm cần theo đuổi nguyên tắc tín dụng nhanh hơn nhưng chọn lọc hơn; thủ tục thuận lợi hơn nhưng thẩm định không lỏng hơn; lãi suất giảm thực chất nhưng không đánh đổi an toàn hệ thống.
Điểm nghẽn lớn nhất là khả năng hấp thụ vốn: Thực tế cho thấy, câu chuyện tín dụng của những tháng cuối năm không chỉ phụ thuộc vào phía ngân hàng. Một doanh nghiệp không vay vốn chỉ vì lãi suất thấp. Họ vay khi nhìn thấy đơn hàng, thị trường, lợi nhuận và khả năng trả nợ. Vì vậy, nếu đầu ra sản xuất kinh doanh còn yếu hoặc dự án vẫn mắc kẹt về pháp lý, tín dụng dù dồi dào cũng khó có thể chảy mạnh.
TS. Phạm Minh Tú cũng chỉ ra 3 hướng cần được thúc đẩy song song: Đẩy nhanh giải ngân đầu tư công để tạo “vốn mồi”; cắt giảm chi phí tuân thủ và cải thiện môi trường đầu tư; đồng thời tiếp tục tối ưu chi phí hoạt động để tạo điều kiện giảm lãi suất cho vay.
Đây chính là lúc cần nhìn tín dụng trong một hệ sinh thái rộng hơn. Đầu tư công được đẩy nhanh sẽ kéo theo nhu cầu vốn của nhà thầu, doanh nghiệp vật liệu, logistics và chuỗi cung ứng. Các dự án được tháo gỡ pháp lý sẽ tạo thêm khách hàng tín dụng chất lượng. Sự phục hồi của xuất khẩu sẽ kích hoạt nhu cầu vốn lưu động. Một môi trường kinh doanh thuận lợi hơn sẽ giúp doanh nghiệp tự tin mở rộng đầu tư. Khi đó, tín dụng mới thực sự đóng vai trò “máy bơm” của nền kinh tế.
Dù triển vọng tích cực, áp lực đối với ngành Ngân hàng trong những tháng cuối năm không hề nhỏ. Tín dụng tăng nhanh có thể tạo sức ép lên thanh khoản, chi phí vốn và chênh lệch kỳ hạn giữa huy động và cho vay. Đặc biệt, khi nhu cầu vốn trung và dài hạn cho hạ tầng, công nghệ và các dự án lớn gia tăng, bài toán cân đối nguồn vốn càng trở nên quan trọng.
Các cảnh báo của các chuyên gia tài chính cũng nhấn mạnh yêu cầu kiểm soát chất lượng nợ, đặc biệt đối với nợ nhóm 2 và các khoản nợ được cơ cấu, đồng thời tránh đẩy đòn bẩy tài chính quá cao vào những khách hàng có mức độ rủi ro lớn.
Vì thế, giai đoạn cuối năm 2026 sẽ là phép thử không chỉ đối với năng lực tăng trưởng tín dụng mà còn với chất lượng quản trị của từng ngân hàng.
Một hệ thống ngân hàng khỏe không phải là hệ thống cho vay nhiều nhất. Đó là hệ thống có thể mở rộng tín dụng khi nền kinh tế cần vốn, nhưng vẫn đủ sức chống chịu khi chu kỳ kinh tế đảo chiều.
Với đà tăng trưởng gần 9% trong 7 tháng, dư nợ toàn hệ thống đã vượt 20 triệu tỷ đồng và hàng trăm nghìn tỷ đồng tín dụng ưu đãi đang chờ được đưa vào nền kinh tế, hệ thống ngân hàng rõ ràng đang có nhiều điều kiện để bước vào chặng nước rút. Nhưng từ nay đến cuối năm, điều thị trường cần nhìn thấy không phải là thêm những con số cam kết.
Điều cần hơn là vốn đến doanh nghiệp nhanh hơn, chi phí vay giảm thực chất hơn, quy trình tiếp cận thuận lợi hơn và dòng tín dụng tập trung mạnh hơn vào những khu vực tạo ra tăng trưởng thực.
Cuộc đua tăng trưởng tín dụng vì thế đã bước sang một giai đoạn mới. Không còn là câu chuyện ngân hàng có đủ khả năng “bơm” hay không. Năng lực tài chính, nguồn vốn và các chương trình tín dụng đã được chuẩn bị.