Tăng trưởng tín dụng 2025: Cơ hội cho ngân hàng nào?

Các ngân hàng có tỷ lệ sử dụng hạn mức tín dụng cao, đã có tăng trưởng chi phí dự phòng và cải thiện chất lượng tài sản và có sự phục hồi mạnh mẽ của NIM trong năm 2024 sẽ có lợi thế tăng trưởng tín dụng trong năm nay.

Tăng trưởng tín dụng 2025: Cơ hội cho ngân hàng nào?
Hình minh họa.

Tăng trưởng tín dụng năm nay có thể đạt 17 – 18%

Theo báo cáo mới công bố của Công ty Chứng khoán MB (MBS), tăng trưởng tín dụng năm 2025 được kỳ vọng đạt 17-18%, dựa trên giả định GDP tăng 7-8%. MBS chỉ ra một số yếu tố thúc đẩy chính cho sự tăng trưởng này bao gồm sự phục hồi mạnh mẽ của ngành sản xuất và tiêu dùng và giải ngân đầu tư công tiếp tục ở mức cao.

Theo MBS, cuộc chiến thương mại lần 2 có thể một lần nữa mang lại cơ hội cho các quốc gia thuộc nhóm “Trung Quốc +” như Ấn Độ, Đông Nam Á, ... Việc tiêu dùng chưa phục hồi hoàn toàn trong năm 2024, thể hiện qua tốc độ tăng trưởng chậm của doanh số bán lẻ chỉ đạt 9,3% so với cùng kỳ, cho thấy dư địa tăng trưởng tiêu dùng đáng kể trong năm 2025. Chuyên gia kỳ vọng tín dụng bán lẻ sẽ đóng góp tỷ trọng lớn hơn vào tổng dư nợ tín dụng của hệ thống ngân hàng nhờ nhu cầu gia tăng và mức nền thấp trong năm trước.

Trong khi đó, chi tiêu công năm 2024 đạt 86,4% kế hoạch năm, tăng 5,7% so với cùng kỳ. Chuyên gia tin rằng kịch bản tăng trưởng GDP đạt 8% vào năm 2025 sẽ thúc đẩy Chính phủ đẩy nhanh tốc độ giải ngân, với tỷ lệ hoàn thành kế hoạch dự báo đạt khoảng 90% trong năm 2025. Điều này sẽ hỗ trợ tăng trưởng tín dụng doanh nghiệp và cải thiện sức mua của người dân.

Trong bối cảnh đó, chuyên gia MBS cho rằng, một số ngân hàng có thể đạt mức tăng trưởng tín dụng cao hơn trong năm 2025 nếu đáp ứng một số điều kiện.
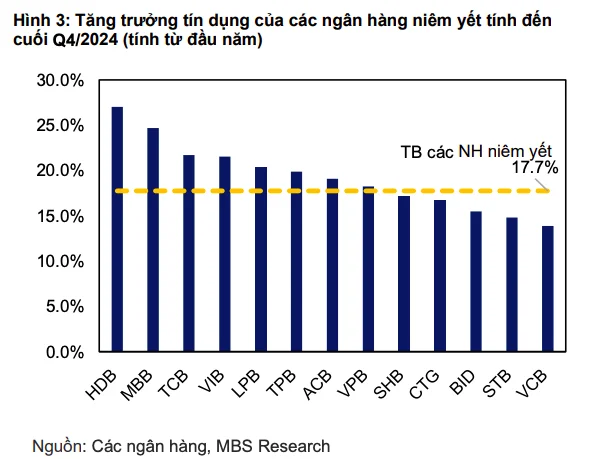
Thứ nhất là các ngân hàng có tỷ lệ sử dụng hạn mức tín dụng cao trong năm 2024. Theo đó, các thành viên đã sử dụng hết hạn mức tín dụng cao trong năm 2024 sẽ có lợi thế cạnh tranh trong việc đảm bảo hạn mức tín dụng cho năm 2025.

Thứ hai là các ngân hàng đã có tăng trưởng chi phí dự phòng và cải thiện chất lượng tài sản. Việc gia tăng chi phí dự phòng trong năm 2024, kết hợp với việc cải thiện chất lượng tài sản, sẽ giảm bớt áp lực từ việc gia tăng nợ xấu trong năm 2025 khi tăng trưởng tín dụng ngân hàng bán lẻ phục hồi.
Thứ ba là ngân hàng có sự phục hồi mạnh mẽ của NIM (biên lãi ròng). NIM tăng cao trong năm 2024 sẽ giúp các ngân hàng giảm lãi suất cho vay, tạo lợi thế trong mở rộng tín dụng trong năm 2025.

Dự báo chi phí dự phòng tiếp tục ở mức cao trong năm 2025

Quảng cáo

Chi phí trích lập dự phòng trong quý IV/2024 tăng 3,6% so với cùng kỳ và 2,6% so với quý trước. Tính chung cả năm, mức tăng đạt 8,1% – cao nhất trong ba năm qua.

Tuy nhiên, có sự phân hóa giữa ngân hàng tư nhân và ngân hàng quốc doanh. Ngân hàng tư nhân nhờ tăng trưởng thu nhập lãi thuần mạnh mẽ nên có thể linh hoạt gia tăng dự phòng (+27,6% trong quý IV/2024). Trong khi đó, nhóm ngân hàng quốc doanh chủ động giảm chi phí dự phòng (-27,9%) để đảm bảo tăng trưởng lợi nhuận, với Vietcombank thậm chí hoàn nhập 32 tỷ VND trong quý IV/2024.

Lũy kế cả năm 2024, chi phí dự phòng của các ngân hàng niêm yết tăng 8,1% so với cùng kỳ, cao hơn nhiều so với mức 2,6% của năm 2023. Chi phí tín dụng đạt 1,72% vào cuối năm 2024, giảm so với mức 1,80% vào cuối năm 2023.
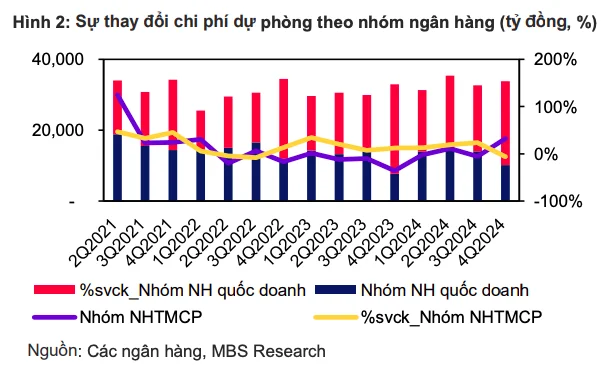
Trong năm 2025, chuyên gia lo ngại việc tăng trưởng tín dụng được dẫn dắt bởi mảng ngân hàng bán lẻ có thể gia tăng nhiều nợ xấu hơn so với tín dụng doanh nghiệp. Vì vậy, các ngân hàng có xu hướng tăng cường dự phòng so với năm trước để giữ tỷ lệ nợ xấu thấp hơn năm 2024.

“Nhìn chung, chúng tôi dự báo chi phí dự phòng của các ngân hàng chúng tôi theo dõi sẽ tăng 16,9% so với cùng kỳ trong năm 2025, trong đó các ngân hàng quốc doanh dự báo sẽ có mức tăng thấp hơn, chỉ 12,6% so với cùng kỳ, do tín dụng phần lớn tập trung vào tín dụng doanh nghiệp. Các ngân hàng tư nhân có xu hướng đẩy mạnh mảng ngân hàng bán lẻ và các doanh nghiệp SME do ít lợi thế cạnh tranh hơn so với các ngân hàng quốc doanh; do đó, họ có thể sẽ ghi nhận chi phí dự phòng sớm hơn trong khi các khoản vay doanh nghiệp mất thời gian để chuyển sang nhóm nợ xấu cao hơn”, chuyên gia MSB dự báo.

Chất lượng tài sản được cải thiện

Cuối quý IV/2024, tỷ lệ nợ xấu trung bình của các ngân hàng niêm yết giảm 34 điểm cơ bản so với quý trước, xuống còn 1,91%, sau bốn quý liên tiếp tăng. Tỷ lệ hình thành nợ xấu giảm 10,1%, trong khi tỷ lệ nợ nhóm 2 cũng giảm liên tục, còn 1,6%.

Theo chuyên gia, việc các ngân hàng đẩy mạnh tăng trưởng tín dụng song song với xử lý nợ xấu tích cực trong quý IV/2024 đã góp phần cải thiện chất lượng tài sản của toàn ngành trong năm 2024. Tỷ lệ bao phủ nợ xấu (LLR) của ngân hàng niêm yết cải thiện trong quý IV/2024, đạt 91,6% vào cuối năm 2024 (+860 điểm cơ bản so với quý trước) nhờ tăng cường trích lập dự phòng và tỷ lệ hình thành nợ xấu giảm.

Trong năm 2025, tỷ lệ nợ nhóm 2 kỳ vọng giảm sẽ tạo nền tảng vững chắc giúp giảm áp lực gia tăng nợ xấu. Bên cạnh đó, tăng trưởng tín dụng dự kiến nhanh hơn sẽ góp phần kéo giảm tỷ lệ nợ xấu. Các ngân hàng đã đẩy mạnh trích lập dự phòng và thu hồi nợ xấu trong năm 2024 được kỳ vọng sẽ gia tăng hoạt động cho vay trong 2025.

“Nhìn chung, chúng tôi kỳ vọng các ngân hàng chúng tôi theo dõi có thể giảm tỷ lệ nợ xấu bình quân xuống dưới 2% vào cuối năm 2025 (2024: 2.1%), giúp LLR vượt ngưỡng 100%. Với chi phí trích lập dự phòng dự kiến tăng 16,9%, việc kiểm soát chặt chẽ tốc độ gia tăng nợ xấu là cần thiết để đạt được cả hai mục tiêu: tăng trưởng tín dụng và cải thiện chất lượng tài sản”, chuyên gia MBS nhận định.
Theo Theo Thời đại Sao chép

Cùng chuyên mục Ngân hàng

Nới trần LDR lên 95% và bước chuyển trong quản trị thanh khoản ngân hàng

Việc nâng trần tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) từ 85% lên 95% tạo thêm dư địa cho hoạt động tín dụng của các ngân hàng. Tuy nhiên, sự thay đổi này không đơn thuần là nới giới hạn cho vay. Cùng với điều chỉnh cách tính LDR, quy định mới đưa tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR) vào lộ trình áp dụng, qua đó đặt yêu cầu cao hơn đối với chất lượng nguồn vốn và quản trị thanh khoản.

Lãi suất liên ngân hàng giảm mạnh, NHNN bơm ròng hơn 5.600 tỷ đồng NHNN bơm ròng hơn 34.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh NHNN làm rõ thông tin về giám sát phòng, chống rửa tiền với khách hàng VIP, lãnh đạo ngân hàng

Nam A Bank lãi hơn 4.700 tỷ đồng sau 9 tháng

9 tháng đầu năm 2026 Ngân hàng TMCP Nam Á (Nam A Bank, mã NAB) ghi nhận lợi nhuận trước thuế đạt hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ; tổng tài sản đến ngày 30/9 tiệm cận 465.000 tỷ đồng.

Nam A Bank được tăng vốn lên hơn 18.000 tỷ đồng ĐHĐCĐ Nam A Bank: Mục tiêu lãi kỷ lục 6.200 tỷ đồng, lập ngân hàng thành viên tại Trung tâm Tài chính Quốc tế Nam A Bank bổ nhiệm ông Trần Khải Hoàn làm Tổng giám đốc

Sacombank lên kế hoạch huy động thêm 15.000 tỷ đồng từ trái phiếu

Sacombank dự kiến chào bán 150 triệu trái phiếu với mệnh giá 100.000 đồng/trái phiếu, chia làm 2 kỳ hạn là 7 năm và 10 năm. Các trái phiếu sẽ được phát hành thành 3 đợt từ quý IV/2026 đến quý III–IV/2027.

Vingroup và SACOMBANK cùng nhau lên đỉnh Sacombank huy động thêm 3.000 tỷ đồng từ trái phiếu, lãi suất 9,5%/năm Giá bạc Phú Quý, Sacombank quay đầu giảm phiên đầu tuần, xuống dưới 60 triệu đồng/kg

Techcombank mua lại hơn 4.200 tỷ đồng trái phiếu trước hạn

Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank, mã: TCB) vừa tất toán hai lô trái phiếu trước một năm, với tổng giá trị mua lại thực tế 4.240 tỷ đồng. Đồng thời, ngân hàng huy động thêm 5.000 tỷ đồng qua ba đợt phát hành cuối tháng 9.

Techcombank gia nhập cuộc đua vốn 100.000 tỷ đồng Techcombank huy động thêm 3.000 tỷ đồng trái phiếu

NHNN quy định trần LDR 95%, mở cơ chế miễn khi đạt chuẩn thanh khoản mới

Ngân hàng Nhà nước ban hành quy định mới về an toàn hoạt động ngân hàng, với trần LDR là 95% áp dụng khi chuyển sang các chỉ tiêu thanh khoản mới. Ngân hàng áp dụng ngưỡng tối thiểu 100% đối với cả LCR và NSFR được miễn tuân thủ trần này nhưng vẫn phải báo cáo.

NHNN chính thức lên tiếng về quy định mới từ 1/3/2027: Liên quan đến các giao dịch chuyển tiền trên 400 triệu đồng 9 dịch vụ công trực tuyến toàn trình của NHNN chuyển sang Cổng Dịch vụ công quốc gia NHNN bơm ròng hơn 34.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh

LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, đưa giải pháp AI-first đến gần hơn với khách hàng

Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng TMCP Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc đẩy thói quen giao dịch số thông minh. Không chỉ mang AI vào những nhu cầu tài chính quen thuộc, chương trình còn khuyến khích khách hàng trải nghiệm các tiện ích số, từng bước hình thành thói quen giao dịch thuận tiện, chủ động và an toàn hơn.

Giải Marathon Quốc tế VTV LPBank 2026: Gần 5.000 vận động viên chinh phục cung đường di sản Vân Long LPBank huy động gần 12.000 tỷ đồng sau khi tỷ phú Phạm Nhật Vượng trở thành cổ đông lớn LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026 LPBank vừa tất toán trái phiếu cũ, vừa lên kế hoạch huy động gần 12.000 tỷ đồng LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho Đại học Quốc gia TP. Hồ Chí Minh

HDBank tất toán sớm 3.000 tỷ đồng trái phiếu, dự kiến chia cổ tức và cổ phiếu thưởng 30%

HDBank vừa mua lại trước hạn hai lô trái phiếu trị giá khoảng 3.000 tỷ đồng, đồng thời chuẩn bị kế hoạch huy động 500 triệu USD trên thị trường quốc tế và dự kiến chia cổ tức, cổ phiếu thưởng tổng tỷ lệ 30%.

HDBank lên kế hoạch huy động 500 triệu USD trái phiếu quốc tế HDBank được chấp thuận tăng vốn thêm hơn 22.000 tỷ đồng

VPBank giải tỏa hơn 9,8 triệu cổ phiếu ESOP, chuẩn bị tăng vốn lên 100.000 tỷ đồng

VPBank sẽ giải tỏa hơn 9,8 triệu cổ phiếu ESOP trong đầu tháng 10, trong bối cảnh ngân hàng đang triển khai phương án trả cổ tức bằng cổ phiếu tỷ lệ 26,04% để nâng vốn điều lệ lên 100.000 tỷ đồng.

VPBank tiếp tục huy động 1.600 tỷ đồng qua kênh trái phiếu VPBank chốt quyền trả cổ tức bằng hơn 2 tỷ cổ phiếu

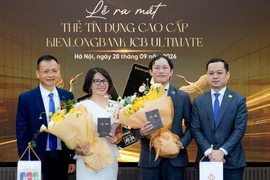
KienlongBank ra mắt thẻ tín dụng cao cấp KienlongBank JCB Ultimate

KienlongBank chính thức ra mắt KienlongBank JCB Ultimate – dòng thẻ tín dụng cao cấp nhất của JCB dành riêng cho giới tinh hoa, hội tụ hệ đặc quyền khác biệt và trải nghiệm xứng tầm.

KienlongBank tăng vốn điều lệ lên 7.500 tỷ đồng, dự chia cổ tức 29,5% năm 2026 ĐHĐCĐ KienlongBank: Thận trọng đặt mục tiêu cho năm 2026, tiếp tục duy trì chính sách cổ tức hấp dẫn