Liều mua nhà với thu nhập thấp
Nghĩ lại quãng thời gian vừa nuôi con, vừa “gồng” mình trả nợ, anh Nguyễn Đức (Nam Từ Liêm, Hà Nội) thừa nhận: “Đó là giai đoạn mỗi lần nghĩ tới, đều không thể tưởng tượng được, gia đình đã vượt qua nó như thế nào?” Thế nhưng, dẫu vậy, anh Đức cho rằng: “Nếu quay ngược thời gian, anh vẫn chấp nhận mua nhà khi chỉ có số vốn ít ỏi”.
Năm 2014, anh Đức lập gia đình. Thu nhập của anh Đức tại cơ quan nhà nước chỉ vỏn vẹn 2,5 triệu đồng. Trong khi đó, vợ anh làm tư nhân với thu nhập 10,5 triệu đồng. Tổng thu nhập của hai vợ chồng chỉ khoảng 13 triệu đồng/tháng. Đến năm 2015, vợ chồng anh Đức sinh đứa con đầu tiên. Nghĩ cảnh con nhỏ, chạy trong căn nhà trọ hơn 20m2, vợ chồng anh Đức lên kế hoạch mua nhà.
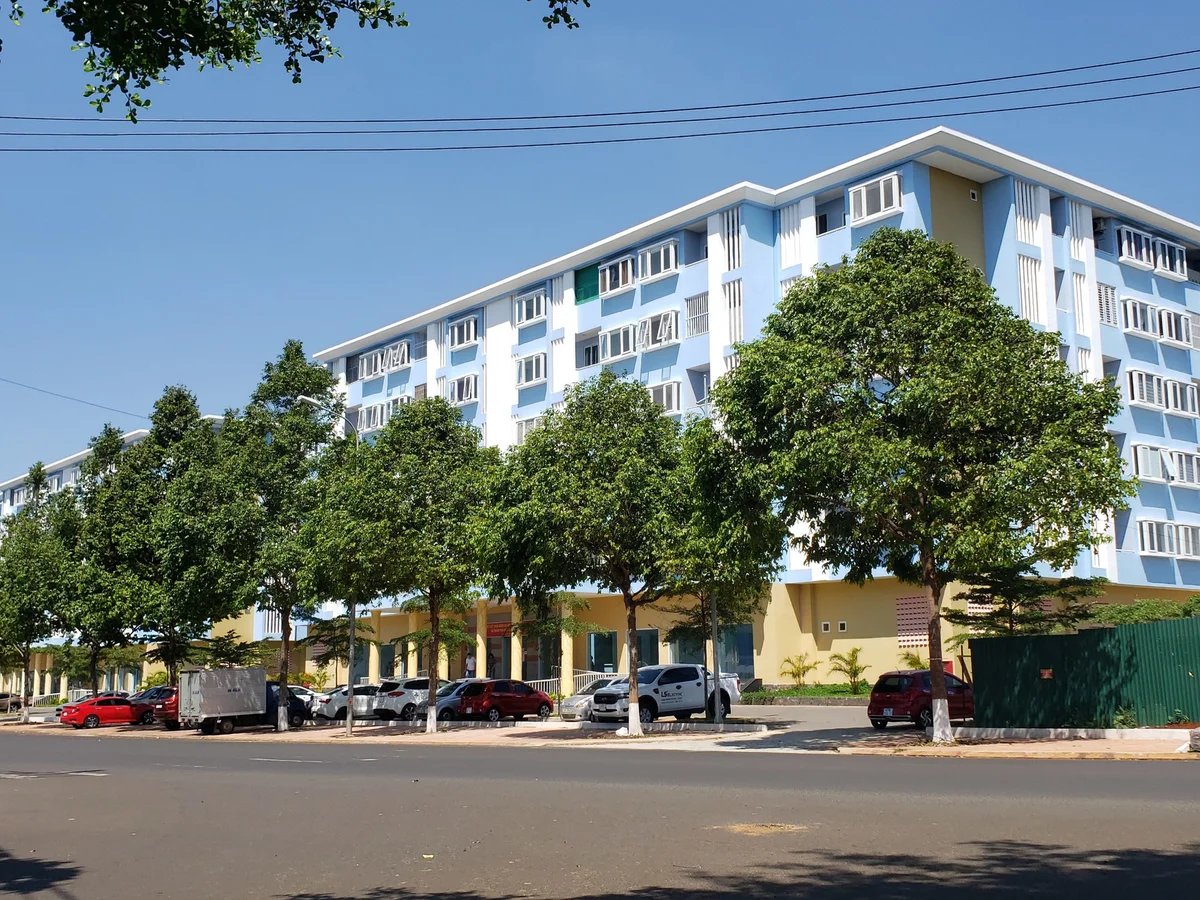
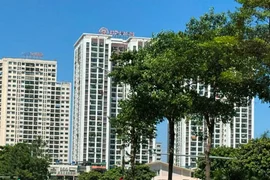
(Ảnh minh hoạ)
Tháng 9/2015, sau quá trình tìm hiểu dự án chung cư tại Hà Nội, vợ chồng anh Đức biết được dự án ở Hoài Đức mở bán và cho vay gói lãi suất ưu đãi 5%/năm. “Tháng 6/2015, vợ tôi đẻ đứa đầu. Để tiết kiệm chi phí sinh hoạt, vợ tôi về quê suốt khoảng thời gian thai sản. Số tiền thai sản được 20 triệu đồng, cùng với số tiền ông bà, họ hàng biếu khi sinh con đầu lòng khoảng 20 triệu đồng. Chúng tôi bán toàn của hồi môn khi cưới. Tổng số tiền mà chúng tôi có được vừa tròn 100 triệu đồng. Số tiền này chưa đủ để đặt cọc 30% giá trị căn hộ. Nhờ họ hàng hai bên, chúng tôi vay thêm được 270 triệu đồng để mua căn hộ trị giá 1.1 tỷ đồng”, anh Đức nói.
Theo anh Đức, quyết định vợ chồng anh Đức không nhận được sự ủng hộ từ phía người thân trong gia đình bởi mọi người cho rằng: Tổng thu nhập quá thấp, mức trả gốc, lãi mỗi tháng lên tới 6,5 triệu đồng. Chưa kể, việc nuôi con không hề đơn giản khi cần phải dự phòng chi phí ốm đau. Tuy nhiên, hai vợ chồng anh Đức vẫn quyết định ký hợp đồng mua nhà.
Đến hiện tại, căn nhà chung cư mà anh Đức sở hữu được định giá lên tới 1,9 tỷ đồng. Vợ chồng anh sau cũng mua thêm lô đất vùng ven với mức giá 700 triệu đồng. Anh Đức dự tính sẽ lên kế hoạch mua chiếc xe ô tô với giá khoảng 300 triệu đồng trong năm 2023. Tổng số tài sản mà vợ chồng anh mua đều nhờ nỗ lực trong tiết kiệm và cố gắng gia tăng thu nhập thông qua nhiều công việc khác nhau.
“Nếu là căn nhà đầu tiên, hãy cố gắng nỗ lực mua bằng mọi giá”
Kể từ thời điểm mua nhà, vợ chồng anh Đức đã có tới gần 3 năm chật vật trả nợ. Ngoài công việc chính, hai vợ chồng anh Đức còn buôn bán online. Mỗi lần về quê, vợ chồng anh thu gom loại nông sản như rau, quả, gà, vịt… để mang lên Hà Nội bán online. “Có những đồ ở quê, bố mẹ trồng nhưng chẳng bao giờ bán. Chúng tôi cứ xin rồi mang lên Hà Nội bán. Khoản tiền bán được lại dùng trang trải sinh hoạt phí gia đình. Đúng là có thời điểm, cả nhà hết tiền, lại phải xoay vay mượn bạn bè, anh em”.
Song, anh Đức thừa nhận: “Giả sử nếu chúng tôi không mua nhà, mỗi tháng, vợ chồng tôi có thể sẽ tiêu hết số tiền thu nhập. Có khi lúc đó, chúng tôi cũng sẽ chỉ sáng đi, chiều về với công việc hiện tại mà không có nỗ lực đi buôn bán phụ thêm sinh hoạt phí trong gia đình. Nếu không có quyết định “gồng” nợ như thời trẻ, có lẽ chúng tôi không có khối tài sản như bây giờ. Vất vả hơn 2 năm, và có cuộc sống ổn định ngay sau đó, thì phải chấp nhận”.
Theo anh Đức chia sẻ, “tôi có những người bạn không dám mua nhà vì sợ nợ. Họ đều có xuất phát điểm tốt hơn như tổng thu nhập 2 vợ chồng cao, khoảng 20-30 triệu đồng/tháng. Họ được bố mẹ hai bên hỗ trợ khoản tiền từ 200-500 triệu đồng. Ngay cả khi, hiện tại họ đang có hơn 1 tỷ đồng nhưng họ vẫn sợ không dám mua nhà. 3 năm sau, thậm chí 8 năm sau, họ vẫn không có nhà, trong trạng thái thấp thỏm: Làm thế nào để mua để nhà. Thế nên, tôi nghĩ, với căn nhà đầu tiên, hãy gồng mình để mua. Chỉ khi quyết tâm bạn mới có thể nỗ lực hết mình để trả nợ, chi tiêu tiết kiệm”.
Anh Đức cũng cho rằng, để mua được nhà, gia tăng tổng tài sản thì hãy xác định, mua bất động sản. Đó là cách vừa đầu tư, vừa để ở, vừa để tránh tiền thất thoát. Để trả được khoản nợ, thì chỉ có 2 cách: gia tăng thu nhập và tiết kiệm. Gia tăng thu nhập, tức là tạo thêm nhiều nguồn thu khác nhau như nhận thêm công việc ngoài, mua đi bán lại đồ nông sản,… Tiết kiệm tức là dồn tiền để trả nợ, như một cách tích sản trước khi bỏ ra đáp ứng chi phí sinh hoạt trước. Với gia đình có tổng thu nhập khởi điểm thấp, đó là cách để có thể nhanh chóng đạt được mục tiêu: có căn nhà ở Hà Nội, có lô đất để dự phòng và bắt đầu cuộc sống tận hưởng.