Trong bối cảnh thị trường chứng khoán Việt Nam đang tiến gần hơn tới thời điểm chính thức được nâng hạng lên nhóm thị trường mới nổi của FTSE Russell (tháng 9/2026), câu chuyện về “room ngoại” tại các cổ phiếu vốn hóa lớn lại trở thành tâm điểm chú ý.
Dữ liệu mới nhất cho thấy bức tranh khá tương phản trong rổ VN30. Một số cổ phiếu gần như đã kín hoàn toàn tỷ lệ sở hữu nước ngoài, trong khi nhiều mã khác vẫn còn dư địa rất lớn để đón dòng vốn quốc tế.
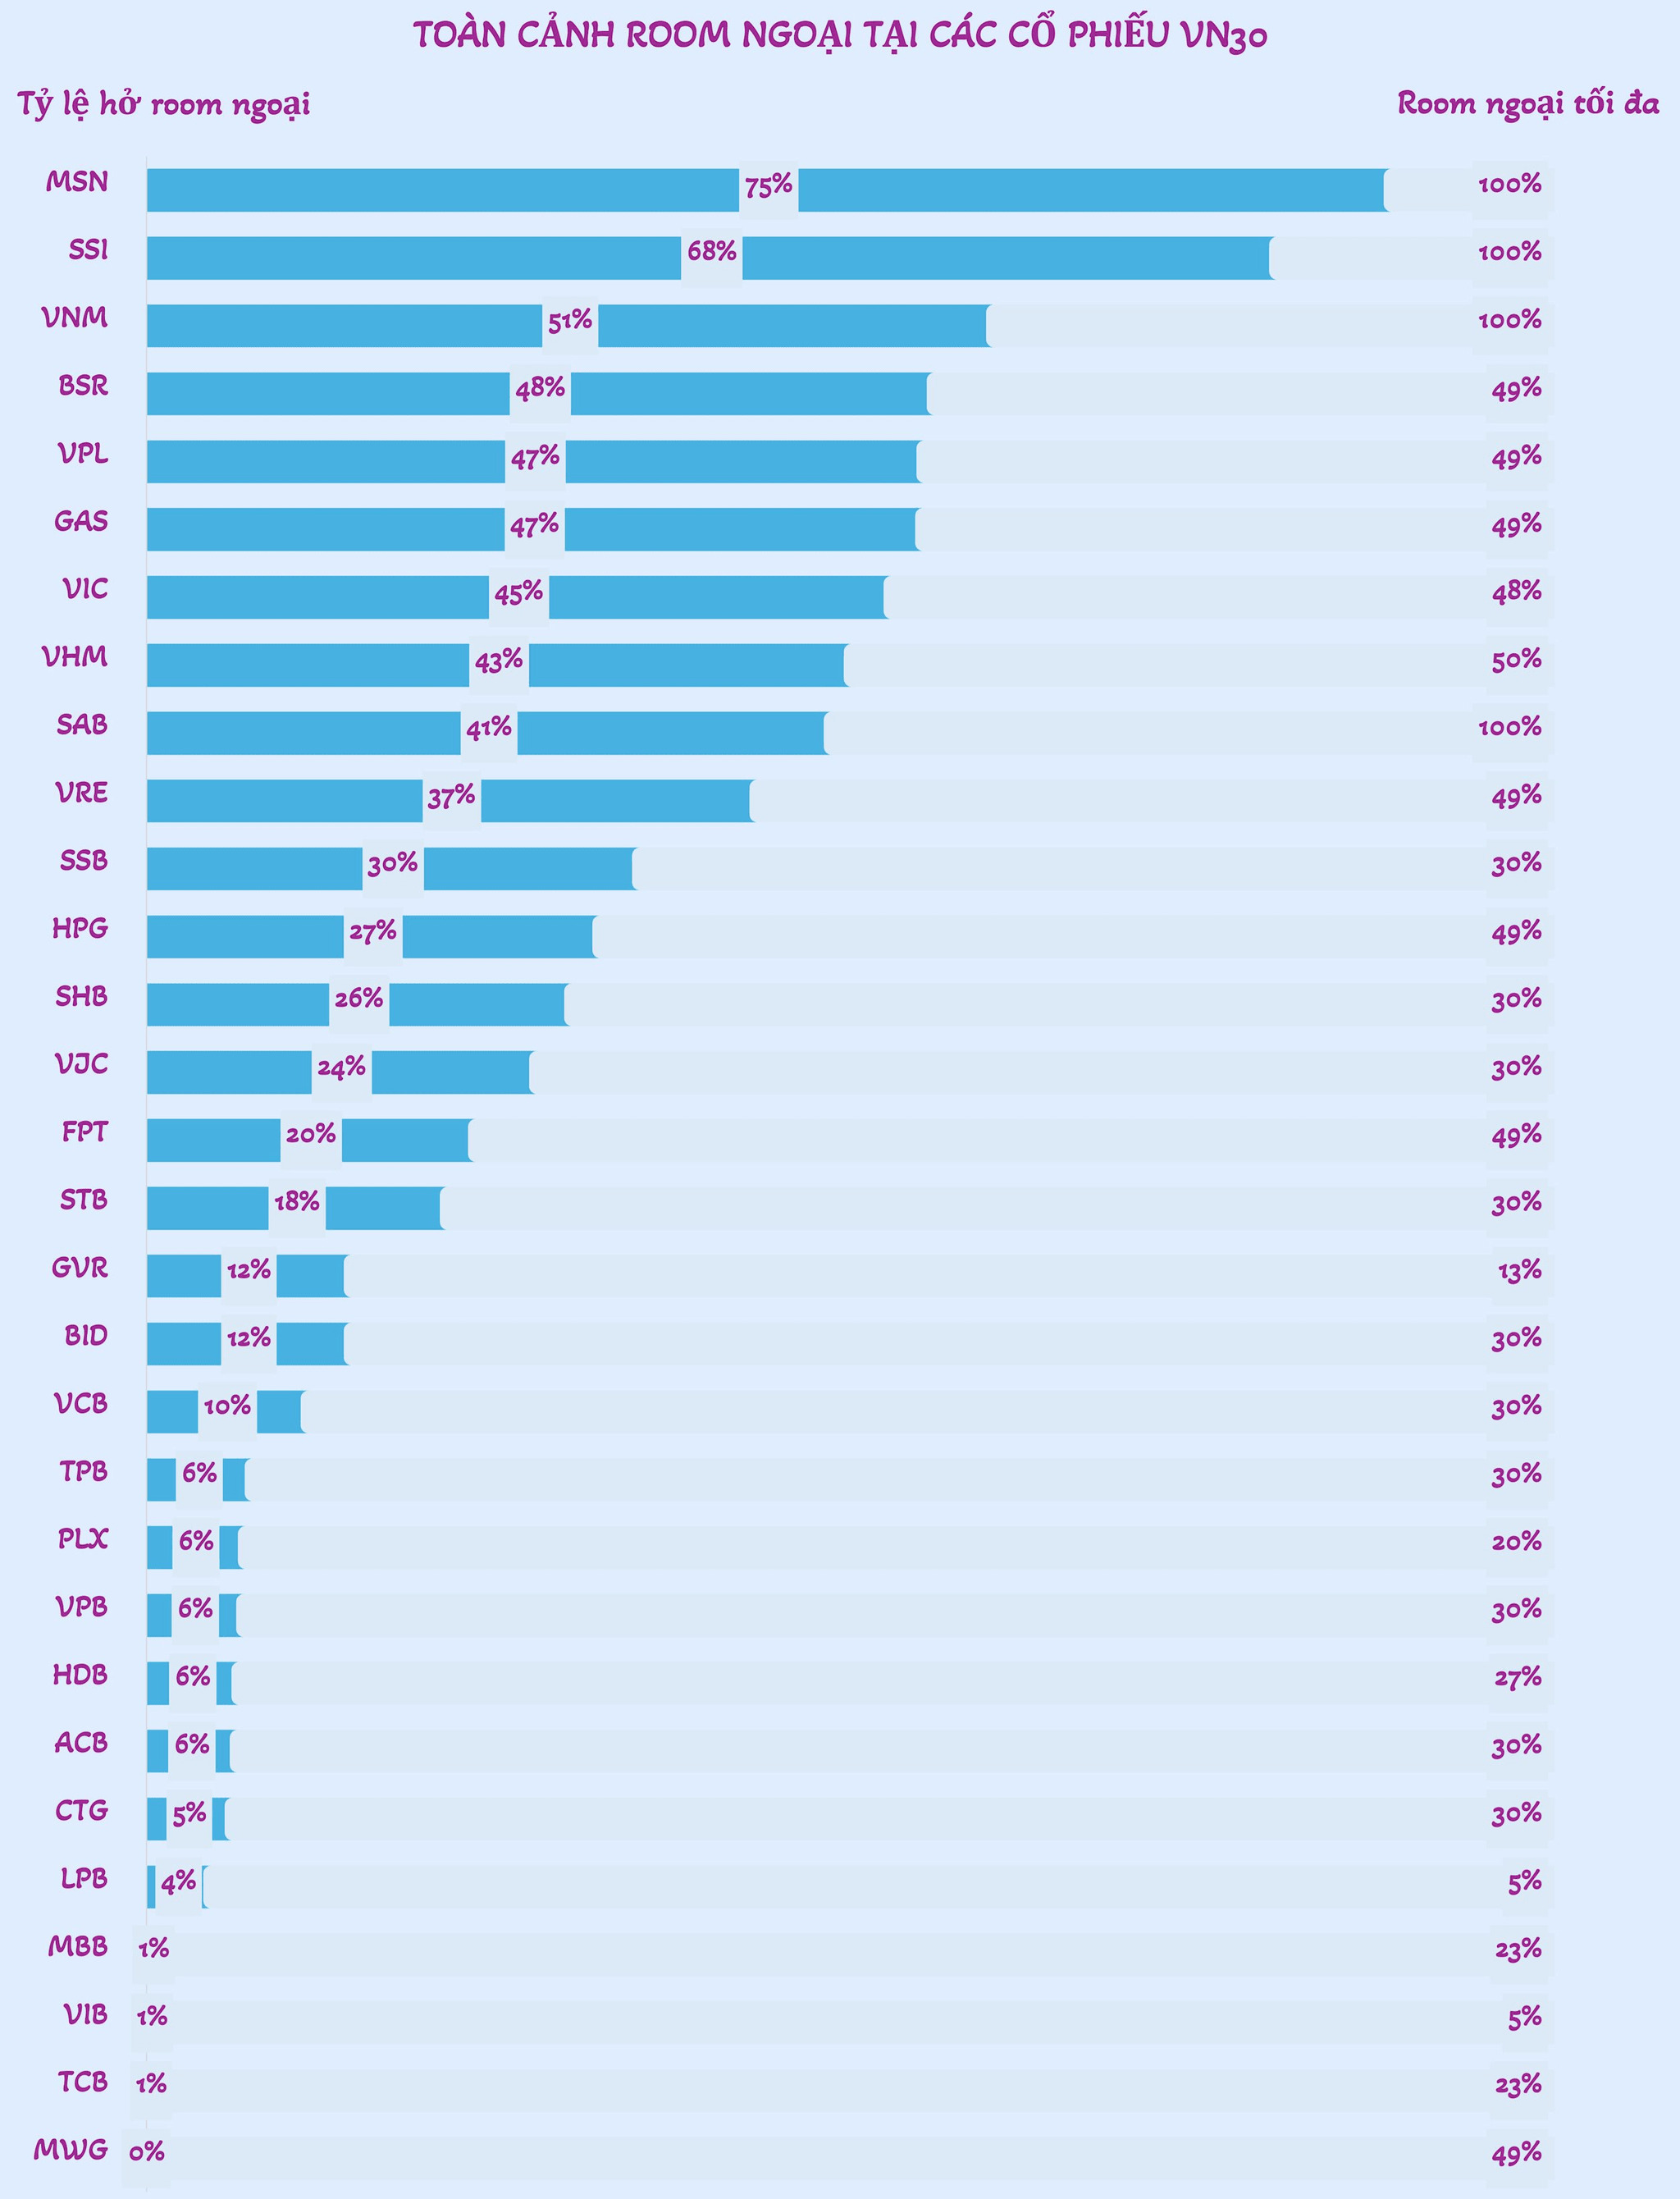
Theo thống kê, nhóm cổ phiếu có mức độ “hở room” lớn nhất hiện nay là MSN với khoảng 75% room ngoại còn trống, SSI 68% và VNM 51%. Đây đều là những doanh nghiệp đã mở room tối đa lên 100%, tạo dư địa đáng kể cho nhà đầu tư nước ngoài tham gia.
Một số cổ phiếu khác như BSR, GAS, VIC, VHM, VPL hay SAB cũng đang còn từ 41% đến gần 50% room ngoại chưa sử dụng. Điều này đồng nghĩa với việc dù có quy mô vốn hóa lớn và thanh khoản cao, các mã này vẫn còn khả năng hấp thụ thêm lượng vốn ngoại đáng kể trong tương lai.
Tuy nhiên, cần phải lưu ý rằng một số cổ phiếu còn nhiều room ngoại trên danh nghĩa nhưng con số thực tế mà NĐT nước ngoài có thể tiếp cận tự do lại thấp hơn đáng kể do lượng nắm giữ bởi các cổ đông lớn. Thực trạng này khá phổ biến trên các doanh nghiệp có vốn Nhà nước, hay công ty con của các tập đoàn như VHM, VPL.
Ở chiều ngược lại, nhiều cổ phiếu ngân hàng và doanh nghiệp đầu ngành lại đang ở trong tình trạng gần như kín room. Nổi bật nhất là MWG khi tỷ lệ room ngoại còn lại gần như bằng 0%. Các cổ phiếu như MBB, TCB và VIB chỉ còn khoảng 1% room trống. LPB cũng chỉ còn khoảng 4%, trong khi CTG còn 5%.
Nhóm ngân hàng lớn như ACB, HDB, VPB, TPB hay VCBcũng không còn nhiều dư địa khi room ngoại còn lại dao động quanh mức 6-10%. Một phần nguyên nhân do room ngoại tối đa tại các ngân hàng theo quy định chỉ ở mức 30% (trừ một số trường hợp đặc biệt có thể nâng lên 49%). Mặt khác, điều này cũng phần nào phản ánh sức hấp dẫn lâu dài của ngành ngân hàng Việt Nam đối với các tổ chức đầu tư quốc tế, đặc biệt là các quỹ đầu tư chủ động và quỹ ETF.
Thực tế, tình trạng kín room ngoại không phải lúc nào cũng là tín hiệu tiêu cực. Ngược lại, đây thường là dấu hiệu cho thấy cổ phiếu được nhà đầu tư nước ngoài đánh giá cao về triển vọng tăng trưởng, hiệu quả hoạt động cũng như tính minh bạch trong quản trị doanh nghiệp. Tuy nhiên, khi room ngoại cạn kiệt, khả năng mua thêm của khối ngoại bị hạn chế, khiến dòng vốn mới khó tiếp cận trực tiếp cổ phiếu đó.
Đây cũng là lý do trong nhiều năm qua, thị trường Việt Nam liên tục tìm kiếm các giải pháp tháo gỡ nút thắt sở hữu nước ngoài. Các công cụ như chứng chỉ lưu ký không có quyền biểu quyết (NVDR) theo mô hình Thái Lan hay các cơ chế giao dịch mới đang được nghiên cứu nhằm tăng khả năng tiếp cận của nhà đầu tư quốc tế.
Trong bối cảnh Việt Nam sẽ được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, câu chuyện room ngoại càng trở nên quan trọng hơn. Khi quá trình nâng hạng diễn ra, các quỹ đầu tư toàn cầu có khả năng sẽ phân bổ thêm hàng tỷ USD vào thị trường chứng khoán Việt Nam.
Khi đó, nhóm VN30 nhiều khả năng sẽ trở thành “điểm đến” đầu tiên của dòng tiền ngoại nhờ quy mô vốn hóa lớn, thanh khoản cao và khả năng đáp ứng các tiêu chuẩn đầu tư quốc tế. Tuy nhiên, mức độ hưởng lợi sẽ không giống nhau giữa các cổ phiếu.
Những doanh nghiệp còn nhiều room có thể trở thành lựa chọn ưu tiên của dòng vốn mới bởi nhà đầu tư nước ngoài vẫn còn khả năng mua vào trực tiếp với quy mô lớn. Ngược lại, các cổ phiếu đã gần kín room như MWG, MBB, TCB hay VIB có thể gặp hạn chế nhất định trong việc hấp thụ thêm vốn ngoại nếu không có giải pháp mở rộng giới hạn sở hữu hoặc cơ chế thay thế.
Dù vậy, xét trên tổng thể, việc nhiều cổ phiếu VN30 vẫn còn lượng room ngoại đáng kể được xem là lợi thế của thị trường Việt Nam so với một số quốc gia mới nổi khác trong khu vực. Đây là nguồn “sức chứa” quan trọng để đón các dòng vốn quốc tế trong giai đoạn tới.
Bức tranh room ngoại của VN30 vì thế đang cho thấy hai thái cực rõ rệt: nơi gần như đã cạn kiệt vì sức hút quá lớn, nơi lại còn rất nhiều khoảng trống chờ dòng tiền mới. Khi cánh cửa nâng hạng ngày càng rộng mở, chính những khoảng trống này có thể trở thành yếu tố quyết định khả năng thu hút dòng vốn ngoại của thị trường chứng khoán Việt Nam trong những năm tới.