Hai điều chỉnh cốt lõi
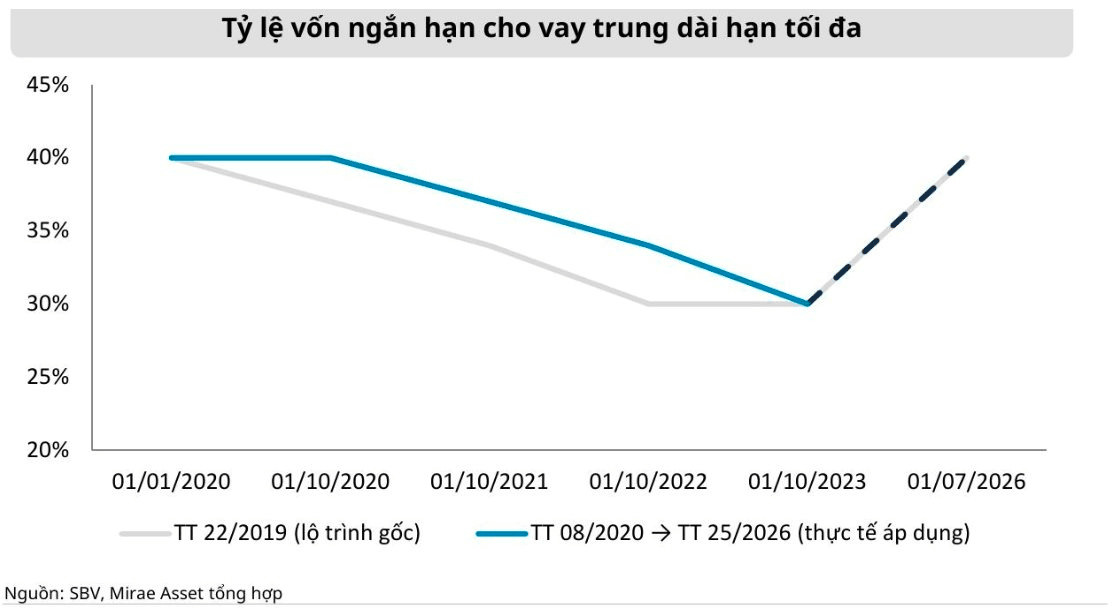
Thông tư xoay quanh hai thay đổi then chốt. Đầu tiên là nâng trần tỷ lệ vốn ngắn hạn cho vay trung và dài hạn (SFL) từ 30% lên 40% — một sự đảo chiều hoàn toàn so với lộ trình siết dần mà NHNN duy trì từ năm 2019. Theo Thông tư 22/2019 và Thông tư 08/2020, trần SFL đã được hạ từng bước từ 40% xuống 37%, rồi 34%, và chạm mức 30% từ tháng 10/2023. Việc nới ngược trở lại 40% phản ánh sự dịch chuyển ưu tiên chính sách sang hỗ trợ tăng trưởng tín dụng trung và dài hạn trong bối cảnh nền kinh tế cần vốn cho các chu kỳ đầu tư kéo dài.
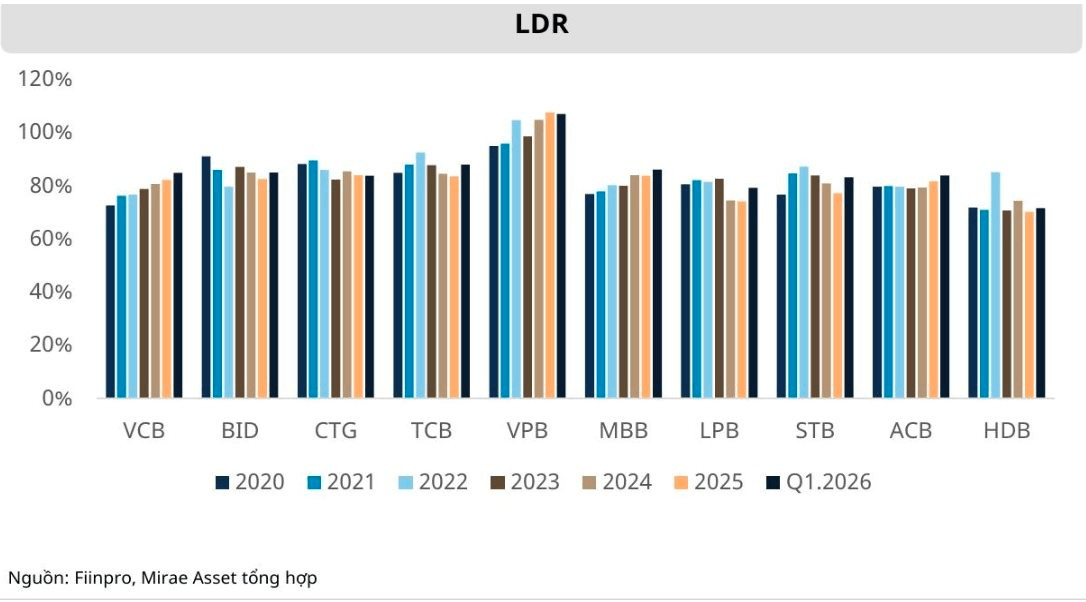
Thay đổi thứ hai liên quan đến cách tính tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR). Thông tư mới tiếp tục loại trừ tiền gửi không kỳ hạn của Kho bạc Nhà nước khỏi mẫu số LDR, đồng thời cho phép loại trừ thêm 80% số dư tiền gửi có kỳ hạn của Kho bạc. Đây là điều chỉnh kỹ thuật nhưng có ý nghĩa thực chất với các ngân hàng nắm giữ lượng tiền gửi ngân sách lớn — chủ yếu là nhóm ngân hàng thương mại quốc doanh — vì giúp làm nhẹ mẫu số LDR, từ đó cải thiện tỷ lệ trên sổ sách mà không cần thay đổi cấu trúc huy động. Thông tư 25 đồng thời bãi bỏ Thông tư 08/2020/TT-NHNN và Thông tư 08/2026/TT-NHNN, thay thế toàn bộ khuôn khổ pháp lý trước đó về quản lý tỷ lệ an toàn kỳ hạn.
Bối cảnh: hệ thống đang chịu nhiều áp lực cùng lúc
MASVN nhấn mạnh tầm quan trọng của Thông tư 25 nằm ở chỗ nó tháo gỡ ràng buộc đang siết chặt khả năng cấp vốn dài hạn của hệ thống. Dư nợ tín dụng toàn hệ thống đạt khoảng 18,4 triệu tỷ đồng cuối năm 2025, trong đó vốn ngắn hạn chiếm 70–80% tổng huy động, nên mỗi điểm phần trăm nới trần SFL tương ứng với dư địa cấp vốn dài hạn rất đáng kể. Năm 2025, cho vay trung và dài hạn tăng 26–27% trong khi cho vay ngắn hạn chỉ tăng khoảng 14%; tỷ lệ SFL của nhiều ngân hàng đã tăng 1–3 điểm phần trăm và áp sát trần cũ 30%. Riêng tín dụng bất động sản chiếm khoảng 24% tổng dư nợ nền kinh tế — phân khúc phụ thuộc nhiều vào vốn trung và dài hạn, nên hưởng lợi trực tiếp khi trần được nới.
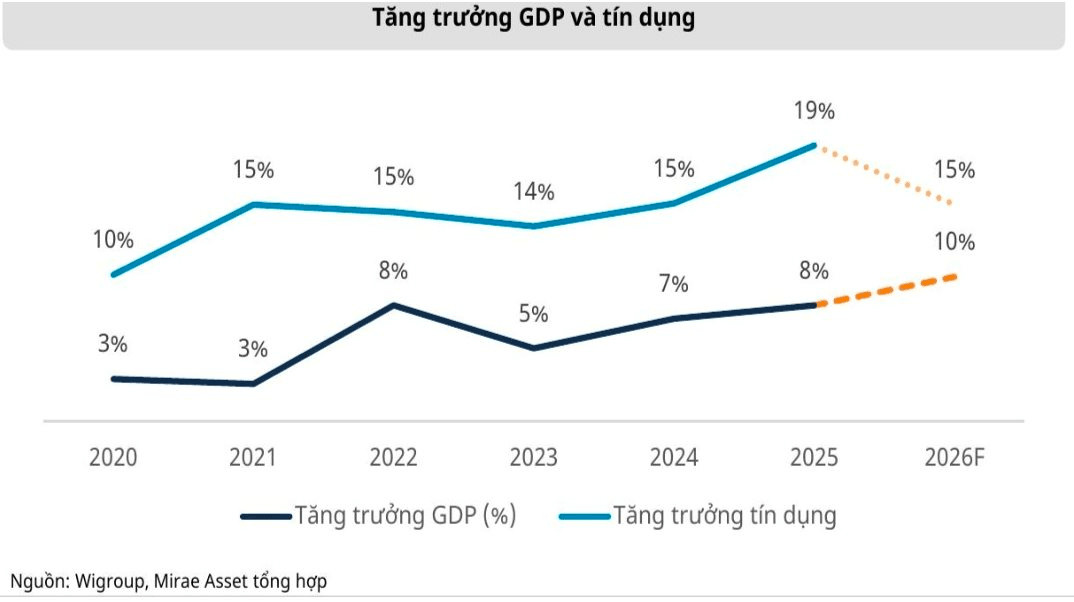
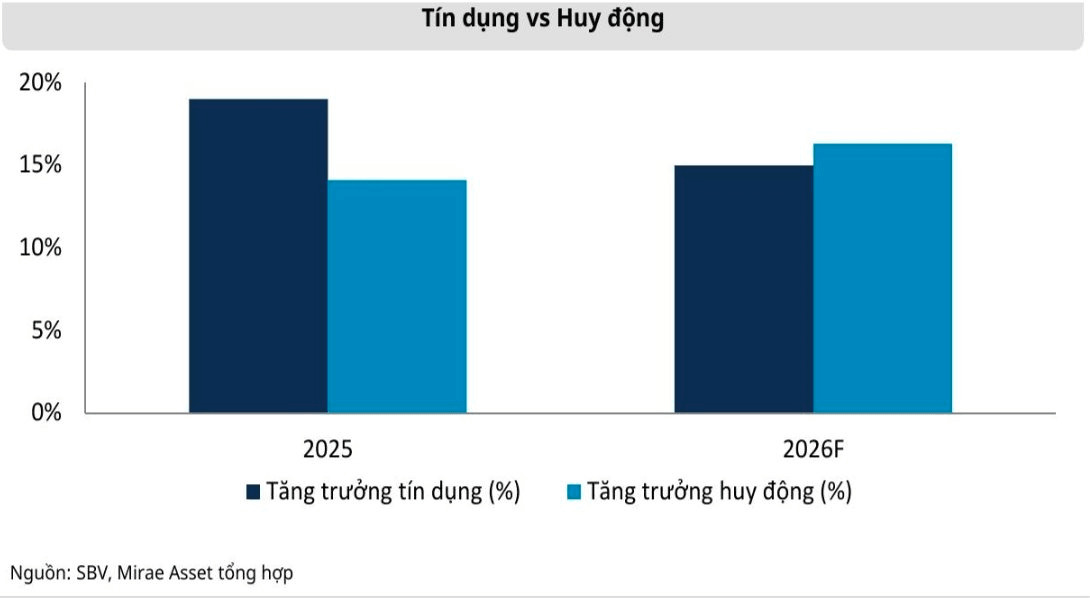
Tăng trưởng tín dụng ở mức khoảng 19% trong khi huy động chỉ tăng khoảng 14% đã và đang gây áp lực liên tục lên lãi suất huy động kỳ hạn dài.
Nhóm phân tích MASVN cũng lưu ý một bức tranh dài hơi hơn: NHNN đang lấy ý kiến về dự thảo Thông tư lớn thay thế toàn diện Thông tư 22/2019, đưa hệ thống tiệm cận chuẩn Basel III thông qua bốn chỉ tiêu mới gồm LCR, NSFR, tỷ lệ đòn bẩy (LEV) và tỷ lệ CDR. NSFR — tỷ lệ nguồn vốn ổn định ròng — sẽ thay thế hoàn toàn trần SFL từ năm 2028. Như vậy, mức trần 40% mà Thông tư 25 vừa thiết lập về bản chất là nới lỏng trong ngắn hạn để hỗ trợ tăng trưởng, trước khi khuôn khổ Basel III dần siết lại kỷ luật thanh khoản theo hướng nhạy cảm với rủi ro hơn.
Tác động lên hệ thống ngân hàng
Việc được dùng thêm vốn ngắn hạn chi phí thấp để tài trợ khoản vay trên 12 tháng sẽ giảm nhu cầu chạy đua huy động kỳ hạn dài hoặc phát hành giấy tờ có giá lãi suất cao. Áp lực cạnh tranh huy động giảm bớt sẽ giúp kiềm chế chi phí vốn đầu vào (COF), từ đó hỗ trợ biên lãi ròng (NIM) và tạo điều kiện giảm nhẹ lãi vay ở các phân khúc trọng điểm.
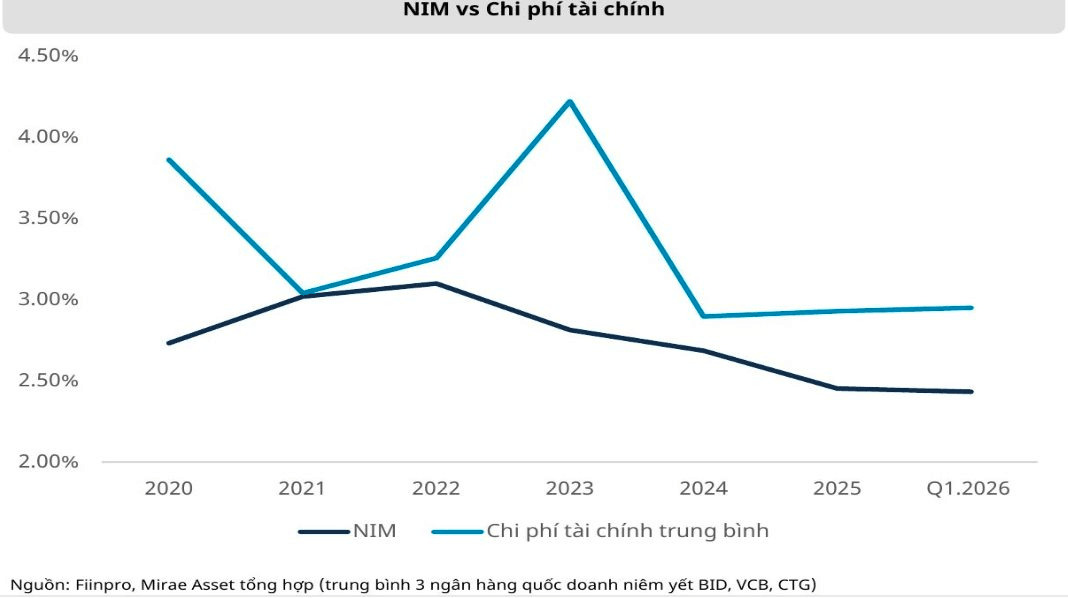
Tuy nhiên MASVN cũng nhắc lại rủi ro đi kèm: sử dụng nhiều vốn ngắn hạn để tài trợ tài sản dài hạn làm tăng rủi ro lệch pha kỳ hạn — đây chính là lý do NHNN từng siết tỷ lệ này trong giai đoạn 2019–2023.
Nhóm ngân hàng hưởng lợi
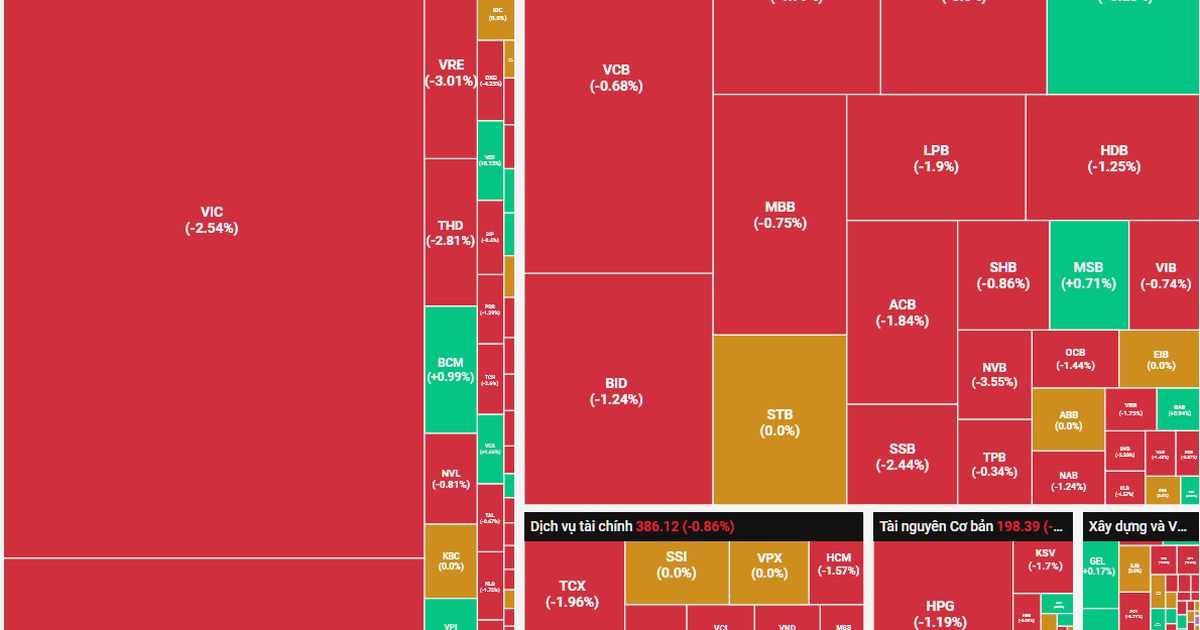
Theo MASVN, Thông tư 25 tạo ra động lực tăng trưởng phân hóa rõ rệt theo từng mô hình kinh doanh. Nhóm ngân hàng quốc doanh gồm VCB, BID và CTG hưởng lợi kép rõ ràng nhất nhờ cả hai cơ chế: trần SFL được nới và LDR được cải thiện nhờ loại trừ tiền gửi Kho bạc Nhà nước. VCB được đánh giá nổi bật trong nhóm này nhờ NIM và chất lượng tài sản tốt nhất. Ở khối tư nhân, các ngân hàng có tỷ lệ CASA cao như TCB và MBB sẽ tận dụng trần mới như đòn bẩy khuếch đại biên lãi ròng, trong đó TCB nhạy cảm nhất do từng ở sát giới hạn SFL và có danh mục cho vay bất động sản lớn.
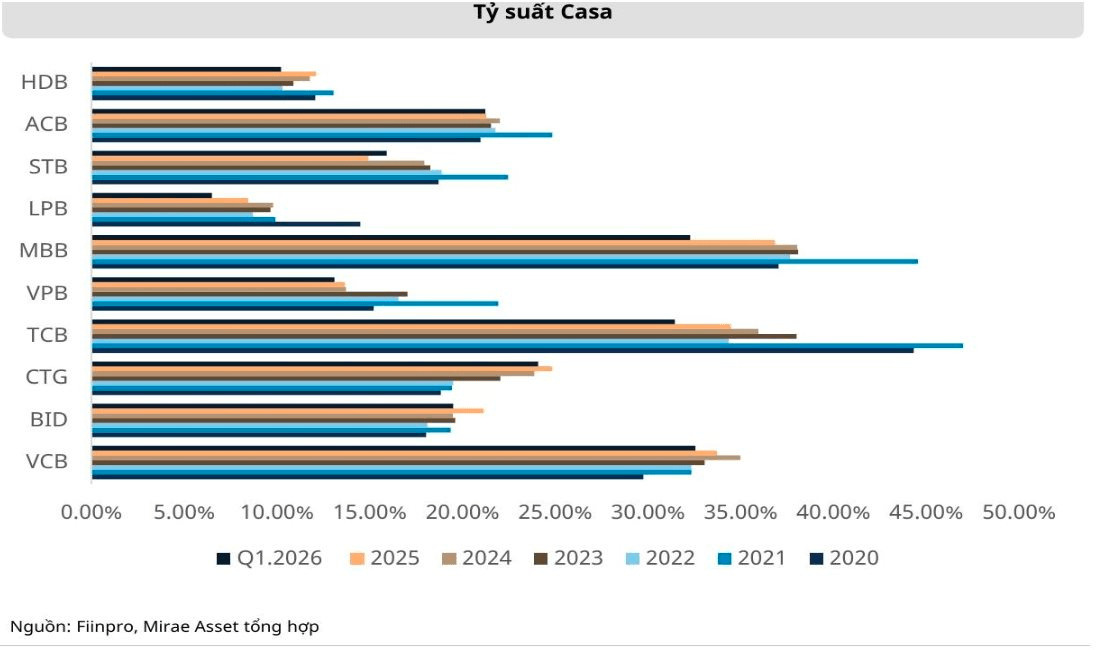
Nhóm ngân hàng bán lẻ thâm dụng vốn như VPB, HDB và TPB — với cơ cấu tài sản nghiêng về vay mua nhà và tiêu dùng có tài sản đảm bảo — cũng được tháo gỡ nút thắt chính, giúp bảo vệ biên lợi nhuận trước áp lực huy động đắt đỏ. Các ngân hàng có khẩu vị thận trọng hoặc đang tái cơ cấu như ACB, STB, LPB và SHB ít phụ thuộc vào room SFL hơn nhưng vẫn hưởng lợi gián tiếp khi chi phí vốn toàn hệ thống hạ nhiệt.
Ngành và cổ phiếu ngoài ngân hàng
Ngoài hệ thống ngân hàng, MASVN xác định một loạt ngành được hưởng lợi theo chuỗi. Bất động sản nhà ở và thương mại — đại diện là VHM, KDH, NLG, NVL, PDR, DIG — hưởng lợi theo cơ chế kép khi chủ đầu tư tiếp cận vốn trung và dài hạn rẻ hơn đồng thời lãi vay mua nhà giảm kích thích cầu. Bất động sản khu công nghiệp như KBC, IDC, BCM và SZC được hỗ trợ mở rộng quỹ đất trong khi FDI dễ dàng tiếp cận tín dụng xây nhà máy hơn. Nhóm hạ tầng và BOT gồm HHV, CII, VCG và FCN — với các dự án kỳ hạn 10–25 năm phụ thuộc tuyệt đối vào vốn dài hạn — hưởng lợi trực tiếp khi lãi vay giảm cải thiện biên lợi nhuận.
HPG và các doanh nghiệp thép vật liệu xây dựng như HSG, NKG và HT1 hưởng lợi từ cầu xây dựng tăng, trong đó HPG còn hưởng lợi kép từ thị trường nội địa kết hợp nhu cầu vốn dài hạn cho dự án Dung Quất 2. Nhóm chứng khoán gồm SSI, VCI, HCM, VND và SHS hưởng lợi ở mức trung bình khi thanh khoản hệ thống cải thiện thúc đẩy giá trị giao dịch tăng và chi phí margin giảm. Ngành điện và năng lượng với PC1, REE, GEX và POW cũng được hưởng lợi khi Quy hoạch điện VIII đòi hỏi vốn dài hạn quy mô lớn cho các dự án 15–25 năm. Cuối cùng, xây dựng dân dụng như CTD và HBC hưởng lợi gián tiếp qua chu kỳ bất động sản phục hồi, còn logistics và cảng biển như GMD, HAH và VSC nhạy cảm với lãi vay dài hạn khi mở rộng cảng và đội tàu.