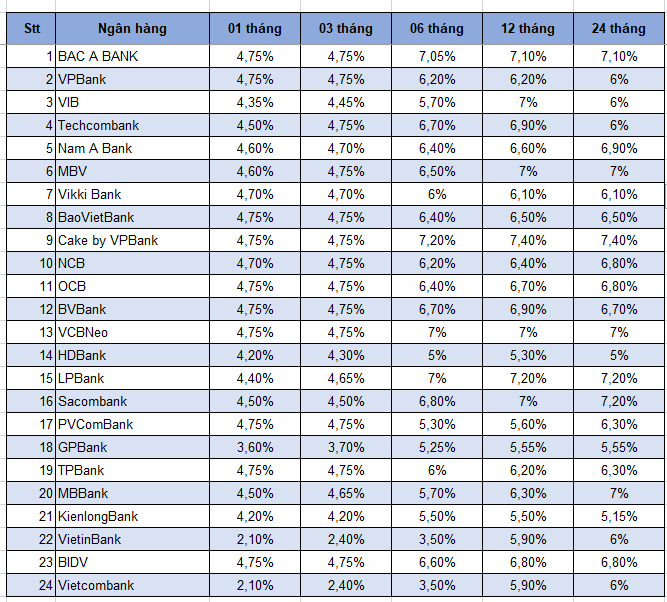
Số liệu mới nhất của Ngân hàng Nhà nước cho thấy mặt bằng lãi suất ngân hàng tiếp tục dịch chuyển theo hướng tăng trong tháng 8/2026, tập trung chủ yếu tại các kỳ hạn từ 6 tháng trở lên.
Đáng chú ý, xu hướng này không còn giới hạn ở một vài chương trình huy động riêng lẻ. Khảo sát của Chứng khoán MB (MBS) tại 16 ngân hàng cho thấy toàn bộ ngân hàng trong phạm vi theo dõi đều điều chỉnh tăng lãi suất tại một hoặc nhiều kỳ hạn từ 6 đến 24 tháng, với mức tăng phổ biến 0,1-0,5 điểm phần trăm.
Lãi suất tiền gửi trên 6 tháng đồng loạt đi lên
Theo công bố ngày 17/9 của Ngân hàng Nhà nước, lãi suất tiền gửi bằng VND bình quân của nhóm ngân hàng thương mại Nhà nước và ngân hàng thương mại cổ phần trong tháng 8 không thay đổi đáng kể tại các kỳ hạn ngắn.
Cụ thể, lãi suất đối với tiền gửi không kỳ hạn và có kỳ hạn dưới một tháng duy trì ở mức 0,1-0,2%/năm. Tiền gửi kỳ hạn từ một tháng đến dưới 6 tháng có lãi suất bình quân khoảng 4,1-4,6%/năm.
Trong khi đó, mặt bằng lãi suất tại các kỳ hạn dài hơn tiếp tục tăng: kỳ hạn từ 6 đến 12 tháng: 6,5-8%/năm; trên 12 tháng đến 24 tháng: 6,1-7,6%/năm; trên 24 tháng: 7,2-8,1%/năm.
So với tháng 7, biên độ lãi suất kỳ hạn từ 6 đến 12 tháng tăng khoảng 0,2 điểm phần trăm. Một số kỳ hạn trên 12 tháng cũng tăng thêm 0,1-0,2 điểm phần trăm, trong khi mức cao nhất của nhóm trên 24 tháng được nâng từ 7,9% lên 8,1%/năm.
Các mức trên được Ngân hàng Nhà nước tổng hợp từ các khoản tiền gửi mới và hiện hữu của hai nhóm ngân hàng, vì vậy không đồng nhất với biểu lãi suất tiết kiệm niêm yết dành riêng cho khách hàng cá nhân.
Theo MBS, đến cuối tháng 8, lãi suất huy động kỳ hạn 12 tháng bình quân tại nhóm ngân hàng được khảo sát vào khoảng 8,4%/năm, tăng 2,59 điểm phần trăm so với đầu năm.
Trong đó, nhóm gồm BIDV, VietinBank, Vietcombank, MB, VPBank, Techcombank, ACB và SHB có mức bình quân khoảng 8,35%/năm. Nhóm Sacombank, HDBank, LPBank, VIB, TPBank và Nam A Bank có mức bình quân khoảng 8,45%/năm.
Mức lãi suất lên tới 9,1%/năm cũng xuất hiện ở một số kỳ hạn. Tuy nhiên, đây là mức áp dụng theo điều kiện cụ thể về số tiền gửi, phương thức gửi trực tuyến hoặc nhóm khách hàng, không phải mặt bằng lãi suất phổ thông mà mọi người gửi tiền đều được hưởng.
Sự phân hóa thể hiện khá rõ nếu so với nhóm Big4. Tại thời điểm ngày 21/9, Agribank, BIDV, Vietcombank và VietinBank vẫn phổ biến mức lãi suất tối đa khoảng 6%/năm đối với tiền gửi cá nhân thông thường. Trong khi đó, một số ngân hàng thương mại cổ phần niêm yết lãi suất cao hơn tại các kỳ hạn trung và dài hạn, đặc biệt với tiền gửi trực tuyến hoặc sản phẩm có điều kiện.
Chi phí huy động tăng bắt đầu truyền sang lãi suất cho vay
Không chỉ lãi suất tiền gửi, chi phí vay vốn của khách hàng cũng có dấu hiệu tăng.
Theo Ngân hàng Nhà nước, lãi suất cho vay bằng VND bình quân của nhóm ngân hàng thương mại Nhà nước và ngân hàng thương mại cổ phần đối với các khoản vay mới và các khoản vay hiện hữu còn dư nợ trong tháng 8 ở mức 8,4-10,7%/năm.
So với mức 8,3-10,5%/năm của tháng 7, cả cận dưới và cận trên của khung lãi suất đều tăng: cận dưới tăng 0,1 điểm phần trăm và cận trên tăng 0,2 điểm phần trăm.
Lãi suất cho vay ngắn hạn bình quân bằng VND đối với các lĩnh vực ưu tiên vào khoảng 4%/năm, tăng nhẹ so với mức 3,9%/năm trong tháng trước và bằng trần lãi suất cho vay ngắn hạn hiện hành đối với các lĩnh vực ưu tiên.
Lãi suất cho vay bằng USD bình quân đối với các khoản vay mới và cũ còn dư nợ giữ ở mức 4,1-5,4%/năm.
Mặt bằng lãi suất thực tế có sự khác biệt đáng kể giữa từng ngân hàng do cơ cấu khách hàng, mức độ rủi ro của danh mục tín dụng, kỳ hạn khoản vay và tỷ trọng cho vay có tài sản bảo đảm không giống nhau.
Các con số này chỉ phản ánh bình quân danh mục cho vay của từng ngân hàng, không phải lãi suất áp dụng cho mọi khách hàng. Trên thực tế, mức lãi suất của một khoản vay còn phụ thuộc vào mục đích sử dụng vốn, thời hạn vay, tài sản bảo đảm, lịch sử tín dụng và chính sách ưu đãi tại thời điểm giải ngân.
Dù mặt bằng chung tăng, một số ngân hàng vẫn triển khai các gói cho vay ưu đãi riêng. Chẳng hạn, BIDV đang triển khai gói tín dụng 200.000 tỷ đồng dành cho khách hàng cá nhân phục vụ sản xuất, kinh doanh, với lãi suất công bố từ 6,8%/năm và thời hạn áp dụng đến hết ngày 31/12/2026.
Thanh khoản ngắn hạn xuất hiện áp lực
Đà tăng của lãi suất huy động diễn ra trong bối cảnh chi phí vốn trên thị trường liên ngân hàng cũng biến động mạnh.
Theo Hội Nghiên cứu thị trường liên ngân hàng Việt Nam (Vira), kết thúc phiên 18/9, lãi suất VND qua đêm đạt 4,5%/năm, tăng 1,2 điểm phần trăm so với cuối tuần trước. Lãi suất kỳ hạn một tuần tăng lên 4,8%/năm, kỳ hạn hai tuần và một tháng cùng ở mức 6%/năm.
Số liệu chính thức của Ngân hàng Nhà nước tại ngày 17/9 cũng ghi nhận lãi suất bình quân liên ngân hàng ở mức 3,31%/năm đối với kỳ hạn qua đêm, 3,89%/năm ở kỳ hạn một tuần, 5,43%/năm ở kỳ hạn hai tuần và 6,19%/năm đối với kỳ hạn một tháng
Sự khác biệt giữa số liệu ngày 17 và ngày 18 cho thấy lãi suất liên ngân hàng đã biến động đáng kể trong thời gian rất ngắn.
Trong tuần từ ngày 14 đến 18/9, Ngân hàng Nhà nước chào thầu tổng cộng 38.000 tỷ đồng trên kênh cầm cố giấy tờ có giá, với lãi suất 4,5%/năm. Các tổ chức tín dụng hấp thụ khoảng 22.134,6 tỷ đồng, trong khi 84.677,7 tỷ đồng vốn cầm cố đáo hạn.
Tính theo chênh lệch giữa lượng vốn bơm mới và vốn đáo hạn, Ngân hàng Nhà nước đã hút ròng khoảng 62.543 tỷ đồng qua kênh này. Dư nợ lưu hành trên kênh cầm cố sau đó còn khoảng 152.488 tỷ đồng.
Việc vốn đáo hạn lớn hơn lượng tiền bơm mới, cùng với sự gia tăng của lãi suất liên ngân hàng, cho thấy thanh khoản ngắn hạn trong hệ thống chịu áp lực nhất định. Tuy vậy, biến động trong một tuần chưa đủ để khẳng định xu hướng thắt chặt tiền tệ kéo dài, bởi hoạt động thị trường mở thường được Ngân hàng Nhà nước điều tiết linh hoạt theo trạng thái vốn của từng thời điểm.
Diễn biến hiện nay cho thấy áp lực tăng lãi suất đang dịch chuyển theo trình tự: từ thị trường liên ngân hàng, sang huy động dân cư và dần phản ánh vào giá vốn cho vay.
Khi lãi suất tiền gửi tăng, đặc biệt tại các kỳ hạn trung và dài hạn, chi phí vốn đầu vào của ngân hàng cũng tăng theo. Tuy nhiên, mức độ và tốc độ truyền dẫn sang lãi suất cho vay sẽ có độ trễ do ngân hàng còn phải cân đối giữa mục tiêu tăng trưởng tín dụng, khả năng hấp thụ vốn của doanh nghiệp và yêu cầu kiểm soát chất lượng tài sản.
Với người gửi tiền, mặt bằng lãi suất mới tạo thêm lựa chọn ở các kỳ hạn dài. Song, các mức lãi suất cao nhất thường đi kèm điều kiện về số tiền, thời gian gửi, phương thức giao dịch hoặc nhóm khách hàng. Vì vậy, mức lãi suất thực nhận cần được đối chiếu với biểu niêm yết và điều kiện cụ thể của từng ngân hàng.
Ở chiều ngược lại, người vay vốn có thể chịu áp lực lớn hơn nếu lãi suất huy động tiếp tục duy trì ở mức cao. Tác động sẽ thể hiện rõ hơn ở các khoản vay áp dụng lãi suất thả nổi hoặc bước sang kỳ điều chỉnh mới.