Người mua chịu áp lực “hai đầu”
Vài tháng gần đây, các ngân hàng thương mại cổ phần tư nhân đang đẩy lãi suất huy động tăng lên, chênh lệch với nhóm ngân hàng quốc doanh. Theo đó, khi lãi suất huy động tăng thì lãi suất cho vay điều chỉnh tăng là điều dễ hiểu.
Tính từ đầu tháng 10 đến nay, nhiều ngân hàng thực hiện tăng lãi suất huy động như: GPBank, NCB, Vikki Bank, Bac A Bank, VCBNeo, HDBank, Sacombank, VIB và SHB... Theo đó, lãi suất huy động kỳ hạn 6 tháng ở nhóm các ngân hàng này hầu hết đều đã vượt qua 6%/năm. Với các khoản tiền gửi lớn, lãi suất huy động kỳ hạn 6 tháng được mời chào lên tới 6,9%/năm.
Việc lãi suất cho vay tại các ngân hàng lại có xu hướng tăng trong những tháng cuối năm được xem là diễn biến mang tính chu kỳ của thị trường tín dụng.
Thứ nhất, room tín dụng của nhiều ngân hàng đã gần cạn, nên họ buộc phải điều tiết tốc độ cho vay mới. Việc điều chỉnh lãi suất là một biện pháp nghiệp vụ để kiểm soát tăng trưởng dư nợ trong những tháng cuối năm.
Thứ hai, thời gian qua, chính sách kiểm soát tín dụng vào bất động sản tiếp tục được duy trì. Bất động sản được xếp vào nhóm lĩnh vực tiềm ẩn rủi ro, vì vậy ngân hàng thận trọng hơn khi thẩm định hồ sơ vay và có xu hướng nâng lãi suất để bù đắp rủi ro, nhất là đối với những khoản vay đầu tư.
Thứ ba, cuối năm là giai đoạn áp lực thanh khoản tăng mạnh. Doanh nghiệp cần vốn lưu động cho mùa sản xuất, người dân tăng nhu cầu tiêu dùng – tất cả đều tạo áp lực lên hệ thống ngân hàng. Khi chi phí huy động của ngân hàng tăng, lãi suất cho vay tất yếu sẽ có sự điều chỉnh tương ứng để cân bằng cung – cầu vốn.
Hội Môi giới bất động sản Việt Nam (VARS) nhận định rằng, sau giai đoạn dài duy trì ở mặt bằng thấp, lãi suất tiết kiệm tại nhiều ngân hàng đã và đang âm thầm nhích lên ở các kỳ hạn ngắn, kéo theo lãi suất cho vay có xu hướng tăng.
Theo VARS, dù Ngân hàng Nhà nước vẫn duy trì chính sách hỗ trợ thanh khoản và chưa phát tín hiệu thắt chặt tiền tệ khi chưa tái khởi động kênh hút tiền qua tín phiếu kể từ tháng 6, song mặt bằng lãi suất hiện đang chịu nhiều sức ép.
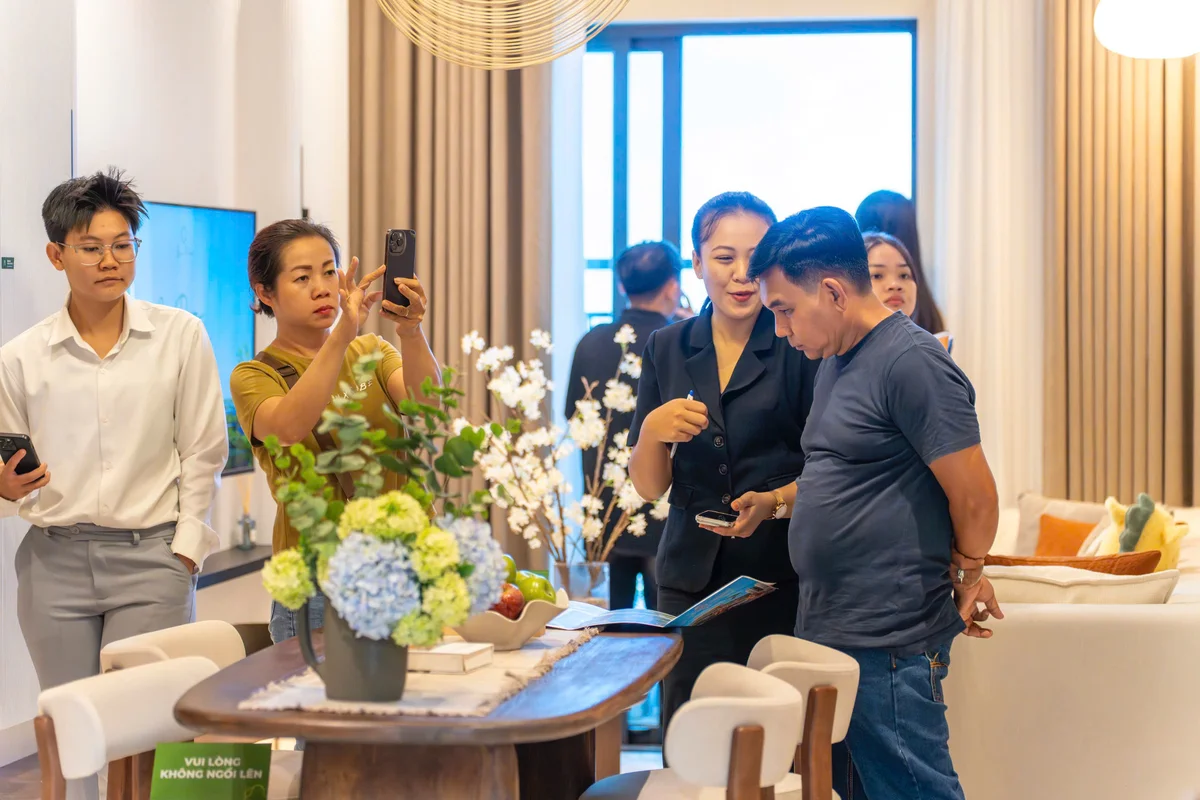
Áp lực lạm phát quay trở lại cùng xu hướng điều hành thận trọng của các ngân hàng trung ương lớn trên thế giới khiến dư địa duy trì lãi suất thấp bị thu hẹp. Việc này tạo ra sức ép lớn đối với người mua nhà có sử dụng vốn vay, chi phí trả nợ hàng tháng sẽ tăng, ảnh hưởng đến khả năng chi trả và cân đối tài chính cá nhân.
Trong khi lãi suất cho vay mua nhà tăng trở lại, thị trường bất động sản vẫn tiếp tục chứng kiến áp lực tăng giá. Dữ liệu quý 3/2025 của CBRE Viêt Nam chỉ ra, tại Hà Nội, giá căn hộ sơ cấp trung bình 91 triệu đồng/m2, tăng 41% theo năm. Trong khi, tại TP.HCM, giá này là 87 triệu đồng/m2, tăng 31% theo năm.
Như vậy, lãi suất cho vay mua nhà rục rịch tăng, cộng với giá chung cư liên tục leo thang khiến người mua chịu áp lực "hai đầu", đồng thời cảnh báo rủi ro với thị trường bất động sản.
Thanh khoản thị trường có thể suy giảm
Từ đầu năm đến nay, thị trường bất động sản phía Nam có dấu hiệu rục rịch trở lại nhưng chưa hoàn toàn khởi sắc ở các phân khúc, khu vực. Việc lãi suất tăng có thể khiến thanh khoản thị trường bất động sản chậm lại.
Đại diện VARS cho hay, khi lãi suất cho vay tăng, tác động đầu tiên và rõ rệt nhất là thanh khoản trên thị trường suy giảm. Người mua nhà đặc biệt là nhóm sử dụng vốn vay sẽ cân nhắc lại kế hoạch tài chính. Trong khi nhà đầu tư thận trọng hơn với các kế hoạch mở rộng danh mục, bởi khả năng sinh lời kỳ vọng khó bù đắp được chi phí vốn tăng.
Cùng lúc, các doanh nghiệp phát triển dự án đối mặt với rủi ro kép, đó là chi phí tài chính tăng trong khi sức cầu suy giảm, khiến dòng tiền quay vòng chậm và nguồn cung mới bị thu hẹp.
Với đặc thù nhà đầu tư sử dụng đòn bẩy tài chính lớn, bất động sản là kênh đầu tư bị ảnh hưởng trực tiếp và sâu sắc nhất do biến động lãi suất. Khi chi phí vốn tăng đột ngột, dòng tiền bị đứt gãy, rủi ro mất thanh khoản gần như không thể tránh khỏi.
Ngoài ra, mặt bằng lãi suất cao kéo dài còn có thể làm suy yếu khả năng mở rộng quỹ đất và khởi công dự án mới. Thực tế, ngân hàng thường có xu hướng tăng lãi suất tại thời điểm giai đoạn thị trường trầm lắng. Khi đó, nhiều doanh nghiệp chọn “án binh bất động” thay vì mở rộng đầu tư, nhằm hạn chế thua lỗ. Hệ quả là nguồn cung nhà ở có nguy cơ sụt giảm trong trung hạn.
Đại diện một doanh nghiệp bất động cho hay, tác động thấy rõ nhất là chi phí tài chính của người mua tăng lên. Với các khoản vay dài hạn, chỉ một mức tăng nhỏ của lãi suất cũng có thể làm thay đổi đáng kể số tiền trả hàng tháng. Điều này khiến không ít khách hàng trẻ – vốn tích lũy chưa nhiều phải cân nhắc lại kế hoạch mua nhà.
Bên cạnh đó, việc lãi suất biến động khiến khả năng tiếp cận tín dụng của người mua thực bị thu hẹp. Một bộ phận khách buộc phải trì hoãn kế hoạch, hoặc lựa chọn những dự án có chính sách thanh toán linh hoạt, ưu đãi lãi vay dài hơn để giảm áp lực.
Đối với thị trường bất động sản chung, thanh khoản thị trường có thể chậm lại, đặc biệt ở phân khúc đầu tư ngắn hạn – nơi nguồn vốn vay chiếm tỷ trọng lớn.
Cùng với đó, xu hướng sàng lọc sẽ diễn ra mạnh mẽ hơn. Những dự án pháp lý minh bạch, tiến độ xây dựng ổn định, giá bán hợp lý và chính sách tài chính rõ ràng vẫn duy trì được giao dịch. Ngược lại, các dự án kém minh bạch hoặc giá cao sẽ gặp áp lực lớn hơn.
"Nguồn cầu sẽ dịch chuyển về phân khúc vừa túi tiền, đáp ứng nhu cầu ở thật. Đây cũng là lý do các chủ đầu tư có chiến lược phát triển sản phẩm hợp lý, cam kết tiến độ và hỗ trợ tài chính cho khách hàng vẫn giữ được sức hút trong giai đoạn lãi suất tăng", đại diện doanh nghiệp này nhấn mạnh.
Cũng chia sẻ về vấn đề này, ông Lê Quốc Kiên, chuyên gia bất động sản độc lập cho hay, từ đầu năm đến nay, lãi suất vay mua nhà đã tăng khoảng 1,5-2%, ảnh hưởng trực tiếp đến khả năng trả nợ của người vay. Nếu tính trung bình lãi suất cho vay tăng khoảng 2% so với đầu năm, với khoản vay 2 tỷ đồng cố định trong 2 năm đầu, người vay trước đây trả khoảng 18-20 triệu đồng/tháng thì nay phải trả 21-24 triệu đồng, tức tăng thêm khoảng 3 triệu đồng mỗi tháng.
Theo ông Kiên, gánh nặng tài chính tăng khiến nhiều người đang có nhu cầu mua nhà trở nên dè dặt hơn. Một số quyết định tạm hoãn, trong khi những người khác phải tìm các sản phẩm có mức giá hợp lý hơn, phù hợp với khả năng chi trả.
Tuy nhiên, vị này cho rằng không ít người lại lo ngại nếu chần chừ, giá nhà sẽ còn tiếp tục tăng, bởi giá chung cư tại TP.HCM đã tăng liên tục từ cuối năm ngoái đến nay. Tâm lý "sợ giá tăng" này khiến một bộ phận khách hàng có xu hướng "chốt sớm" để giữ giá, dù lãi suất đang đi lên.
Ông Lê Quốc Kiên nhận định từ nay đến cuối năm, lãi suất khó có khả năng giảm và thậm chí có thể tăng thêm. Tuy nhiên, sau khi đã tăng 1,5-2% từ đầu năm, thị trường gần như không thể chịu thêm áp lực lớn. Nếu có điều chỉnh, mức tăng cũng chỉ quanh 0,2-0,3% hoặc sẽ giữ ổn định ở mặt bằng hiện tại. Do đó, nếu người mua tìm được căn hộ có pháp lý tốt, giá phù hợp và khả năng thu hút cư dân về ở thì vẫn có thể cân nhắc mua trong thời điểm hiện nay.
Trong bối cảnh này, VARS khuyến nghị người dân không nên vay quá 50% giá trị tài sản để tránh rủi ro khi lãi suất tăng. Đồng thời, nên chọn chủ đầu tư uy tín, dự án có pháp lý minh bạch, tránh tình trạng mất cả tiền lẫn tài sản khi dự án bị chậm tiến độ hoặc không thể bàn giao.