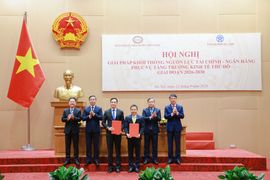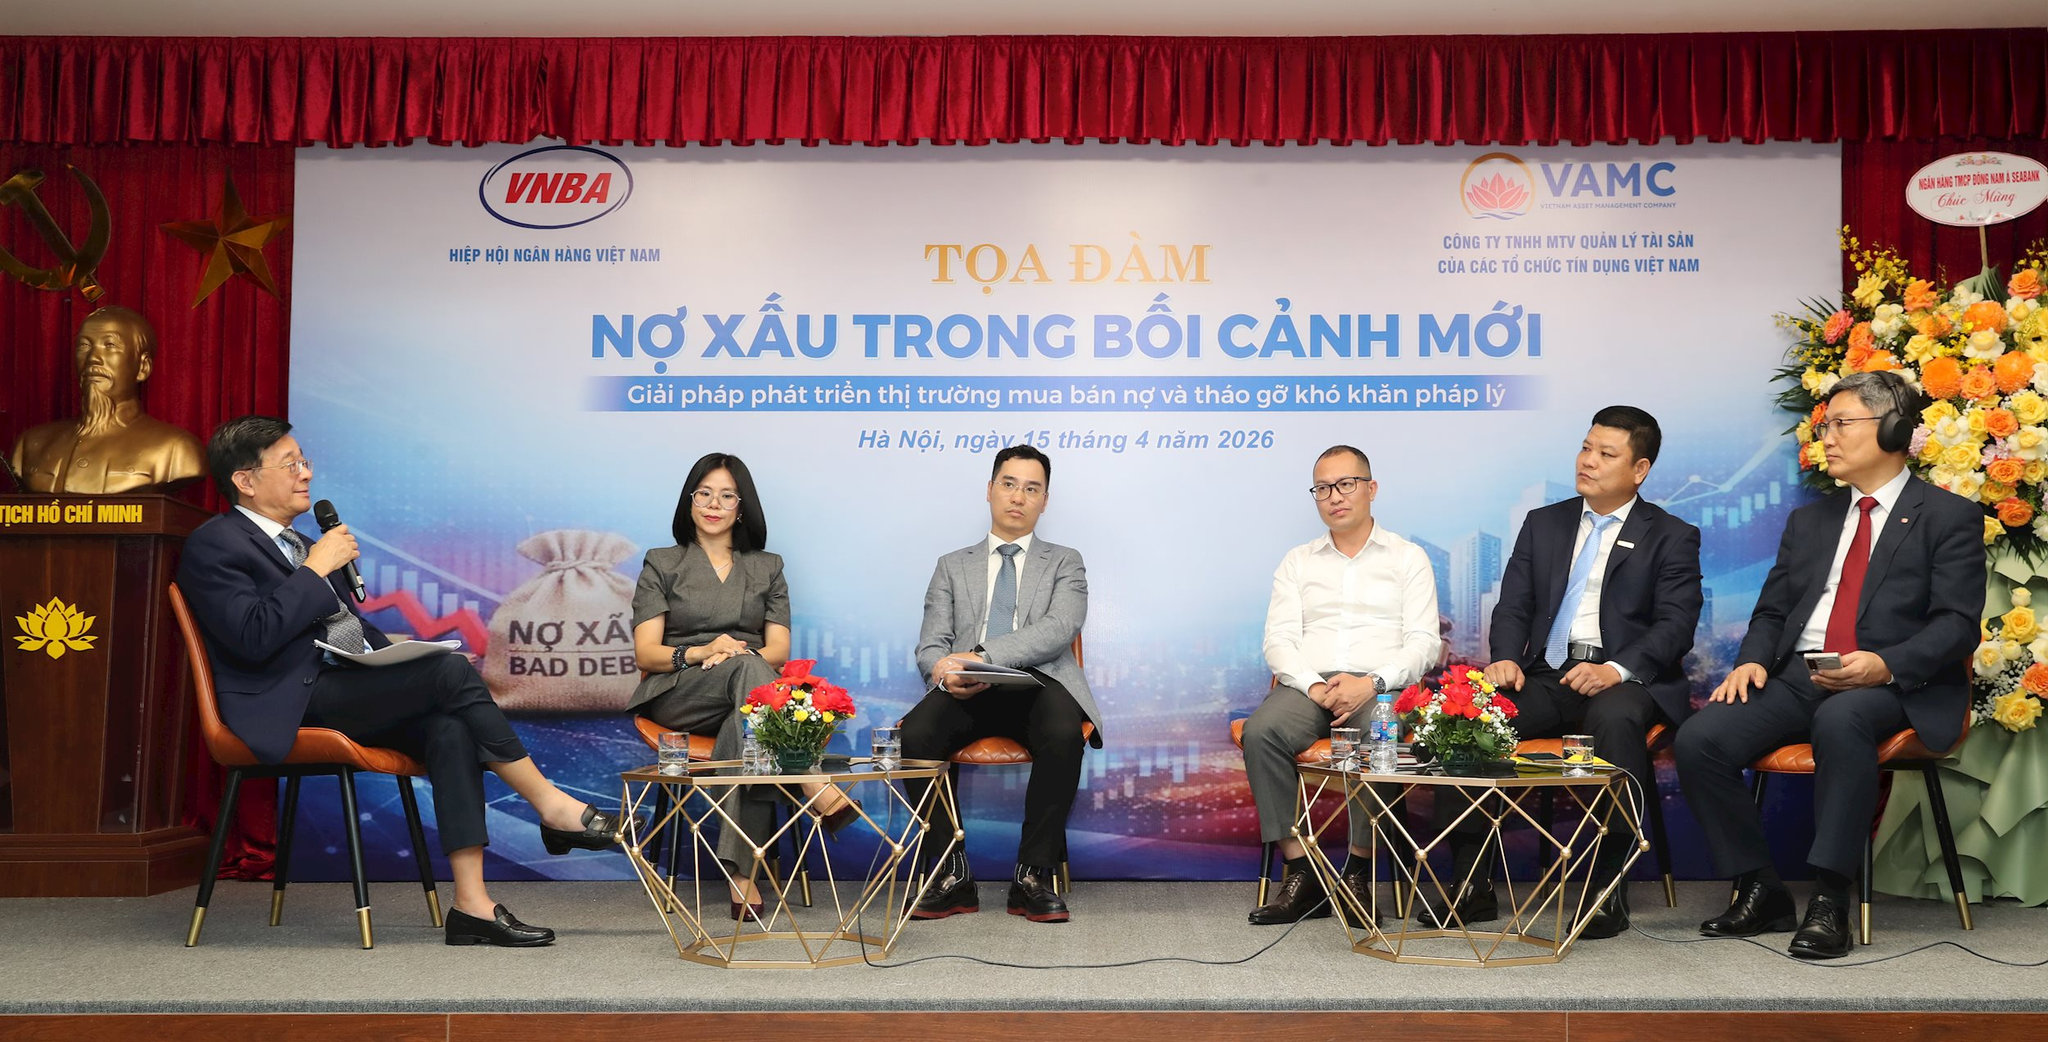
Ngày 15/4 , tại trụ sở Công ty TNHH MTV Quản lý tài sản của các TCTD Việt Nam (VAMC), Hiệp hội Ngân hàng Việt Nam phối hợp với các cơ quan, đơn vị liên quan tổ chức Tọa đàm “Nợ xấu trong bối cảnh mới”.
Những “điểm nghẽn” từ hành lang pháp lý, đến thực tiễn xử lý nợ xấu
Nợ xấu luôn là vấn đề đồng hành cùng các tổ chức tín dụng (TCTD), nhưng trong bối cảnh kinh tế hiện nay, tốc độ tích tụ nợ xấu đang đặt ra những thách thức khổng lồ.
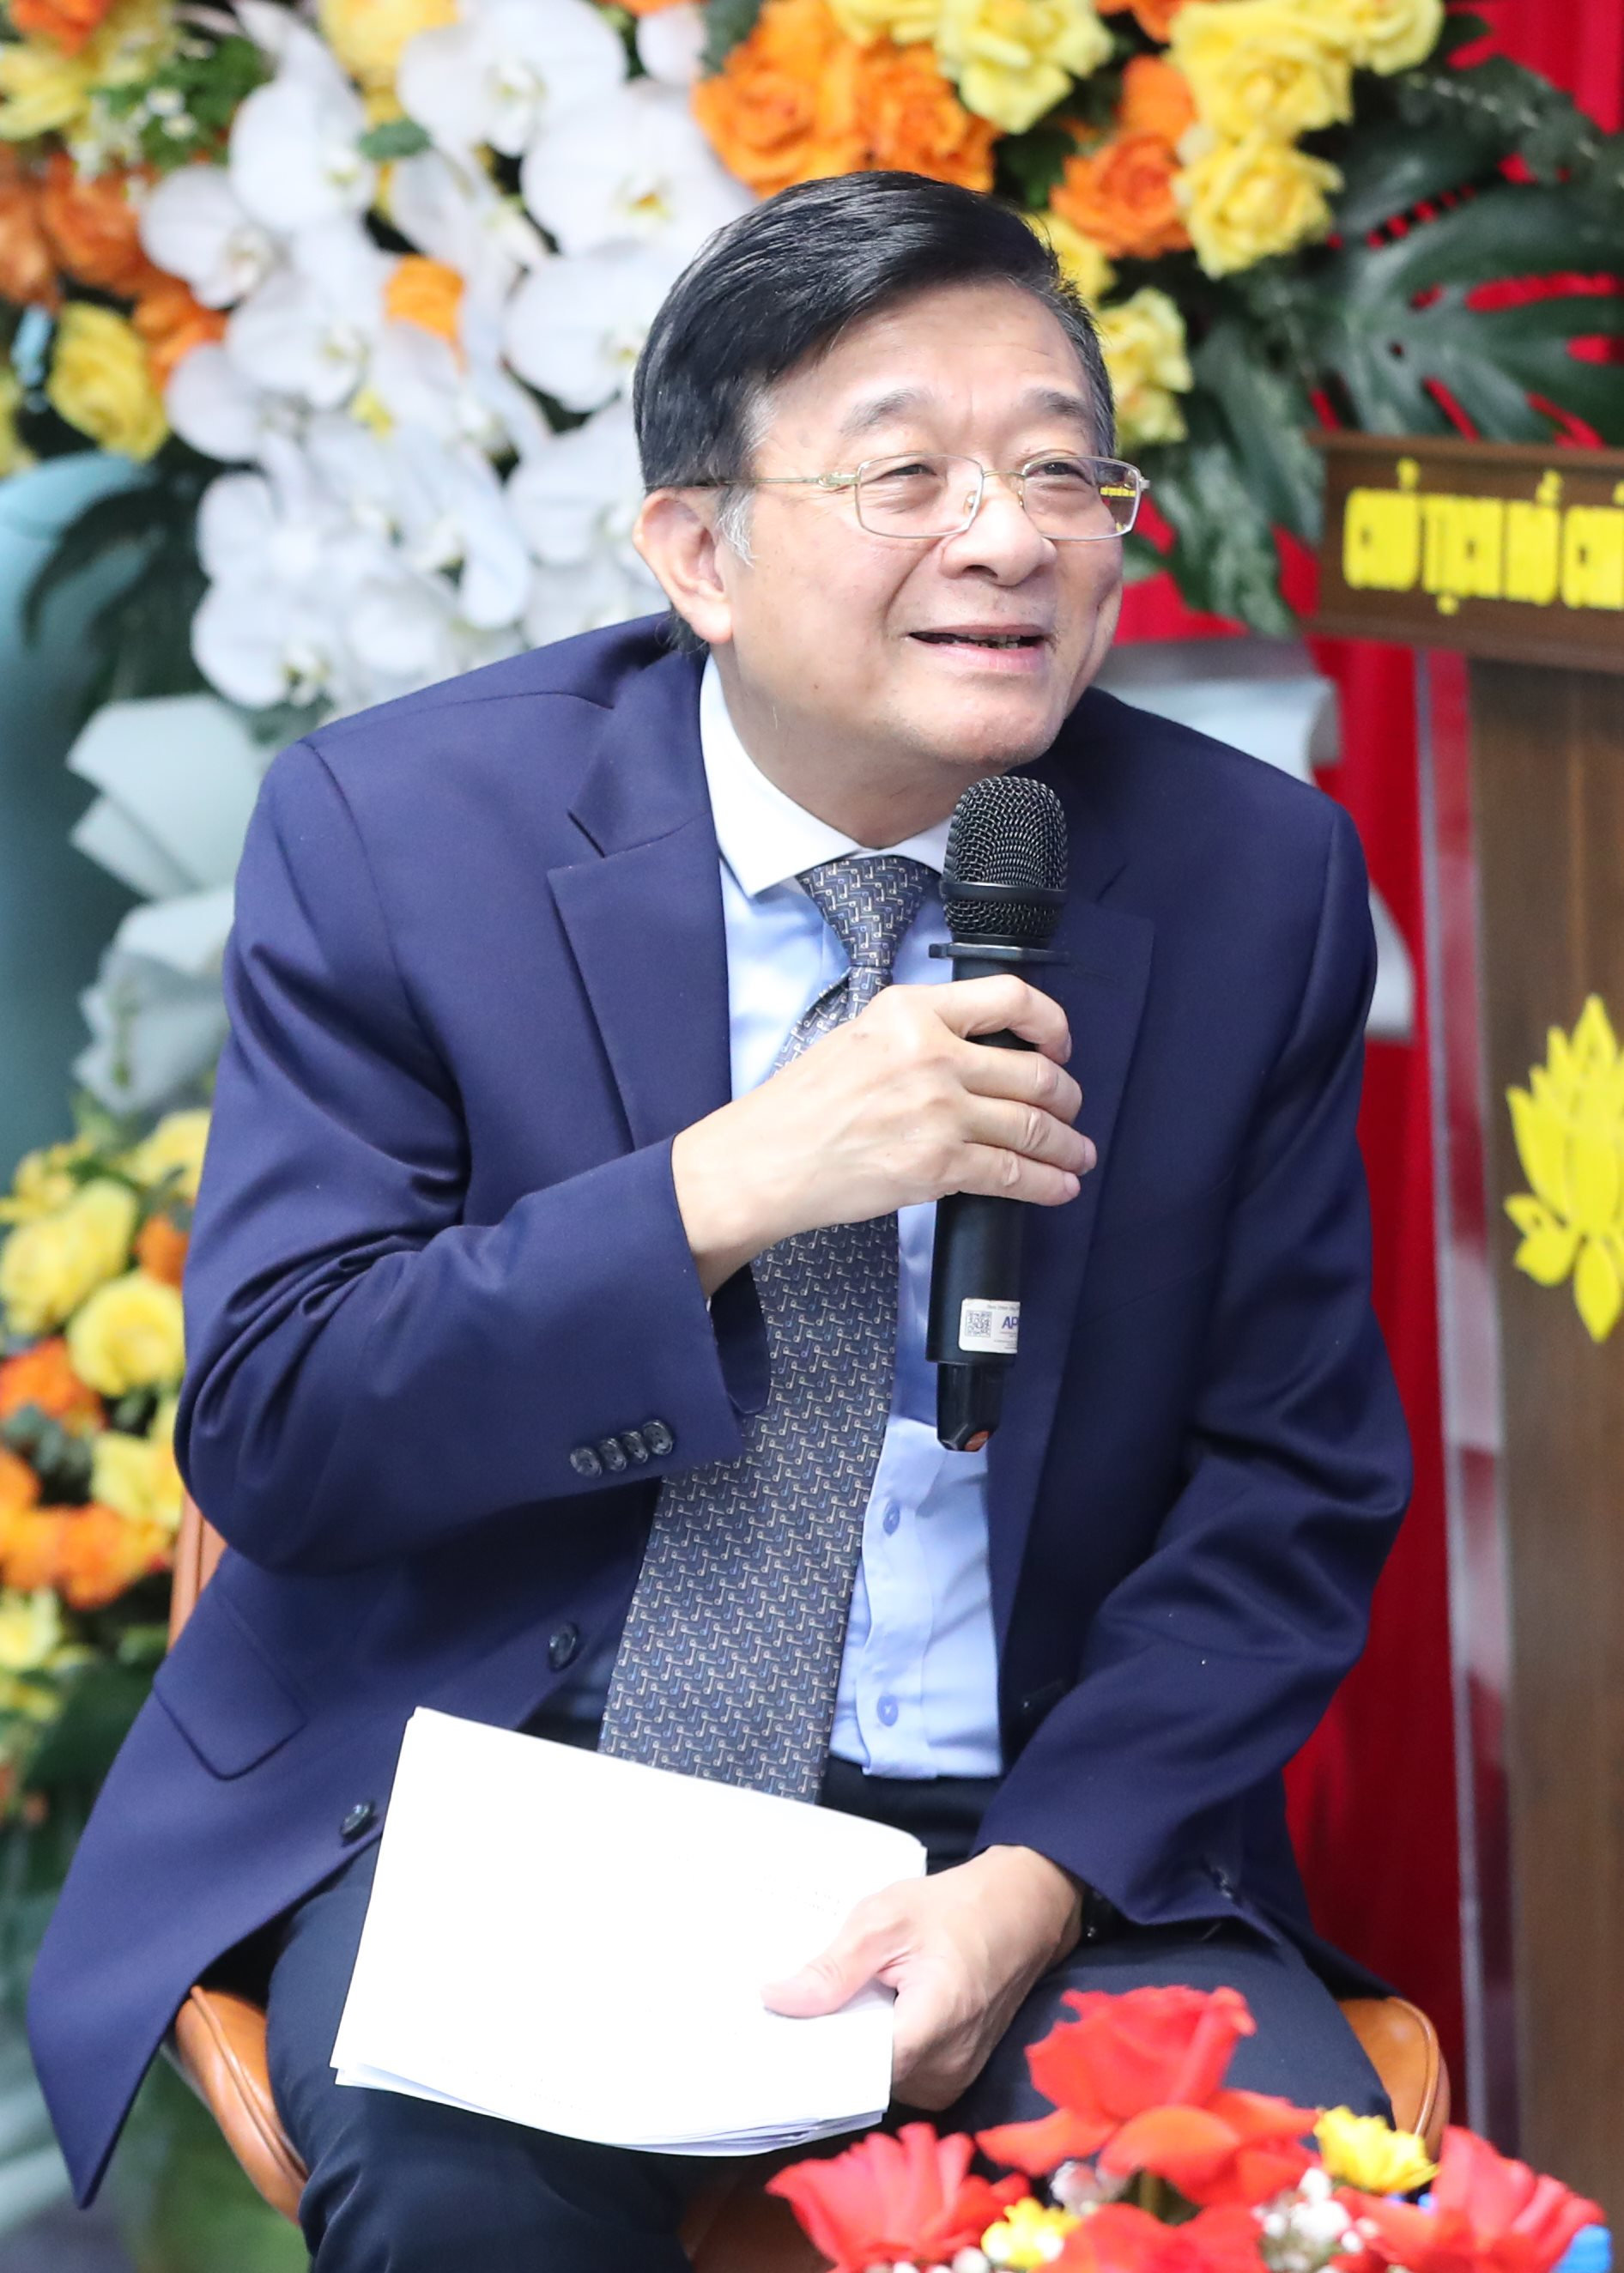
Chia sẻ trong phiên thảo luận tại toạ đàm “Nợ xấu trong bối cảnh mới”, TS. Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) nhấn mạnh: “Nợ xấu trong phạm vi cho phép là có thể chấp nhận được, song khi vượt ngưỡng sẽ trở thành vấn đề cần được xem xét nghiêm túc. Khi nợ xấu phát sinh, điều cốt lõi đặt ra là phải xác định rõ quyền của chủ nợ và trách nhiệm của bên đi vay”.
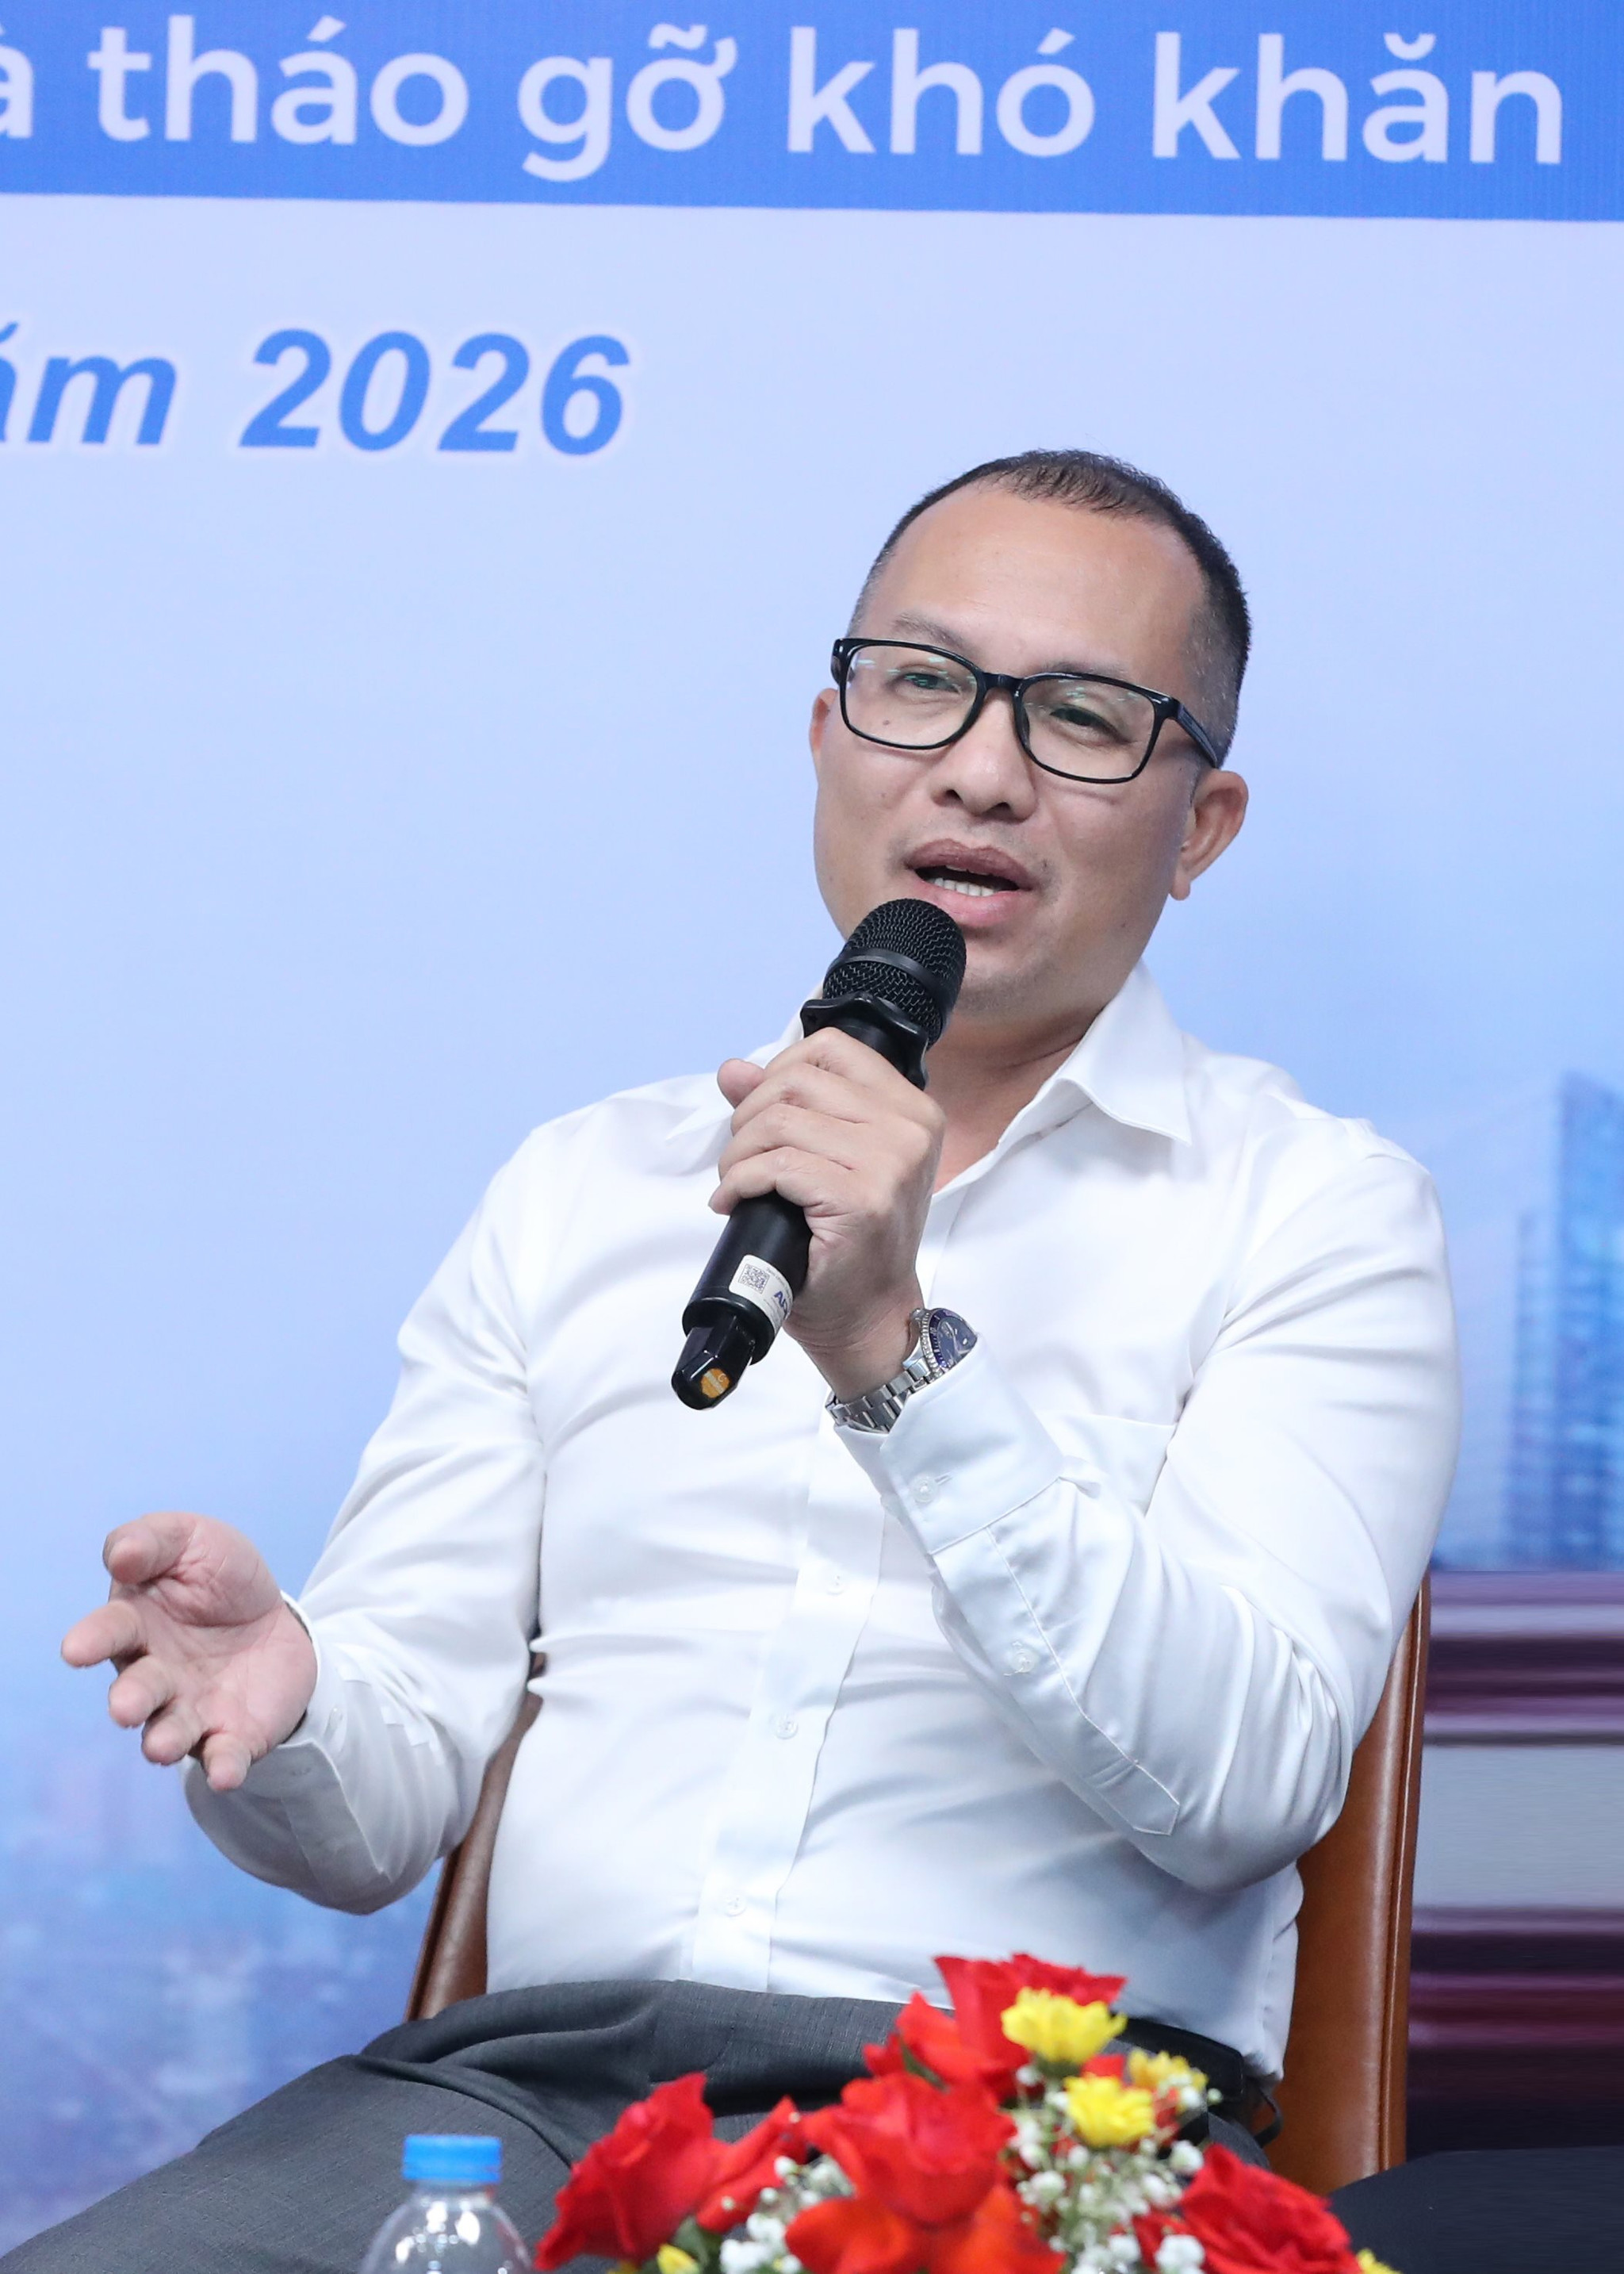
Thực tế tại các ngân hàng thương mại, việc xử lý nợ vẫn đang đối mặt với nhiều rào cản. Ông Nguyễn Ngọc Tuyên, Giám đốc Tố tụng Xử lý nợ Ngân hàng Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) chia sẻ, ngân hàng hiện vẫn đang xử lý nợ theo cách truyền thống, tức là luân chuyển qua nhiều phòng, ban và biện pháp nội bộ, không thông qua AMC, dẫn đến thời gian kéo dài qua các khâu tòa án, thi hành án. Trước thực tiễn này, đại diện SHB cho rằng: “Trước đây, mua bán nợ chỉ được xem là một giải pháp hỗ trợ, mang tính tham khảo trong xử lý nợ xấu. Tuy nhiên, trong bối cảnh hiện nay, cần đẩy mạnh và xác định đây là giải pháp trọng tâm nhằm nâng cao hiệu quả xử lý nợ của nền kinh tế”.
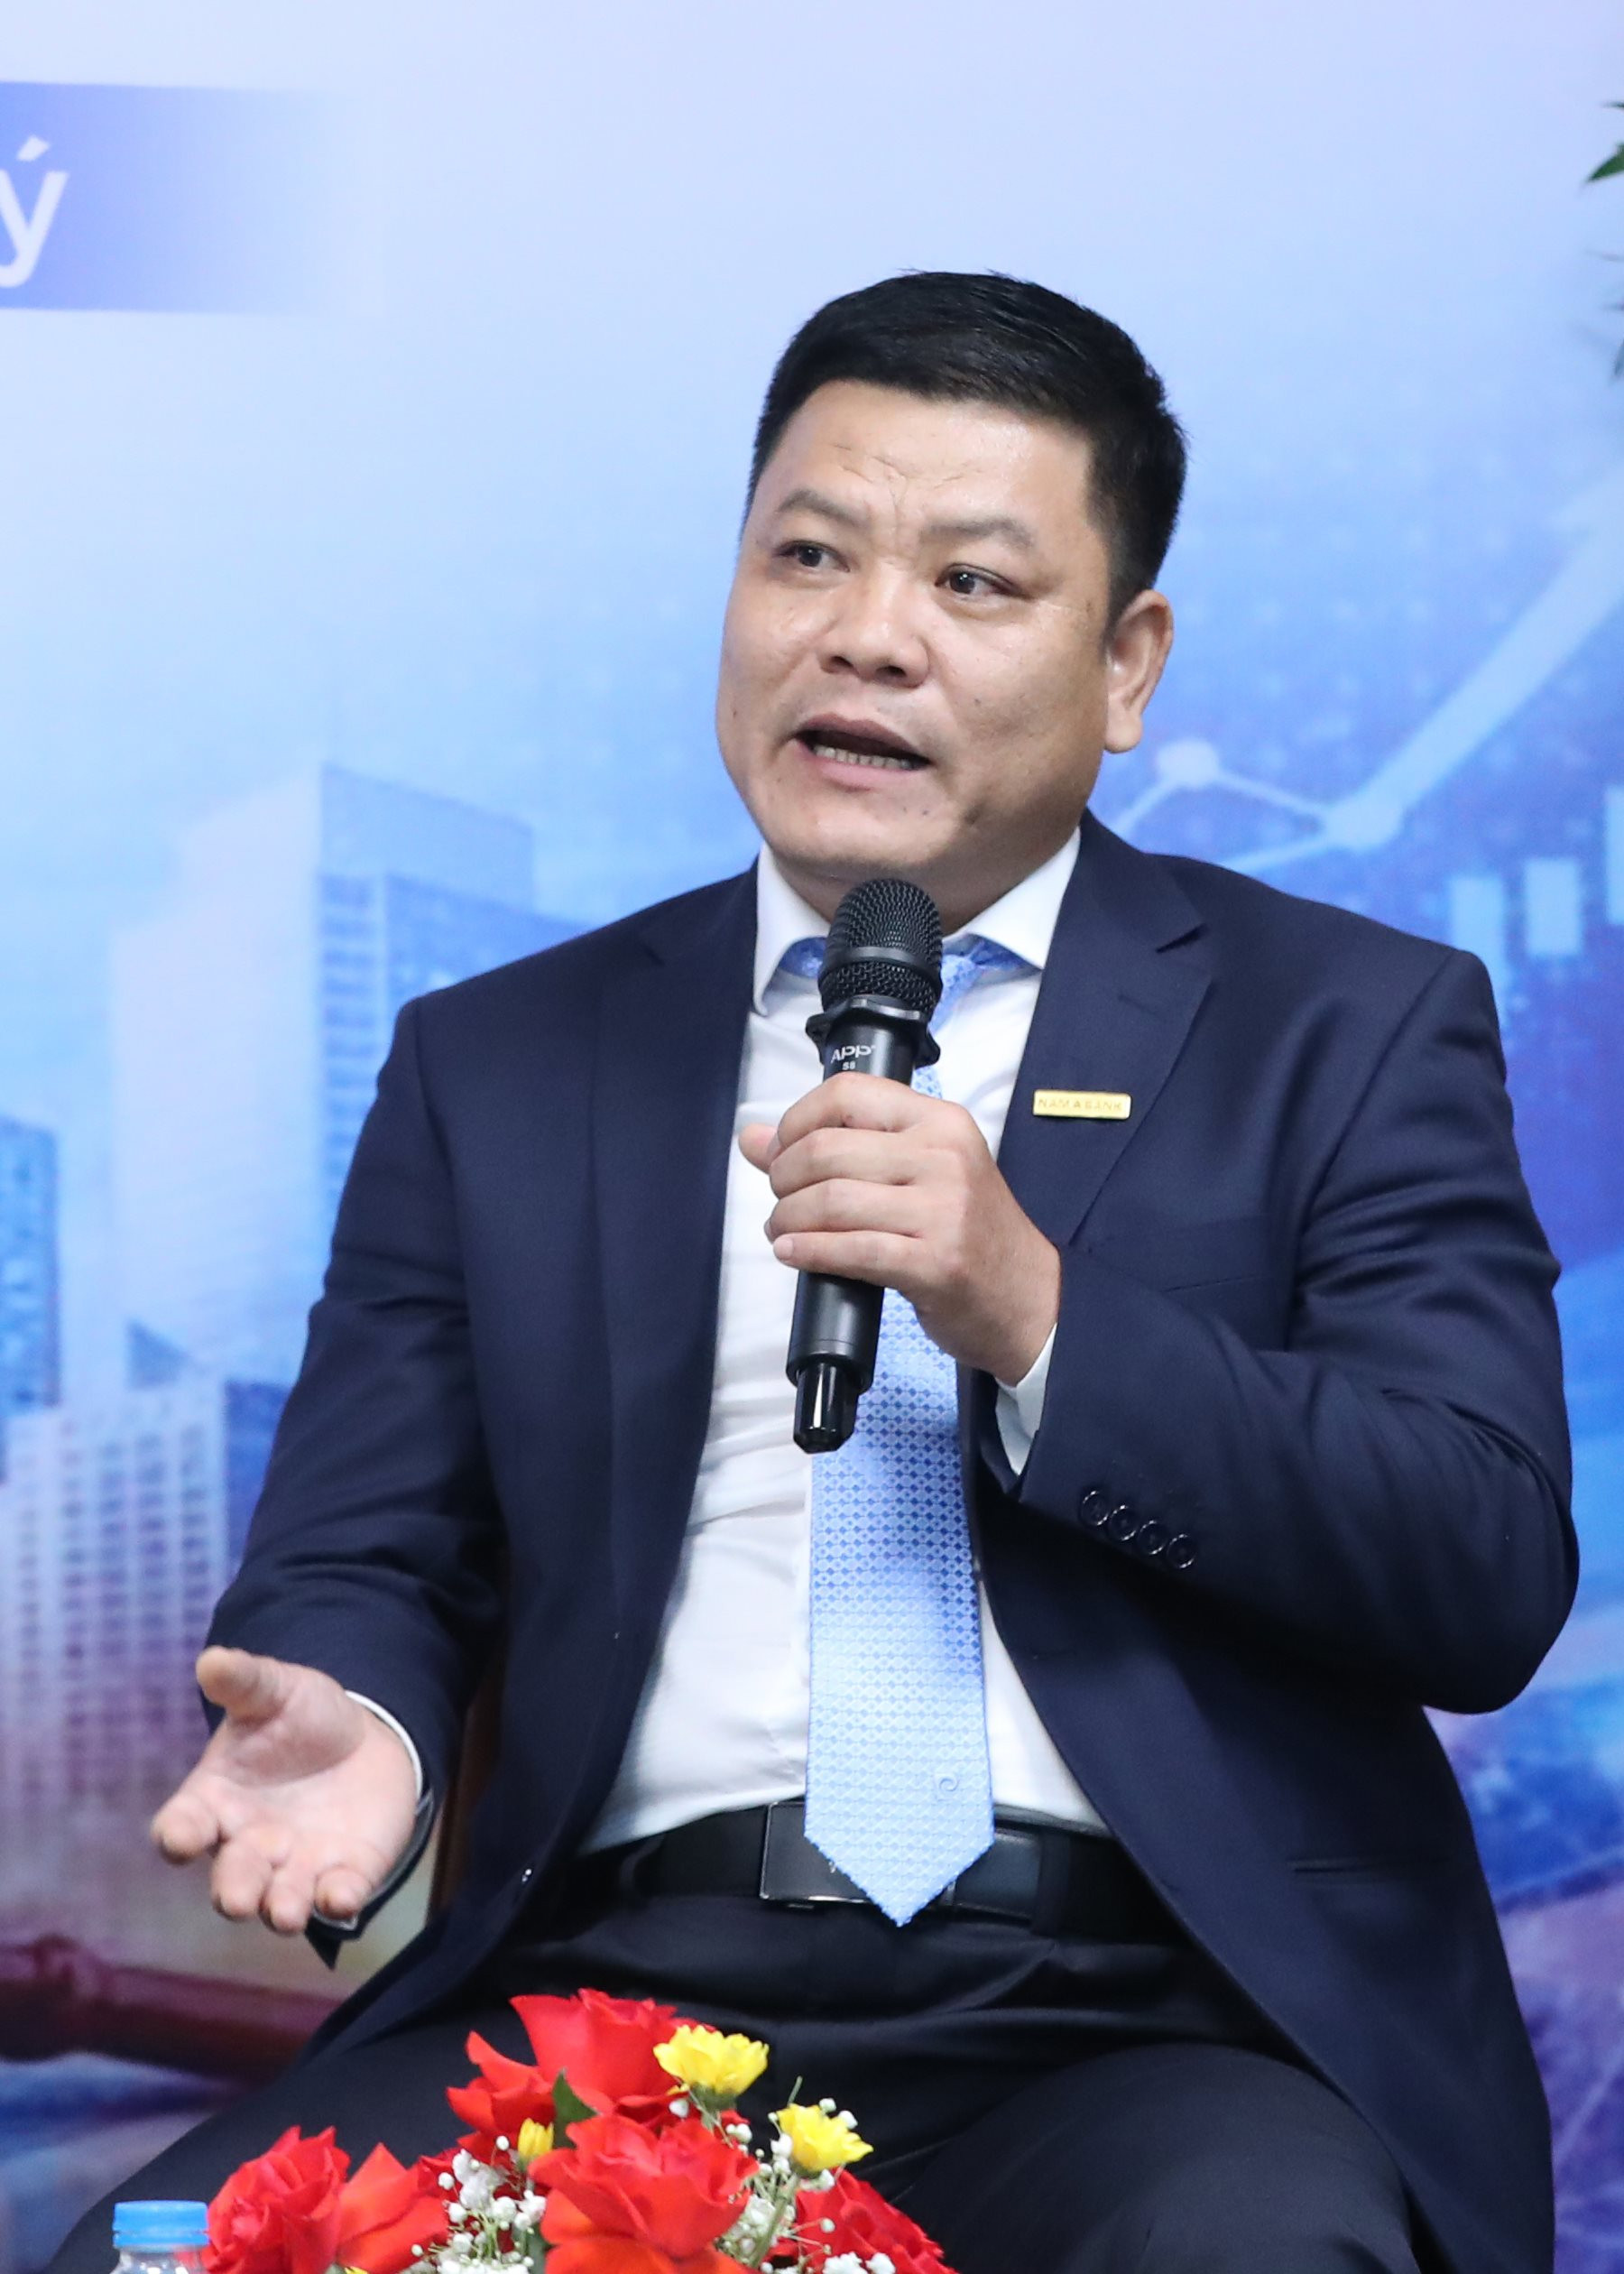
Đồng quan điểm, ông Hoàng Trọng Trường, Phó Chủ nhiệm CLB Xử lý nợ, Tổng Giám đốc Công ty AMC Nam A Bank, chỉ ra rằng, dù các quy định pháp lý, xử lý tài sản và thị trường có mối quan hệ mật thiết, nhưng pháp lý vẫn là yếu tố dẫn dắt: “Nếu tháo gỡ được các vướng mắc pháp lý thì những khó khăn của hai lĩnh vực còn lại cũng sẽ được giải quyết”.
Đại diện Nam A Bank cũng chỉ ra, hiện nay, thị trường mua bán nợ và tài sản xử lý nợ ở Việt Nam vẫn còn rất hạn chế, chưa hình thành được một “sân chơi” đúng nghĩa, nơi các bên có thể dễ dàng tìm kiếm và giao dịch. Ngay cả khi các ngân hàng đưa nợ ra chào bán, số lượng nhà đầu tư quan tâm và tham gia mua vẫn còn khiêm tốn.
Đi sâu vào các rào cản pháp lý, bà Nguyễn Thị Phương, Chủ nhiệm Câu lạc bộ Pháp chế Ngân hàng, Hiệp hội Ngân hàng Việt Nam đã liệt kê 3 điểm nghẽn lớn mà các ngân hàng đang gặp phải. Đầu tiên là sự hạn chế trong việc áp dụng thủ tục tố tụng rút gọn.
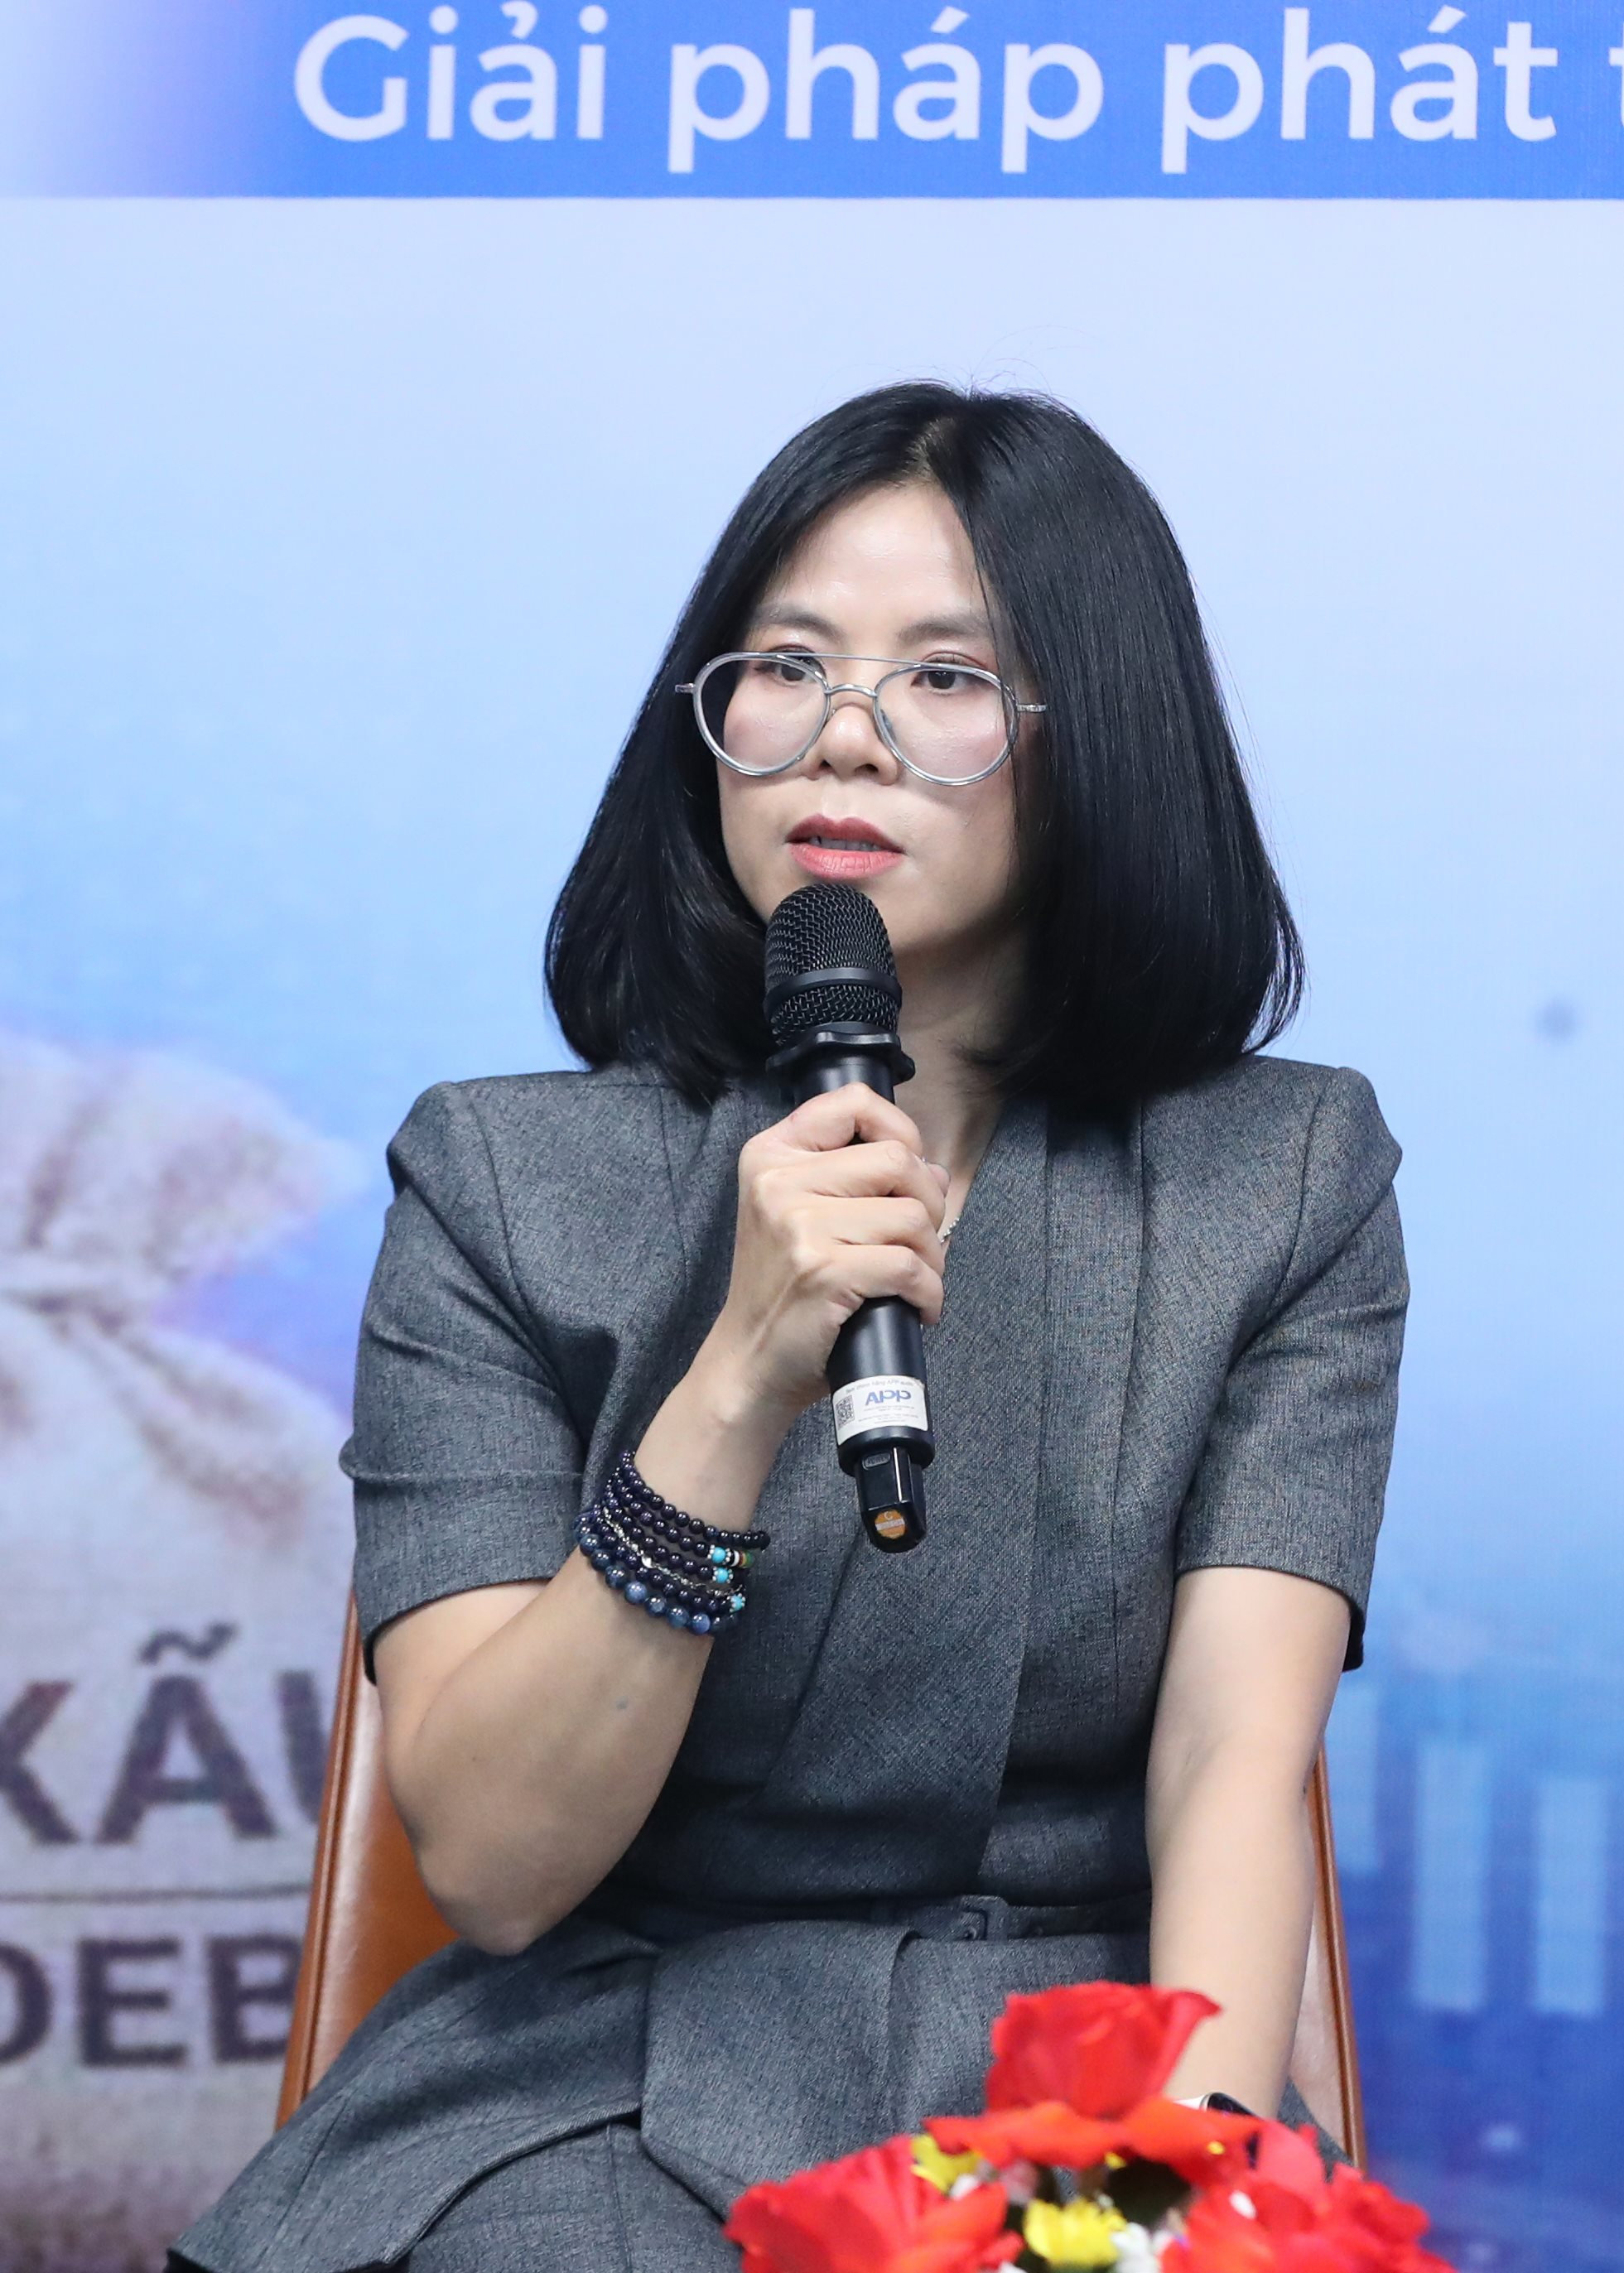
Bà Nguyễn Thị Phương thẳng thắn nhìn nhận: “Mặc dù Nghị quyết 42/2017/QH14 tại thời điểm ban hành đã đưa ra hai chính sách đột phá, gồm quyền thu giữ tài sản bảo đảm và thủ tục tố tụng rút gọn, nhưng trên thực tế, quy định tố tụng rút gọn chưa giải quyết được những điểm nghẽn và bất cập đặt ra. Thực tiễn triển khai cho thấy hiệu quả cực kỳ hạn chế. Đơn cử, tại Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), trong suốt hơn 7 năm thực hiện Nghị quyết 42/2017/QH14, chưa có bất kỳ tranh chấp nào liên quan đến nợ xấu được giải quyết theo thủ tục tố tụng rút gọn”. Nguyên nhân được chỉ ra là do sự “vênh” nhau giữa các quy định của Luật Các TCTD và Bộ luật Tố tụng Dân sự.
Điểm nghẽn thứ hai là việc bảo vệ quyền lợi của chủ nợ chưa được thực hiện "tròn trịa", khi các cơ quan tố tụng thường xem xét quá kỹ lịch sử tài sản, thay vì thừa nhận hợp đồng thế chấp đã công chứng là chứng cứ không cần chứng minh.
Cuối cùng là sự thiếu hụt công cụ pháp lý để xử lý các tài sản dở dang, dự án đang hình thành trong tương lai.
Vai trò kiến tạo của VAMC và yêu cầu kỷ luật thị trường
Tại phiên thảo luận, các diễn giả đã trao đổi chuyên sâu về điều kiện để vận hành thị trường mua bán nợ thực chất tại Việt Nam.
Ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên VAMC, Chủ nhiệm Câu lạc bộ Xử lý nợ khẳng định, VAMC là một thể chế mang tính chất doanh nghiệp nhưng thực hiện nhiệm vụ chính trị, không vì mục tiêu lợi nhuận và đóng vai trò kiến tạo thị trường.
Tuy nhiên, để sàn giao dịch nợ hoạt động hiệu quả, cần phải kích thích được phía "cầu", mà muốn vậy thì nhà đầu tư phải thấy được khả năng hiện thực hóa lợi nhuận trong thời gian hợp lý. Do đó đặt ra yêu cầu để kích thích thị trường cần chấp nhận mức chiết khấu hợp lý, tạo điều kiện cho nhà đầu tư tham gia xử lý và hiện thực hóa lợi nhuận trong vòng 2-3 năm, nhất là trong bối cảnh thủ tục rút gọn và công tác thi hành án còn kéo dài.
Mặt khác, ông Trần Trung Dũng chỉ ra một nghịch lý đang cản trở việc mua bán nợ dưới giá trị gốc: “Nghị quyết 42/2017/QH14 và Luật Các tổ chức tín dụng đã cho phép các tổ chức tín dụng bán nợ dưới giá gốc. Tuy nhiên, các quy định liên quan nhằm bảo vệ cán bộ tín dụng khi tham gia giao dịch vẫn chưa đầy đủ và rõ ràng. Các vấn đề liên quan đến quản lý tài sản công, thanh tra, kiểm tra và giám sát khiến việc triển khai còn thận trọng. Điều này dẫn đến tình trạng nhu cầu thị trường có, nhưng còn xung đột lợi ích, một bên mong muốn lợi nhuận, trong khi bên kia lo ngại rủi ro trách nhiệm. Vì vậy, tiến trình gặp gỡ giữa người mua và người bán trên thị trường còn chậm trễ”.
Đặc biệt, ông Trần Trung Dũng nhấn mạnh đến vấn đề thiếu kỷ luật thị trường từ phía người vay: “Thực tế cho thấy, có rất nhiều khách hàng với tỷ lệ lớn thiếu ý thức kỷ luật thị trường. Dù các khoản vay được thiết lập đầy đủ, tuân thủ nguyên tắc “có vay, có trả”, có tài sản thế chấp và đăng ký bảo đảm hợp pháp, nhưng trong quá trình xử lý nợ, nhiều trường hợp tìm cách kéo dài thời gian giải quyết, tạo ra các tình huống gây khó khăn. Thậm chí, có dấu hiệu tẩu tán tài sản hoặc thiếu hợp tác với các bên liên quan”.
Đại diện VAMC nhấn mạnh, nợ xấu một phần xuất phát từ những biến động khách quan của kinh tế thị trường. Tuy nhiên, một tỷ lệ không nhỏ lại bắt nguồn từ sự thiếu minh bạch và kỷ luật thị trường, dẫn đến tình trạng chây ì trong nghĩa vụ trả nợ và khiến nợ xấu tích tụ theo thời gian. Do đó, điều kiện tiên quyết để hình thành và phát triển thị trường mua bán nợ là phải có hành lang pháp lý bảo vệ những chủ thể tham gia thị trường. Khi pháp lý được hoàn thiện, thị trường sẽ vận hành hiệu quả.
Cũng theo ông Trần Trung Dũng, trước đây, hoạt động xử lý nợ được thực hiện đơn lẻ bởi từng tổ chức tín dụng. Hiện nay, thông qua Hiệp hội Ngân hàng Việt Nam, Câu lạc bộ Xử lý nợ đã được thành lập, góp phần tăng cường phối hợp trong toàn ngành. VAMC cũng đã tiếp cận được dữ liệu liên quan đến nợ xấu, tạo điều kiện chủ động kết nối với các tổ chức tín dụng.
Đặc biệt, trong thời gian gần đây, VAMC đã làm việc với Tập đoàn Quản lý tài sản Hàn Quốc (KAMCO). Hai bên đã cơ bản thống nhất việc chuyển giao công nghệ, hỗ trợ nâng cấp trang thông tin điện tử, ứng dụng công nghệ tra cứu, niêm yết khoản nợ và chuyển giao hệ thống đấu giá trực tuyến.
Bên cạnh đó, ông Trần Trung Dũng nhấn mạnh thêm, cần nâng cao tính minh bạch và chuẩn hóa thông tin thị trường. Hiện nay, dữ liệu về nợ xấu đang từng bước được hoàn thiện, dữ liệu về tài sản bảo đảm cũng đang được chuẩn hóa. Trong thời gian tới, các cơ sở dữ liệu về giá trị tài sản sẽ được liên thông, góp phần tăng tính minh bạch và hiệu quả của thị trường.
“Trong bối cảnh hiện nay, ngành Ngân hàng gặp nhiều khó khăn trong huy động nguồn lực, trong khi nhu cầu tín dụng cao. Nếu không thu hút được các nhà đầu tư nước ngoài, việc xử lý nợ xấu và tái cơ cấu tài sản sẽ gặp nhiều trở ngại. Do đó, việc hoàn thiện cơ chế, chính sách nhằm thu hút nguồn lực quốc tế là hết sức cần thiết”, ông Trần Trung Dũng nhấn mạnh.
Ngoài ra, đại diện VAMC cũng bày tỏ lo ngại về áp lực xử lý nợ trong thời gian tới: “Các con số đang phản ánh thực trạng đáng quan ngại. Tốc độ xử lý nợ xấu không theo kịp tốc độ gia tăng của nợ xấu. Với nguồn lực hữu hạn, nếu không tìm cách khơi thông nguồn lực và nâng cao năng suất cho lực lượng xử lý nợ thì sẽ không thể đáp ứng kịp yêu cầu đặt ra”.
Từ thực tiễn đó, ông Trần Trung Dũng cho rằng, việc trao công cụ cho VAMC không phải là ưu đãi, mà là cơ chế ưu tiên, tương tự như “xe cấp cứu cần được nhường đường để có thể di chuyển nhanh và xử lý kịp thời”. Ông Dũng đồng thời bày tỏ kỳ vọng, VAMC sẽ được nhìn nhận đầy đủ về vai trò, chức năng và nhiệm vụ, qua đó được trao thêm thẩm quyền và công cụ cần thiết để phối hợp cùng ngành Ngân hàng trong giai đoạn phát triển sắp tới.
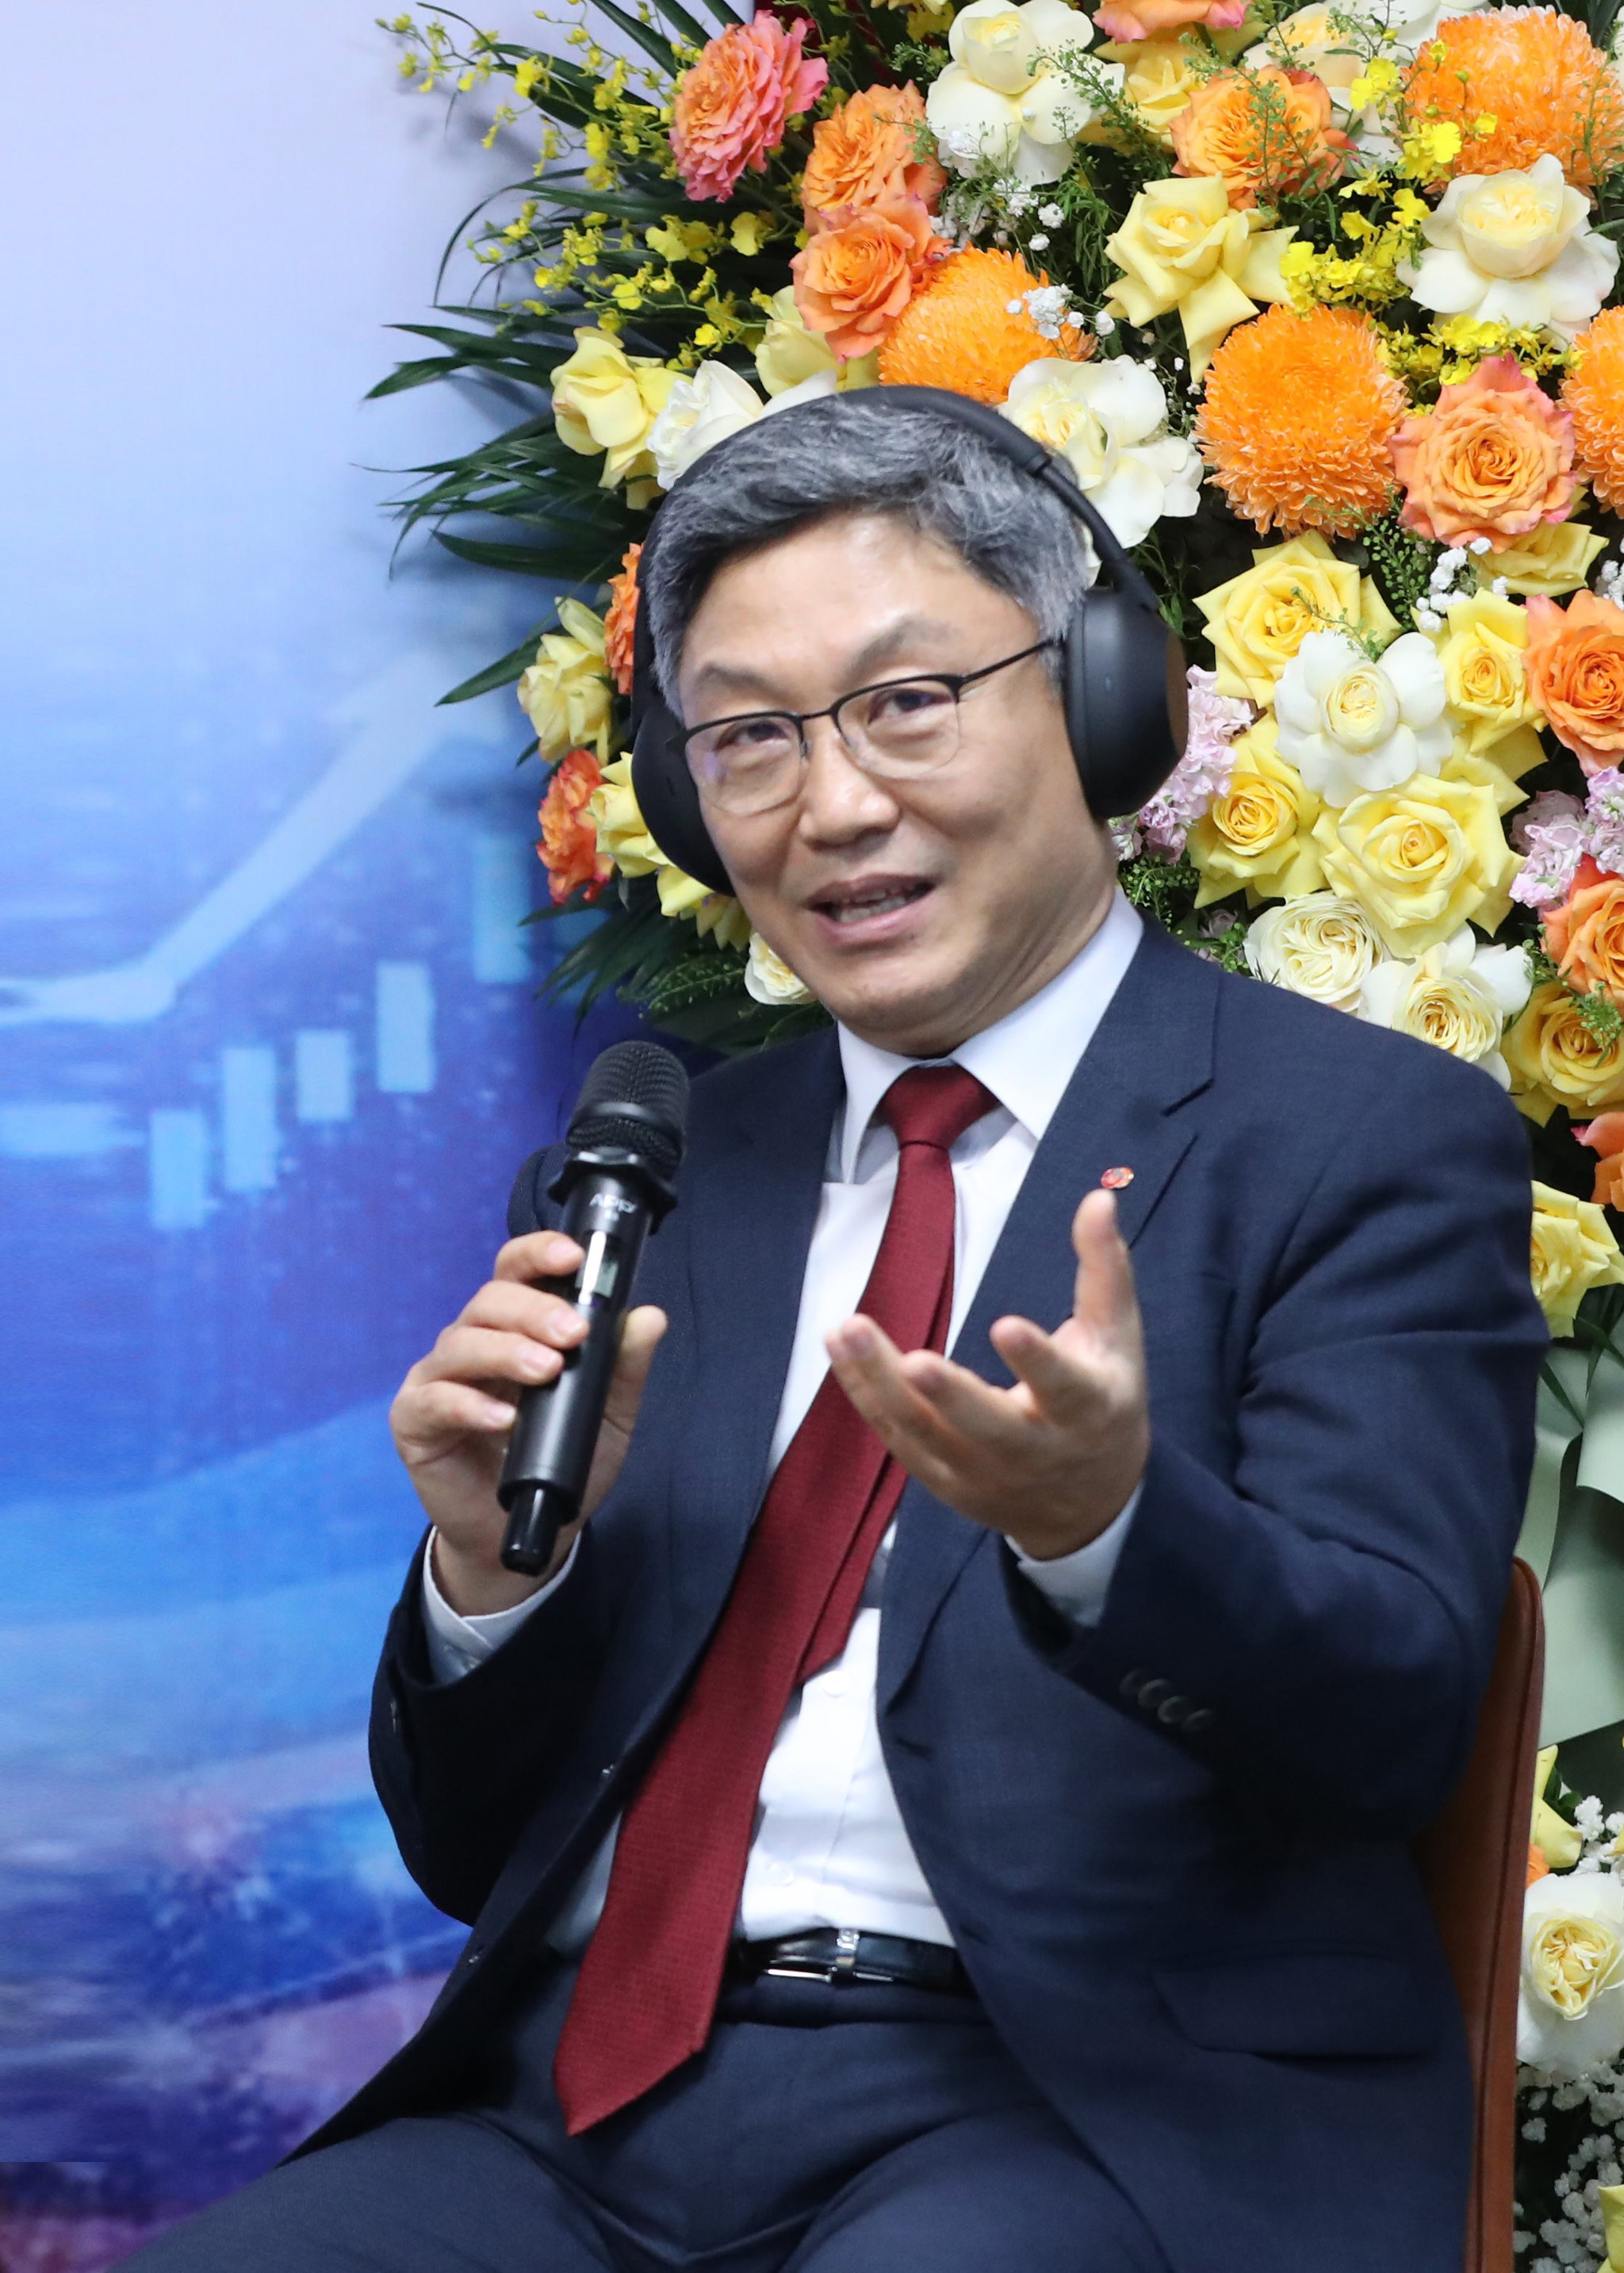
Đồng quan điểm trên, ông Moon Youngso, Tổng Giám đốc Công ty Welcome DTC nhấn mạnh, Việt Nam cần ưu tiên nâng cao vai trò và quyền hạn của định chế trung tâm như VAMC. Khi đơn vị này có đủ nguồn lực tài chính và quyền hạn để xử lý nợ hiệu quả, thị trường sẽ tự khắc hình thành, thu hút nhà đầu tư tư nhân và nước ngoài, giúp các ngân hàng bán nợ nhanh hơn với giá tốt hơn.
Về phía Hiệp hội Ngân hàng Việt Nam, TS. Nguyễn Quốc Hùng khẳng định, Hiệp hội sẽ tổng hợp các nhóm vướng mắc thực tiễn từ các tổ chức tín dụng để kiến nghị lên các cơ quan chức năng nhằm tháo gỡ các rào cản về khung khổ pháp, áp dụng các biện pháp nghiêm minh nhằm thiết lập kỷ luật thị trường.
“Công tác xử lý và thu hồi nợ xấu là một nhiệm vụ hết sức quan trọng, nhằm tạo ra nguồn lực để dòng vốn được quay vòng, hỗ trợ doanh nghiệp, đồng thời góp phần bảo đảm an toàn hệ thống ngân hàng. Hiệp hội Ngân hàng cũng như Câu lạc bộ Xử lý nợ cam kết sẽ đồng hành cùng VAMC hoàn thành tốt nhiệm vụ được giao. Hy vọng rằng, trong thời gian tới, sau khi đề án tái cơ cấu VAMC được triển khai, đơn vị này sẽ trở thành “điểm tựa” quan trọng trong việc phát triển thị trường mua bán nợ theo cơ chế thị trường, hỗ trợ xử lý nợ xấu hiệu quả, qua đó tạo niềm tin để các tổ chức tín dụng yên tâm giao phó trách nhiệm trong quá trình xử lý nợ xấu”, TS. Nguyễn Quốc Hùng bày tỏ.