UBND TP Hà Nội đang lấy ý kiến người dân về dự thảo nghị quyết quy định mức vay, lãi suất cho vay đối với người nghèo, các đối tượng chính sách và đặc thù từ nguồn vốn ngân sách địa phương ủy thác qua Ngân hàng Chính sách xã hội (NHCSXH) trên địa bàn.
Theo dự thảo, TP Hà Nội đề xuất giảm lãi suất vay từ 6,6%/năm hiện nay xuống còn 4,8%/năm cho ba nhóm đối tượng chính.
Mức 4,8%/năm áp dụng với người vay vốn chương trình tín dụng để mua, thuê mua nhà ở xã hội, nhà ở lực lượng vũ trang; hộ nghèo, hộ cận nghèo xây dựng hoặc sửa chữa nhà ở; học sinh, sinh viên vay vốn học tập; lao động đi làm việc ở nước ngoài.
Đối với hộ mới thoát nghèo, người vay vốn chương trình tín dụng hỗ trợ tạo việc làm, duy trì và mở rộng việc làm… sẽ áp dụng mức lãi suất 6,6%/năm. Các cơ sở sản xuất, kinh doanh vay vốn theo chương trình hỗ trợ đào tạo, mở rộng việc làm được đề xuất mức lãi suất 6%/năm.
Theo TP Hà Nội, trong giai đoạn 2026 - 2030, tổng nhu cầu vay vốn trên địa bàn thành phố là 641.800 người dân, tương ứng với tổng kinh phí dự kiến từ 55.900 - 83.000 tỉ đồng.
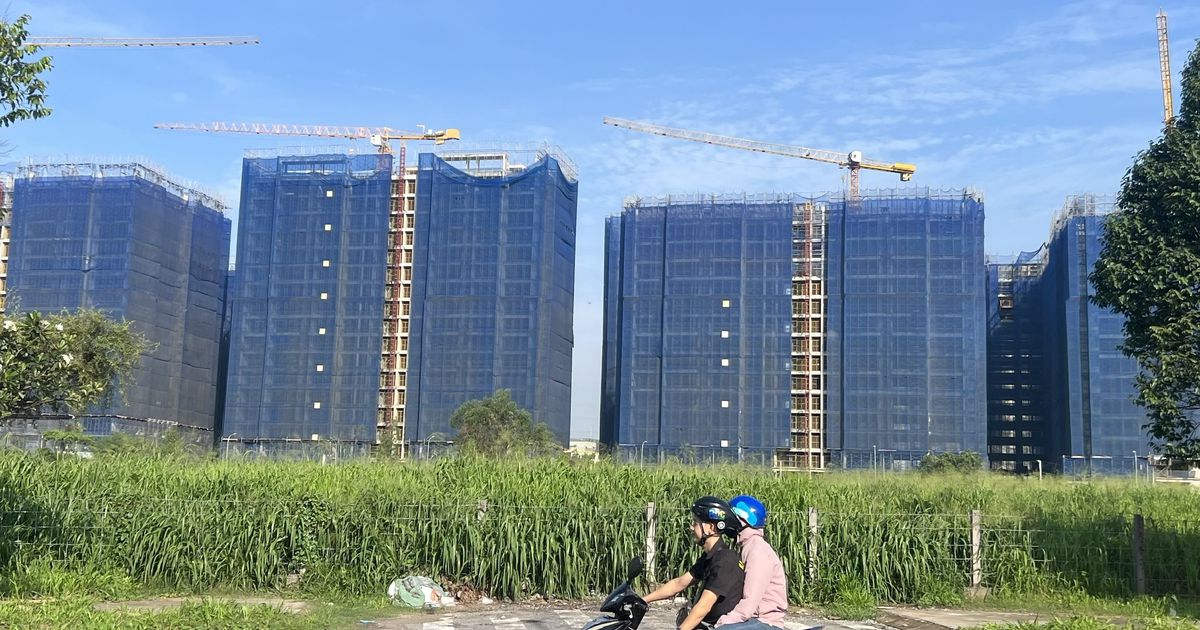
Năm 2025, Hà Nội được Thủ tướng giao chỉ tiêu hoàn thành 4.670 căn NOXH. Qua kiểm tra thực tế, Bộ Xây dựng đánh giá thành phố có thể hoàn thành vượt chỉ tiêu với hơn 4.700 căn của 6 dự án, tập trung ở các quận, huyện vùng ven như Bắc Từ Liêm, Long Biên, Đông Anh và Mê Linh (cũ).
Liên quan đến lãi suất cho vay khi mua nhà ở xã hội, hiện Bộ Xây dựng cũng đang lấy ý kiến đối với dự thảo nghị định thay thế Nghị định 100/2015 về phát triển và quản lý nhà ở xã hội, trong đó đề xuất điều chỉnh quy định về điều kiện thu nhập và lãi suất vay mua, thuê mua nhà ở xã hội.
Theo dự thảo Nghị định của Bộ Xây dựng, các đối tượng thụ hưởng gồm người có thu nhập thấp tại khu vực đô thị; công nhân, người lao động tại doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã trong và ngoài khu công nghiệp; cán bộ, công chức, viên chức theo quy định pháp luật.
Bộ Xây dựng đề xuất giảm lãi suất vay mua nhà ở xã hội thông qua Ngân hàng Chính sách xuống còn 5,4%/năm (thay vì 6,6%/năm hiện hành).
Về điều kiện thu nhập, với trường hợp người đứng đơn chưa kết hôn, đã ly hôn nhưng chưa tái hôn hoặc được xác nhận độc thân, mức thu nhập tối đa là 20 triệu đồng/tháng. Nếu người đứng đơn đã kết hôn, tổng thu nhập của cả hai vợ chồng không vượt quá 40 triệu đồng/tháng. Trường hợp độc thân hoặc đơn thân nuôi con dưới tuổi thành niên, mức thu nhập tối đa được quy định là 30 triệu đồng/tháng.
Thực trạng 3 chương trình tín dụng nhà ở xã hội
Theo Phó Thống đốc Ngân hàng Nhà nước Phạm Quang Dũng, hiện Ngân hàng Nhà nước được giao thực hiện 3 chương trình tín dụng liên quan đến việc phát triển nhà ở xã hội. Cụ thể, với chương trình 120.000 tỷ đồng, đến nay có 9 ngân hàng đăng ký tham gia với số tiền 145.000 tỷ đồng, cao hơn hạn mức 120.000 tỷ đồng.
Chương trình thứ hai đang triển khai là tín dụng cho người dưới 35 tuổi. Chương trình thứ ba cho vay nhà ở xã hội theo Nghị định số 100/2024/NĐ-CP (ngày 26-7-2024) của Chính phủ quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội (mức cho vay tối đa 80% giá trị hợp đồng mua, thuê mua nhà ở xã hội, lãi suất tương đương lãi suất cho vay hộ nghèo).
Riêng với gói tín dụng 120.000 tỷ đồng, Ngân hàng Nhà nước đã 6 lần yêu cầu các tổ chức tín dụng hạ lãi suất cho vay, từ mức 8,7%/năm ban đầu xuống còn 6,4%/năm cho chủ đầu tư và 5,9%/năm cho người vay mua nhà, thậm chí thấp hơn cả mức cho vay hộ nghèo (khoảng 6,6%/năm).
Về kết quả, các ngân hàng thương mại cam kết giải ngân 8.300 tỷ đồng cho 41 dự án nhà ở xã hội, tức mới đạt khoảng 5,7%. Ngoài ra, Ngân hàng Chính sách xã hội có dư nợ cho vay nhà ở xã hội theo Nghị định 100 đạt con số hơn 19.000 tỷ đồng.
Được biết, 9 ngân hàng tham gia chương trình tín dụng dành cho nhà ở xã hội trị giá 145 nghìn tỷ bao gồm: Agribank, VietinBank, Vietcombank, BIDV, HDBank, VPBank, Techcombank, TPBank và MB. Theo đó, các ngân hàng này có chính sách ưu đãi riêng đối với người dưới 35 tuổi khi vay tiền mua nhà ở xã hội với lãi suất ưu đãi, phổ biến thấp hơn 1%/năm so với lãi suất cho vay trung - dài hạn bình quân bằng VND của 4 ngân hàng thương mại có vốn nhà nước (Agribank, BIDV, Vietcombank và VietinBank) và theo yêu cầu, chính sách Ngân hàng Nhà nước đặt ra (6 tháng công bố lại lãi suất 1 lần).
Với chương trình ưu đãi cho khách hàng dưới 35 tuổi và người có nhu cầu vay mua, xây/sửa chữa nhà ở, các ngân hàng thương mại đang tham gia tích cực gồm MB, HDBank, BIDV, Sacombank, SHB, ACB….
Đề xuất giảm lãi suất cho vay
Thực tế cho thấy, thời gian qua, tốc độ giải ngân các chương trình tín dụng hỗ trợ phát triển nhà ở xã hội vẫn chưa được đẩy mạnh thực sự, do còn nhiều điểm nghẽn. Nếu chính sách tín dụng chỉ dừng lại ở việc hạ lãi suất mà thiếu cơ chế hỗ trợ triển khai thì rất khó tiếp cận vốn. Việc triển khai nhiều gói vay là tín hiệu tích cực, nhưng nếu không giải quyết gốc rễ từ phía cung thì các chính sách ưu đãi tín dụng cũng khó phát huy hiệu quả.
Các chuyên gia cho rằng, vẫn còn nhiều rào cản trong việc triển khai các chương trình cho vay ưu đãi với nhà ở xã hội. Cụ thể, nguồn cung nhà ở xã hội còn thiếu và chưa phù hợp nhu cầu. Quỹ đất khan hiếm, thủ tục pháp lý phức tạp, lợi nhuận thấp, khiến nhiều chủ đầu tư không mặn mà. Quá trình phê duyệt dự án chậm, chưa tạo ra quy mô sản phẩm đủ lớn để hấp dẫn thị trường. Đó là chưa kể, khó khăn liên quan đến tiêu chí xác định đối tượng vay, bởi mức thu nhập tối đa để được vay là 15 triệu đồng/tháng đối với cá nhân, 30 triệu đồng/tháng đối với hộ gia đình là chưa phù hợp với thực tế tại nhiều địa phương.
Do đó, nhiều chuyên gia kiến nghị Ngân hàng Nhà nước điều chỉnh lại tiêu chí thu nhập, xem xét lại lãi suất cho vay, vì mức 6,6%/năm do Ngân hàng Chính sách xã hội áp dụng cao hơn so với lãi suất cho vay tại một số ngân hàng thương mại.
Về phía người vay, lãi suất cho vay nhà ở xã hội trong gói 120.000 tỷ đồng cũng như tín dụng cho người trẻ dưới 35 tuổi còn cao và chưa ổn định, khiến đa số người có thu nhập thấp khó tiếp cận.
Đề xuất để các gói tín dụng cho vay nhà ở xã hội đến với người vay, các chuyên gia cũng cho rằng, Chính phủ cần cấp vốn cho các ngân hàng thương mại với lãi suất ưu đãi rất thấp, tối đa khoảng 3%/năm, để các ngân hàng cho vay lại với mức khoảng 5%/năm. Hệ thống ngân hàng cần đáp ứng đồng thời 3 yếu tố: Lãi suất ổn định trong dài hạn, thủ tục vay minh bạch và cơ chế giám sát chặt chẽ để ngăn chặn trục lợi. Tức là cần xác định lại mối quan hệ giữa 3 yếu tố vốn - dự án - người vay và quan trọng nữa là rút ngắn quy trình xét duyệt, áp dụng công nghệ số để quản lý hồ sơ, giảm bớt giấy tờ…