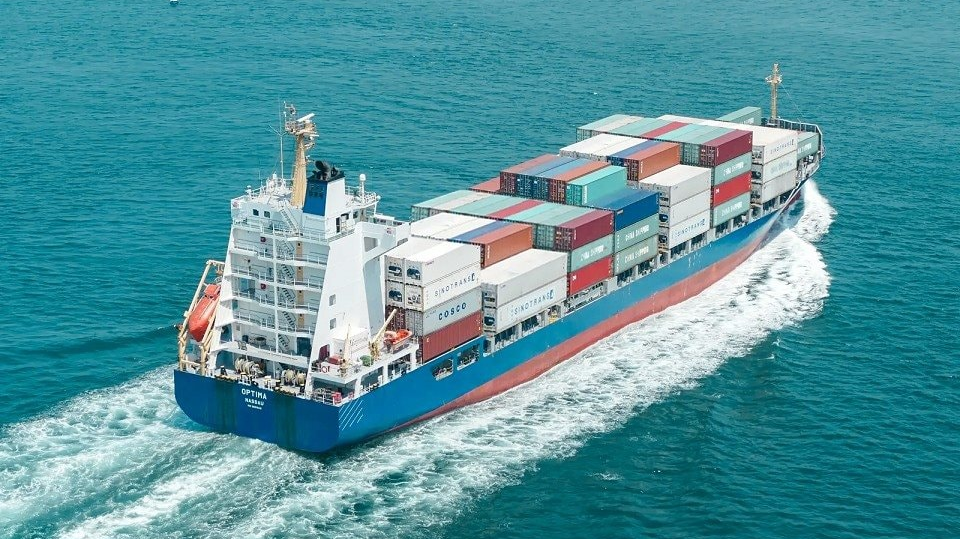
Năm 2026, CTCP Vận tải và Xếp dỡ Hải An (mã: HAH) đặt kế hoạch kinh doanh với tổng sản lượng đạt 1,202 triệu TEU, giảm 16,5% so với cùng kỳ. Doanh thu dự kiến đạt 5.140 tỷ đồng, tăng nhẹ 0,9%, trong khi lợi nhuận công ty mẹ ước đạt 1.250 tỷ đồng, tăng 3,6%.
Theo HAH, kế hoạch này được đánh giá là khá thận trọng trong bối cảnh thị trường vận tải container trong năm 2026 vẫn đối mặt với nhiều thách thức khi nguồn cung tàu tăng nhanh hơn nhu cầu. Lượng tàu đóng mới dự kiến tăng khoảng 4,5% so với năm trước, trong khi việc các tuyến vận tải qua Biển Đỏ và kênh đào Suez dần được khôi phục có thể khiến tình trạng dư cung trở nên rõ nét hơn.
Báo cáo mới đây của Chứng khoán MB (MBS) nhấn mạnh việc sản lượng khai thác dự kiến giảm mạnh đến từ hai nguyên nhân chính. Thứ nhất, HAH dịch chuyển một phần sản lượng cảng sang cảng đối tác để tối ưu chi phí thuê ngoài. Thứ hai, doanh nghiệp chuyển đổi một tàu từ tự vận hành sang cho thuê trong bối cảnh giá cước cho thuê đang ở mức cao.
Theo MBS, động lực chính thúc đẩy tăng trưởng lợi nhuận của HAH trong năm 2026 vẫn đến từ hoạt động cho thuê tàu. Xa hơn, với kế hoạch mở rộng đội tàu cùng triển vọng giá cước tiếp tục tăng trong năm 2027, MBS kỳ vọng lợi nhuận của HAH sẽ quay trở lại tăng trưởng mạnh mẽ trong năm tới.
Giá cước cho thuê tàu neo cao
Đội ngũ phân tích nhận định thị trường vận tải biển đang chứng kiến sự phân kỳ rõ nét. Trong khi giá cước vận tải giao ngay có dấu hiệu hạ nhiệt, giá cước cho thuê định hạn toàn cầu vẫn duy trì nền tảng vững chắc và liên tục thiết lập mặt bằng mới.
Theo MBS, sự chênh lệch này không phải hiện tượng nhất thời, mà xuất phát từ các đứt gãy chuỗi cung ứng kéo dài và sự mất cân đối trong cấu trúc đội tàu toàn cầu. Căng thẳng tại khu vực Trung Đông chưa có tín hiệu chấm dứt đã góp phần giữ giá nhiên liệu ở mức cao, đồng thời khiến triển vọng bình thường hóa tuyến hàng hải qua Biển Đỏ tiếp tục bị trì hoãn.
Trong bối cảnh nhiều hãng tàu phải di chuyển vòng qua Mũi Hảo Vọng, thời gian hải trình bị kéo dài thêm khoảng 20–30%. Để bù đắp lượng công suất bị gián đoạn và duy trì lịch trình, các hãng tàu phải gia tăng thuê tàu gom hàng, feeder, đồng thời chốt các hợp đồng thuê tàu dài hạn. Đây là yếu tố góp phần đẩy giá cước cho thuê tàu toàn cầu đi lên.
Ngoài ra, dù ngành vận tải biển những năm gần đây chứng kiến làn sóng đóng tàu mới, phần lớn đơn hàng lại tập trung vào phân khúc tàu lớn trên 15.000 TEU để phục vụ các tuyến quốc tế đường dài. Ngược lại, lượng tàu đóng mới ở phân khúc dưới 3.000 TEU đang ở mức thấp kỷ lục.
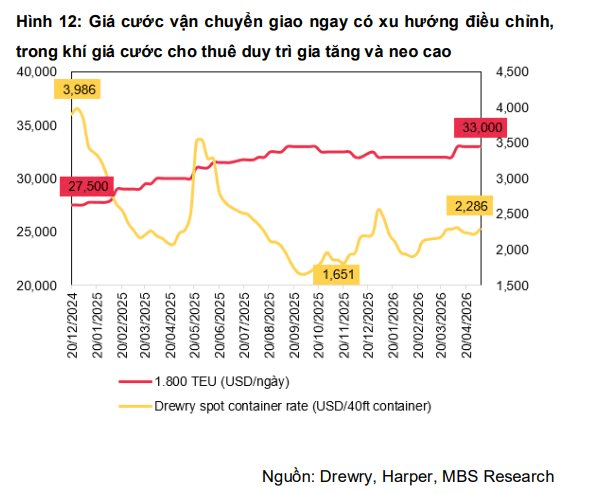
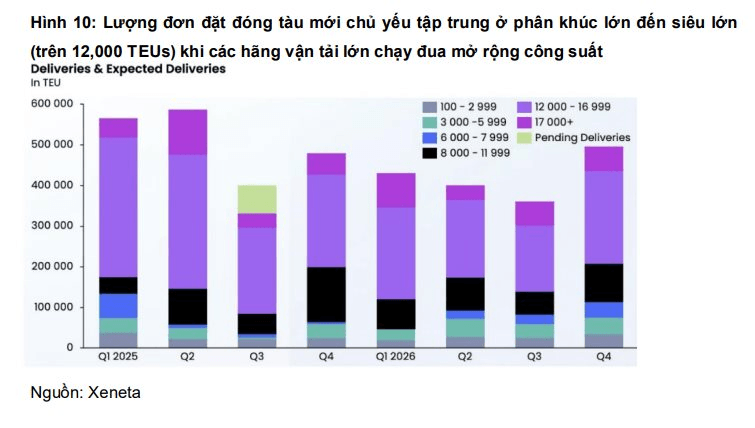
MBS cho rằng chính sự thiếu hụt nguồn cung tàu cỡ nhỏ đã thúc đẩy nhu cầu thuê tàu feeder tăng bền vững. Điều này giúp giá cho thuê định hạn ở các tàu phân khúc 1.000 TEU, 1.700–1.800 TEU và 3.000 TEU tăng cao, đi ngược với xu hướng suy giảm của giá cước giao ngay.
Với bối cảnh trên, MBS đánh giá trong giai đoạn 2026–2027, giá cước cho thuê tàu ở phân khúc 1.000–3.000 TEU sẽ tiếp tục tăng và neo ở mức cao. "Đây là điều kiện thuận lợi cho các doanh nghiệp sở hữu đội tàu chuyên cho thuê như HAH mở rộng công suất và ký các hợp đồng dài hạn 1–2 năm với mức giá hấp dẫn", báo cáo chỉ rõ.
Doanh thu khai thác tàu kỳ vọng cải thiện từ năm 2027
Đối với hoạt động tự vận hành tàu, MBS điều chỉnh giảm dự phóng doanh thu so với ước tính trước đó. Sau điều chỉnh, doanh thu tự vận hành của HAH dự kiến đạt 1.875 tỷ đồng trong năm 2026 và 2.179 tỷ đồng trong năm 2027. Riêng năm 2026, doanh thu mảng này được dự báo giảm 19% so với cùng kỳ, trước khi tăng trở lại 16% trong năm 2027.
MBS cho rằng HAH có thể chưa mở rộng quy mô tự vận hành trong ngắn hạn do áp lực dư cung nội địa còn cao. Bên cạnh đó, các tuyến nội Á vẫn đang trong giai đoạn đầu khai thác nên chưa tối ưu hiệu suất vận hành.
Về sản lượng, MBS dự báo sản lượng khai thác tàu của HAH đạt khoảng 505.600 TEU trong năm 2026 và 522.300 TEU trong năm 2027. Năm 2026, sản lượng được dự báo giảm 25,1% so với cùng kỳ, trước khi tăng trở lại khoảng 10% trong năm 2027 khi tình hình thương mại ổn định hơn.
Nguyên nhân điều chỉnh đến từ việc HAH chuyển đổi một tàu tự vận hành sang cho thuê trong năm 2026, kỳ vọng nhu cầu thương mại trong khu vực chậm lại do rủi ro lạm phát và chi phí nhiên liệu tăng trong nửa cuối năm, cùng kế hoạch lên đà bảo dưỡng của bốn tàu tự vận hành gồm HaiAn Time, HaiAn East, HaiAn Beta và HaiAn Alfa.
Ngược lại, hoạt động cho thuê tàu được MBS đánh giá là điểm sáng lớn hơn. MBS dự báo doanh thu cho thuê tàu của HAH đạt khoảng 2.178 tỷ đồng trong năm 2026 và 2.578 tỷ đồng trong năm 2027, tương ứng mức tăng lần lượt 17,4% và 18,4% so với cùng kỳ.
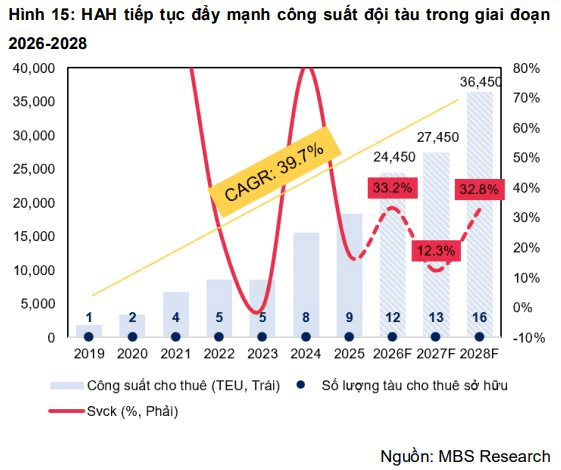
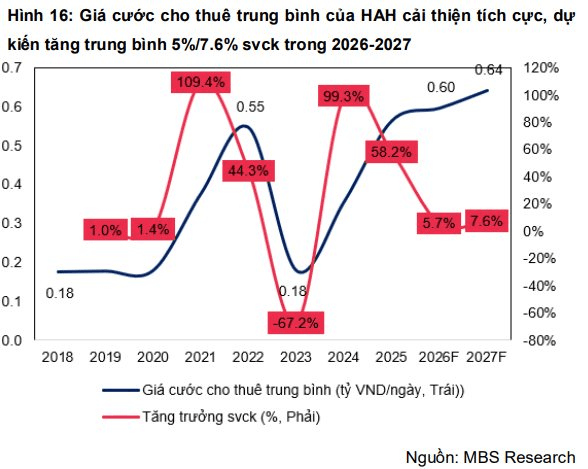
Theo MBS, nhờ hưởng lợi từ giá cước cho thuê tàu thế giới neo cao, HAH có thể tiếp tục mở rộng quy mô đội tàu cho thuê và gia hạn thành công các hợp đồng với mức giá hấp dẫn. Đặc biệt, khi HAH bắt đầu tiếp nhận tàu 3.000 TEU đầu tiên vào quý 4/2027, với giá cho thuê cao hơn khoảng 25% so với mức trung bình hiện tại của đội tàu, giá cho thuê tàu bình quân của doanh nghiệp được kỳ vọng tăng lần lượt 5,7% trong năm 2026 và 7,6% trong năm 2027.
HaiAn Green Shipping Line: Động lực tăng trưởng mới trong dài hạn
Một động lực dài hạn khác của HAH đến từ HaiAn Green Shipping Line. Ngày 19/8/2025, liên minh hợp tác giữa VSC và HAH quyết định thành lập Công ty TNHH Hải An Green Shipping Line với vốn điều lệ ban đầu 1.000 tỷ đồng, trong đó VSC góp 60% và HAH góp 40%.
Mục tiêu của liên doanh này là trong giai đoạn 2025–2028 sẽ hình thành đội tàu vận tải container với tổng trọng tải 22.000 TEU. Ngày 23/9/2025, HaiAn Green Shipping Line đã ký thỏa thuận thiện chí với nhà máy đóng tàu Dalian Shipbuilding Industry Co., Ltd của Trung Quốc về việc đặt đóng mới hai tàu container trọng tải 7.100 TEU, dự kiến bàn giao vào ngày 30/6/2028 và 30/9/2028.
Trong quý 1/2026, HaiAn Green Shipping Line đã tiếp nhận hai tàu đầu tiên gồm HaiAn Green Park, sức chở 1.060 TEU, và HaiAn Green Time, sức chở 2.798 TEU, với mục đích cho thuê định hạn. MBS kỳ vọng doanh nghiệp sẽ tiếp tục mở rộng đội tàu cho thuê và tiếp nhận thêm hai tàu 2.500 TEU trong quý 3 và quý 4/2026, qua đó nâng tổng công suất khai thác của đơn vị này lên 8.858 TEU trong năm 2026.
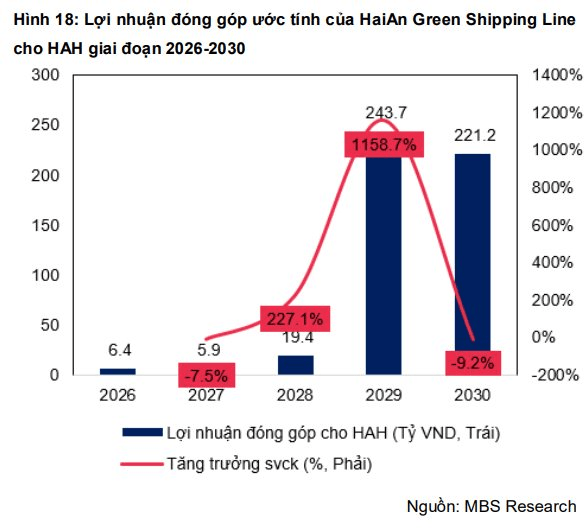
Trong giai đoạn đầu hoạt động, MBS cho rằng HaiAn Green Shipping Line chưa đóng góp nhiều vào lợi nhuận của HAH do chi phí khấu hao và chi phí vận hành còn cao. Lợi nhuận từ liên doanh, liên kết mà đơn vị này đóng góp cho HAH được ước tính khoảng 6,4 tỷ đồng trong năm 2026 và 5,9 tỷ đồng trong năm 2027.
Tuy nhiên, từ sau năm 2028, MBS kỳ vọng HaiAn Green Shipping Line sẽ bắt đầu gia tăng tỷ trọng đóng góp khi tiếp nhận hai tàu 7.100 TEU. Với giá cho thuê dự kiến cao hơn gần 3 lần so với giá cho thuê trung bình của đội tàu trước đó, liên doanh này có thể trở thành động lực tăng trưởng mới, giúp HAH nâng cao năng lực vận tải và duy trì tăng trưởng bền vững trong trung và dài hạn.