Báo cáo của VIS Rating mới đây cho biết, năm 2024, lợi nhuận và dòng tiền của các doanh nghiệp vận hành hạ tầng có sự cải thiện rõ rệt, trong khi nợ được duy trì ở mức ổn định. Chuyên gia VIS Rating kỳ vọng năm 2025 tiếp tục là một năm tích cực đối với các doanh nghiệp hạ tầng. Trong đó, chính phủ có kế hoạch tăng tổng mức đầu tư công thêm 32% trong năm 2025, giúp đẩy nhanh tiến độ hoàn thành các dự án hạ tầng, qua đó tạo thêm khối lượng công việc mới cho ngành. Các hoạt động kinh tế trong nước cũng đang được hỗ trợ để đạt mục tiêu tăng trưởng GDP cao hơn vào năm 2025, do đó nhu cầu giao thông sẽ tiếp tục tăng mạnh, hỗ trợ tăng trưởng doanh thu và cải thiện hiệu quả tài chính của các doanh nghiệp hạ tầng.
Cũng theo báo cáo, các doanh nghiệp hạ tầng niêm yết ghi nhận doanh thu năm 2024 tăng 19% so với cùng kỳ (YoY) và lợi nhuận ròng tăng 26% YoY, nhờ nhu cầu vận tải tăng cao và tăng biểu phí dịch vụ hạ tầng. Hoạt động kinh tế và du lịch quốc tế có sự hồi phục rõ rệt, cùng với kết nối giao thông liên tỉnh cải thiện giúp lưu lượng vận tải hành khách và hàng hóa tăng 10% YoY trong năm 2024, cao hơn đáng kể so với mức trung bình 2% YoY giai đoạn 2018-2023.
Tháng 1/2024, Chính phủ cũng phê duyệt mức tăng 10% phí thu cho 44 dự án đường cao tốc. Tiếp theo đó, vào tháng 2/2024, chính phủ tăng mức sàn phí dịch vụ cảng biển khoảng 25% nhằm hạn chế cạnh tranh về giá giữa doanh nghiệp nội địa và quốc tế. Mức tăng thu phí giúp biên lợi nhuận gộp của ngành tăng từ 32,7% năm 2023 lên 34,7% năm 2024. Trong giai đoạn tới, chuyên gia VIS Rating kỳ vọng kết quả kinh doanh các doanh nghiệp hạ tầng sẽ tiếp tục cải thiện nhờ điều kiện kinh doanh thuận lợi và nhu cầu vận tải tiếp tục tăng.
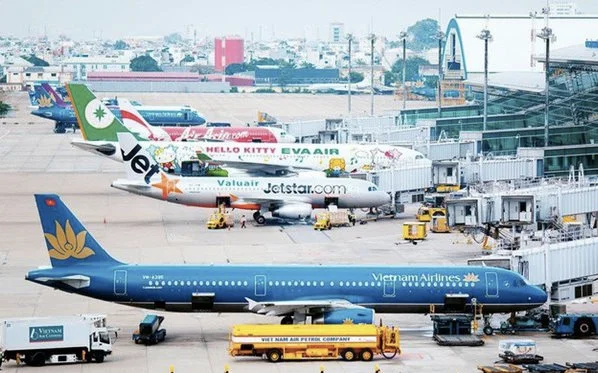
Theo VIS Rating, nhóm doanh nghiệp vận hành cảng biển và đường bộ tăng trưởng lợi nhuận cao nhờ tăng mức thu phí và nhu cầu vận tải tăng cao, trong khi các đơn vị khai thác sân bay tăng trưởng chậm hơn do gặp giới hạn về công suất khai thác.
Trong năm 2024, nhóm cảng biển có mức lưu lượng vận tải (bao gồm hàng hóa và hành khách) tăng trưởng cao nhất đạt 16% YoY, theo sau đó là lưu lượng đường bộ (10% YoY). Doanh thu của nhóm cảng biển tăng 18% YoY, trong khi lợi nhuận ròng tăng vọt 37% YoY nhờ lưu lượng tăng và điều chỉnh tăng phí dịch vụ. Nhóm đường bộ ghi nhận doanh thu tăng 15% YoY và lợi nhuận ròng tăng 29% YoY.
Ngược lại, nhóm sân bay chỉ đạt mức tăng lưu lượng 3% YoY. Nguyên nhân được lý giải do lịch bảo trì máy bay kéo dài trong năm 2024 cùng với tình trạng quá tải tại các sân bay lớn như Tân Sơn Nhất và Nội Bài khiến số chuyến bay khai thác giảm 7% YoY. Do đó, tốc độ tăng trưởng doanh thu của các đơn vị khai thác sân bay như ACV, SCS, AST chậm lại, chỉ đạt 9% YoY, trong khi lợi nhuận ròng tăng 13% YoY. Tuy nhiên, trong năm 2025, VIS Rating tăng trưởng lợi nhuận của nhóm doanh nghiệp sân bay sẽ cải thiện, khi các dự án nâng cấp trọng điểm như Nhà ga T3 Tân Sơn Nhất và Nhà ga T2 Nội Bài mở rộng bắt đầu vận hành từ Q2/2025.
Dòng tiền của các doanh nghiệp hạ tầng cải thiện mạnh nhờ dòng tiền hoạt động tốt hơn và phát hành tăng vốn lớn, trong khi mức nợ vay ổn định trong năm 2024. Trong năm qua, tổng nợ vay của các doanh nghiệp hạ tầng chỉ tăng nhẹ 3% YoY, nhờ dòng tiền kinh doanh tích cực và các đợt huy động tăng vốn thành công thông qua phát hành cổ phiếu. Dòng tiền từ hoạt động kinh doanh của ngành tăng 37% YoY, nhờ mức lợi nhuận cao trong năm và tiến độ giải ngân cho các dự án đầu tư công diễn ra nhanh hơn. Một số dự án hạ tầng lớn đã hoàn thành trước tiến độ, giúp củng cố dòng tiền cho doanh nghiệp, bao gồm các dự án thành phần cao tốc Bắc - Nam (Cam Lâm - Vĩnh Hảo, Diễn Châu - Bãi Vọt), cao tốc liên tỉnh (Tân Phú - Bảo Lộc) và cảng biển mở rộng (Chu Lai, Lạch Huyện).
Trong khi đó, các doanh nghiệp hạ tầng niêm yết như GMD, CII, HHV, VSC đã huy động tăng 10% vốn chủ trong năm 2024 thông qua đợt các đợt phát hành để giảm nợ và tài trợ các chi phí đầu tư mở rộng (CAPEX).
Các chuyên gia của VIS Rating kỳ vọng dòng tiền của nhóm hạ tầng sẽ tiếp tục cải thiện nhờ lưu lượng giao thông tăng lên và các dự án hạ tầng lớn đi vào vận hành thương mại. Mức nợ của ngành dự kiến vẫn ổn định, khi một số doanh nghiệp đã công bố kế hoạch huy động tăng vốn để tài trợ CAPEX hoặc tái cơ cấu nợ, trong đó HHV dự định huy động 1,5 nghìn tỷ đồng và VSC huy động khoảng 200 tỷ đồng.