Tổng Công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (mã PVS) đã công bố BCTC quý 3/2025 với doanh thu thuần tăng 100% so với cùng kỳ năm trước lên 9.630 tỷ đồng. Khấu trừ giá vốn doanh nghiệp ghi nhận lãi gộp 323 tỷ đồng, giảm nhẹ so với quý trước.
Doanh thu tài chính của PVS tăng vọt 177% lên 234 tỷ, trái lại chi phí tài chính giảm mạnh từ 166 tỷ đồng xuống còn 30 tỷ đồng. Khấu trừ các chi phí khác, PVS báo lãi sau thuế đạt 334 tỷ, tăng mạnh 73% so với cùng kỳ năm trước. Lợi nhuận sau thuế cổ đông công ty mẹ (lãi ròng) tăng 140% lên 324 tỷ.
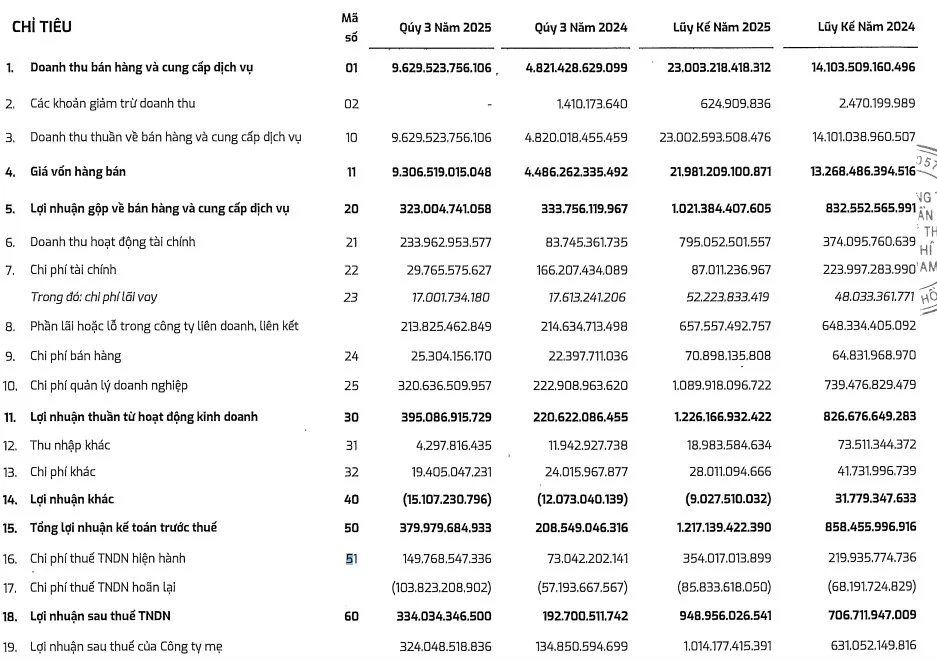
Lũy kế 9 tháng đầu năm 2025, doanh thu thuần của PVS vượt 23.000 tỷ đồng, tăng 63% so với cùng kỳ, LNST tăng 34% lên 949 tỷ đồng. Năm 2025, PTSC đặt mục tiêu doanh thu hợp nhất đạt 22.500 tỷ đồng, lợi nhuận trước thuế đạt 1.000 tỷ đồng, lợi nhuận sau thuế đạt 780 tỷ đồng, nộp ngân sách nhà nước đạt 720 tỷ đồng. Như vậy, doanh nghiệp đã vượt kế hoạch doanh thu và lợi nhuận năm chỉ sau 9 tháng.
Tại thời điểm cuối quý 3/2025, tổng tài sản của PVS đạt hơn 28.700 tỷ đồng, tăng khoảng gần 4.900 tỷ so với đầu năm. Đáng chú ý, "đại gia" ngành dầu khí hiện có đến gần 16.800 tỷ tiền mặt (tiền, tương đương tiền và tiền gửi ngắn hạn), chiếm gần 60% tổng tài sản. Khoản tiền gửi lớn mang về cho PVS hàng trăm tỷ đồng tiền lãi mỗi năm, đóng góp đáng kể vào lợi nhuận của doanh nghiệp này.
Kỳ vọng hưởng lợi từ "siêu dự án" 12 tỷ USD
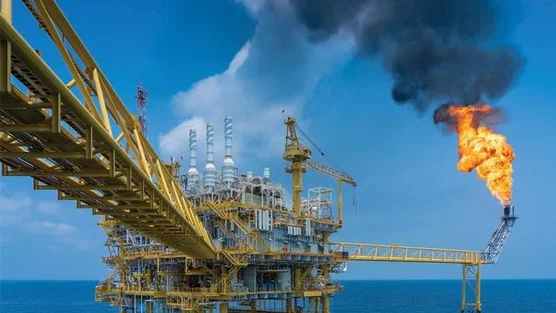
PVS là thành viên của Tập đoàn Dầu khí Việt Nam (PVN) và là công ty trong nước duy nhất cung cấp tất cả các dịch vụ kỹ thuật dầu khí (trừ dịch vụ khoan). PVS chiếm thị phần áp đảo ở các ngành liên quan, như thị phần dịch vụ tàu kỹ thuật dầu khí (97%), cơ khí dầu khí, dịch vụ căn cứ cảng (mảng cảng, 100%), và dịch vụ kho nổi (FSO/FPSO, 60%). PVS sở hữu và vận hành đội tàu gồm 21 tàu dịch vụ, 3 kho nổi FSO và 2 kho nổi FPSO.
Chứng khoán BVSC cho rằng dự án Lô B – Ô Môn đang trở thành tâm điểm trong chiến lược phát triển của Tổng Công ty Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS), dự kiến dẫn dắt tăng trưởng mạnh mẽ cho doanh nghiệp trong giai đoạn 2025-2027.
PVS đã trúng thầu ba hợp đồng EPCI với tổng giá trị backlog hơn 1 tỷ USD tại dự án này. Công tác triển khai diễn ra tích cực và đúng tiến độ, hướng tới mục tiêu “first gas” vào quý 4/2027. Đây được xem là động lực chính giúp mảng xây lắp (M&C) của PVS tăng trưởng 66% và 67% trong năm 2025 và 2026.
BVSC cho rằng dự án Lô B – Ô Môn không chỉ tạo nền tảng vững chắc cho hoạt động xây lắp mà còn khẳng định vị thế PVS trong các dự án dầu khí trọng điểm trong nước, mở rộng tiềm năng hợp tác trong lĩnh vực năng lượng.
Bên cạnh đó, PVS còn đẩy mạnh phát triển các dự án điện gió ngoài khơi với tổng backlog ước tính khoảng 2 tỷ USD, hứa hẹn đóng góp doanh thu ổn định từ 2025 đến 2030. Công ty cũng tận dụng xu hướng chuyển đổi năng lượng với các dự án xây lắp công nghiệp, đặc biệt là xây dựng kho chứa LNG nhằm đáp ứng nhu cầu ngày càng tăng.
Mảng cho thuê kho nổi (FSO/FPSO) cũng được đánh giá cao khi dự án Lạc Đà Vàng và Lô B dự kiến vận hành từ 2026 và 2027, giúp PVS thu về khoảng 180 tỷ đồng lợi nhuận hàng năm từ công ty liên kết. Mức giá thuê kho nổi giữ ổn định từ năm 2022 và dự báo tiếp tục duy trì trong tương lai gần.
Đồng thời, PVS mở rộng hợp tác quốc tế trong lĩnh vực năng lượng tái tạo, với hai hợp đồng xuất khẩu điện gió sang Singapore và Malaysia, dự kiến phát điện thương mại vào năm 2033. Dự án này được kỳ vọng mang lại nguồn lợi nhuận dài hạn trong vòng 30-50 năm, mở ra cơ hội tăng trưởng bền vững cho PVS trong tương lai.