Chứng khoán BSC (BSC Research) vừa có báo cáo cập nhật ngành vật liệu xây dựng, nhấn mạnh xu hướng phục hồi ngành VLXD tiếp diễn trong quý 3/2025 nhờ thị trường Bất động sản ấm lên và Việt Nam thông qua áp thuế CBPG sản phẩm thép HRC.
Bước sang quý cuối năm, BSC kỳ vọng sản lượng xuất khẩu thép tăng nhẹ trở lại so với quý 3 nhờ mùa vụ. Trong 8 tháng đầu năm 2025, sản lượng xuất khẩu thép -36% so với cùng kỳ do thép Việt Nam bị áp thuế CBPG, và hạn chế về sản lượng tại một số thị trường chính như Mexico, Canada, EU. Trong đó, tôn mạ (-45% YoY), HRC (-45% YoY).
Các doanh nghiệp xuất khẩu tôn mạ cho biết đơn hàng đang kỳ vọng ổn định đến cuối năm. Đối việc Mỹ, EU khởi xướng các hàng rào thuế quan, các công ty thép đã ngừng xuất vào đầu năm, và đều đã tìm được các thị trường nhỏ khác tai Nam Mỹ, Châu Phi, ASEAN để bù đắp một phần sản lượng.
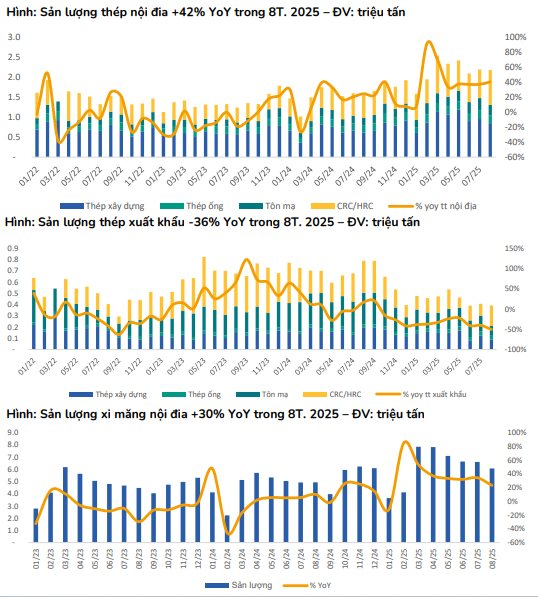
Bên cạnh đó, sản lượng xuất khẩu xi măng 8 tháng đầu năm tăng 13% so với cùng kỳ nhờ mở rộng sang các thị trường mới – chủ yếu là khu vực Châu Mỹ và Châu Phi. Mặc dù có sự thay đổi về chính sách thuế từ Mỹ, nhưng sản lượng xi măng tăng do các hợp đồng đã ký từ đầu năm, giảm thuễ xuất khẩu clinker. BSC cho rằng sản lượng xuất khẩu có thể giảm trở lại từ quý 1/2026 do ảnh hưởng thuế quan của Mỹ, Đài Loan điều tra CBPG VN.
Giá đầu vào giảm là yếu tố cần theo dõi cho chu kỳ tới
BSC cho rằng ngành vật liệu xây dựng nói chung và ngành thép nói riêng đang dư cung trên nhiều phương diện (1) Nhà máy/Cơ sở sản xuất thép, (2) Mỏ than, (3) Mỏ quặng sắt.
Đội ngũ phân tích đánh giá rằng, các cơ sở sản xuất thép chủ yếu đến từ thị trường Trung Quốc. Trong 3 năm vừa qua, Trung Quốc đẩy mạnh phê duyệt các dự án nhà máy thép mới, đáp ứng được quy định môi trường. Tuy nhiên, tốc độ phê duyệt dự án mới nhanh hơn nhiều so với tốc độ đóng các nhà máy cũ. Nguyên nhân do các nhà máy cũ chủ yếu có vốn Nhà nước. Tron khi đó, các nhà máy mới dự kiến đi vào hoạt động trong giai đoạn 2025 – 2027. Điều này sẽ làm gia tăng mức chênh lệch giữa nguồn cung và cầu thép trên thế giới trong 3 năm tới.
Với quặng sắt, trong giai đoạn 2010-2021, tổng sản lượng quặng sắt khai thác được trên thế giới + 25% để đáp ứng nhu cầu của Trung Quốc. Hiện tại, Trung Quốc đang xoay trục từ phát triển hạ tầng sang phát triển công nghệ, do đó, giảm nhu cầu tiêu thụ sắt thép. BSC cho rằng điều này tạo ra dư cung quặng sắt và giá giảm trong thời gian tới.
Theo dự phóng của BSC, giá nguyên vật liệu sẽ trong xu hướng giảm trong chu kỳ 3-5 năm tới. Dựa trên một số tiêu chí như có thị phần nội địa lớn, ngành đã có hàng rào thuế quan đối với Trung Quốc, do đó, BSC đánh giá cao 4 doanh nghiệp sẽ được hưởng lợi từ giá đầu vào giảm như Hòa Phát (HPG), Nhựa Bình Minh (BMP), Nhựa Tiền Phong (NTP), Xi măng Hà Tiên (HT1).
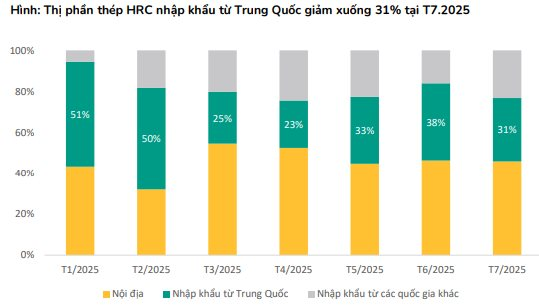
Về một số sự kiện đáng chú ý trong quý 3, BSC cho rằng chính sách áp thuế CBPG HRC từ Trung Quốc tiếp tục có hiệu quả. Thị phần thép Trung Quốc giảm từ 51% T1/2025 xuống còn 31% T7/2025, tương đương 400.000-450.000 tấn HRC/tháng. Nếu loại bỏ đi phần HRC khổ rộng >1.800 mm, BSC ước tính thị phần Trung Quốc hiện tại chỉ còn 18%-20% tương đương 200.000 – 250.000 tấn HRC/tháng.
Ngày 10/9/2025, Bộ Công thương đã tiếp nhận Hồ sơ yêu cầu Chống lẩn tránh thuế chống bán phá giá đối với thép HRC khổ rộng từ Trung Quốc. Hiện tại, sản lượng thép HRC khổ rộng dao động ở mức 200.000 – 250.000 tấn/tháng (so với cùng kỳ<50.000 tấn/tháng).
Với số liệu hiện tại, BSC cho rằng thời gian áp thuế chống bán phá giá tạm thời sớm nhất là vào quý 1/2026 .
Ngoài ra, VinGroup đã thành lập VinMetal vốn đầu tư 10.000 tỷ đồng. Hiện tại, chưa rõ nhà máy Vinmetal sản xuất chu trình dài, có sản xuất phôi, hay mua phôi về dập, sắt, gia công.
Tuy nhiên, đối với số vốn đầu tư 10.000 tỷ đồng/ 5 triệu tấn thép, BSC cho rằng nhiều khả năng là nhà máy gia công. Số vốn này không đủ để xây dựng nhà máy chu trình dài 5 triệu tấn thép. (Nhà máy thép Hải Dương giai đoạn 3 năm 2015: 4.000 tỷ/ 0,75 triệu tấn thép, Dung Quất 2: 85.000 tỷ/5,6 triệu tấn thép).