Tổng giá trị cổ phần của Masan tại MCH, MSR, MML, WinCommerce và Techcombank lớn cỡ nào?

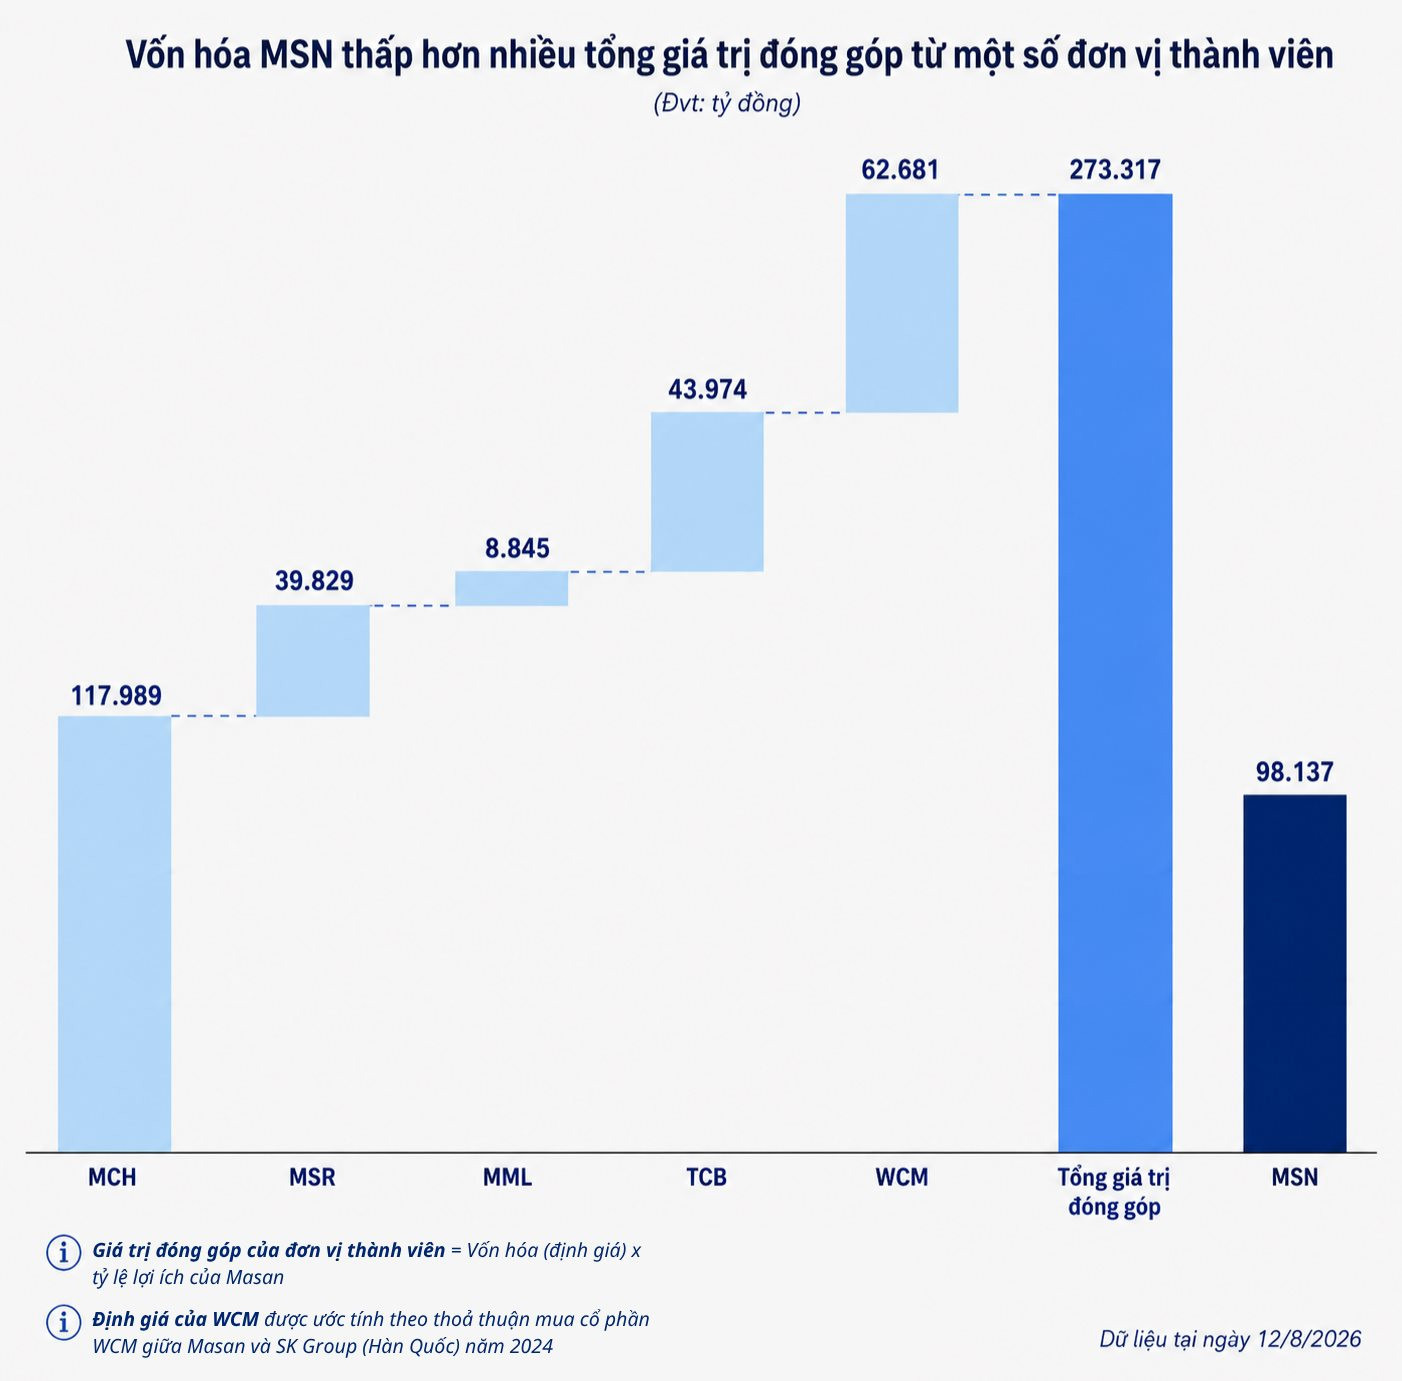
Theo ước tính tại ngày 12/8, tổng giá trị phần sở hữu của Masan tại MCH, MSR, MML, TCB và WCM gấp gần 3 lần vốn hóa của tập đoàn.

Trên thị trường chứng khoán, có một “nghịch lý” định giá thường gặp khi vốn hóa của tập đoàn mẹ thấp hơn so với tổng giá trị phần sở hữu tại các đơn vị thành viên. Một trong những ví dụ điển hình là trường hợp của Masan (MSN).

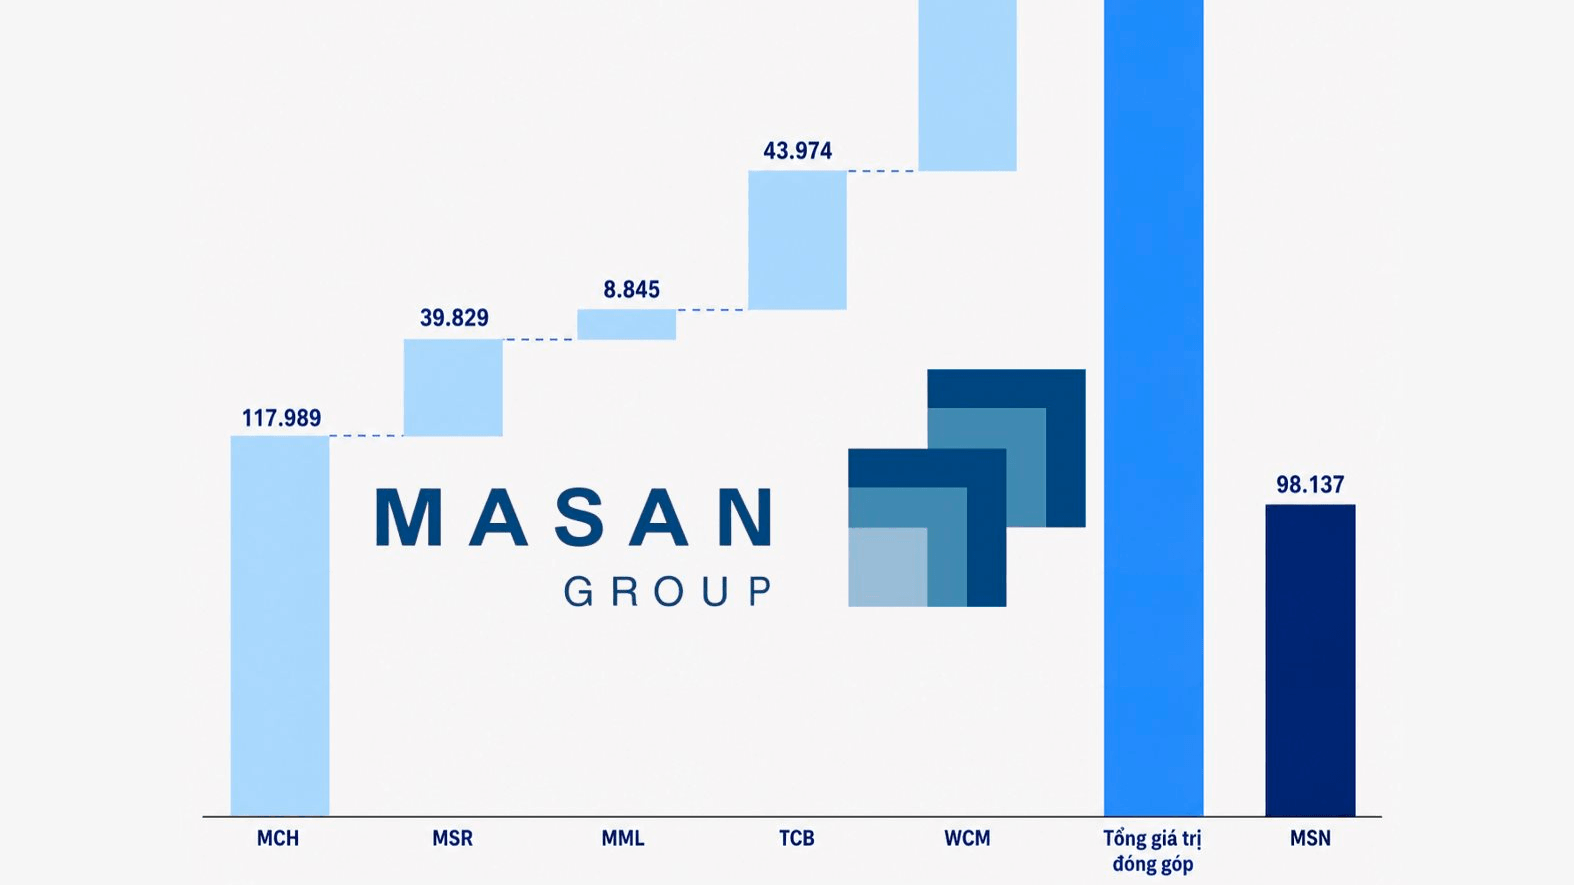
Tại ngày 12/8/2026, vốn hóa Masan vào khoảng 98.000 tỷ đồng, con số chỉ tương đương 55% vốn hóa của công ty con là Masan Consumer (MCH). Theo BCTC hợp nhất quý 2/2026, Masan nắm hơn 66% tỷ lệ lợi tích tại MCH. Như vậy, chỉ riêng giá trị cổ phần mà Masan sở hữu tại công ty con này đã vượt xa vốn hóa của tập đoàn mẹ.

Nếu tính thêm một số công ty con khác như Masan High-Tech Materials (MSR), Masan Meatlife (MML), WinCommerce (WCM) và đơn vị liên kết Techcombank (TCB), sự chênh lệch còn lớn hơn rất nhiều. Theo ước tính tại ngày 12/8, tổng giá trị phần sở hữu của Masan tại MCH, MSR, MML, TCB và WCM lên đến hơn 273.000 tỷ đồng, gấp gần 3 lần vốn hóa của tập đoàn.
masan.jpg?md5=F97PLkJHcSGlXqGsvH5z8A&expires=1786630768

Hiện tượng vốn hóa của Masan thấp hơn tổng giá trị kỳ vọng hoặc giá trị phần sở hữu tại các công ty được gọi là chiết khấu tập đoàn đa ngành. Thị trường thường định giá các tập đoàn sở hữu nhiều mảng khác nhau (trường hợp của Masan là tiêu dùng, bán lẻ, khoáng sản, thịt...) thấp hơn tổng giá trị nếu đem tách rời từng mảng, do ngại về chi phí quản lý tầng trung và sự minh bạch.

Bên cạnh đó, gánh nặng từ công ty con chưa tối ưu. Một số mảng kinh doanh trong hệ sinh thái cần thời gian dài đầu tư lớn (như chuỗi bán lẻ WinCommerce hay mảng đạm thịt Masan MEATLife) từng chịu lỗ hoặc chưa đạt biên lợi nhuận kỳ vọng, khiến nhà đầu tư e ngại khi đánh giá toàn tập đoàn.

Quảng cáo

Một yếu tố nữa là áp lực nợ vay hợp nhất. Tập đoàn mẹ thường đứng ra gánh các khoản nợ vay lớn để tài trợ vốn và M&A cho các công ty thành viên, làm giảm sức hấp dẫn ngắn hạn của cổ phiếu mẹ trên sàn.

Ngoài ra, thanh khoản và tỷ lệ tự do chuyển nhượng (Free-float) cũng là một vấn đề đáng lưu ý. Lượng cổ phiếu trôi nổi hoặc dòng tiền tập trung vào từng cổ phiếu thành viên có sự lệch pha, khiến giá trị thị trường của công ty con bị đẩy lên cao theo cung - cầu ngắn hạn trong khi công ty mẹ chưa được định giá lại tương xứng.

screenshot-2026-08-12-at-13.47.50.png?md5=hI4H5upT6EZ4g3XPkornIA&expires=1786630768

Nhìn chung, chiết khấu định giá tập đoàn đa ngành là một hiện tượng phổ biến trên thị trường chứng khoán. Tuy nhiên, mức chiết khấu sâu như trường hợp của Masan khá hiếm gặp. Đây có lẽ là lý do mà CEO Masan Danny Le nói rằng “cổ phiếu MSN đang bị định giá thấp hơn con số thực tế khoảng 60%” tại ĐHĐCĐ thường niên 2026 cách đây 4 tháng.

Ông Danny cho rằng ban lãnh đạo "chưa kể đầy đủ về hành trình và chiến lược phục vụ người tiêu dùng của toàn hệ sinh thái Masan". Do đó, tập đoàn này sẽ tập trung đẩy mạnh mô hình kết nối tất cả mảng kinh doanh một cách bền chặt hơn, từ đó giúp thị trường hiểu và phản ánh hết tiềm năng của toàn bộ phận.

Về kết quả kinh doanh nửa đầu năm, Masan ghi nhận lãi cao kỷ lục, với lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) trong quý 2/2026 đạt 3.800 tỷ đồng, gấp 2,3 lần cùng kỳ năm trước. Lũy kế 6 tháng đầu năm nay, Masan đạt lợi nhuận sau thuế trước lợi ích cổ đông thiểu số là 5.773 tỷ đồng, gấp 2,2 lần so với cùng kỳ.

Riêng trong quý 2 vừa qua, Masan đạt doanh thu thuần 28.118 tỷ đồng, tăng 53,5% so với cùng kỳ. Dựa trên kết quả đã đạt được và đà tăng trưởng dự kiến tiếp tục trong nửa cuối năm, Masan đề xuất nâng kế hoạch năm 2026 lên 98.000 - 105.000 tỷ đồng doanh thu và 10.000 - 11.500 tỷ đồng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số.

Trong báo cáo phân tích mới đây, Agriseco kỳ vọng mảng hàng tiêu dùng–bán lẻ của Masan tiếp tục duy trì tăng trưởng hai chữ số trong H2/2026, được hỗ trợ bởi mức bán lẻ hàng hóa cả nước 7T/2026 tháng tăng 13,1% so với cùng kỳ và WCM bám sát kế hoạch mở mới năm 2026, với hơn 90% cửa hàng mở mới có EBITDA dương.

Bên cạnh đó, MSR được kỳ vọng tiếp tục đóng góp tích cực khi giá APT Vonfram quốc tế dù giảm hơn 30% từ đầu năm vẫn cao hơn 40–70% svck, trong khi giá đồng duy trì tại vùng cao nhiều năm. Bộ phận phân tích này kỳ vọng LNST của Masan có thể sẽ duy trì tăng trưởng từ 25-40% trong nửa sau của năm 2026.
Theo Nhịp sống Thị trường Sao chép

Cùng chuyên mục Doanh nghiệp

Một phường được TP.HCM 'thưởng nóng' công trình 200 tỷ đồng

Với thành tích giải ngân được khoảng 85% trong tổng số 1.200 tỷ đồng vốn đầu tư công năm 2026, phường An Lạc được thưởng công trình trị giá 200 tỷ đồng - cao nhất trong các địa phương được khen thưởng.

Nghịch lý căn hộ Hà Nội: Thu nhập người dân tăng 9%/năm nhưng giá căn hộ sơ cấp tăng tới 25%/năm Mỹ và Ấn Độ dẫn đầu nhu cầu văn phòng linh hoạt toàn cầu

Vạn Xuân Group chính thức động thổ dự án Happy One Elite

Ngày 15/10, Vạn Xuân Group chính thức tổ chức lễ động thổ - ép cọc thử Dự án Happy One Elite tại 218 Tam Bình, phường Tam Bình, TP. Hồ Chí Minh. Sự kiện đánh dấu cột mốc quan trọng, đưa dự án chuyển mình từ giai đoạn chuẩn bị sang giai đoạn triển khai thi công thực tế.

Hải Phòng tăng tốc hoà nhịp toàn cầu chuẩn an cư bước vào “sân chơi" mới Nghịch lý căn hộ Hà Nội: Thu nhập người dân tăng 9%/năm nhưng giá căn hộ sơ cấp tăng tới 25%/năm

Nghịch lý căn hộ Hà Nội: Thu nhập người dân tăng 9%/năm nhưng giá căn hộ sơ cấp tăng tới 25%/năm

Đánh giá về thị trường căn hộ Hà Nội, Savills chỉ ra thực trạng đáng báo động về sự lệch pha giữa thu nhập và giá nhà. Khi các sản phẩm trên 6 tỷ đồng chiếm tới 73% lượng giao dịch, liệu cơ hội nào còn lại cho người mua nhà thực?

Golden Boulevard tung giải pháp tài chính tối ưu “vùng đệm 24 tháng” Hải Phòng tăng tốc hoà nhịp toàn cầu chuẩn an cư bước vào “sân chơi" mới

Golden Boulevard tung giải pháp tài chính tối ưu “vùng đệm 24 tháng”

Tọa lạc tại trung tâm Thành Phố Mới Bình Dương, Golden Boulevard khẳng định vị thế an cư và đầu tư vượt trội nhờ tiềm năng khai thác thương mại sầm uất, tiềm năng tăng giá nhờ hạ tầng nghìn tỷ cùng giải pháp tài chính “vùng đệm 24 tháng” tối ưu dòng tiền.

Chuyên gia Ngô Trí Long: Lãi suất cao sẽ tạo áp lực giảm giá bất động sản TTC Land nâng sở hữu tại dự án Đảo Kim Quy lên 87,63%

Hải Phòng tăng tốc hoà nhịp toàn cầu chuẩn an cư bước vào “sân chơi" mới

Sức bật kinh tế đang tái định hình chuẩn an cư tại Hải Phòng. Vượt khỏi những khuôn mẫu sống truyền thống, lớp cư dân hiện đại đang bước vào “sân chơi” mới với trải nghiệm sống “up-level”, nơi sự riêng tư, khả năng kết nối và hệ tiện ích đồng bộ trở thành thước đo giá trị.

Chuyên gia Ngô Trí Long: Lãi suất cao sẽ tạo áp lực giảm giá bất động sản TTC Land nâng sở hữu tại dự án Đảo Kim Quy lên 87,63%

Chính thức khởi động Vành đai 4 đoạn qua Bến Lức - Tây Ninh, bất động sản phía Tây TP. Hồ Chí Minh đón “cú hích kép” cuối năm

Ngày 15/10, dự án thành phần 2-4 và dự án thành phần 2-5 thuộc Dự án đầu tư xây dựng đường Vành đai 4 TP. Hồ Chí Minh, xây dựng đường cao tốc đoạn từ kênh Thầy Cai đến Cảng Hiệp Phước theo phương thức đối tác công tư (PPP) chính thức được khởi động.

Chuyên gia Savills: “Nhu cầu nhà ở không mất đi” Hạ tầng liên vùng tăng tốc, Waterpoint gia tăng lợi thế an cư - đầu tư tại cửa ngõ phía Tây TP.HCM

Hạ tầng liên vùng tăng tốc, Waterpoint gia tăng lợi thế an cư - đầu tư tại cửa ngõ phía Tây TP.HCM

Sáng 15/10, UBND tỉnh Tây Ninh tổ chức Lễ khởi động Dự án thành phần 2-4 và Dự án thành phần 2-5 thuộc Dự án đầu tư xây dựng đường Vành đai 4 TPHCM, xây dựng đường cao tốc đoạn từ kênh Thầy Cai đến Cảng Hiệp Phước theo phương thức đối tác công tư (PPP).

Giá bất động sản hạ nhiệt, chung cư tiếp tục dẫn dắt nhu cầu Chuyên gia Savills: “Nhu cầu nhà ở không mất đi”

Một cổ phiếu tăng hơn 200% sau 12 phiên: Nữ cựu Chủ tịch bán sạch vốn

Sau 12 phiên giao dịch, cổ phiếu CAR của Tập đoàn Giáo dục Trí Việt tăng hơn 200%, trong bối cảnh cơ cấu cổ đông thay đổi mạnh. Cựu Chủ tịch HĐQT thoái toàn bộ vốn, trong khi hàng loạt nhà đầu tư mới xuất hiện, bao gồm một doanh nghiệp mang tên Công nghệ Visakai.

Gần 149,1 triệu cổ phiếu GDA được chấp thuận niêm yết trên HOSE Một cổ phiếu ngân hàng được tự doanh CTCK mua ròng liên tục hàng trăm tỷ

Nông nghiệp Hòa Phát xuất bán hơn 151.000 con heo, 87 triệu quả trứng gà trong quý III/2026

Quý III/2026, Nông nghiệp Hòa Phát (HPA) tiêu thụ gần 98.000 tấn thức ăn chăn nuôi, xuất bán hơn 151.000 con heo và cung cấp ra thị trường hơn 87 triệu quả trứng gà. So với quý II, sản lượng cám tăng gần 8%, lượng heo xuất bán tăng 47% và sản lượng trứng tăng hơn 1%.

Hòa Phát nhận hồ sơ đăng ký mua nhà ở xã hội từ tháng 8/2026, giá chỉ từ 20,8 triệu/m2 Con trai Chủ tịch Hòa Phát dự chi hơn 1.000 tỷ đồng mua 50 triệu cổ phiếu HPG Hòa Phát bán 3,8 triệu tấn thép trong quý III, tăng 54% so với cùng kỳ