Lạm phát thấp nhưng lãi suất vẫn tăng
Những số liệu kinh tế vĩ mô cuối năm 2025 cho thấy nền kinh tế Việt Nam có mức tăng trưởng khá tốt, Lạm phát ở Việt Nam ổn định ở mức khoảng 3,5% và dựa trên tổng cung tiền và lượng hàng hóa hiện nay cho thấy rủi ro lạm phát không đáng lo ngại. Tuy nhiên, một điểm đáng chú ý là lãi suất đang có xu hướng đi lên so với mức đáy, tiệm cận vùng trước Covid giai đoạn 2020–2021.
Lý giải điều này, ông Lê Anh Tuấn - Tổng Giám đốc Dragon Capital Việt Nam cho rằng nguyên nhân đến từ việc vòng quay tiền giảm liên tục trong 4 – 5 năm qua. Khi vòng quay tiền chậm lại, tiền nằm trong nền kinh tế lâu hơn và không quay trở lại hệ thống ngân hàng khiến tổng tiền gửi tăng chậm. Điều này buộc ngân hàng phải vay trên thị trường liên ngân hàng hoặc nâng lãi suất để có nguồn cho vay.
Một phần dòng tiền hiện bị “mắc kẹt” trong các khu vực thanh khoản thấp, đặc biệt là bất động sản. Ông Lê Anh Tuấn cho rằng thị trường này đang vận hành theo ba lớp: lớp chủ dự án, lớp mua sỉ trung gian và lớp người mua cuối cùng. Hai năm qua, giao dịch chủ yếu diễn ra giữa lớp một và hai, trong khi lớp ba tham gia hạn chế khiến tiền chưa thực sự lan tỏa sang tiêu dùng và sản xuất, qua đó làm chậm vòng quay tiền trong toàn hệ thống.
Trên thị trường tiền tệ, sự phân hóa giữa lãi suất ngắn hạn và dài hạn đang phản ánh rõ nét những chuyển động này. Nếu trước đây hai đường lãi suất gần như song song, thì hiện nay lãi suất dài hạn đi lên trong khi ngắn hạn vẫn ở mức thấp. Điều đó cho thấy nền kinh tế đang vay dài hạn nhiều hơn, nhất là trong lĩnh vực bất động sản, trong khi vốn lưu động cho doanh nghiệp vẫn rẻ.
“Từ lí do đó việc tăng lãi suất khi lạm phát thấp được xem là một điểm cân bằng không tối ưu cho nền kinh tế. Để điều chỉnh trạng thái này, Ngân hàng Trung ương có thể mở rộng bơm vốn kỳ hạn dài 180–270 ngày thay vì chỉ tập trung vào kênh ngắn hạn, qua đó kéo mặt bằng lãi suất dài hạn xuống”, ông Lê Anh Tuấn nhận định.
"Mặt bằng lãi suất đang chịu áp lực tăng do nhu cầu tín dụng phục vụ sản xuất, kinh doanh và tiêu dùng tăng mạnh vào dịp cuối năm. Trong khi đó, huy động vốn trong toàn hệ thống tổ chức tín dụng có dấu hiệu bị ảnh hưởng bởi sự cạnh tranh từ các kênh đầu tư khác, đồng thời tốc độ tăng trưởng tín dụng cao hơn đáng kể so với tăng trưởng huy động vốn".
Ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ - NHNN
Lãi suất huy động sẽ đạt đỉnh ngay trong quý 1/2026
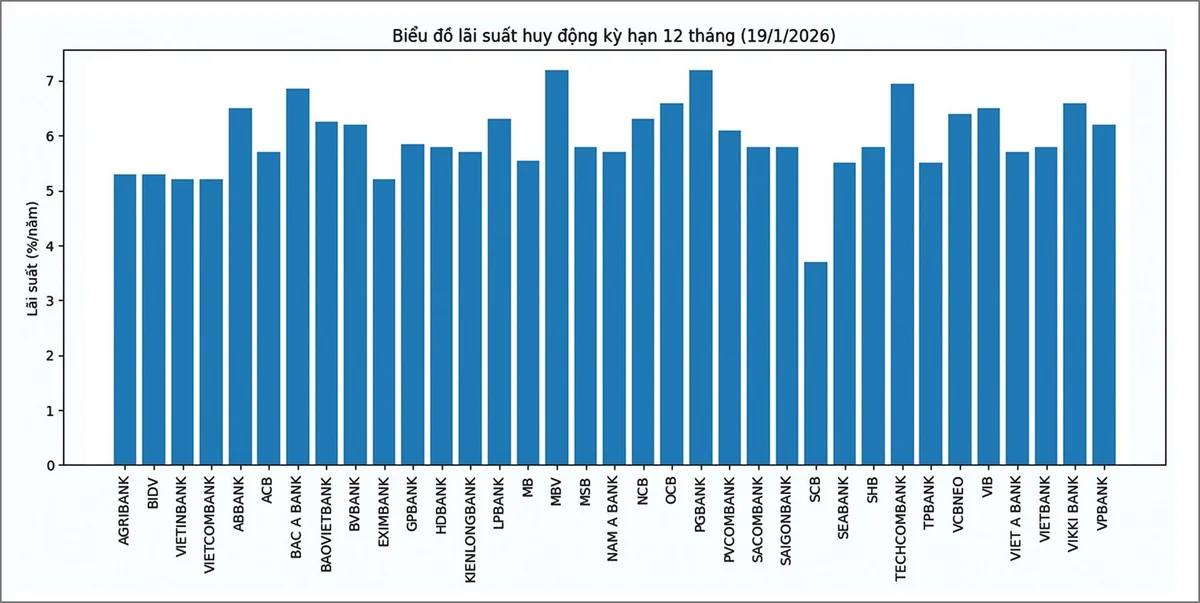
Nhận định về xu hướng lãi suất huy động, các chuyên gia kinh tế đều cho rằng lãi suất huy động 12 tháng có thể sẽ tiếp tục tăng thêm 0,5 điểm % trong năm 2026 tạo lập mặt bằng giá mới.
Dự báo này được đưa ra dựa trên số liệu từ Hội nghiên cứu thị trường liên ngân hàng Việt Nam (VBA) thực hiện tại ngày 31/12/2025. Theo đó lãi suất qua đêm tăng vọt lên 8,7%/năm, kỳ hạn một tuần lên 9,1%/năm; kỳ hạn hai tuần ở mức 9,2%/năm và một tháng là 8,1%/năm. Khảo sát thực hiện tại ngày 5/1/2026 cho thấy dù lãi suất chào bình quân đã giảm mạnh 0,45 – 1,70 điểm % nhưng lãi suất liên ngân hàng vẫn duy trì ở mức cao, qua đêm ở mức 7,00%; 1 tuần ở mức 7,30%; 2 tuần là 7,35% và 1 tháng ở mức 7,65%.
Chứng khoán Yuanta Việt Nam, cho rằng diễn biến lãi suất liên ngân hàng qua đêm vọt ngay trong tháng 1/2026 phản ánh áp lực thanh khoản trong hệ thống ngân hàng. Cụ thể thanh khoản hệ thống vẫn đang chịu áp lực một phần do những thay đổi gần đây trong cách tính hệ số LDR của các ngân hàng theo quy định của NHNN. Điều này buộc các nhà băng phải đẩy mạnh huy động để đảm bảo an toàn vốn, không chỉ trên thị trường 1 (dân cư, tổ chức) mà cả thị trường 2 (liên ngân hàng), từ đó khiến lãi suất liên ngân hàng duy trì ở mức cao. Ngoài ra các ngân hàng có thể vẫn đang đẩy mạnh cho vay ngay từ đầu năm, nhất là khi năm 2025 ghi nhận tín dụng chảy vào bất động sản tăng vào cuối năm. Xu hướng này nhiều khả năng tiếp diễn sang đầu năm 2026 kéo theo dư nợ tăng và gia tăng nhu cầu huy động vốn.
Trong tháng 1/2026 lãi suất huy động đang có xu hướng tăng trên thị trường 1. Cụ thể lãi suất huy động kỳ hạn 6 tháng đã lên tới 8,2-8,5%/năm.
Báo cáo của MSB dự báo lãi suất huy động 12 tháng có thể sẽ tiếp tục tăng thêm 0,5 điểm % trong năm 2026 tạo lập mặt bằng giá mới. Còn ông Lê Anh Tuấn - Tổng Giám đốc Dragon Capital Việt Nam dự báo lãi suất có thể đạt đỉnh trong quý 1/2026, sau đó ổn định và giảm nhẹ nhưng không nên kỳ vọng giảm quá sâu vì nhu cầu vốn vẫn rất lớn.
Chứng khoán Vietcombank (VCBS) dự báo rằng mặt bằng lãi suất huy động tiếp tục nhích nhẹ khoảng 0,3 - 0,5 điểm % trong nửa đầu năm 2026. Dự báo này được VCBS đưa ra dựa trên 2 yếu tố: Thứ nhất, các ngân hàng cần chuẩn bị nguồn vốn để đáp ứng nhu cầu tín dụng phục vụ hoạt động sản xuất – kinh doanh; Thứ hai, chênh lệch giữa tăng trưởng tín dụng và huy động toàn hệ thống vẫn duy trì ở mức cao, đặc biệt khi tín dụng tăng mạnh trong suốt năm 2025, qua đó tiếp tục tạo áp lực lên lãi suất huy động, nhất là tại các ngân hàng thương mại cổ phần quy mô trung bình và nhỏ.
“Sang nửa cuối năm 2026, mặt bằng lãi suất huy động có thể tăng thêm khoảng 0,4 - 0,5 điểm % và tiếp tục xuất hiện sự phân hóa rõ rệt giữa các nhóm ngân hàng. Đối với nhóm ngân hàng quốc doanh, nhiều ngân hàng đã chủ động tăng lãi suất huy động khoảng 0,3 - 0,6 điểm % trong tháng 12/2025 nhằm chuẩn bị thanh khoản cho nhu cầu tín dụng cuối năm 2025 và năm 2026 khi Thông tư 26 hết hiệu lực.
Lãi suất cho vay tiếp tục duy trì ở mức thấp
Báo cáo của VCBS cũng đưa ra dự báo đối với lãi suất cho vay. Theo đó mặt bằng lãi suất cho vay trong năm 2026 dự báo tiếp tục duy trì ở mức thấp, dù có thể tăng nhẹ khoảng 0,5 - 0,7 điểm % so với năm 2025 và tiếp tục phân hóa giữa các nhóm ngân hàng.
Dự báo này được VCBS đưa ra dựa trên đánh giá về xu hướng gia tăng tỷ trọng cho vay khách hàng cá nhân – nhóm có mức lãi suất cao hơn so với cho vay doanh nghiệp, đặc biệt là việc đẩy mạnh cho vay mua nhà với kỳ hạn dài, qua đó giúp cải thiện lãi suất cho vay bình quân của toàn hệ thống. Ngoài ra, trong bối cảnh biên lãi thuần (NIM) của các ngân hàng đã thu hẹp về mức thấp nhất kể từ cuối năm 2018 đến nay, cùng với áp lực gia tăng chi phí vốn, nhiều ngân hàng, đặc biệt là các ngân hàng tư nhân quy mô vừa, có thể điều chỉnh tăng lãi suất cho vay nhằm bù đắp chi phí và duy trì biên lợi nhuận.
Các chuyên gia của VCBS cho rằng nhóm ngân hàng quốc doanh được kỳ vọng sẽ tiếp tục xu hướng giảm lãi suất cho vay nhằm hỗ trợ khách hàng theo định hướng của Chính phủ, theo đó lãi suất cho vay mới có thể tiếp tục giảm thêm khoảng 0,2 - 0,3 điểm % trong năm 2026. Ngược lại, tại nhóm ngân hàng tư nhân, mặt bằng lãi suất cho vay mới được dự báo có thể tăng từ 0,3 - 1 điểm % tùy theo từng ngành nghề và phân khúc khách hàng.