Trong một ngày bình thường, một người có thể vừa mua sắm, thanh toán học phí cho con, đóng bảo hiểm, đặt vé máy bay cho chuyến du lịch sắp tới hay quản lý những khoản chi tiêu lớn của gia đình. Khi nhịp sống trở nên đa dạng và đan xen hơn, câu hỏi đặt ra không còn là cần thêm bao nhiêu công cụ, mà là một giải pháp tài chính có thể đi cùng bao nhiêu nhu cầu cùng lúc của khách hàng.
Với VIB, bài toán không nằm ở việc khách hàng cần thêm bao nhiêu chiếc thẻ, mà là liệu một giải pháp có thể đủ linh hoạt để đáp ứng nhiều nhu cầu cùng lúc hay không.
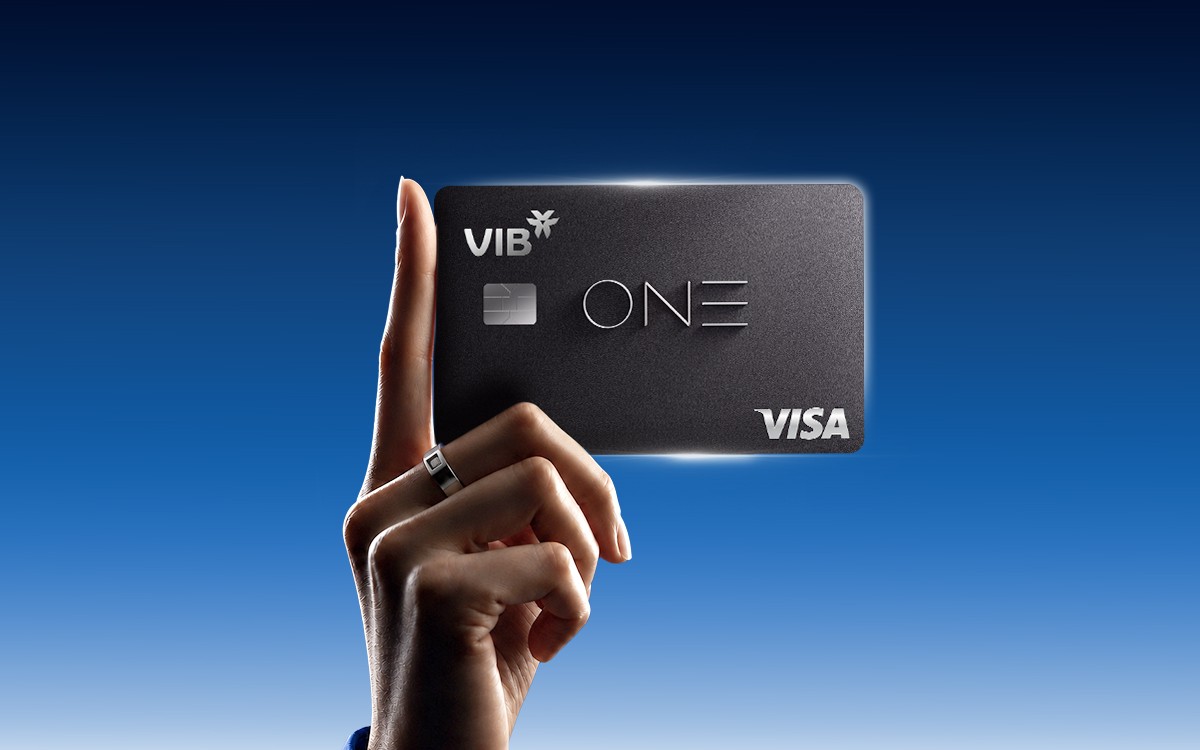
Đó là tư duy phía sau One Card – một chiếc thẻ được thiết kế để đi cùng khách hàng qua nhiều nhu cầu và nhiều giai đoạn của cuộc sống. Phóng viên đã có cuộc phỏng vấn bà Tường Nguyễn – Phó Tổng Giám đốc VIB để tìm hiểu sâu hơn về nội dung này.
Nhiều nhu cầu hơn có đồng nghĩa cần nhiều thẻ hơn?
Phóng viên: Ở góc độ nghiên cứu hành vi và nhu cầu khách hàng cho phát triển sản phẩm, điều gì trong cuộc sống của khách hàng hiện đại đã thay đổi khiến bài toán thiết kế một chiếc thẻ ngày nay khác trước?
Bà Tường Nguyễn: Cuộc sống của khách hàng ngày càng đa nhiệm. Một người có thể cùng lúc là nhân viên văn phòng, người quản lý tài chính gia đình, phụ huynh, người yêu thích du lịch hay người theo đuổi những trải nghiệm riêng.
Vì thế, nhu cầu tài chính không còn nằm trong những nhóm riêng biệt. Một khách hàng có thể mua sắm cho gia đình, thanh toán học phí, đóng bảo hiểm, đặt vé máy bay hay thực hiện một giao dịch quốc tế – tất cả đều có thể xảy ra trong cùng một hành trình chi tiêu.
Điều này khiến khái niệm về một chân dung khách hàng điển hình ngày càng khó xác định. Hai người có thể có cùng độ tuổi, thu nhập nhưng cách chi tiêu và những điều họ xem là quan trọng lại hoàn toàn khác nhau.
Và khi nhu cầu ngày càng đa dạng, câu hỏi chúng tôi đặt ra là: Liệu khách hàng có thực sự cần thêm một chiếc thẻ nữa không?
Phóng viên: VIB vừa ra mắt thị trường thẻ One Card với triết lý “ONE là ĐỦ”. Vậy ngân hàng định nghĩa thế nào là một giải pháp "ĐỦ"?
Bà Tường Nguyễn: “ĐỦ” không có nghĩa là ít đi hoặc vừa đủ. “ĐỦ” là khi một giải pháp có thể bao quát những nhu cầu quan trọng của khách hàng mà không làm trải nghiệm trở nên phức tạp hơn. Chúng tôi tin rằng khách hàng có thể cần nhiều giá trị hơn, nhưng không nhất thiết phải quản lý nhiều công cụ hơn.
Đó là lý do VIB theo đuổi triết lý “One là ĐỦ”: thay vì chia nhỏ trải nghiệm theo từng nhu cầu, chúng tôi muốn đưa nhiều nhu cầu về một sản phẩm duy nhất với một trải nghiệm tối giản và thuận tiện nhất. Khách hàng có thể cần nhiều giá trị hơn, nhưng không nhất thiết phải quản lý nhiều giải pháp tài chính hơn.
“ĐỦ” là khi mọi nhu cầu được gói gọn trong một trải nghiệm liền mạch
Phóng viên: Vậy One Card khác gì so với những chiếc thẻ của VIB trước đó?
Bà Tường Nguyễn: One Card tập hợp nhiều nhóm nhu cầu như mua sắm, du lịch, giáo dục, bảo hiểm và chi tiêu nước ngoài trên một chiếc thẻ duy nhất theo hành trình phát triển tài chính của từng người. Khách hàng có thể linh hoạt lựa chọn các nhóm ưu đãi hoàn tiền phù hợp với nhu cầu chi tiêu của mình tại từng thời điểm.
Cùng một hành trình, One Card ba hạng – Gold, Platinum và Signature – với hạn mức và hệ quyền lợi được tự động nâng lên theo từng hạng thẻ. Quan trọng hơn, khách hàng không nhất thiết phải phát hành một chiếc thẻ vật lý mới khi nhu cầu và năng lực tài chính của mình thay đổi. Ngoài ra, với tính năng PayFlex, khách hàng có thể kết nối One Card cùng bất kỳ thẻ thanh toán nào của VIB tạo ra hệ giá trị thanh toán, rút tiền xuyên suốt trên cùng một thẻ.
Như vậy, thay vì mỗi nhu cầu là một chiếc thẻ chuyên biệt, One Card đưa nhiều nhu cầu vào cùng một sản phẩm; thay vì với mỗi cột mốc mới trong cuộc sống là một lần bắt đầu lại, chiếc thẻ có thể tiếp tục đi cùng khách hàng trong suốt hành trình tài chính cá nhân.
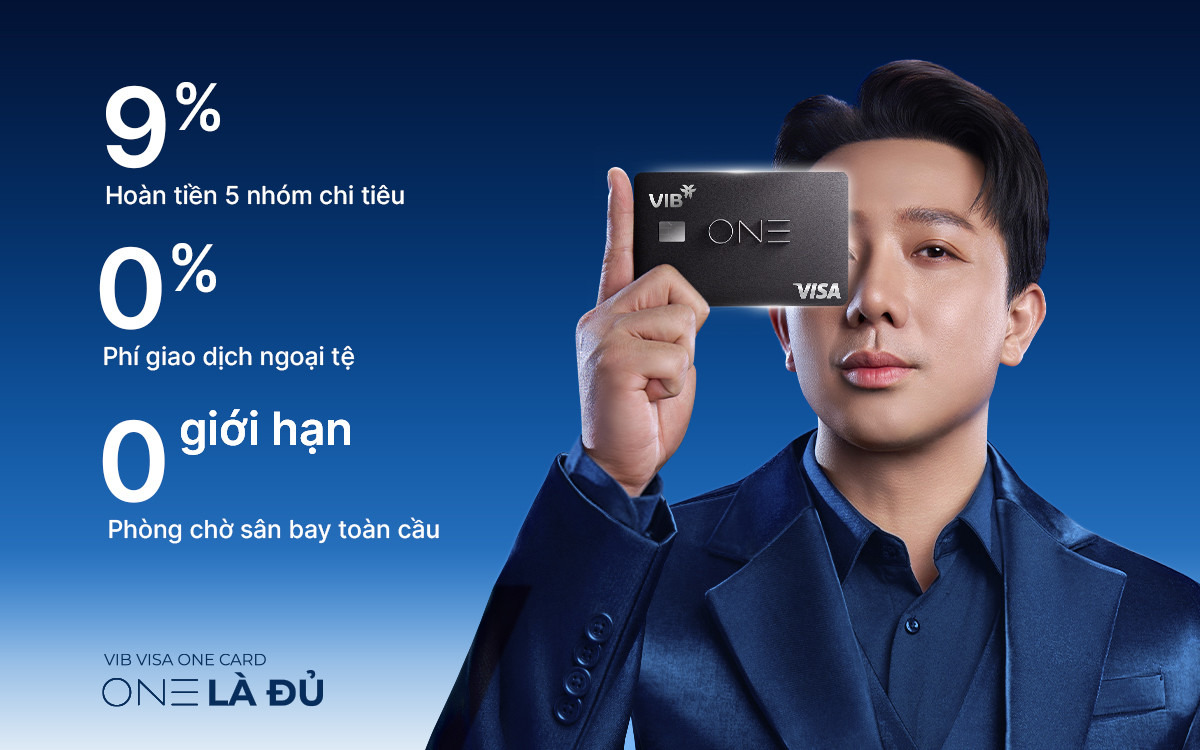
Phóng viên: Vì sao VIB chọn cách gộp vào một thay vì thiết kế nhiều sản phẩm chuyên biệt cho từng nhu cầu?
Bà Tường Nguyễn: Trong những năm đầu của hành trình Dẫn đầu xu thế thẻ, VIB phát triển các dòng thẻ chuyên biệt để đáp ứng ngày càng sâu từng nhu cầu của khách hàng. Nhưng khi một khách hàng ngày càng mang nhiều nhu cầu cùng lúc, chúng tôi nhận ra bước tiến tiếp theo không nhất thiết là tạo thêm một chiếc thẻ mới. Đó có thể là tạo ra một chiếc thẻ đủ linh hoạt để thay thế cho nhu cầu phải sở hữu nhiều thẻ.
Khi thiết kế One Card, bài toán của chúng tôi không phải là đưa thật nhiều tính năng vào một chiếc thẻ, mà là lựa chọn và kết nối những giá trị phù hợp trong một trải nghiệm liền mạch. Nếu khách hàng phải nhớ quá nhiều điều kiện, phải suy nghĩ xem giao dịch nào dùng thẻ nào, hoặc phải đổi thẻ khi nhu cầu thay đổi, thì sự phong phú đó cuối cùng lại tạo ra thêm rào cản trong trải nghiệm. Mục tiêu không phải đưa thêm thật nhiều thứ vào một chiếc thẻ, mà là giảm số quyết định khách hàng phải đưa ra.
Một chiếc thẻ có thể đi cùng khách hàng bao xa?
Phóng viên: Nếu hình dung cùng một khách hàng ở các giai đoạn khác nhau, nhu cầu của họ sẽ thay đổi như thế nào? VIB One Card giải bài toán nhu cầu tại mỗi giai đoạn khác nhau của khách hàng ra sao?
Bà Tường Nguyễn: Hãy thử hình dung cùng một khách hàng, ở ba thời điểm khác nhau trong cuộc đời. Ở tuổi 25, điều họ quan tâm có thể là những trải nghiệm cá nhân đầu tiên: một chuyến du lịch, một món đồ mong muốn từ lâu, những khoản chi tiêu khi sự nghiệp mới bắt đầu. Đến tuổi 35, chiếc thẻ đó bước cùng họ vào một chương khác: học phí cho con, bảo hiểm cho gia đình, những chuyến đi không còn chỉ có một mình. Và ở tuổi 45, trọng tâm lại dịch chuyển sang tối ưu tài chính, những trải nghiệm và đặc quyền phù hợp hơn với vị thế mới – trong khi những nhu cầu của các giai đoạn trước không hề biến mất, mà tiếp tục tích lũy lên nhau.
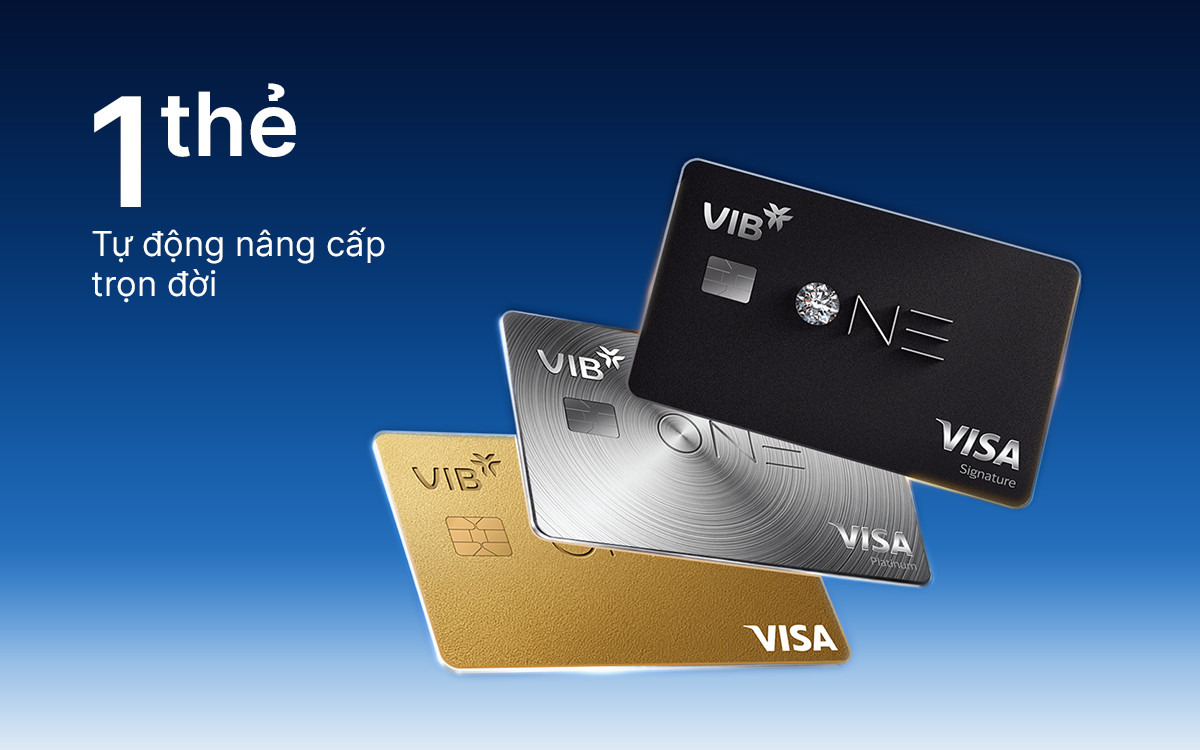
Phóng viên: Cuộc sống của khách hàng thay đổi qua từng giai đoạn. Nhưng mỗi thay đổi đó có nhất thiết phải đi cùng một chiếc thẻ mới?
Bà Tường Nguyễn: Với VIB One Card, chúng tôi muốn tách chiếc thẻ khỏi giá trị mà nó mang lại. Nếu mỗi lần nhu cầu thay đổi, khách hàng phải đóng một sản phẩm cũ và mở một sản phẩm mới, trải nghiệm sẽ bị chia nhỏ. Ngược lại, nếu nền tảng sản phẩm có khả năng thích ứng qua mọi giai đoạn, khách hàng có thể tiếp tục dùng một giải pháp quen thuộc, trong khi giá trị nhận được lớn dần theo hành trình tài chính của họ. Khi cuộc sống của khách hàng thay đổi, giá trị chiếc thẻ mang lại cũng cần thay đổi theo – mà không buộc khách hàng phải bắt đầu lại với một chiếc thẻ khác.
Phóng viên: Nếu nhìn xa hơn một chiếc thẻ, VIB muốn xây dựng mối quan hệ với khách hàng như thế nào?
Bà Tường Nguyễn: Nếu trước đây Dẫn đầu xu thế thẻ là liên tục tạo ra những giải pháp mới cho từng nhu cầu, thì với One Card, VIB muốn đi thêm một bước: tạo ra một giải pháp có thể tự thích ứng khi nhu cầu của khách hàng thay đổi. One Card không chỉ là câu chuyện gom nhiều quyền lợi vào một chiếc thẻ. Đó là câu chuyện về một hành trình dài hơn giữa khách hàng và ngân hàng, mở rộng hơn với toàn bộ hệ sinh thái tài chính cá nhân của VIB từ thẻ, các phương tiện thanh toán đến tiền gửi hay tiền vay.
Chúng tôi muốn một sản phẩm không chỉ phù hợp với khách hàng ở thời điểm bắt đầu, mà luôn có lý do để họ ở lại và tiếp tục sử dụng sau nhiều năm. Bởi một giải pháp thực sự “ĐỦ” không phải là giải pháp có nhiều nhất, mà là giải pháp có thể tiếp tục tạo ra giá trị khi khách hàng bước sang những chương mới của cuộc sống.
Đó là điều VIB muốn tạo ra với One Card: một chiếc thẻ cho cả hành trình tài chính cá nhân. Nhiều thì tốt. Nhưng ONE là ĐỦ.
Phóng viên: Xin cảm ơn bà!