Lợi suất TPCP nhích lên
Theo báo cáo của Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), tại phiên đấu thầu ngày 29/7, Kho bạc Nhà nước (KBNN) gọi thầu tổng cộng 13.000 tỷ đồng TPCP ở 5 kỳ hạn, gồm 3, 5, 10, 15 và 30 năm. Tỷ lệ trúng thầu tại kỳ hạn 5 năm và 10 năm lần lượt đạt 89% và 44%. Lãi suất trúng thầu tăng 2 điểm cơ bản ở kỳ hạn 5 năm và 1 điểm cơ bản ở kỳ hạn 10 năm so với phiên trước.
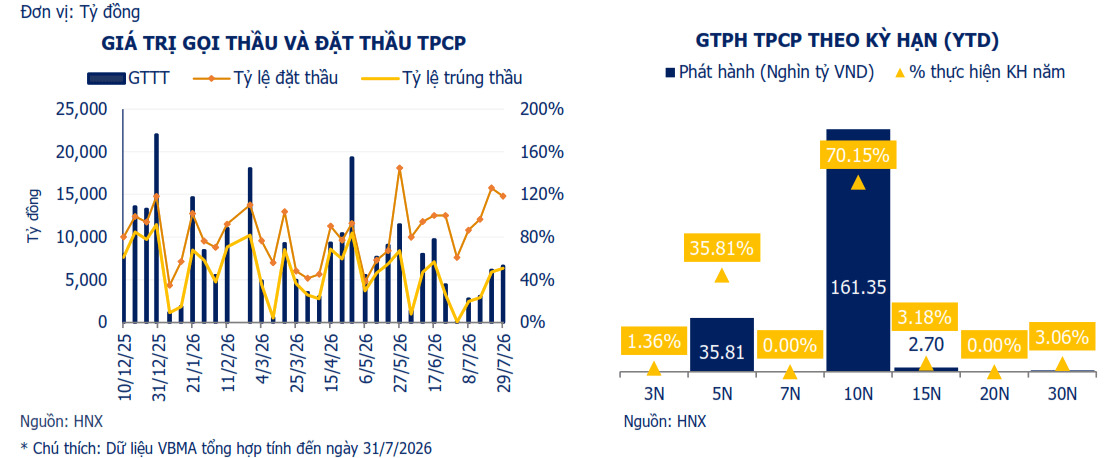
Tính từ đầu năm đến ngày 29/7, KBNN đã huy động gần 201.165 tỷ đồng TPCP, tương đương khoảng 40,2% kế hoạch phát hành 500.000 tỷ đồng trong năm 2026. Trong đó, kỳ hạn 10 năm tiếp tục chiếm tỷ trọng lớn nhất.
Được biết, từ ngày 3 - 7/8, KBNN sẽ gọi thầu 13.000 tỷ đồng trái phiếu Chính phủ ở các kỳ hạn 3, 5, 10, 15 và 30 năm.
Trên thị trường TPCP thứ cấp, thanh khoản tiếp tục có dấu hiệu suy yếu. Giá trị giao dịch trong tuần từ ngày 27-31/7 đạt 74.893 tỷ đồng; giao dịch outright bình quân ngày giảm 5% so với tuần trước, trong khi giao dịch repo giảm tới 20%. Khối ngoại bán ròng khoảng 99 tỷ đồng trong tuần, nâng tổng giá trị bán ròng từ đầu năm lên khoảng 6.189 tỷ đồng.
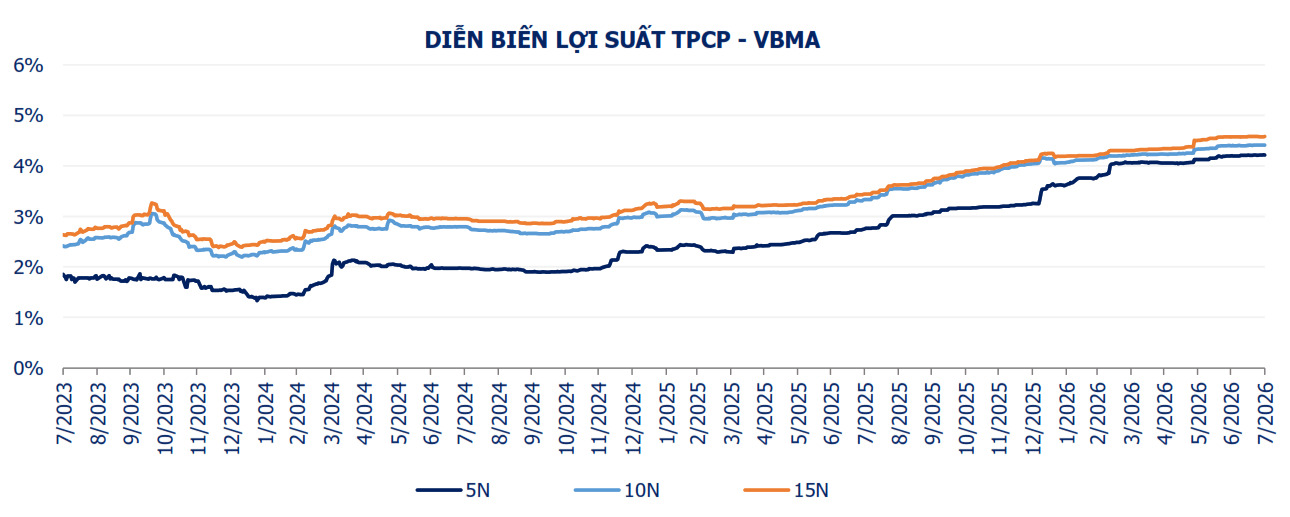
Theo phân tích của Công ty TNHH Chứng khoán Vietcombank (VCBS), đường cong lợi suất trái phiếu trong tháng 7/2026 dịch chuyển lên trên và có xu hướng phẳng hơn khi lợi suất các kỳ hạn ngắn tăng mạnh hơn kỳ hạn dài. Diễn biến này cho thấy thị trường đang chịu áp lực nhất định ở phía ngắn hạn, trong khi kỳ vọng đối với mặt bằng lãi suất dài hạn tương đối ổn định.
VCBS nhận định: Lợi suất TPCP nhiều khả năng đi ngang trong tháng tới. Áp lực phát hành vẫn còn lớn khi khối lượng phát hành mới mới đạt khoảng 16% kế hoạch quý III và 31% kế hoạch cả năm. Tuy nhiên, lãi suất liên ngân hàng được kỳ vọng giảm nhẹ, trong khi lạm phát hạ nhiệt hai tháng liên tiếp có thể góp phần giảm áp lực lên lợi suất TPCP.
TPDN: Phát hành chậm lại, nhu cầu tái cấp vốn gia tăng
Nếu thị trường TPCP chủ yếu chịu tác động từ cung vốn và diễn biến lãi suất, thì TPDN đang phải chịu áp lực lớn từ khả năng tái cấp vốn trước làn sóng trái phiếu đáo hạn
Theo VBMA, trong tháng 7/2026, thị trường ghi nhận 20 đợt phát hành TPDN với tổng giá trị 12.339 tỷ đồng, chủ yếu đến từ nhóm ngân hàng và bất động sản. Lũy kế từ đầu năm, tổng giá trị phát hành đạt 289.911 tỷ đồng, trong đó phát hành riêng lẻ chiếm 89,09%.
Ở chiều ngược lại, các doanh nghiệp đã mua lại trước hạn 8.945 tỷ đồng trái phiếu trong tháng 7, nâng tổng giá trị mua lại từ đầu năm lên 172.054 tỷ đồng, tăng 12% so với cùng kỳ năm 2025. Nhóm ngân hàng tiếp tục dẫn đầu về hoạt động mua lại trước hạn.
Tuy nhiên, áp lực lớn hơn đang đến từ lượng trái phiếu chuẩn bị đáo hạn. VBMA ước tính giá trị TPDN đáo hạn trong những tháng cuối năm 2026 lên tới 106.155 tỷ đồng, trong đó, nhóm bất động sản chiếm 55,6%, tương đương khoảng 59.621 tỷ đồng.
Mức độ tập trung này khiến áp lực thanh khoản tiếp tục dồn lên một nhóm ngành vốn đã trải qua thời gian dài chịu sức ép về dòng tiền và khả năng tiếp cận nguồn vốn.
Còn theo Báo cáo tổng quan thị trường TPDN quý II/2026 do Công ty CP Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating), giá trị phát hành TPDN trong quý II đạt 223 nghìn tỷ đồng, giảm 8,5% so với cùng kỳ năm trước. Đáng chú ý, phát hành của nhóm ngân hàng giảm 39,4%, trong khi phát hành của nhóm bất động sản tăng tới 123%.
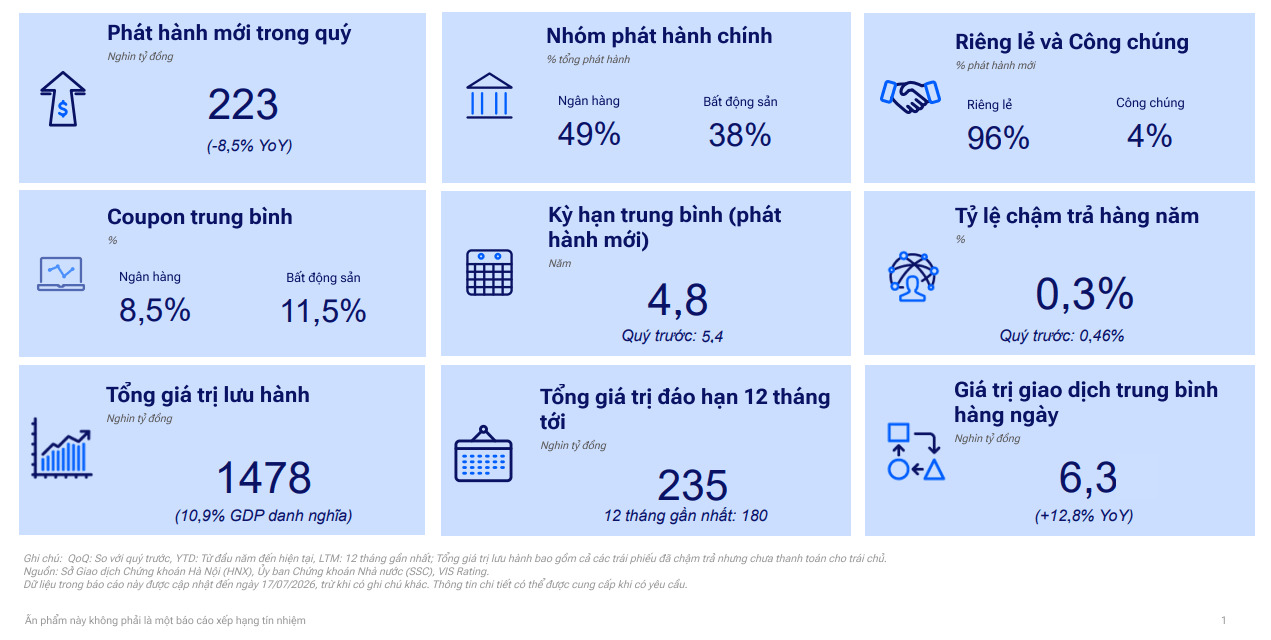
Sự trái chiều này phần nào phản ánh khả năng tiếp cận vốn của các nhóm doanh nghiệp đang có sự phân hóa rõ rệt. Phát hành bất động sản tăng mạnh nhưng chủ yếu tập trung ở một số chủ đầu tư lớn, trong khi chi phí vốn cũng có xu hướng tăng. Lãi suất coupon bình quân trong quý đạt 8,5% đối với nhóm ngân hàng và 11,5% đối với nhóm bất động sản.
Liên quan đến khả năng thực hiện nghĩa vụ nợ của doanh nghiệp, bức tranh lại có phần tích cực hơn. VIS Rating ghi nhận trong quý II/2026 chỉ phát sinh thêm một trường hợp chậm trả mới là Công ty TNHH Phát triển Kinh doanh Xây dựng 3. Nhờ đó, tỷ lệ chậm trả trong 12 tháng gần nhất tiếp tục giảm xuống 0,3%, từ mức 0,46% của quý trước.
Tỷ lệ thu hồi lũy kế đối với các trái phiếu chậm trả cũng cải thiện lên 47,7%, cao hơn 1,5% so với quý trước, nhờ một số doanh nghiệp bất động sản như Hưng Thịnh Quy Nhơn, Sunshine Housing và Signo Land thực hiện thanh toán các nghĩa vụ nợ quá hạn.
Dù vậy, khả năng thực hiện nghĩa vụ nợ doanh nghiệp được cải thiện không đồng nghĩa áp lực tái cấp vốn đã giảm. VIS Rating cảnh báo khoảng 235 nghìn tỷ đồng trái phiếu sẽ đáo hạn trong 12 tháng tới. Trong khi đó, thanh khoản thị trường vẫn ở mức thận trọng và lãi suất coupon duy trì cao; một số trái phiếu thậm chí được điều chỉnh lên mức 14-16%/năm.
Điều này có thể khiến khả năng tiếp cận nguồn vốn mới của các tổ chức phát hành tiếp tục bị thu hẹp, đặc biệt đối với những doanh nghiệp bất động sản từng chậm trả hoặc phải gia hạn nghĩa vụ nợ trong giai đoạn 2023-2024.
Triển vọng thị trường trái phiếu những tháng cuối năm
Trong những tháng cuối năm, diễn biến của thị trường trái phiếu nhiều khả năng tiếp tục phụ thuộc lớn vào mặt bằng lãi suất, thanh khoản hệ thống ngân hàng và nhu cầu huy động vốn của Chính phủ cũng như doanh nghiệp.
VCBS dự báo mặt bằng lãi suất huy động sẽ tiếp tục duy trì quanh vùng hiện tại. Đây được xem là mức cân bằng nhằm vừa hỗ trợ tăng trưởng tín dụng vào cuối năm, vừa bảo đảm thanh khoản của hệ thống ngân hàng.
Đối với thị trường liên ngân hàng, áp lực được kỳ vọng giảm bớt so với tháng trước nhờ tỷ giá ổn định hơn, dòng vốn FDI giải ngân tích cực và tác động hỗ trợ từ Quyết định 1743/QĐ-NHNN. Theo quyết định này, tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào nguồn vốn huy động được nâng từ 20% lên 50%, áp dụng từ ngày 1/8/2026 đến ngày 31/7/2028.
Với TPCP, nhiều tổ chức nhận định lợi suất sẽ đi ngang trong tháng tới. Áp lực phát hành lớn của KBNN vẫn hiện hữu, nhưng có thể được cân bằng phần nào bởi kỳ vọng lãi suất liên ngân hàng giảm và lạm phát hạ nhiệt.
Trong khi đó, thị trường TPDN được dự báo tiếp tục phân hóa. Hoạt động phát hành mới trong nửa cuối năm 2026 có thể tương đương cùng kỳ năm trước, với động lực chủ yếu đến từ nhóm doanh nghiệp phi ngân hàng.
Tuy nhiên, bài toán đáng chú ý nhất vẫn là khả năng tái cấp vốn. Khi lượng trái phiếu đáo hạn trong 12 tháng tới ở mức cao, trong khi chi phí vốn chưa giảm đáng kể, áp lực sẽ lớn hơn đối với những doanh nghiệp có chất lượng tín dụng yếu hoặc lịch sử chậm trả, gia hạn nợ.
Diễn biến của thị trường trái phiếu trong những tháng cuối năm không chỉ được quyết định bởi quy mô phát hành mới, mà còn phụ thuộc vào khả năng chuyển hóa dòng vốn mới thành nguồn lực để xử lý các nghĩa vụ đáo hạn. Đây sẽ là yếu tố quan trọng để đánh giá mức độ bền vững của quá trình phục hồi thị trường TPDN trong thời gian tới.