Theo đó, Ngân hàng Nhà nước sẽ chỉ giao chỉ tiêu tín dụng một lần trong suốt năm 2026 và kiểm soát theo từng quý. Các ngân hàng phải kiểm soát tăng trưởng tín dụng (bao gồm cả yếu tố điều chỉnh tỷ giá) không vượt quá "room" được giao trong suốt một năm.
Đặc biệt, Ngân hàng Nhà nước lưu ý, các ngân hàng phải kiểm soát chất lượng tăng trưởng tín dụng đối với lĩnh vực bất động sản không vượt quá tốc độ tăng trưởng tín dụng chung trong năm 2025 của từng tổ chức tín dụng.
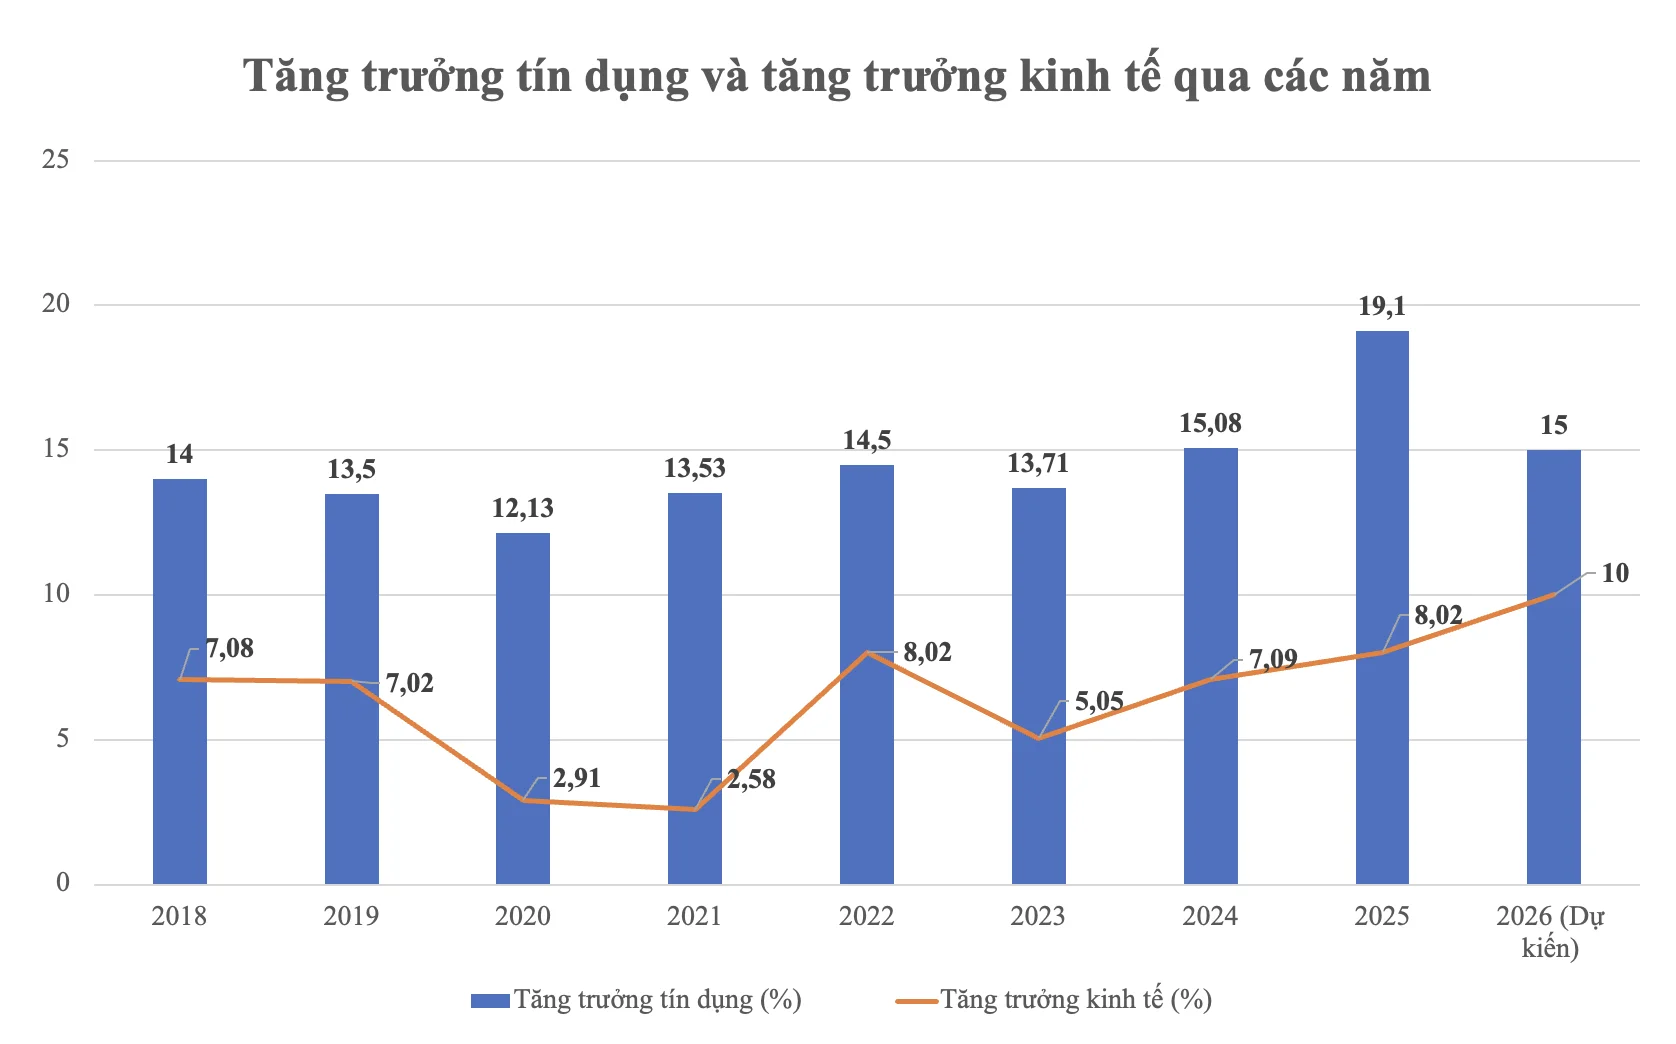
"Định hướng tăng trưởng tín dụng năm 2026 khoảng 15%, trong bối cảnh GDP mục tiêu 10%, là sự lựa chọn điều hành mang tính cân bằng và chủ động", ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, nhận xét trong cuộc trò chuyện với chúng tôi.
NỖ LỰC HƯỚNG TỚI CÂN BẰNG
Tăng trưởng tín dụng tính đến cuối năm 2025 đạt khoảng 19,1%. Năm 2026, tăng trưởng GDP mục tiêu 10%, tuy nhiên, mục tiêu tăng trưởng tín dụng chỉ khoảng 15%. Ông nhận định ra sao về mục tiêu này?
Ông Nguyễn Quang Huy: Việc định hướng tăng trưởng tín dụng năm 2026 ở mức khoảng 15%, thấp hơn so với mức thực hiện tương đối cao của năm 2025, trong khi mục tiêu tăng trưởng GDP đặt ra ở mức 10%, cần được nhìn nhận như một bước điều chỉnh nhịp độ hợp lý trong tiến trình điều hành vĩ mô, hơn là một sự thắt chặt theo nghĩa truyền thống.
Vì trên thực tế, tăng trưởng tín dụng cao trong năm 2025 mang ý nghĩa hỗ trợ quá trình phục hồi và củng cố nền tảng tăng trưởng, khi nền kinh tế cần thêm dư địa vốn để tái khởi động các hoạt động sản xuất – kinh doanh và khơi thông dòng chảy đầu tư.
Và khi giai đoạn này dần hoàn tất, việc chủ động điều chỉnh tốc độ tín dụng sang mức vừa phải hơn phản ánh nỗ lực hướng tới sự cân bằng giữa tăng trưởng và ổn định - một nguyên tắc ngày càng được coi trọng trong điều hành kinh tế hiện đại.
Trong bối cảnh đó, mục tiêu tín dụng 15% có thể được hiểu là cách tiếp cận phòng ngừa sớm, nhằm hạn chế các áp lực có thể phát sinh đối với mặt bằng giá trong trung hạn; góp phần giữ ổn định sức mua của đồng tiền và tạo dư địa chính sách linh hoạt hơn cho các giai đoạn tiếp theo.
Điểm quan trọng là mục tiêu tăng trưởng GDP 10% không hàm ý sự gia tăng tương ứng của tín dụng, mà đặt trọng tâm vào chất lượng tăng trưởng. Điều này đòi hỏi nền kinh tế sử dụng vốn hiệu quả hơn, dựa nhiều hơn vào năng suất, đổi mới và cải thiện môi trường kinh doanh và giảm dần sự phụ thuộc vào mở rộng tín dụng ngân hàng.
Cách tiếp cận này cho thấy định hướng chuyển từ tăng trưởng theo chiều rộng sang chiều sâu, trong đó tín dụng tiếp tục đóng vai trò quan trọng nhưng không còn là động lực duy nhất.
Nhờ vậy, tăng trưởng kinh tế có thể đạt được trên nền tảng ổn định hơn, ít biến động hơn, đồng thời vẫn bảo đảm không gian để các chính sách khác phát huy hiệu quả.
Mục tiêu tín dụng 15% có thể được hiểu là cách tiếp cận phòng ngừa sớm, nhằm hạn chế các áp lực có thể phát sinh đối với mặt bằng giá trong trung hạn; góp phần giữ ổn định sức mua của đồng tiền và tạo dư địa chính sách linh hoạt hơn cho các giai đoạn tiếp theo
Nhưng việc kiểm soát tín dụng chặt chẽ hơn trong năm 2026 có phản ánh những lo ngại nào của cơ quan điều hành, chẳng hạn rủi ro lạm phát, nợ xấu hay bong bóng tài sản…, theo ông?
Tôi nghĩ định hướng kiểm soát tín dụng chặt chẽ hơn trong năm 2026 phản ánh tư duy điều hành chủ động và thận trọng, nhằm đảm bảo hệ thống tài chính vận hành ổn định và hỗ trợ tăng trưởng một cách bền vững.
Trước hết, đây là cách tiếp cận nhằm giữ cho môi trường giá cả vận động trong tầm kiểm soát, đặc biệt trong bối cảnh nhiều yếu tố chi phí có xu hướng gia tăng và nhu cầu trong nước dần phục hồi. Việc điều tiết tốc độ tín dụng ở mức hợp lý giúp giảm thiểu các áp lực tích tụ, qua đó duy trì niềm tin của thị trường và người dân vào ổn định kinh tế vĩ mô.
Bên cạnh đó, định hướng này cũng góp phần tạo điều kiện để hệ thống ngân hàng củng cố nền tảng hoạt động, nâng cao chất lượng quản trị rủi ro và phân bổ vốn hiệu quả hơn.
Khi tín dụng tăng trưởng ở nhịp độ vừa phải, các tổ chức tín dụng có thêm không gian để đánh giá kỹ lưỡng hơn hiệu quả của các khoản cho vay, tập trung vào các lĩnh vực tạo giá trị gia tăng thực, hỗ trợ tốt hơn cho khu vực sản xuất – kinh doanh.
Một khía cạnh khác cần được nhìn nhận là sự ổn định của các thị trường tài sản. Dòng vốn tín dụng được định hướng phù hợp sẽ góp phần hạn chế các biến động quá mạnh, qua đó giúp thị trường vận hành trật tự, minh bạch và gắn kết hơn với nhu cầu thực của nền kinh tế.
Kiểm soát tín dụng không nhằm mục tiêu làm chậm lại đà tăng trưởng, mà đảm bảo tăng trưởng diễn ra trong khuôn khổ an toàn, với sự phối hợp hài hòa giữa các công cụ chính sách. Cách tiếp cận này thể hiện rõ quan điểm ổn định vĩ mô và an toàn hệ thống là nền tảng bền vững nhất cho tăng trưởng cao và lâu dài.
Nhờ đó, nền kinh tế có thể tiếp tục hướng tới các mục tiêu tăng trưởng tham vọng, trong khi vẫn duy trì được sự ổn định cần thiết để thích ứng linh hoạt với những biến động trong và ngoài nước.
VÌ SAO CẦN KIỂM SOÁT TÍN DỤNG BẤT ĐỘNG SẢN?
Tín dụng vào lĩnh vực bất động sản được yêu cầu “kiểm soát chất lượng”, không vượt quá tốc độ tăng trưởng tín dụng chung của năm 2025. Quan điểm của ông về vấn đề này ra sao?
Định hướng kiểm soát tín dụng đối với lĩnh vực bất động sản theo nguyên tắc chú trọng chất lượng, phù hợp với tốc độ tăng trưởng tín dụng chung như một bước điều chỉnh mang tính định hướng dài hạn, thay vì một biện pháp mang tính thu hẹp hay hạn chế vai trò của lĩnh vực này trong nền kinh tế.
Trên thực tế, bất động sản vẫn là ngành có đóng góp lan tỏa lớn tới nhiều lĩnh vực như xây dựng, vật liệu, tài chính và dịch vụ. Do đó, chính sách điều hành hướng tới mục tiêu phân bổ dòng vốn hợp lý hơn, đảm bảo tín dụng tập trung vào những dự án có nền tảng pháp lý rõ ràng, tính khả thi cao và gắn với nhu cầu thực của nền kinh tế và xã hội.
Các phân khúc như nhà ở phục vụ nhu cầu ở thực, phát triển đô thị đồng bộ, hạ tầng, khu công nghiệp và nhà ở xã hội tiếp tục được xem là những khu vực có vai trò tích cực và khả năng hấp thụ vốn ổn định.
Đồng thời, việc kiểm soát chặt chẽ hơn đối với các dự án có mức độ rủi ro cao giúp thị trường vận hành trật tự hơn, minh bạch hơn, giảm thiểu các biến động không cần thiết.
Ở góc độ dài hạn, định hướng này tạo động lực để các doanh nghiệp bất động sản nâng cao năng lực tài chính và quản trị, chú trọng hiệu quả đầu tư và dòng tiền, đa dạng hóa nguồn vốn theo hướng bền vững và minh bạch hơn.
Kiểm soát tín dụng bất động sản không nhằm tạo ra sự điều chỉnh đột ngột, mà hướng tới xây dựng một thị trường phát triển cân bằng, ổn định và có chiều sâu, qua đó tiếp tục đóng góp tích cực cho tăng trưởng kinh tế trong trung và dài hạn.
Kiểm soát tín dụng bất động sản không nhằm tạo ra sự điều chỉnh đột ngột, mà hướng tới xây dựng một thị trường phát triển cân bằng, ổn định và có chiều sâu, qua đó tiếp tục đóng góp tích cực cho tăng trưởng kinh tế trong trung và dài hạn
Trong điều kiện tăng trưởng tín dụng bị “kìm” lại, theo ông, những động lực nào cần được thúc đẩy mạnh hơn để đạt mục tiêu GDP 10%?
Trong bối cảnh tăng trưởng tín dụng được định hướng ở mức phù hợp hơn, việc đạt mục tiêu tăng trưởng GDP cao đòi hỏi sự vận hành đồng bộ của nhiều động lực tăng trưởng, theo hướng đa trụ cột, hiện đại và bền vững.
Trước hết, đầu tư công và phát triển hạ tầng chiến lược tiếp tục giữ vai trò quan trọng trong việc mở rộng không gian phát triển và dẫn dắt đầu tư xã hội. Khi được triển khai hiệu quả, đầu tư công không chỉ tạo tác động lan tỏa trong ngắn hạn mà còn nâng cao năng lực cạnh tranh dài hạn của nền kinh tế.
Cùng với đó, tiêu dùng nội địa cần được củng cố thông qua nâng cao thu nhập thực và cải thiện chất lượng dịch vụ, từ đó tạo nền tảng cầu ổn định và bền vững hơn.
Đặc biệt, giai đoạn tới đòi hỏi sự phát huy mạnh mẽ của các động lực tăng trưởng mới. Kinh tế số và chuyển đổi số giúp nâng cao năng suất, tối ưu hóa nguồn lực và hình thành các mô hình kinh doanh mới. Công nghiệp văn hóa và du lịch vừa tạo giá trị kinh tế, vừa lan tỏa bản sắc và thúc đẩy các ngành dịch vụ liên quan. Chuyển đổi xanh, kinh tế tuần hoàn và năng lượng sạch không chỉ đáp ứng yêu cầu phát triển bền vững mà còn mở ra những không gian tăng trưởng dài hạn.
Bên cạnh đó, xuất khẩu cần được thúc đẩy theo hướng nâng cao chất lượng và giá trị gia tăng, chuyển từ tăng trưởng dựa trên khối lượng sang chế biến sâu, hàm lượng công nghệ cao và xây dựng giá trị thương hiệu. Việc tham gia sâu hơn vào chuỗi giá trị toàn cầu, gắn sản phẩm xuất khẩu với tiêu chuẩn cao và nhận diện thương hiệu rõ nét sẽ giúp nâng cao sức cạnh tranh, đồng thời tạo ra nguồn thu ngoại tệ bền vững hơn cho nền kinh tế.
Khi các động lực trên được phát triển đồng bộ và hài hòa, tăng trưởng kinh tế có thể đạt được trên nền tảng đa dạng và vững chắc, giảm dần sự phụ thuộc vào tín dụng ngân hàng và tăng khả năng thích ứng trước những biến động trong và ngoài nước.
Như vậy, việc điều tiết tín dụng theo hướng hợp lý không làm suy giảm động lực tăng trưởng, mà tạo không gian để các động lực khác nâng tầm và phát huy hiệu quả, qua đó hình thành một mô hình tăng trưởng cân bằng, linh hoạt và bền vững hơn trong giai đoạn phát triển mới.