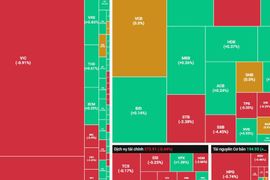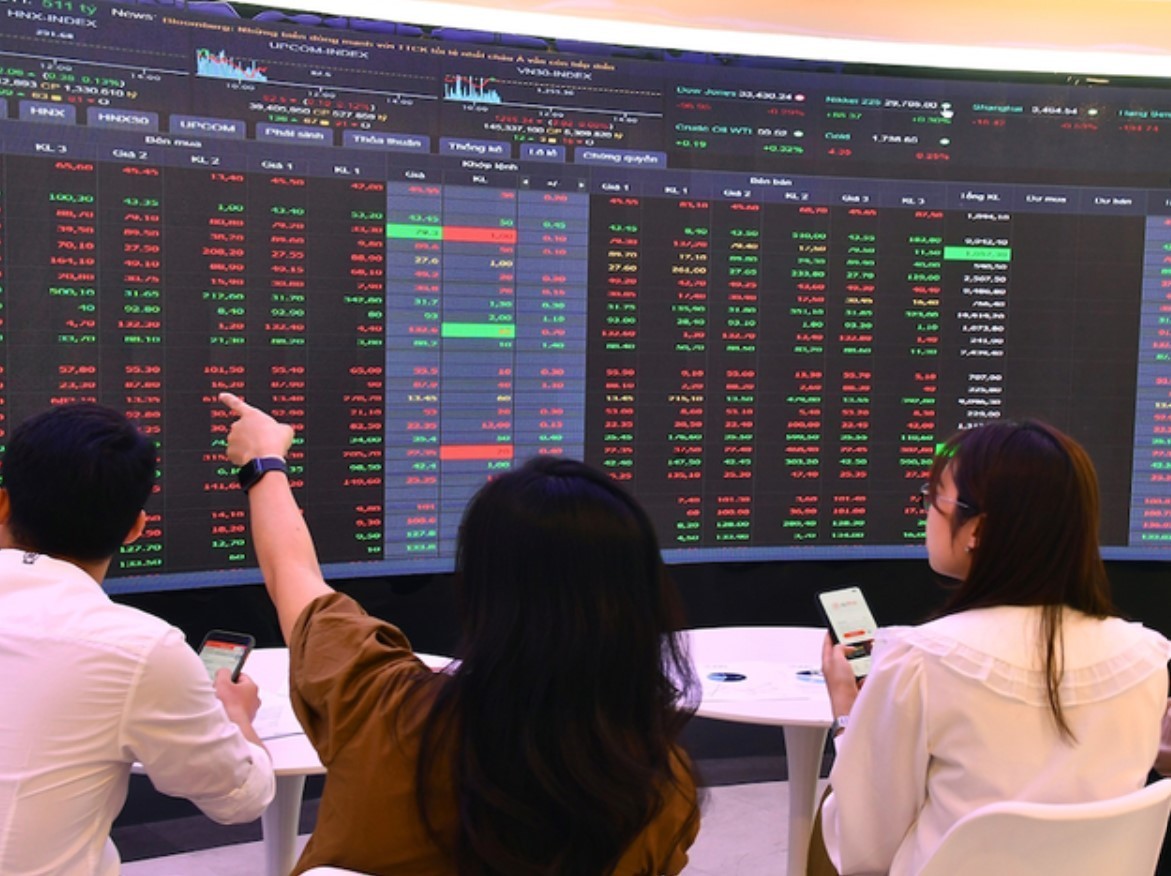
VN-Index kết thúc tháng 5 ở mức 1.332,6 điểm, tăng gần 9% so với tháng trước và đánh dấu tháng tăng tốt nhất kể từ tháng 7/2023. Nhịp tăng ấn tượng từ đáy tháng 4 giúp chỉ số VN-Index không những lấy lại mức điểm số trước khi Tổng thống Trump công bố áp thuế đối ứng mà còn lập đỉnh mới trong hơn 3 năm qua.
Đà tăng chủ yếu đến từ kỳ vọng về quan hệ thương mại Việt - Mỹ và việc hệ thống giao dịch KRX chính thức vận hành, góp phần củng cố niềm tin nhà đầu tư. Mức tăng lan tỏa trên diện rộng với sự nổi bật ở các nhóm bất động sản, du lịch và giải trí, hàng cá nhân và gia dụng, hóa chất; trong đó tích cực nhất ghi nhận ở nhóm cổ phiếu Vingroup. Trong khi đó, sức bật ở các nhóm tài nguyên cơ bản, bán lẻ, thực phẩm đồ uống còn khá khiêm tốn so với mặt bằng chung.
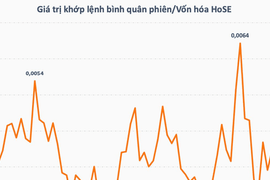
Bên cạnh đó, giao dịch của khối ngoại cũng khởi sắc trở lại khi quay lại mua ròng 914 tỷ đồng trên sàn HOSE trong tháng 5, riêng kênh khớp lệnh chiếm 1,9 nghìn tỷ đồng. Đồng thời, mặt bằng thanh khoản giữ nhịp sôi động với giá trị giao dịch khớp lệnh bình quân sàn HOSE đạt 19,9 nghìn tỷ đồng/phiên, chỉ giảm nhẹ 7% so với mức đột biến của tháng trước cho thấy dòng tiền vẫn hoạt động tích cực dù thị trường dần chuyển sang trạng thái chờ đợi thông tin mới.
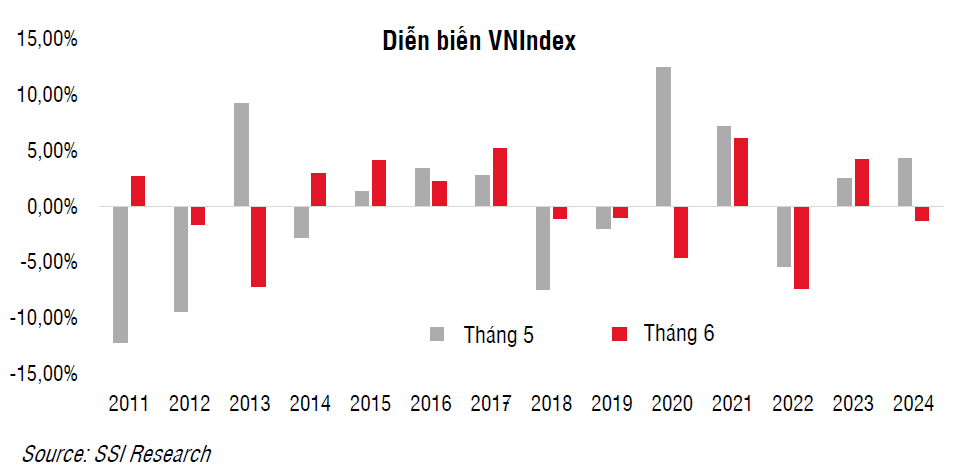
Tuy nhiên, sau khi tăng hơn 22% từ đáy tháng 4, nhiều cổ phiếu đã vào vùng nhạy cảm về định giá. Trong báo cáo chiến lược tháng 6, SSI Research cho rằng thị trường cần thời gian điều chỉnh để tích lũy lại. Theo đó, áp lực bán có thể gia tăng, đặc biệt trong giai đoạn cuối tháng 6 trước mùa công bố kết quả kinh doanh và kết thúc giai đoạn hoãn thuế 90 ngày của Mỹ vào đầu tháng 7.
Trong bối cảnh đó, dòng tiền có thể hướng đến các nhóm cổ phiếu phòng thủ; cổ phiếu có kết quả kinh doanh tăng trưởng tốt trong quý II hoặc cổ phiếu ít chịu ảnh hưởng bởi các thông tin thuế quan.
Theo ước tính của SSI Research đối với hơn 80 cổ phiếu trong phạm vi nghiên cứu, lợi nhuận doanh nghiệp dự kiến sẽ tăng 13,4% so với cùng kỳ trong kịch bản Mỹ áp thuế 20%.
Hoạt động đầu tư công và sự phục hồi của thị trường bất động sản được kỳ vọng sẽ là lực đẩy quan trọng cho tăng trưởng của các ngành mang tính chu kỳ như xây dựng và vật liệu, bất động sản dân cư, công nghệ thông tin và tài chính.
Ở chiều ngược lại, nhóm cổ phiếu tiêu dùng có thể được hưởng lợi từ quá trình phục hồi dần của tiêu dùng nội địa và gia tăng thị phần biên lợi nhuận, mặc dù tâm lý tiêu dùng có thể bị ảnh hưởng gián tiếp bởi các yếu tố thuế quan vào cuối năm.
Về kỹ thuật, theo SSI Research chỉ số vẫn trong xu hướng tăng nhưng đã tiệm cận vùng kháng cự 1.360 - 1.390 điểm. Ngưỡng hỗ trợ gần được xác định quanh 1.300 - 1.320 điểm. Trong tháng 6, thị trường có thể vận động trong biên độ hẹp, với độ phân hóa cao giữa các nhóm cổ phiếu.
Chiến lược dòng tiền chuyển sang hướng chọn lọc hơn. SSI Research ưu tiên ba nhóm: cổ phiếu có lợi nhuận quý II tăng trưởng, nhóm phòng thủ và các mã ít chịu tác động từ rủi ro vĩ mô. Đồng thời, dòng vốn đang có xu hướng rời nhóm vốn hóa lớn để tìm cơ hội ở cổ phiếu vừa và nhỏ, vốn có định giá linh hoạt hơn.
Một số nhóm ngành đang hút dòng tiền gồm bất động sản dân cư, xây dựng - vật liệu, du lịch - giải trí, ô tô - phụ tùng và y tế. Ngoài ra, các ngành từng giảm sâu như hóa chất, thực phẩm - đồ uống, tài nguyên cơ bản, viễn thông cũng cho thấy dấu hiệu cải thiện nhẹ, cho thấy sự luân chuyển vốn trong nội bộ thị trường.
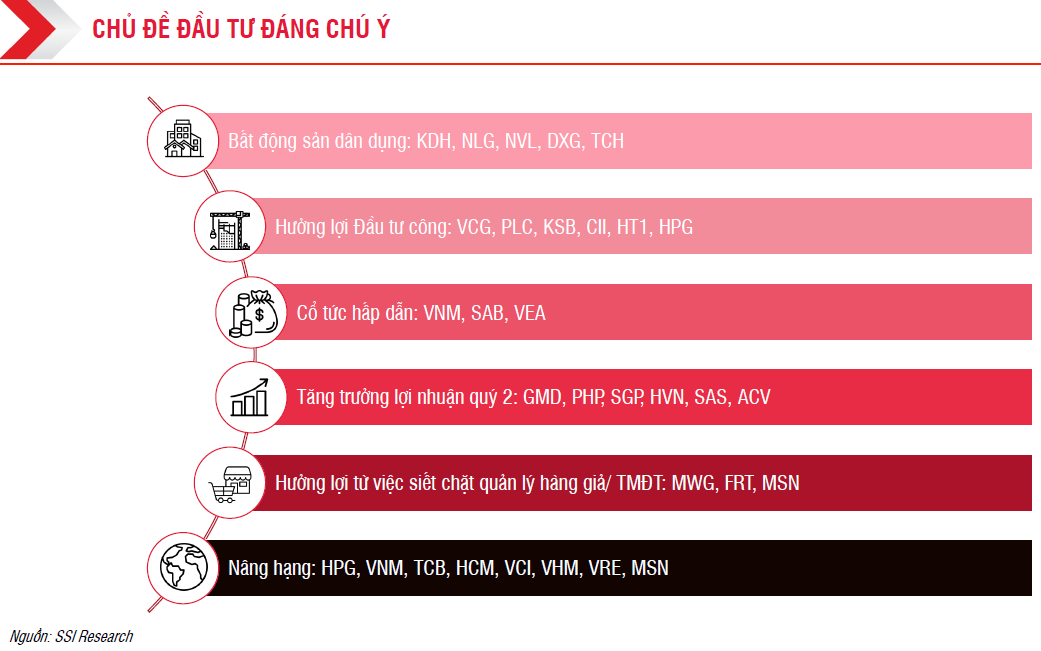
Về chủ đề đầu tư, SSI Research lưu ý một số nhóm ngành như nhóm hưởng lợi từ đầu tư công (HPG, PLC, CII), bất động sản có pháp lý hoàn chỉnh (KDH, NLG), doanh nghiệp có cổ tức cao (VNM, SAB, VEA) và nhóm được hưởng lợi từ việc siết quản lý thương mại điện tử, hàng giả (MWG, FRT, MSN) tiếp tục là lựa chọn tiềm năng.
Trong trung hạn, SSI Research cho rằng các yếu tố hỗ trợ vẫn được duy trì. Những thay đổi về pháp lý, cơ chế Non-Prefunding, tỷ lệ sở hữu nước ngoài và cải cách giao dịch được kỳ vọng tạo nền tảng cho mục tiêu nâng hạng thị trường. Đây là điểm cộng đáng kể trong thu hút dòng vốn đầu tư quốc tế.
Dù vậy, các rủi ro bên ngoài vẫn cần theo dõi chặt nhất là biến động tỷ giá và chính sách thuế của Mỹ có thể tạo áp lực nếu kéo dài, dù hiện tại chưa ảnh hưởng đáng kể đến lạm phát hay chi phí vốn.
Về dài hạn, SSI nhận định thị trường tiếp tục được hỗ trợ bởi chính sách tiền tệ và tài khóa linh hoạt. Hoạt động đầu tư công và sự phục hồi của thị trường bất động sản được kỳ vọng sẽ là lực đẩy quan trọng cho tăng trưởng của các ngành mang tính chu kỳ.