Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) vừa công bố thông tin về kết quả chào bán trái phiếu riêng lẻ trên chuyên trang trái phiếu của Sở Giao dịch Chứng khoán Hà Nội (HNX).
Theo công bố, vào ngày 31/7/2026, PVcomBank đã phát hành thành công 10.000 trái phiếu mã PCB12601 với mệnh giá 100 triệu đồng mỗi trái phiếu, huy động thành công 1.000 tỷ đồng.
Lô trái phiếu được phát hành và hoàn tất phát hành ngay trong ngày 31/7 với kỳ hạn 7 năm, dự kiến đáo hạn vào ngày 31/7/2033, lãi suất 9,8%/năm.
Theo dữ liệu trên hệ thống HNX, đây là lô trái phiếu đầu tiên do PVcomBank phát hành.
Trước đó, đại hội đồng cổ đông thường niên 2026 của PVcomBank diễn ra vào cuối tháng 6 đã thông qua kế hoạch huy động 6.000 tỷ đồng từ phát hành trái phiếu riêng lẻ để tăng vốn cấp 2. Thời gian thực hiện trong quý III/2026.
Ngoài ra, PVcomBank cũng dự kiến sẽ chào bán riêng lẻ 300 triệu cổ phiếu cho các nhà đầu tư chứng khoán chuyên nghiệp để tăng vốn thêm 3.000 tỷ đồng. Thời gian dự kiến phát hành vào quý IV/2026 – quý I/2027. Toàn bộ cổ phiếu chào bán riêng lẻ bị hạn chế chuyển nhượng 1 năm. Số tiền thu được từ đợt chào bán sẽ được sử dụng để bổ sung vốn cho hoạt động cấp tín dụng của PVcomBank.

Vào giữa tháng 7/2026, PVcomBank công bố đã nhận được thông báo của Ngân hàng Nhà nước (NHNN) về việc chấp thuận cho ngân hàng tăng vốn điều lệ thêm tối đa 3.000 tỷ đồng thông qua hình thức phát hành cổ phiếu riêng lẻ cho nhà đầu tư chứng khoán chuyên nghiệp.
Theo lộ trình đề ra, PVcomBank đặt mục tiêu sẽ tăng vốn thêm 3.000 tỷ đồng mỗi năm trong giai đoạn 2026-2028 và đến năm 2030 sẽ tăng vốn thêm 2.000 tỷ đồng, nâng vốn điều lệ lên 20.000 tỷ đồng. Việc tăng vốn sẽ được thực hiện thông qua chào bán cổ phần riêng lẻ, chào bán cổ phần ra công chúng và kết hợp chuyển nhượng 13,4% vốn điều lệ.
Cũng vào giữa tháng 7, HNX đã chấp thuận cho PVcomBank đăng ký giao dịch 900 triệu cổ phiếu mã PCB trên UPCoM, tương ứng vốn điều lệ 9.000 tỷ đồng. Ngày 3/8, PVcomBank đã nhận được văn bản của HNX thông báo ngày giao dịch đầu tiên của cổ phiếu PCB trên UPCoM là 12/8/2026, giá tham chiếu cho phiên giao dịch đầu tiên là 10.000 đồng/cổ phiếu (theo mệnh giá của cổ phiếu PCB được ghi nhận trong điều lệ tổ chức và hoạt động của PVcomBank). Với biên độ +/-40% trong phiên giao dịch đầu tiên trên UPCoM, giá sàn và giá trần tương ứng là 6.000 - 14.000 đồng/cổ phiếu.
PVcomBank được thành lập ngày 16/9/2013 trên cơ sở hợp nhất giữa Tổng công ty Tài chính cổ phần Dầu khí Việt Nam (PVFC) và Ngân hàng TMCP Phương Tây (WesternBank). Ngày 1/10/2013, PVcomBank chính thức hoạt động với vốn điều lệ 9.000 tỷ đồng.
Tính đến nay, Tập đoàn Dầu khí Việt Nam (PVN) là cổ đông lớn nhất, nắm giữ 52% vốn điều lệ của ngân hàng, cổ đông chiến lược của PVcomBank là Morgan Stanley sở hữu 6,7% vốn, 41,34% vốn điều lệ còn lại được nắm giữ bởi các tổ chức, cá nhân khác.
Lãi hơn 1.000 tỷ đồng nửa đầu năm 2026, áp lực nợ xấu vẫn lớn
Về tình hình kinh doanh, báo cáo tài chính hợp nhất quý II/2026 của PVcomBank ghi nhận lợi nhuận trước thuế đạt 343,4 tỷ đồng, tăng 6% so với cùng kỳ năm trước. Kết quả này có được trong bối cảnh thu nhập lãi thuần tăng gấp hơn 3 lần cùng kỳ lên mức 1.535,5 tỷ đồng. Song hầu các nguồn thu ngoài lãi đều sụt giảm, đặc biệt, lãi thuần từ hoạt động khác đảo chiều từ lãi hơn 1.800 tỷ đồng sang lỗ gần 130 tỷ đồng, kéo tổng thu nhập hoạt động giảm 33,8%, xuống còn 1.635,7 tỷ đồng.
Với việc cùng lúc tiết giảm 33,8% chi phí hoạt động so với cùng kỳ và 93,6% chi phí dự phòng rủi ro tín dụng, PVcomBank vẫn đạt được tăng trưởng lợi nhuận trong quý II. Tuy nhiên, điều này phản ánh thực tế lợi nhuận tăng lên nhờ tối ưu yếu tố chi phí hơn là sự cải thiện đồng đều từ các mảng kinh doanh cốt lõi.
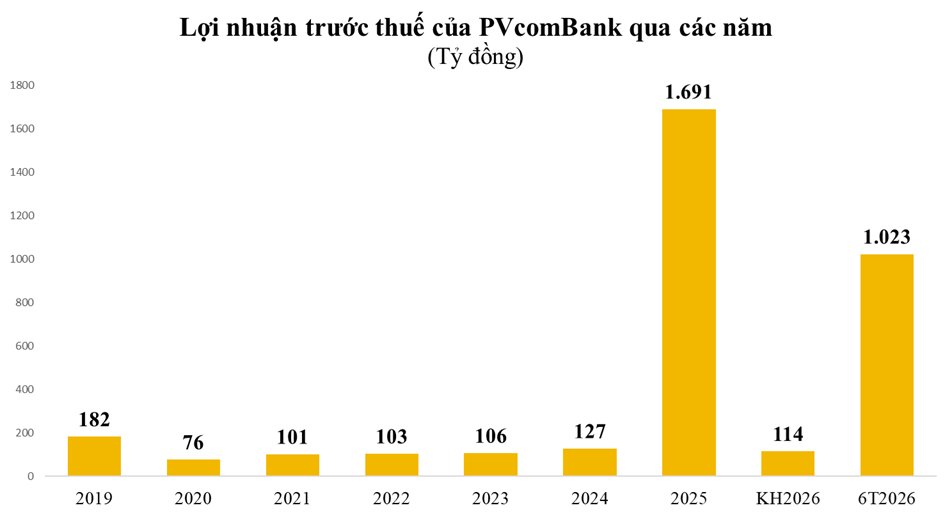
Lũy kế 6 tháng đầu năm 2026, PVcomBank báo lãi trước thuế 1.023 tỷ đồng, tăng 25,9% so với cùng kỳ và vượt xa kế hoạch năm (114,3 tỷ đồng). Thu nhập lãi thuần vẫn là động lực chính khi tăng 59,1% lên mức 2.716,6 tỷ đồng. Tuy nhiên, các nguồn thu khác vẫn suy giảm rõ rệt, nhất là lãi từ hoạt động khác đã chuyển từ mức lãi gần 1.920 tỷ đồng cùng kỳ sang lỗ 12 tỷ đồng. Khoản thu hồi nợ đã xử lý cũng sụt giảm mạnh từ 1.562 tỷ đồng xuống còn 59 tỷ đồng.
Tại ngày 30/6/2026, quy mô tổng tài sản của PVcomBank đạt 278.431 tỷ đồng, tăng 5,7% so với đầu năm. Động lực chủ yếu đến từ dư nợ cho vay khách hàng tăng 7,1% lên 160.111 tỷ đồng. Trong khi đó, huy động tiền gửi đạt 200.097 tỷ đồng, giảm gần 1.500 tỷ đồng so với đầu năm.
Đáng chú ý, cùng với sự tăng lên của dư nợ cho vay, chất lượng tài sản của PVcomBank cũng là vấn đề cần theo dõi sát sao khi khoản lãi và phí phải thu tính đến cuối quý II/2026 tăng 18,3%, lên mức 23.206 tỷ đồng - cao gần gấp đôi thu nhập lãi ghi nhận trong 6 tháng và đứng ở nhóm cao trong hệ thống ngân hàng.
Bên cạnh đó, các chỉ tiêu ngoại bảng cũng phản ánh áp lực lớn. Lãi và phí phải thu chưa thu được đã tăng lên 9.280 tỷ đồng, đưa ngân hàng lọt vào top 5 toàn ngành về chỉ tiêu này. Tổng nợ đã xử lý rủi ro nhưng vẫn đang theo dõi ngoại bảng đạt hơn 28.151 tỷ đồng, tăng 7,7% so với đầu năm.
PVcomBank từng nhận nhiều cảnh báo từ NHNN về việc tỷ lệ sử dụng vốn ngắn hạn để cho vay trung và dài hạn vượt ngưỡng quy định. Ngân hàng này có thời điểm tăng trưởng tín dụng vượt mức được NHNN thông báo. Đồng thời, tín dụng tập trung vào lĩnh vực tiềm ẩn rủi ro cao, đặc biệt là kinh doanh bất động sản tăng nhanh. Tính đến cuối tháng, tín dụng bất động sản của PVcomBank lên tới 78.614 tỷ đồng, chiếm tới 48,4% tổng dư nợ.
Ngoài ra, một số chỉ tiêu cấp tín dụng của PVcomBank cũng tiến sát giới hạn theo quy định của NHNN. Trong đó, tổng mức cấp tín dụng đối với một khách hàng (bao gồm cả hạn mức chưa giải ngân) đạt 2.494 tỷ đồng, tương đương 13,71% vốn tự có, trong khi ngưỡng tối đa cho phép là 14%. Đối với một khách hàng và người có liên quan, dư nợ cấp tín dụng đạt 3.957 tỷ đồng, tương đương 21,75% vốn tự có, tiến gần giới hạn 23% theo quy định.
Dù tốc độ tăng nợ xấu (nợ nhóm 3 - 5) đã chậm lại, chỉ còn 2,5% so với mức gần 25% của năm trước, song chất lượng tài sản của PVcomBank chưa cho thấy sự cải thiện thực chất. Quy mô nợ xấu vẫn tăng lên 4.598 tỷ đồng, trong đó, nợ có khả năng mất vốn tăng gần 20% lên 3.855 tỷ đồng, chiếm 84% tổng nợ xấu, cho thấy áp lực xử lý các khoản nợ rủi ro cao vẫn rất lớn.
Việc tỷ lệ nợ xấu giảm so với tổng dư nợ cho vay khách hàng, chủ yếu nhờ tăng trưởng tín dụng nhanh hơn nợ xấu, chứ chưa phản ánh chất lượng tín dụng được cải thiện. Trong khi đó, tỷ lệ bao phủ nợ xấu từ dự phòng rủi ro cho vay khách hàng của PVcomBank chỉ đạt 49,8%, thấp hơn mức trên 50% của phần lớn giai đoạn 2020 - 2024 và cũng thấp hơn so với mặt bằng ngành.