Xu hướng chính sách là yếu tố cốt lõi
Trong báo cáo cập nhật ngành ngân hàng mới công bố, các chuyên gia phân tích tại SSI Research tin rằng, xu hướng chính sách sẽ là yếu tố cốt lõi tiếp tục định hướng hoạt động của hệ thống ngân hàng trong năm 2023, với tâm điểm vẫn là thị trường trái phiếu doanh nghiệp và bất động sản.
Một trong những quy định chính có thể tác động đến triển vọng lợi nhuận của ngành ngân hàng là việc thông qua dự thảo sửa đổi Nghị định 65.
Theo chuyên gia, với quyết tâm chính trị nhằm hỗ trợ sự ổn định của hệ thống ngân hàng, có khả năng quá trình tái cơ cấu và lành mạnh hóa thị trường trái phiếu doanh nghiệp sẽ được thực hiện theo cách thức có thể đạt được tình trạng “hạ cánh mềm”, tất nhiên với điều kiện cần những hỗ trợ hơn nữa về mặt chính sách.
“Trong kịch bản cơ sở, chúng tôi đưa ra giả định thị trường trái phiếu doanh nghiệp sẽ hạ cánh mềm trong năm 2023 với việc Dự thảo sửa đổi Nghị định 65 được ban hành. Điều này sẽ giúp cho cả ngân hàng và các chủ đầu tư bất động sản có thêm thời gian giải quyết vấn đề của mình. Ước tính trước đây của chúng tôi trở thành kịch bản thận trọng hiện tại, trong đó Nghị định 65 không được sửa đổi nhưng các chủ đầu tư lớn vẫn sẽ có thể đàm phán với các ngân hàng trong việc cơ cấu lại lịch trả nợ”, SSI Research cho biết.
Các yếu tố thuận lợi có thể đến từ các chính sách hỗ trợ thanh khoản và xu hướng lãi suất ổn định hơn.
Trong kịch bản cơ sở, các chuyên gia giả định hoạt động tái cấu trúc thị trường trái phiếu doanh nghiệp sẽ được diễn ra với tốc độ thích hợp để duy trì sự ổn định của hệ thống, tình hình thanh khoản có thể không bị căng thẳng như trong giai đoạn tháng 10 - 11 năm 2022 do quan điểm hài hòa hơn từ các nhà hoạch định chính sách. Theo đó, mặt bằng lãi suất có thể sẽ không tăng mạnh trong năm 2023.
Các yếu tố tiêu cực có thể ảnh hưởng đến thanh khoản/lãi suất VND bao gồm áp lực tăng lãi suất USD do Fed có thể thực hiện thêm một số đợt tăng lãi suất nữa; số dư huy động vốn đang thấp hơn dư nợ tín dụng vào cuối năm 2022; một số yêu cầu về các tỷ lệ an toàn hoạt động (LDR, MLTL,…); và cuối cùng là lượng trái phiếu doanh nghiệp đến hạn trong năm 2023.
Các chuyên gia ước tính khoảng 185 nghìn tỷ đồng trái phiếu doanh nghiệp (không bao gồm trái phiếu ngân hàng) sẽ đến hạn trong năm 2023, phần lớn trong số đó đến hạn vào tháng 1, tháng 5 - tháng 8 và tháng 12. Điểm thú vị là con số này đã giảm 24% trong năm tuần qua do hoạt động mua lại mua lại trái phiếu trước hạn của các doanh nghiệp.
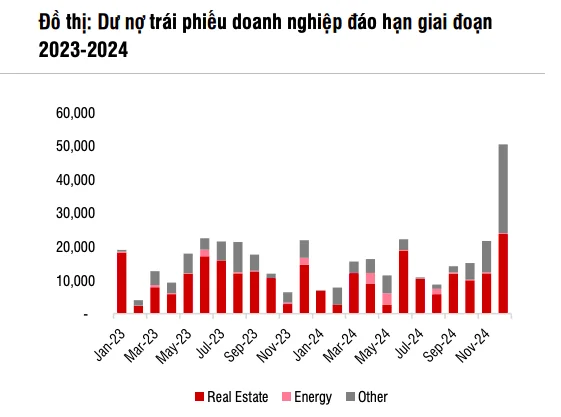 Nguồn: Các ngân hàng, SSI Research
Trong khi đó, các yếu tố hỗ trợ sẽ đến từ giải ngân đầu tư công mạnh hơn, qua đó một phần lượng bị ứ đọng của Kho bạc Nhà nước (KBNN) tại các ngân hàng (khoảng 380 nghìn tỷ đồng tại 3 ngân hàng quốc doanh) sẽ được giải tỏa; cân đối cung và cầu ngoại tệ tốt hơn; và chương trình cấp bù lãi suất được đẩy mạnh.
“Xu hướng chính sách sẽ là yếu tố quyết định xem cán cân nghiêng về phía tích cực hay tiêu cực. Với điều kiện có sự hỗ trợ kịp thời từ Ngân hàng Nhà nước (NHNN) về thanh khoản, cùng với sự điều hành linh hoạt liên quan đến các tỷ lệ an toàn hoạt động và Nghị định 65 sửa đổi, tình hình thanh khoản có thể cải thiện so với 6 tháng cuối năm 2022.
Tuy nhiên, chỉ khi các đợt tăng lãi suất của Fed kết thúc thì lãi suất VND trong nước mới có thể hạ nhiệt – có thể là trong nửa cuối năm 2023. Khoảng cách giữa tăng trưởng tín dụng và huy động có khả năng thu hẹp so với năm 2022, lần lượt ở mức 12-14% và 10 - 12%”, các chuyên gia cũng nhấn mạnh.
Nhiều thách thức đối với lợi suất sinh lời tài sản thực tế
Nhìn vào kỳ định giá lại các khoản cho vay và tiền gửi vào cuối tháng 9, hầu hết các ngân hàng duy trì vị thế tương đối cân bằng giữa các khoản tiền gửi và cho vay tới kỳ định giá lại nằm trong quý 4 năm 2022.
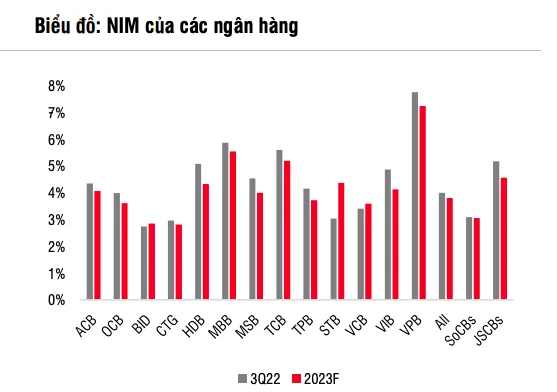
Tuy nhiên, các chuyên gia SSI Research cho rằng với mức lãi suất cho vay hiện tại trong khoảng 14 -16% đối với cho vay bán lẻ và doanh nghiệp vừa và nhỏ, việc đưa ra mức lãi suất mà người đi vay có thể chịu được để không phát sinh nợ xấu sẽ quan trọng hơn việc duy trì mức chênh lệch lãi suất tốt để củng cố thu nhập lãi ròng của ngân hàng.
Với lãi suất cho vay thấp hơn so với các ngân hàng thương mại cổ phần, SSI Research tin rằng các ngân hàng thương mại cổ phần nhà nước có dư địa tốt hơn để điều chỉnh lãi suất cho vay. Điều này sẽ giúp các ngân hàng bù đắp được khoản chi phí huy động cao hơn cũng như khả năng tiền gửi KBNN với chi phí thấp giảm đi trong năm 2023 khi đầu tư công tăng tốc.
 Nguồn: Các ngân hàng, SSI Research
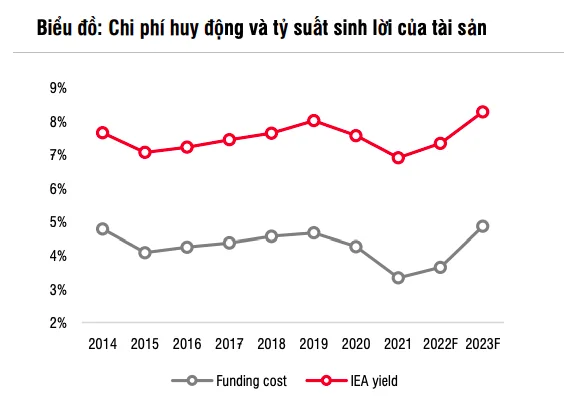
Một điểm quan trọng khác sẽ ảnh hưởng đến NIM năm 2023 là lợi suất sinh lời thực tế của tài sản. Mặc dù việc sửa đổi Nghị định 65 có điều khoản liên quan đến việc hoãn thanh toán gốc hoặc lãi trái phiếu, điều này vẫn có thể ảnh hưởng đến lợi tức tài sản thực tế của các ngân hàng nắm giữ trái phiếu doanh nghiệp.
“Chúng tôi tin rằng NIM sẽ chịu áp lực đáng kể hơn đối với những ngân hàng có tỷ trọng trái phiếu doanh nghiệp và cho vay chủ đầu tư bất động sản ở mức cao. Chúng tôi cho rằng việc gia tăng NIM và gia tăng các khoản lãi dự thu nếu xảy ra đồng thời sẽ là điểm cần theo dõi chặt chẽ trong năm 2023”, SSI Research nhận định.
 Nguồn: Các ngân hàng, SSI Research
Theo đó, các chuyên gia cho rằng sẽ có sự phân hóa giữa các ngân hàng có tỷ trọng dư nợ cao đối với trái phiếu doanh nghiệp/bất động sản (TCB, VPB, TPB, MSB, OCB và HDB); ngân hàng thương mại nhà nước; STB và (4) các ngân hàng thương mại cổ phần khác.
Nhóm đầu tiên được dự báo có NIM giảm 41 -76 điểm cơ bản, trong khi nhóm thứ hai sẽ có NIM giảm 4 điểm cơ bản. STB là ngân hàng duy nhất sẽ có bước nhảy vọt mạnh mẽ về NIM, với mức tăng NIM đáng kể là 134 điểm cơ bản.
Lợi nhuận ngân hàng năm 2023 có thể tăng trưởng 10-14%
Trong báo cáo, các chuyên gia SSI Research dự báo tỷ lệ nợ xấu sẽ tăng 26 điểm cơ bản lên 1,71% tại các ngân hàng phân tích, với tỷ lệ hình thành nợ xấu tăng lên 1,3% (từ khoảng 1% trong giai đoạn 2020~2022) dưới tác động của lãi suất cho vay cao hơn.
Tuy nhiên, chi phí tín dụng vẫn đang có xu hướng thấp hơn khi giảm xuống 1,3% (từ 1,5% trong năm 2022) do bộ đệm dự phòng tín dụng vững chắc.
Trong kịch bản cơ sở, khi Nghị định 65 sửa đổi được ban hành, nợ xấu liên quan đến trái phiếu doanh nghiệp sẽ không xuất hiện ngay trong năm 2023, nhưng vẫn là một rủi ro lớn cần theo dõi trong cả năm.
Với những giả định như vậy, lợi nhuận trước thuế của các ngân hàng thuộc phạm vi nghiên cứu dự kiến đạt 249 nghìn tỷ đồng (hay 10 tỷ USD), tăng 13,7% so với cùng kỳ trong năm 2023 theo kịch bản cơ sở. Con số này bằng một nửa tốc độ tăng trưởng trong giai đoạn 2017 - 2021 (28% so với cùng kỳ) và cao hơn mức tăng trưởng giai đoạn 2014 - 2015 (11,3% so với cùng kỳ).
Tăng trưởng lợi nhuận tại các ngân hàng thương mại nhà nước (18,4% so với cùng kỳ) có thể sẽ cao hơn mức tăng trưởng của các ngân hàng thương mại tư nhân (10,8% so với cùng kỳ) do triển vọng NIM tốt hơn, cũng như tỷ trọng dư nợ cho vay đối với thị trường trái phiếu doanh nghiệp và bất động sản của các ngân hàng này ở mức thấp.
Các ngân hàng thương mại nhà nước cũng có thể ghi nhận mức tăng trưởng phí mạnh hơn năm 2022 do đây là năm đầu tiên thực hiện các chương trình miễn phí giao dịch. Tuy nhiên, thu nhập từ kinh doanh ngoại hối khó có thể tăng mạnh như 2022.
Trong khi đó, tốc độ tăng trưởng bancassurance giảm tốc là những gì được quan sát thấy tại các ngân hàng thương mại tư nhân trong năm 2022, ngoại trừ ACB và STB. Trong kịch bản thận trọng, SSI Research cho rằng tăng trưởng lợi nhuận có thể sẽ ở mức 10% cho năm 2023 hoặc bằng một phần ba mức tăng trưởng trung bình đạt được trong giai đoạn 2017 - 2021.