Công ty CP Tập đoàn Masan (mã MSN) vừa công bố báo cáo tài chính quý I/2024 với doanh thu hợp nhất đạt 18.855 tỷ đồng, tăng nhẹ so với cùng kỳ.
Trong đó, mảng kinh doanh tiêu dùng cốt lõi của Masan ghi nhận lợi nhuận hoạt động kinh doanh (EBIT hay “thu nhập trước lãi vay và thuế) tăng trưởng ở mức 69,7% so với cùng kỳ trong quý I/2024 cho thấy sự phục hồi tích cực của thị trường tiêu dùng và đà tăng trưởng của những phát kiến chiến lược.
Hiệu quả hoạt động mạnh mẽ của mảng kinh doanh tiêu dùng đã giúp bù đắp lại sự sụt giảm của Masan High-Tech Materials (MHT). Lợi nhuận thuần sau phân bổ cổ đông thiểu số (NPAT Post – MI) cho thấy động lực tích cực, tăng gấp đôi so với của quý IV/2023.
Cụ thể, The CrownX (TCX), nền tảng tiêu dùng bán lẻ tích hợp của Masan, hợp nhất Masan Consumer Holdings (MCH) và WinCommerce (WCM) ghi nhận mức tăng trưởng doanh thu 6,4% so với cùng kỳ năm ngoái lên mức 14.152 tỷ đồng trong quý I/2024, nhờ sự tăng trưởng doanh thu mạnh mẽ của MCH và WCM lấy lại đà tăng trưởng LFL. EBITDA hợp nhất của TCX đạt 1.950 tỷ đồng trong quý I/2024, tăng 27,6% so với cùng kỳ năm ngoái.
Trong quý I/2024, doanh thu thuần của MCH tăng trưởng 7,4% so với cùng kỳ lên 6.727 tỷ đồng. Điều này là nhờ doanh số bán hàng của các ngành hàng khác được cải thiện, đặc biệt là tốc độ tăng trưởng hai con số được ghi nhận ở ngành hàng thực phẩm tiện lợi, đồ uống và chăm sóc cá nhân tại nhà với mức tăng lần lượt là 10,3%, 23,4% và 15,2% so với cùng kỳ năm ngoái.
Lượng hàng tồn kho của MCH vẫn duy trì ở mức ổn định 16 ngày cho thấy sự tăng trưởng lành mạnh. Biên lợi nhuận gộp của MCH duy trì ở mức 45,9% trong quý I/2024, tăng 400 điểm cơ bản so với quý I/2023. Lợi nhuận thuần sau thuế trước phân bổ cổ đông thiểu số (NPAT Pre-MI) của MCH tăng 31,5% lên 1.505 tỷ đồng trong quý I/2024 so với mức 1.144 tỷ đồng trong quý I/2023.
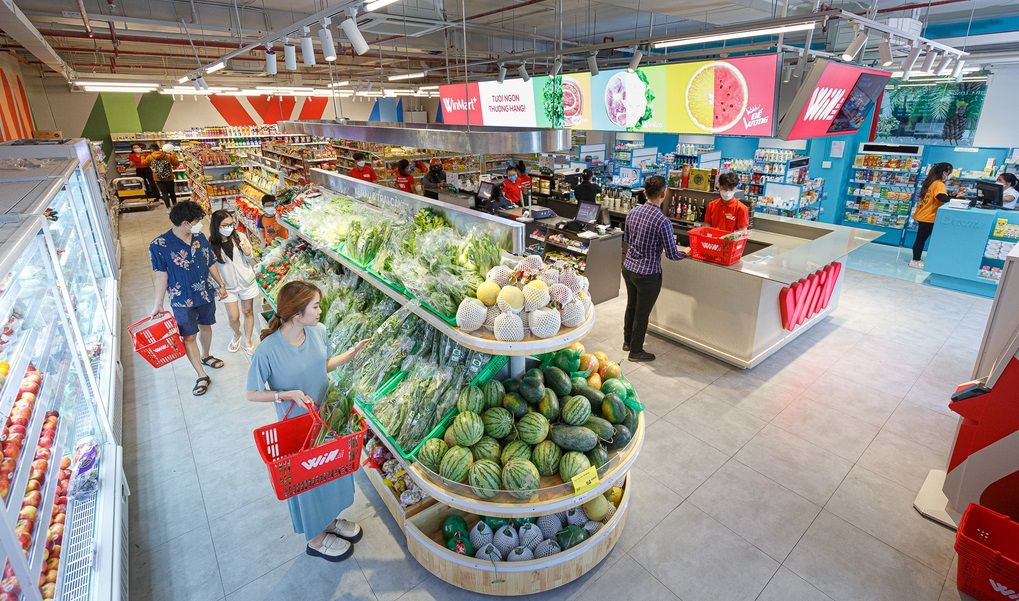
Tương tự, trong quý I/2024, doanh thu thuần của WCM cũng tăng 8,5% so với cùng kỳ lên 7.957 tỷ đồng. Sự tăng trưởng của doanh thu thuần được thúc đẩy bởi hoạt động mở thêm nhiều cửa hàng mới, số lượng cửa hàng tăng mạnh từ năm ngoái. Toàn mạng lưới ghi nhận mức tăng trưởng doanh số LFL là 5,7% so với cùng kỳ năm ngoái. Ngoài ra, siêu thị mini (WinMart+) có doanh thu thuần tăng 11,4%, đạt 5.364 tỷ đồng, siêu thị (WinMart) đạt 2.523 tỷ đồng trong quý I/2024, ghi nhận mức tăng 3,1% so với cùng kỳ năm ngoái.
Tăng trưởng doanh thu LFL trong quý I/2024 của WinMart+ và WinMart lần lượt là 6,4% và 4,2% so với cùng kỳ.
Trong quý I/2024, 40 siêu thị mini (WinMart+) đã được mở mới, nâng tổng số cửa hàng, siêu thị trên toàn quốc lên 3.667. Biên lợi nhuận ở cấp độ cửa hàng của siêu thị mini được cải thiện so với những năm trước nhờ vào biên lợi nhuận gộp cao hơn và tốc độ tăng trưởng LFL nhanh hơn.
Ngoài ra, các mô hình cửa hàng mới như WIN và WinMart+ cho thấy đà tăng trưởng tích cực, tạo ra giá trị khác biệt, góp phần vào cả tăng trưởng LFL và lợi nhuận. Cửa hàng WIN với định hướng “Point of Life” tập trung vào người tiêu dùng thành thị, đạt mức tăng trưởng LFL 7,3% và tỷ lệ thâm nhập của thực phẩm tươi đạt 30,2%.
Cửa hàng WinMart+Rural với định hướng tập trung vào việc cung cấp nhiều loại sản phẩm giá rẻ chất lượng, đạt được 11,2 % tăng trưởng LFL. Cả hai nhóm cửa hàng đều mang lại biên lợi nhuận thuần sau thuế dương. Công ty tiếp tục tăng cường triển khai các phát kiến giúp đa dạng hóa dịch vụ và mở rộng thị phần.
Quý đầu năm, WCM tiếp tục ghi nhận biên lợi nhuận gộp tăng 200 điểm cơ bản so với cùng kỳ năm ngoái lên 24,1% từ mức 22,1% trong quý I/2023. Kết quả tích cực này được đóng góp bởi tổng biên lợi nhuận thương mại (TCM) tăng và công tác quản lý chi phí hao hụt được cải thiện. Biên EBITDA tăng 210 điểm cơ bản, đạt 3,1% so với 1,0% trong quý I/2023, phản ánh mức tăng trưởng EBITDA tuyệt đối đáng kể so với cùng kỳ năm trước. WCM đạt biên EBIT -0,1% và lợi nhuận thuần sau thuế hàng nhu yếu phẩm tiếp tục đạt con số dương trong quý I/2024.
Với Masan MEATLife (MML), doanh thu quý I/2024 đạt 1.720 tỷ đồng, tăng 7,5% so với cùng kỳ. Kết quả này đến từ sự tăng trưởng của mảng thịt lợn có thương hiệu và mảng lợn trang trại, tăng tổng cộng 23% so với cùng kỳ năm ngoái. Điều này giúp bù đắp cho sự sụt giảm ở phân khúc gia cầm. Doanh thu từ trang trại gà giảm 29,7% so với cùng kỳ do MML tái cấu trúc các trang trại gà để tối ưu chi phí.
Cùng với đó, biên lợi nhuận gộp của MML cũng tăng từ 11,7% trong quý I/2023 lên 23,3% trong quý I/2024 nhờ vào giá thịt lợn và gia cầm tăng cao. Biên lợi nhuận gộp cũng được cải thiện ở các mảng lợn nuôi, gà nuôi và thịt gà do giá cao hơn trong quý I/2024. Mặt khác, mặc dù doanh thu thịt chế biến giảm so với cùng kỳ năm trước nhưng biên lợi nhuận gộp lại tăng đáng kể từ 26,4% trong quý I/2023 lên 35,7% trong quý I/2024. Những tích cực này giúp biên EBITDA của MML tăng đáng kể, từ mức 1,7% trong quý I/2023 lên mức 7,2% trong quý I/2024.
Với chuỗi Phúc Long Heritage (PLH), Masan cho biết, bất chấp môi trường vĩ mô đầy thách thức, biên EBITDA của chuỗi vẫn ổn định ở mức 15,8% trong quý I/2024 nhờ vào nỗ lực tái cấu trúc các ki-ốt hoạt động kém hiệu quả trong WCM, giúp cải thiện hiệu quả hoạt động của công ty.
Trong khi đó, kết quả kinh doanh của Masan High-Tech Materials (MHT) tiếp tục bị ảnh hưởng bởi nhu cầu khách hàng toàn cầu suy yếu. Tuy nhiên, hoạt động nổ mìn đã được mở lại vào cuối quý I/2024, cho thấy khả năng tăng trưởng tích cực trong thời gian tới của MHT. MHT sẽ tiếp tục bán lượng đồng tồn kho với giá trị thị trường tính đến ngày 31/3/2024 là 90 triệu USD.
Ngoài ra, Techcombank (TCB) - công ty liên kết của Masan - cũng đóng góp 1.229 tỷ đồng vào EBITDA của Masan trong quý I/2024, tương ứng mức tăng trưởng 27,9% so với cùng kỳ năm trước.