Lãi vay tăng cao, thị trường bất động sản bước vào giai đoạn sàng lọc

Việc tín dụng bất động sản tăng nhanh buộc cơ quan quản lý phải siết kiểm soát, kéo theo mặt bằng lãi suất cho vay cao hơn. Trong bối cảnh đó, những mô hình đầu tư dựa nhiều vào đòn bẩy tài chính bắt đầu bộc lộ rủi ro, trong khi dòng tiền trên thị trường ngày càng hướng tới các sản phẩm an toàn và có khả năng tạo dòng tiền thực.

Lãi vay tăng cao, thị trường bất động sản bước vào giai đoạn sàng lọc
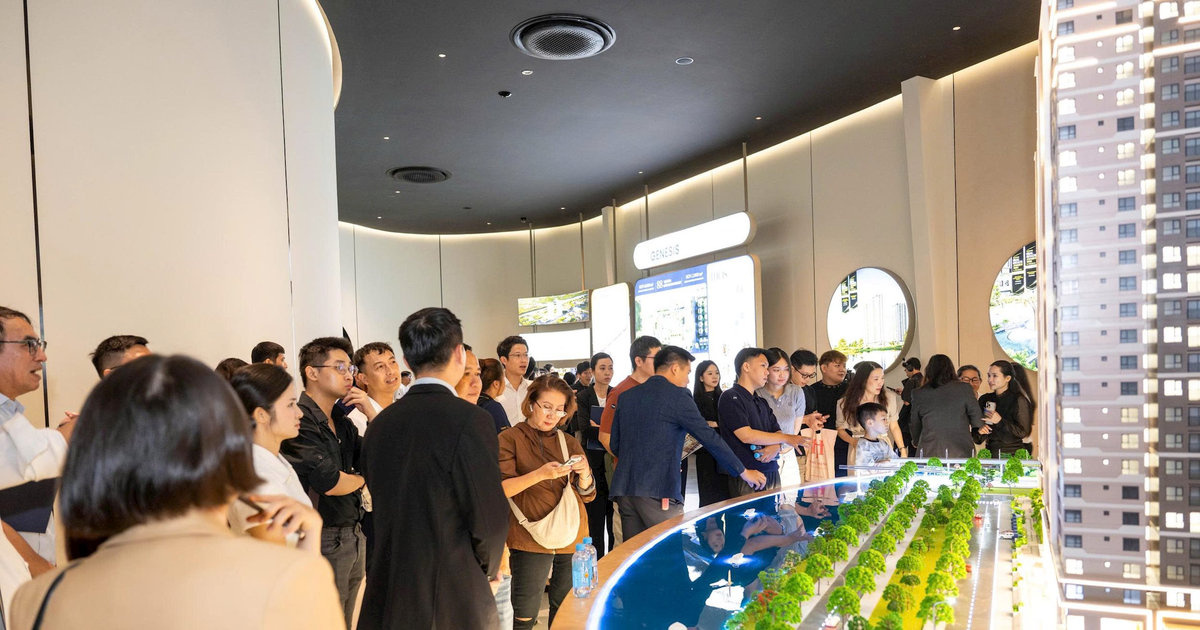
Mô hình đầu tư dựa nhiều vào đòn bẩy tài chính bắt đầu bộc lộ rủi ro, trong khi dòng tiền trên thị trường ngày càng hướng tới các sản phẩm an toàn. (Ảnh: MarketTimes)

Giai đoạn tiền rẻ đang khép lại

Những diễn biến của dòng vốn tín dụng trở thành một yếu tố có ảnh hưởng quan trọng đến nhịp vận động của thị trường bất động sản (BĐS). Bất kỳ sự thay đổi nào trong chính sách tín dụng đều có thể tác động trực tiếp đến thanh khoản, giá cả và kỳ vọng của các chủ thể trên thị trường.

Báo cáo của Ngân hàng Nhà nước cho thấy, tính đến 31/12/2025, dư nợ tín dụng đối với lĩnh vực BĐS của các tổ chức tín dụng đạt khoảng 4,74 triệu tỷ đồng, tăng 36,24% so với 31/12/2024, cao hơn mức tăng trưởng tín dụng chung của nền kinh tế và chiếm 25,53% tổng dư nợ toàn hệ thống. Trong đó, dư nợ tín dụng đối với hoạt động kinh doanh BĐS đạt khoảng 2,16 triệu tỷ đồng, chiếm 45,58% tổng dư nợ tín dụng BĐS, tăng 49,55% so với cuối năm 2024, tương đương tốc độ tăng gấp khoảng 1,85 lần tốc độ tăng của dư nợ tín dụng phục vụ tiêu dùng/sử dụng bất động sản.

Trước thực tế tín dụng BĐS tăng nhanh, Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng kiểm soát chặt tăng trưởng tín dụng ngay từ đầu năm 2026. Theo đó, dư nợ tín dụng trong 3 tháng đầu năm không được vượt quá 25% chỉ tiêu tăng trưởng cả năm (ở mức khoảng 15%). Đặc biệt, dư nợ cho vay BĐS tại mỗi ngân hàng không được tăng nhanh hơn tốc độ tăng trưởng tín dụng chung, nhằm hạn chế rủi ro khi thị trường BĐS có dấu hiệu tăng tốc trở lại sau giai đoạn trầm lắng.

Trong bối cảnh tín dụng được kiểm soát chặt chẽ hơn, nhiều ngân hàng thương mại, đặc biệt là các ngân hàng có vốn nhà nước, đã đồng loạt điều chỉnh lãi suất cho vay BĐS lên mức cao hơn đáng kể so với mặt bằng cho vay tiêu dùng hoặc sản xuất kinh doanh.

Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam, Hội Môi giới bất động sản Việt Nam (VARS IRE) cho rằng, lãi suất tăng trong giai đoạn này vừa trở thành bài kiểm tra về “sức chịu đựng” của thị trường vừa là cơ chế sàng lọc tự nhiên đối với các mô hình đầu tư dựa nhiều vào đòn bầy tài chính.

Giai đoạn tiền “rẻ” khép lại đang buộc toàn bộ hệ sinh thái thị trường BĐS, từ người mua nhà, nhà đầu tư cá nhân cho tới các tổ chức phát triển dự án phải tái cấu trúc tư duy ra quyết định, chuyển từ tư duy mở rộng nhanh sang quản trị rủi ro, từ kỳ vọng ngắn hạn sang cách tiếp cận dài hạn và bền vững hơn.

Quảng cáo

Giá vẫn khó giảm sâu, thị trường có phân hoá

Dữ liệu nghiên cứu của VARS IRE cho thấy, thanh khoản BĐS đang có xu hướng giảm, đặc biệt tại các khu vực từng tăng trưởng “nóng”, khi dòng tiền không còn tìm kiếm lợi nhuận nhanh mà ưu tiên sự an toàn, tính ổn định và khả năng kiểm soát rủi ro.

Từ cuối tháng 10/2025 đến nay, mặt bằng lãi suất cho vay mua nhà tăng mạnh, tạo áp lực đáng kể lên người vay. Nhiều ngân hàng áp dụng lãi suất sau ưu đãi ở mức 12-14%/năm, thậm chí có thời điểm lên tới 16%/năm. Trước đó, nhiều khách hàng tham gia các gói vay với lãi suất “mồi” chỉ 5-6%/năm, nhưng thời gian cố định ngắn, chỉ 3-6 tháng. Khi chuyển sang lãi suất thả nổi, chi phí vốn thực tế tăng vọt, khiến các tính toán tài chính ban đầu bị đảo lộn, nhất là với các cá nhân tận dụng các gói vay ưu đãi “lướt sóng”.

Rủi ro mang tính cấu trúc còn nằm ở yếu tố độ trễ. Nhóm mua nhà giai đoạn 2023-2024, hiện vẫn có biên an toàn nhất định dù lãi suất tăng. Tuy nhiên, rủi ro có thể bộc lộ rõ hơn trong giai đoạn 2027-2028, khi nhóm mua năm 2025, ở mặt bằng giá cao và sử dụng đòn bẩy lớn, đồng loạt hết thời gian ân hạn nợ gốc và ưu đãi lãi suất. Nếu thu nhập không tăng tương ứng và thị trường không có dư địa tăng giá đủ mạnh, áp lực tài chính sẽ trở nên rõ nét hơn.

Sự gia tăng mạnh của chi phí tài chính còn đang làm thay đổi hành vi của cả người mua ở thực lẫn nhà đầu tư. Người mua nhà lần đầu và các hộ gia đình trẻ có xu hướng trì hoãn quyết định, tiếp tục thuê nhà hoặc dịch chuyển ra khu vực xa trung tâm, nơi giá thấp hơn khoảng 30%.

Ở phía nhà đầu tư, nhóm có tiềm lực tài chính trung bình, phụ thuộc lớn vào vốn vay, đang chuyển sang trạng thái quan sát và phòng thủ, khiến thanh khoản thị trường chậm lại và dòng tiền trở nên chọn lọc hơn. Tuy nhiên, không phải toàn bộ dòng tiền đều rút khỏi thị trường. Nhóm nhà đầu tư có năng lực tài chính tốt, tỷ lệ đòn bẩy thấp vẫn tiếp tục xuống tiền, nhưng với tiêu chí khắt khe hơn: sản phẩm phải phù hợp với khả năng tài chính, có pháp lý rõ ràng và ưu tiên khả năng tạo dòng tiền cho thuê ổn định, thay vì chỉ kỳ vọng tăng giá.

Sắp tới, hàng trăm dự án được tháo gỡ pháp lý và hàng loạt dự án khu đô thị quy mô lớn được phê duyệt mới, triển khai, cung cấp hơn 100.000 sản phẩm trong năm tới, áp lực khan hiếm giảm bớt giúp thị trường tái cân bằng cung cầu. Tuy nhiên, giá khó giảm sâu do chi phí đất đai, chi phí xây dựng cùng chi phí vốn và tuân thủ pháp lý gia tăng. Do đó, thay vì giảm giá đại trà, thị trường sẽ phân hóa mạnh: sản phẩm pháp lý minh bạch, giá hợp lý và gắn với hạ tầng thực sẽ giữ được thanh khoản; ngược lại, sản phẩm định giá cao vượt giá trị khai thác sẽ gặp khó khăn.

Việc xây dựng hệ thống mã định danh BĐS, tích hợp dữ liệu pháp lý, quy hoạch, giao dịch và giá cả sẽ góp phần minh bạch hóa thị trường và giải quyết vấn đề này. Khi hệ thống dữ liệu hoàn thiện, quyết định đầu tư sẽ ngày càng dựa trên phân tích dữ liệu thay vì tin đồn, góp phần tái lập niềm tin trong trung và dài hạn, cải thiện thanh khoản thị trường.

VARS IRE cho rằng, trong bối cảnh mới, lợi thế sẽ thuộc về các cá nhân, tổ chức có năng lực tài chính thực và tư duy dài hạn. Cơ hội vẫn tồn tại với nhà đầu tư lựa chọn sản phẩm có giá tương xứng với giá trị khai thác, đặc biệt tại các khu vực hưởng lợi từ hạ tầng và quy hoạch rõ ràng.

Quyết định đầu tư không còn chỉ xoay quanh câu chuyện giá sẽ tăng bao nhiêu, mà phải được cân nhắc trên một tổ hợp các yếu tố, từ khả năng tạo dòng tiền cho thuê ổn định, biên an toàn tài chính, đến tiềm năng gia tăng giá trị gắn với phát triển hạ tầng, quy hoạch và chất lượng sống thực tế của khu vực. Với người mua ở thực đã có tích lũy, việc tận dụng chính sách ân hạn nợ gốc hoặc hỗ trợ lãi suất từ chủ đầu tư có thể giúp tối ưu dòng tiền trong giai đoạn đầu.
Theo Nhịp sống Thị trường Sao chép

Cùng chuyên mục Bất động sản

Giá căn hộ sẽ thế nào khi tính thời hạn theo niên hạn xây dựng công trình?

Về lâu dài, thị trường có thể hình thành một tiêu chí định giá mới đối với căn hộ: không chỉ định giá phần công trình mà còn định giá phần quyền sử dụng đất tương ứng của mỗi căn hộ.

Khu đất vàng khiến Kido 'mất' nghìn tỷ sắp về tay Masterise? Tình cảnh buồn của sân bay 2,3 tỷ USD do Trung Quốc xây dựng tại Campuchia

Một khu vực tại thị trường phía Nam “được lòng” doanh nghiệp FDI

Long An (cũ, nay là Tây Ninh) đang sở hữu một nền tảng công nghiệp với nhiều loại hình sản phẩm, từ đất khu công nghiệp đến nhà xưởng và kho xây sẵn.

Hàng trăm dự án bất động sản tại TP.HCM được tháo gỡ vướng mắc Thị trường trái phiếu duy trì nhịp huy động trong bối cảnh lãi suất chịu áp lực

Nhà nước quyết định giá đất, liệu chi phí đầu vào của thị trường bất động sản có giảm?

Những định hướng thể chế về công tác định giá đất được kỳ vọng sẽ tạo ra động lực thể chế đủ mạnh giúp biến đất đai thành động lực cho sự phát triển kinh tế xã hội toàn diện thay vì là một công cụ đầu cơ.

Giá bất động sản không phụ thuộc vào việc Nhà nước quyết định giá đất Đường Nguyễn Duy Trinh (TP. Hồ Chí Minh) mở rộng lên 30m, đơn giá đất đền bù dự kiến bao nhiêu?

Hàng trăm dự án bất động sản tại TP.HCM được tháo gỡ vướng mắc

Tính đến đầu tháng 9/2026, TP.HCM đã tháo gỡ thành công cho 650 dự án, trong đó 417 dự án đã được xử lý trước thời điểm Quốc hội ban hành Nghị quyết số 29/2026/QH16 và 233 dự án được xử lý sau khi có Nghị quyết.

Lộ diện gần 86ha đất dự kiến thanh toán cho tuyến đường Bắc - Nam hơn 53.300 tỷ đồng ở Hà Nội Cảng Phước An (PAP) dự kiến lỗ hơn 5.400 tỷ đồng, không chia cổ tức giai đoạn 2026

Ngày càng khó tìm căn hộ giá căn hộ dưới 100 triệu đồng/m2 tại khu Nam TP. Hồ Chí Minh

Thị trường bất động sản khu Nam TP. Hồ Chí Minh vừa ghi nhận một dự án căn hộ sơ cấp có giá từ 69 triệu đồng/m2. Đây được xem là mức giá “hiếm hoi” xuất hiện trở lại, bởi từ lâu mặt bằng chung tại khu vực này phần lớn đã neo cao ở ngưỡng 100 - 300 triệu đồng/m2.

Cảng Phước An (PAP) dự kiến lỗ hơn 5.400 tỷ đồng, không chia cổ tức giai đoạn 2026 Quy định mới về thủ tục mở bán nhà ở hình thành trong tương lai

Cảng Phước An (PAP) dự kiến lỗ hơn 5.400 tỷ đồng, không chia cổ tức giai đoạn 2026

Cảng Phước An (PAP) dự kiến lỗ hơn 5.400 tỷ đồng trong 5 năm tới khi đẩy mạnh đầu tư hàng chục nghìn tỷ đồng cho dự án cảng. Doanh nghiệp đồng thời lên kế hoạch không chia cổ tức cho cổ đông trong giai đoạn 2026–2030.

Đề xuất xây dựng khu thương mại tự do gần 2.800ha tại tỉnh hẹp nhất cả nước, tích hợp sân bay và cảng biển VietinBank rao bán vốn tại hai doanh nghiệp cảng biển

Quy định mới về thủ tục mở bán nhà ở hình thành trong tương lai

Theo quy định mới được Bộ Xây dựng ban hành, Sở Xây dựng các địa phương có thẩm quyền quyết định và thực hiện thủ tục “Thông báo nhà ở hình thành trong tương lai đủ điều kiện được bán, cho thuê mua”.

Thủ tướng Chính phủ chỉ đạo “nóng” với các dự án hạ tầng trọng điểm chậm tiến độ Nam Long hợp tác ERA Vietnam phân phối The Aqua & Park Village tại Waterpoint

Lộ diện gần 86ha đất dự kiến thanh toán cho tuyến đường Bắc - Nam hơn 53.300 tỷ đồng ở Hà Nội

Tuyến đường trục phát triển kinh tế Bắc - Nam, đoạn từ Đại lộ Thăng Long đến đê Hữu Hồng, được đề xuất đầu tư theo hình thức hợp đồng BT với tổng mức đầu tư sơ bộ hơn 53.300 tỷ đồng. Nhà đầu tư dự kiến được thanh toán bằng quỹ đất tại 9 vị trí với tổng diện tích khoảng 85,8ha.

Doanh nghiệp chủ động tung chính sách “khủng” thời khó, cơ hội “khó lặp lại” cho người mua Thủ tướng Chính phủ chỉ đạo “nóng” với các dự án hạ tầng trọng điểm chậm tiến độ

Nam Long hợp tác ERA Vietnam phân phối The Aqua & Park Village tại Waterpoint

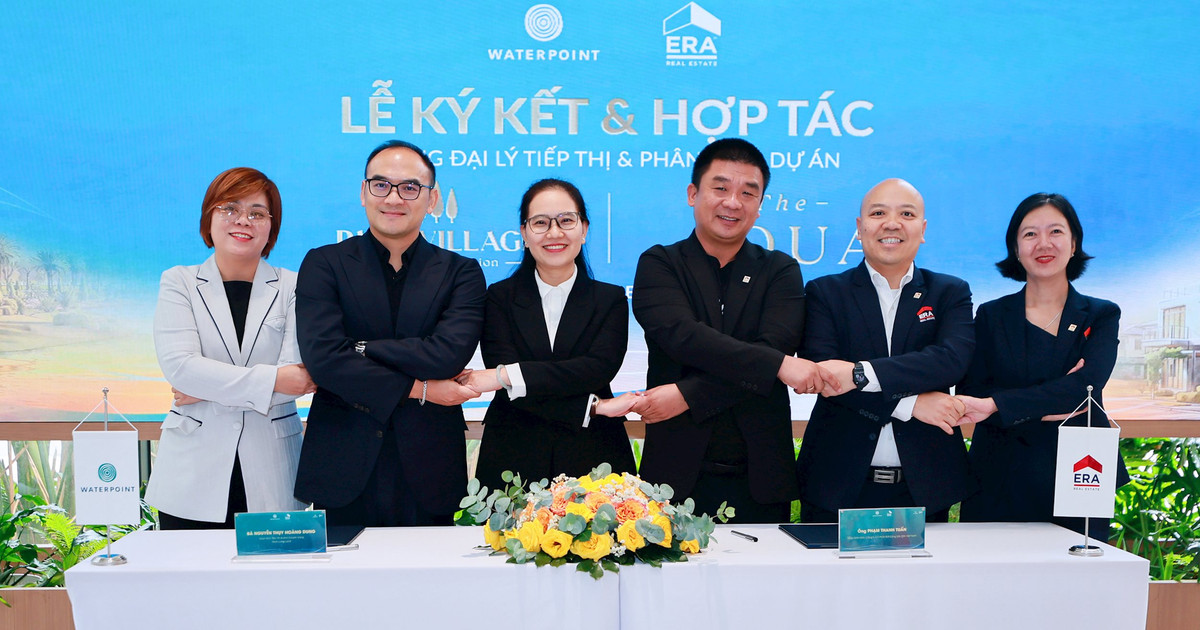
Vừa qua, Nam Long Group đã chính thức ký kết hợp tác cùng ERA Vietnam, theo đó ERA Vietnam trở thành Tổng đại lý tiếp thị và phân phối The Aqua & Park Village - hai phân khu compound thấp tầng đã hiện hữu tại đại đô thị tích hợp Waterpoint.

Muốn lãi suất giảm, cũng phải... nghĩ cho ngân hàng! Bất động sản vào chu kỳ mới, Nam Long kiên định chiến lược “giá trị thực”

Doanh nghiệp chủ động tung chính sách “khủng” thời khó, cơ hội “khó lặp lại” cho người mua

Những chính sách ưu đãi đột phá từ phía chủ đầu tư rất khó lặp lại khi thị trường quay về quỹ đạo bình thường. Theo đó, việc nhạy bén tận dụng các trợ lực từ doanh nghiệp địa ốc chính là “chìa khóa” giúp người mua nhà biến áp lực thị trường thành cơ hội an cư và tích lũy tài sản tốt nhất lúc này.

Một nữ doanh nhân kín tiếng vừa có thêm 107 triệu USD, giàu hơn tỷ phú Trần Đình Long và 2 chủ tịch ngân hàng Muốn lãi suất giảm, cũng phải... nghĩ cho ngân hàng!

Bất động sản vào chu kỳ mới, Nam Long kiên định chiến lược “giá trị thực”

Khi động lực tăng trưởng của thị trường bất động sản chuyển từ kỳ vọng tăng giá ngắn hạn sang giá trị khai thác dài hạn, Nam Long tiếp tục theo đuổi chiến lược “bất động sản giá trị thực”.

Muốn lãi suất giảm, cũng phải... nghĩ cho ngân hàng! Hà Nội đón 18 triệu lượt khách: Cơ hội bứt phá cho thị trường khách sạn 2026

Hà Nội đón 18 triệu lượt khách: Cơ hội bứt phá cho thị trường khách sạn 2026

Nửa đầu năm 2026, Hà Nội ghi nhận kỷ lục đón hơn 18 triệu lượt khách du lịch, mang đến nguồn cầu bùng nổ cho thị trường lưu trú. Tuy nhiên, trong bối cảnh hàng ngàn phòng khách sạn 5 sao mới sắp gia nhập, đâu là chìa khóa để các nhà đầu tư chuyển hóa lượng khách “khủng” này thành doanh thu thực tế?

Du lịch Đà Nẵng tăng tốc, Newtown Diamond đón nhu cầu lưu trú chất lượng cao Dịp lễ 2/9/2026 du lịch Việt Nam bứt phá, đón 6,5 triệu lượt khách