DatVietVAC dự kiến chào bán 11,15 triệu cổ phiếu ra công chúng với giá 54.800 đồng/cổ phiếu. Sau phát hành, vốn hóa doanh nghiệp ước đạt hơn 6.100 tỷ đồng. Mức giá này tương đương P/E dự phóng năm 2026 quanh 13 lần.
Theo thống kê của Vietcap, nhóm doanh nghiệp truyền thông và giải trí trong khu vực, gồm các công ty tại Hàn Quốc, Thái Lan và Việt Nam, giao dịch ở mức P/E dự phóng trung vị bình quân 3 năm khoảng 18 lần. So với mốc này, mức P/E 13 lần của DatVietVAC thấp hơn khoảng 28%.
Điểm đáng chú ý là DatVietVAC có hiệu quả kinh doanh vượt trội, biên lợi nhuận từ hoạt động kinh doanh và ROE năm 2025 của DatVietVAC lần lượt đạt 13,9% và 40,8%. Mức trung bình tương ứng của nhóm so sánh khu vực chỉ là 2,5% và 8,4%.
Khoảng cách giữa định giá và hiệu suất sinh lời là cơ sở đầu tiên để nhà đầu tư xem xét đầu tư. Một doanh nghiệp có ROE cao thường có khả năng tạo ra nhiều lợi nhuận hơn trên mỗi đồng vốn chủ sở hữu; nếu mức sinh lời này được duy trì, doanh nghiệp có thể tăng quy mô mà không phải liên tục bổ sung một lượng vốn tương ứng. Đây là đặc tính có giá trị đối với DatVietVAC, khi mô hình tài sản tinh gọn cho phép doanh nghiệp tập trung vốn cho phát triển nội dung, tài sản sở hữu trí tuệ và các hoạt động khai thác thương mại thay vì duy trì một cơ cấu tài sản cố định lớn.
Tăng trưởng kép 13%/năm
Về triển vọng tăng trưởng, Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của DatVietVAC tăng trưởng kép khoảng 13% mỗi năm trong giai đoạn 2025-2028. Động lực chính đến từ sự dịch chuyển cơ cấu doanh thu sang các hoạt động có biên lợi nhuận cao hơn, như sự kiện trực tiếp, nhượng quyền khai thác tài sản trí tuệ, buôn bán sản phẩm gắn với tài sản sở hữu trí tuệ và quản lý nghệ sĩ.
Theo dự báo này, doanh thu khai thác thương mại trực tiếp tới người tiêu dùng tăng trưởng kép 22% trong giai đoạn 2025-2028; tỷ trọng doanh thu mảng nội dung tăng từ 54% lên 63%, qua đó đưa biên lợi nhuận gộp tổng hợp tăng từ 23,5% lên 27,2%. Nói cách khác, tăng trưởng kỳ vọng không chỉ đến từ việc bán nhiều hơn, mà còn từ việc tỷ trọng doanh thu dịch chuyển sang những mảng có chất lượng lợi nhuận cao hơn.
Nếu lợi nhuận năm 2026 được hoàn thành, cơ cấu doanh thu tiếp tục dịch chuyển và ROE duy trì ở mức cao, khoảng cách với P/E 18 lần của nhóm khu vực tạo dư địa để thị trường đánh giá lại cổ phiếu. Xét trên hệ số sau pha loãng trong vùng 13-14 lần, phần chênh lệch với mặt bằng so sánh tương đương khoảng 25% về hệ số định giá.
Tuy nhiên, khoảng chênh lệch này không đồng nghĩa giá cổ phiếu mặc nhiên có mức tăng tương ứng. P/E của nhóm khu vực chỉ là một tham chiếu; khả năng thu hẹp khoảng cách phụ thuộc vào kết quả kinh doanh thực tế, tiến độ mở rộng các nguồn thu từ IP và concert, cũng như việc thị trường chấp nhận DatVietVAC trong hệ quy chiếu của một doanh nghiệp nội dung sở hữu tài sản trí tuệ thay vì một công ty truyền thông thuần dịch vụ.
Triển vọng nằm ở chất lượng tăng trưởng
Mức định giá của DatVietVAC không chỉ cần được nhìn trên lợi nhuận dự kiến của một năm, mà còn ở khả năng doanh nghiệp mở rộng quy mô và chất lượng lợi nhuận được duy trì những năm tiếp theo.
Lợi thế của DatVietVAC nằm ở mô hình tích hợp từ phát triển nội dung, tổ chức sản xuất, phân phối đa nền tảng đến khai thác thương mại chương trình, nghệ sĩ và tài sản sở hữu trí tuệ. Nền tảng này được củng cố bởi danh mục hơn 140 nhãn hiệu đã được cấp văn bằng bảo hộ, hơn 1.000 giấy chứng nhận quyền tác giả đối với kịch bản, âm nhạc, thiết kế và các sản phẩm sáng tạo khác. Đây là nguồn tài sản giúp doanh nghiệp không phải liên tục bắt đầu lại từ đầu sau mỗi mùa phát sóng, mà có thể kéo dài vòng đời chương trình và mở thêm các nguồn thu từ concert, vật phẩm, bản quyền và cấp phép nội dung.
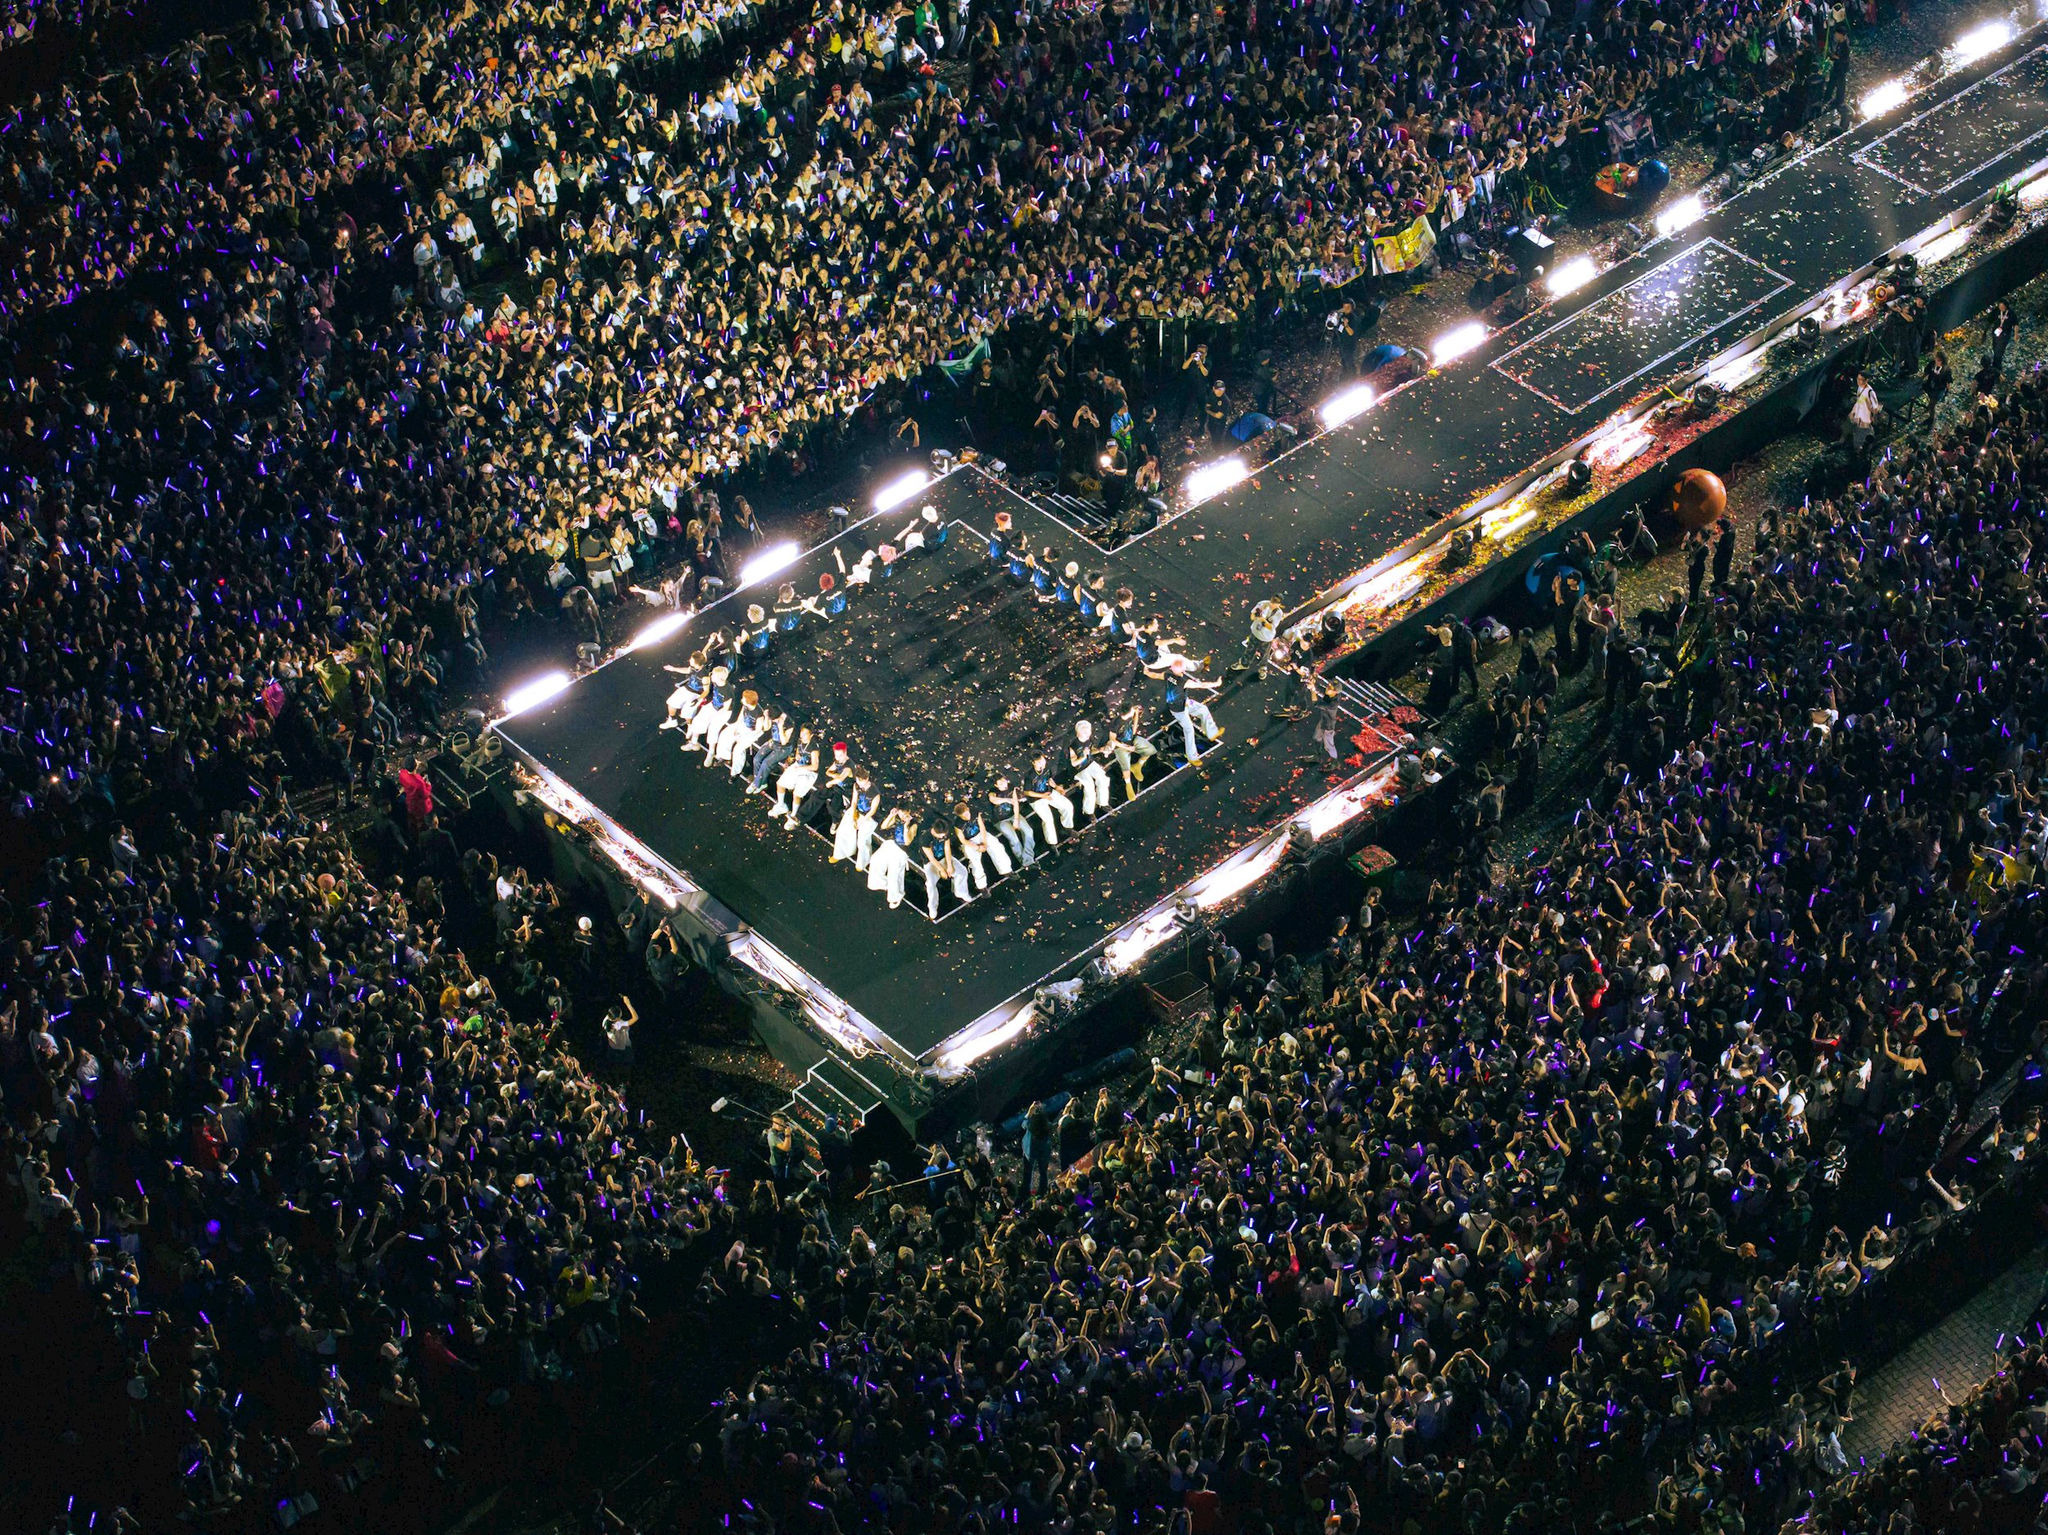
Trong giai đoạn 2026–2030, DatVietVAC xác định chiến lược phát triển theo chuỗi “nội dung – phát sóng – thương mại hóa”, với 5 trụ cột chính: tăng số lượng chương trình và mở rộng sang các thể loại mới; Đa dạng hóa khai thác concert, event từ chương trình & nghệ sĩ, đẩy mạnh doanh thu trực tiếp từ người tiêu dùng và qua các nền tảng phát sóng; mở rộng hoạt động thương mại hóa nghệ sĩ; đồng thời tìm kiếm cơ hội đầu tư, liên doanh và mua bán – sáp nhập và xây dựng D2C (Fandom) platform để hoàn thiện chuỗi giá trị.
Trong đó, các nguồn thu được ưu tiên gồm sự kiện trực tiếp, sản phẩm gắn với chương trình và nghệ sĩ, hợp tác cấp phép nội dung dài hạn cho các nền tảng phát sóng (OTT), cũng như đưa IP Việt Nam ra thị trường quốc tế. Khả năng thực hiện chiến lược được hỗ trợ bởi năng lực sản xuất nội dung, hệ thống phân phối đa kênh, mạng lưới nghệ sĩ cùng quan hệ với các đối tác truyền hình, nền tảng số và nhãn hàng đã được tích lũy trong nhiều năm.
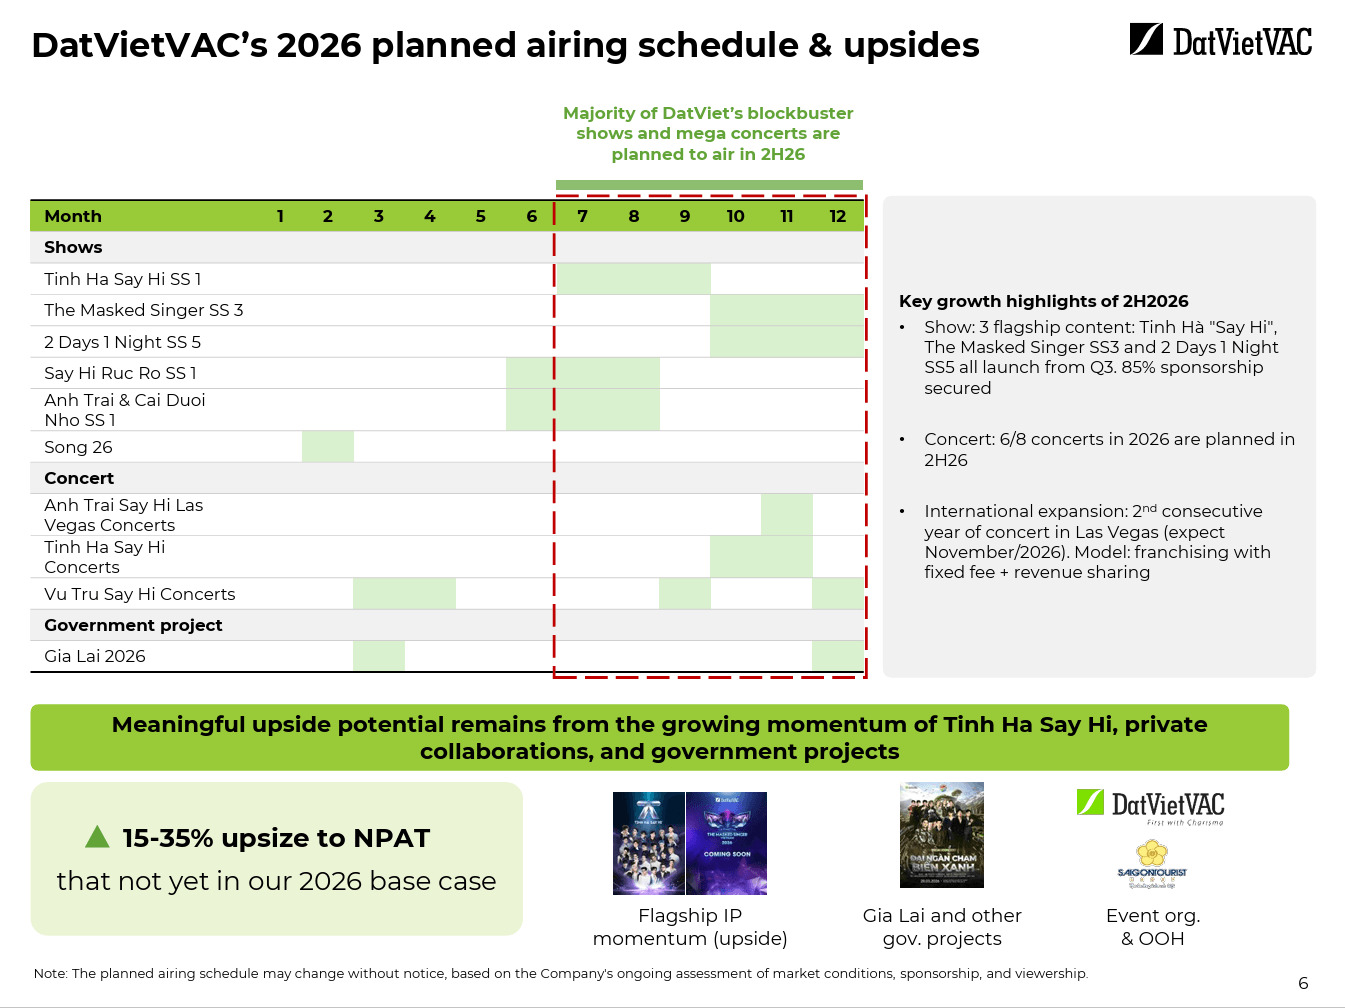
Sự chuyển dịch này đã bắt đầu phản ánh rõ trong kế hoạch kinh doanh năm 2026. DatVietVAC dự kiến doanh thu hợp nhất tăng 6%, trong đó tỷ trọng doanh thu từ mảng nội dung tăng từ 54% lên 56%. Lợi nhuận sau thuế mục tiêu đạt 420 tỷ đồng, tăng 11%; biên lợi nhuận ròng cải thiện từ 11,8% lên 12,4%, đồng thời doanh nghiệp dự kiến chi trả cổ tức 2.500 đồng/cổ phiếu sau khi niêm yết.
Đáng chú ý, động lực tăng trưởng không đến từ việc mở rộng doanh thu bằng mọi giá, mà từ sự dịch chuyển sang các mảng có hiệu quả sinh lời cao hơn. Mảng nội dung có biên lợi nhuận gộp khoảng 38,9–40,2%, cao hơn đáng kể so với mức 6,1–8,0% của mảng dịch vụ truyền thông. Cùng với việc gia tăng đóng góp từ sự kiện, quản lý nghệ sĩ và khai thác IP, cơ cấu doanh thu mới được kỳ vọng sẽ giúp DatVietVAC cải thiện chất lượng tăng trưởng và hiệu quả lợi nhuận trong những năm tới.
Dư địa tái định giá của DatVietVAC sẽ không chỉ phụ thuộc vào việc thị trường áp dụng một hệ số P/E cao hơn, mà trước hết nằm ở khả năng doanh nghiệp thực hiện được quá trình chuyển đổi cơ cấu lợi nhuận nói trên. Nếu tỷ trọng doanh thu có biên cao tiếp tục gia tăng, các IP được khai thác sâu hơn và mô hình tích hợp tạo ra lợi nhuận trên một nền vốn hiệu quả, mức P/E hiện tại sẽ có thêm cơ sở để thu hẹp khoảng cách với nhóm doanh nghiệp giải trí trong khu vực.
Ngược lại, đây cũng là những chỉ tiêu nhà đầu tư cần theo dõi để kiểm chứng triển vọng sau IPO.
Chính sách cổ tức đều đặn, ngay sau IPO dự kiến chia 25% tiền mặt
Sau IPO, DatVietVAC cho biết dự kiến chia cổ tức năm 2026 bằng tiền mặt tối thiểu 2.500 đồng cho mỗi cổ phiếu. Mức lợi suất này không cao so với nhóm cổ phiếu chuyên trả cổ tức hoặc một số kênh đầu tư thu nhập cố định. Nhưng đây là tín hiệu cho thấy doanh nghiệp có chủ trương tiếp tục chia sẻ dòng tiền với cổ đông mới, thay vì dừng chính sách cổ tức sau khi huy động vốn.
Theo thông tin DatVietVAC cung cấp, tổng số tiền cổ tức bằng tiền đã chi trong 6 năm qua vào khoảng 1.000 tỷ đồng. Tỷ lệ cổ tức trên mệnh giá đạt 31,6% vào năm 2023, 8,9% năm 2024 và 30,3% năm 2025. Như vậy, chính sách phân phối tiền mặt đã được thực hiện trong nhiều năm, không chỉ được đặt ra để phục vụ thời điểm IPO.
Đến cuối quý I/2026, tiền, tương đương tiền và các khoản đầu tư tài chính ngắn hạn của DatVietVAC đạt khoảng 964 tỷ đồng; doanh nghiệp không có dư nợ vay dài hạn. Nền tảng này tạo điều kiện để tập đoàn đồng thời cân đối nhu cầu tái đầu tư và chi trả cổ tức.
Khi chia cổ tức, giá cổ phiếu về nguyên tắc được điều chỉnh tương ứng tại ngày giao dịch không hưởng quyền. Giá trị sẽ nằm ở việc chuyển một phần kết quả kinh doanh thành dòng tiền hiện hữu cho cổ đông, đồng thời xác nhận rằng câu chuyện tăng trưởng của DatVietVAC không chỉ tồn tại trên báo cáo lợi nhuận kế toán.
Sức hấp dẫn của thương vụ IPO DatVietVAC vì thế không nên chỉ được nhìn từ mức P/E thấp hơn mặt bằng ngành hay tỷ suất cổ tức, mà từ sự kết hợp giữa hiệu suất sinh lời, triển vọng tăng trưởng và khả năng phân phối tiền mặt.