Nhìn lại chặng đường nửa năm 2026
Nhận định về bức tranh tổng thể bất động sản nửa đầu năm 2026, ông Nguyễn Hoàng cho hay, vòng “luẩn quẩn” của thị trường mang tên tài chính – tín dụng. 3 tháng gần đây, thị trường bất động sản gần như đóng băng giao dịch. Đây không phải chuyện riêng của một ngành, mà là hệ quả, nguyên nhân của một chuỗi khó khăn đan xen kinh tế - tài chính – bất động sản. Cụ thể, thanh khoản hệ thống ngân hàng eo hẹp, lãi suất duy trì ở mức cao, lạm phát, sản xuất kinh doanh khó khăn, đầu tư công cần vốn lớn…
Theo ông Hoàng, hiện nay, kinh tế và bất động sản Việt Nam phụ thuộc quá lớn vào tín dụng ngân hàng, trong khi trái phiếu doanh nghiệp (TPDN) còn yếu và thị trường chứng khoán (TTCK) chưa thực sự là kênh huy động vốn hiệu quả. Nói cách khác, thị trường vốn Việt Nam còn mỏng, thiếu đa dạng sản phẩm.
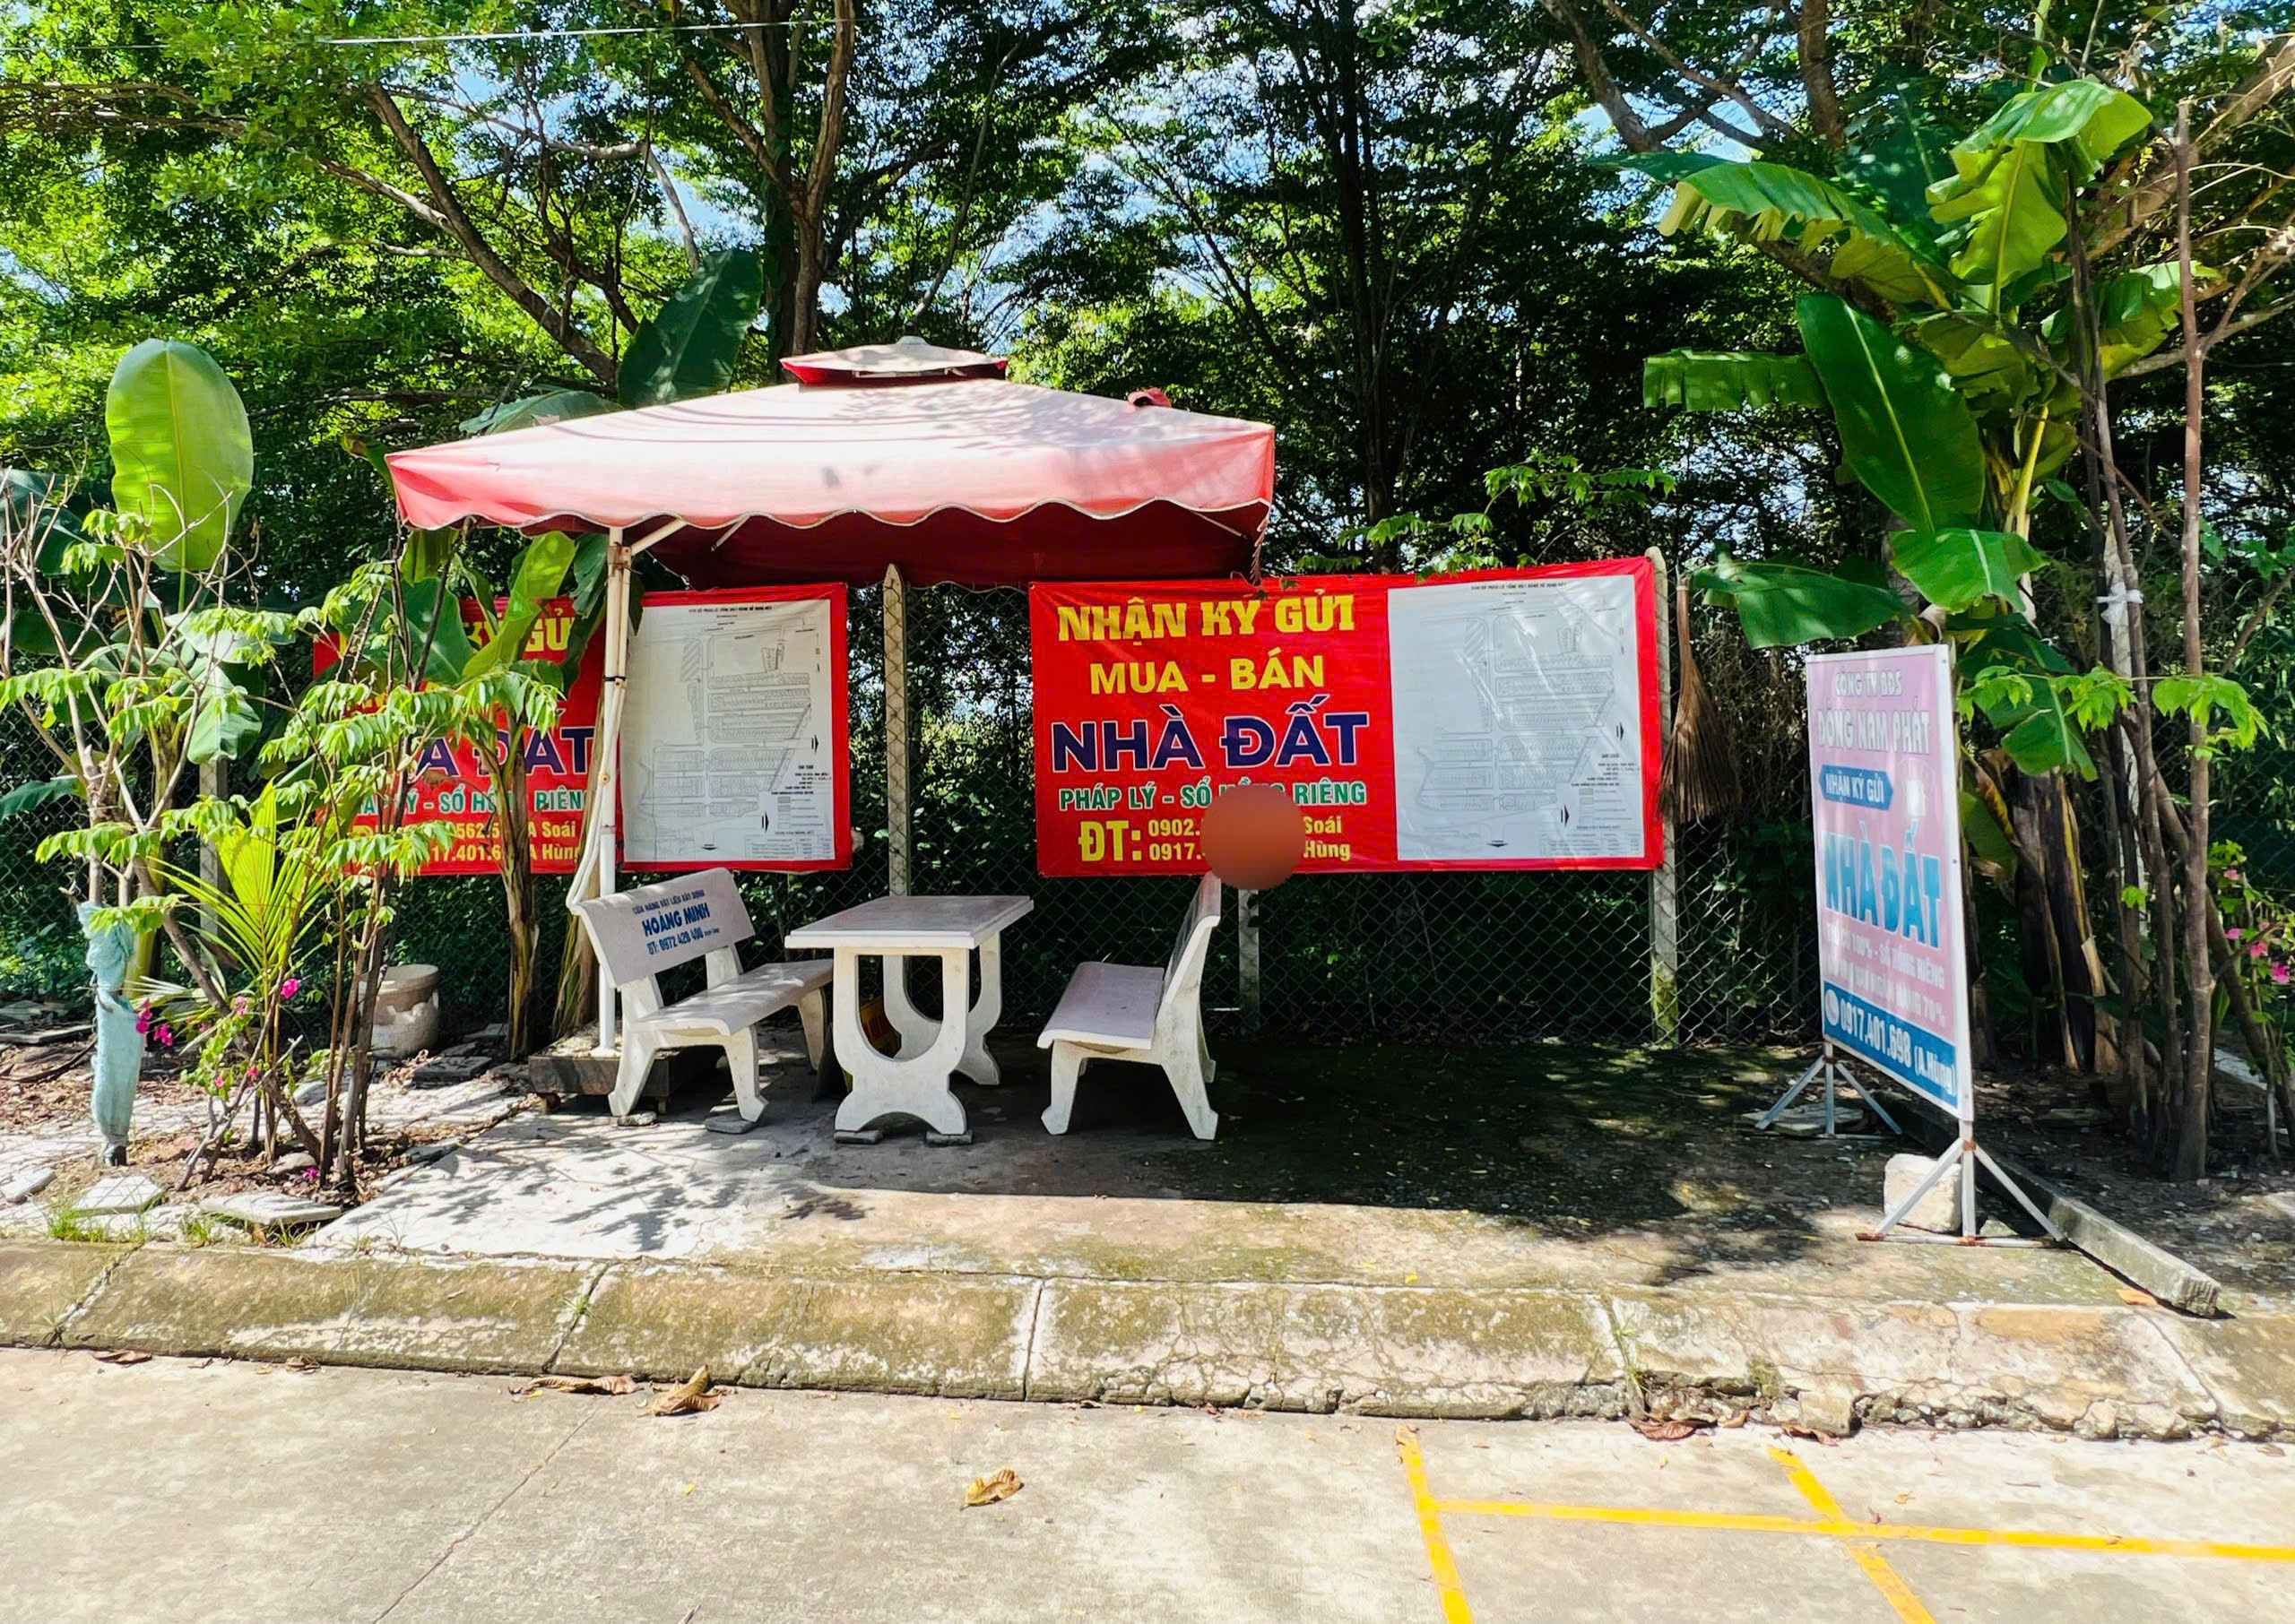
Hiện nay, sức cầu giảm sút trên thị trường cho thấy thực tế, nhiều người đang “mắc kẹt” trong bài toán tài chính. Theo ông Hoàng, mỗi người có ngưỡng chịu đựng tài chính, dòng tiền và khung thời gian khác nhau. Với nhà đầu tư cá nhân đang kẹt dòng tiền (đã mua bất động sản, gồng lãi vay) phải trả lời được câu hỏi: Dòng tiền hiện tại có đủ trả lãi ít nhất 12-18 tháng tới không? Tài sản pháp lý sạch, thanh khoản thực hay là hàng "kẹt"?. Nếu không đủ sức gồng, tài sản thanh khoản kém thì cắt lỗ sớm là một phương án tốt hơn là để lãi ăn mòn dần tài sản.
Nếu trường hợp "gồng" được nhưng muốn giảm áp lực, tái cơ cấu khoản vay, đàm phán giãn/đảo nợ thì có thể cân nhắc bán một phần để giảm dư nợ, ưu tiên giữ tài sản có dòng tiền cho thuê.
Đối với người có tiền nhàn rỗi thì phải thực sự là dòng tiền nhàn rỗi (không cần dùng trong 3-5 năm). Đồng thời, đi săn hàng ngộp phải có sự chọn lọc là hợp lý, nên tập trung tài sản pháp lý rõ ràng 100%, vị trí có nhu cầu ở thực, chiết khấu đủ bù rủi ro thanh khoản còn thấp trong 1-2 năm tới. Bởi vì "đáy" thị trường thường kéo dài, mua sớm quá vẫn có thể bị chôn vốn thêm.
Với chủ đầu tư lớn, phải trả lời được các câu hỏi: Áp lực đáo hạn trái phiếu/vay ngân hàng 6-12 tháng tới ra sao? Có quỹ đất/dự án pháp lý sạch nào bán nhanh để tạo dòng tiền không?. Nếu áp lực đáo hạn lớn, buộc chủ đầu tư phải xả hàng, chiết khấu sâu, thậm chí M&A với đối tác mạnh hơn để sống sót. Tài chính còn dư địa thì nên tái cấu trúc danh mục, tập trung phân khúc còn cầu thực (nhà ở vừa túi tiền, NOXH).
Đối với chủ đầu tư nhỏ, đây là nhóm yếu thế nhất, ít khả năng đàm phán ngân hàng, khó tiếp cận vốn thay thế. Nhiều khả năng phải chấp nhận M&A/bán dự án cho doanh nghiệp lớn hơn, hoặc rút khỏi thị trường, cũng là quá trình thanh lọc tự nhiên của chu kỳ.
Đối với nhân viên môi giới, theo ông Hoàng, có thể chuyển hướng từ mua bán sang cho thuê, chọn phân khúc khách ít phụ thuộc vay ngân hàng hoặc NOXH có hỗ trợ tài chính Nhà nước. Đây cũng là giai đoạn xây uy tín cá nhân, nâng kỹ năng, người trụ lại qua giai đoạn khó sẽ có lợi thế lớn khi thị trường ấm lại, vì lượng môi giới cạnh tranh giảm mạnh.
Cần “liều thuốc” mạnh về vốn
Theo ông Nguyễn Hoàng, thị trường bất động sản và nền kinh tế Việt Nam đang "luẩn quẩn" trong vòng cấu trúc vốn lệch - phụ thuộc quá lớn vào tín dụng ngân hàng trong khi TPDN, TTCK chưa đủ mạnh và các loại quỹ đầu tư quá ít để chia sẻ gánh nặng.
Nửa cuối 2026 nhiều khả năng vẫn là giai đoạn thị trường bất động sản đóng băng thanh khoản, nhà đầu tư phân hóa. Con đường thoát khỏi vòng luẩn quẩn này đòi hỏi cả hai tầng giải pháp chạy song song: giảm đau ngắn hạn bằng tài khóa và tháo gỡ pháp lý; đồng thời chữa gốc dài hạn bằng cách xây dựng một thị trường vốn đa dạng, minh bạch, bền vững hơn. Với từng cá nhân và doanh nghiệp, điều quan trọng không phải tìm một công thức chung, mà là tự chẩn đoán đúng "sức khỏe" tài chính của mình để đưa ra lựa chọn phù hợp.
Khi vật lộn với tình hình hiện nay thì điều đầu tiên thị trường trông đợi các chỉ đạo hoặc cơ chế chính sách của Chính phủ, liên quan đến tài chính - tiền tệ - lãi suất.
Ông Hoàng phân tích, một nghịch lý đáng chú ý hiện nay là Ngân hàng nhà nước tuyên bố chỉ đạo tìm cách hạ lãi suất hỗ trợ tăng trưởng, nhưng vẫn kiên định không bơm tiền ồ ạt và chưa có chính sách hỗ trợ riêng cho bất động sản. Nhiều người e ngại từ giờ đến cuối năm mặt bằng lãi suất khó giảm, thậm chí nhích nhẹ.
Vấn đề nằm ở cân đối cung - cầu vốn nội tại, không hẳn ở lãi suất điều hành, nên nhiều ngân hàng buộc phải giữ hoặc tăng nhẹ lãi suất huy động (dự báo tăng 0,2-0,5 điểm % ở kỳ hạn trung - dài hạn, nhất là ngân hàng nhỏ hoặc tăng trưởng tín dụng cao) và duy trì lãi suất cho vay ở mức cao, khó giảm sâu.
Mặc dù chưa thấy dấu hiệu Chính phủ sẽ có chương trình tài chính tín dụng hỗ trợ trực tiếp bất động sản, nhưng có một hướng hoàn toàn khả thi và đang từng bước diễn ra: Chính phủ chỉ đạo tháo gỡ cơ chế - thủ tục pháp lý cho các dự án đang bị vướng.
Theo ông Hoàng, vấn đề hiện nay là thị trường bất động sản cần vốn nhưng nguồn vốn tránh vá víu. Nên mở kênh vốn mới để giảm phụ thuộc tín dụng ngân hàng, kết hợp tài khóa kích cầu, là hướng tăng tiêu dùng nội địa và sản xuất kinh doanh - điều này Chính phủ đã có kinh nghiệm qua hai đợt khủng hoảng 2010-2012 và 2021-2022. Dẫu vậy, điều quan trọng là cần phải hành động chính sách nhanh, tránh độ trễ.
Chia sẻ đề xuất, vị chuyên gia này cho rằng, thị trường bất động sản cần chính sách "giảm đau ngắn hạn, chữa gốc dài hạn". Tình hình thị trường bất động sản hiện nay chưa nguy kịch, nhưng đừng để đến lúc nguy kịch mới chạy chữa. Cần cả "đông tây y" kết hợp, vừa giảm đau trước mắt, vừa tăng sức đề kháng lâu dài.
Về giảm đau ngắn hạn, tạo đà tâm lý tích cực thì nhà nước cần duy trì/mở rộng giảm VAT, giảm thuế TNCN, giảm/giãn thuế TNDN cho doanh nghiệp sản xuất. Dù biết hiệu quả biên đang giảm dần, đây vẫn là công cụ khả dụng nhanh nhất.
Đồng thời, đẩy nhanh giải ngân đầu tư công - bơm tiền thực vào nền kinh tế, tạo việc làm, không đi qua "cửa hẹp" tín dụng ngân hàng; gỡ vướng pháp lý cho các dự án bất động sản tồn đọng để khơi lại thanh khoản mà không cần bơm thêm tiền mới.
Đặc biệt, thị trường cần chính sách hỗ trợ lãi suất có mục tiêu, doanh nghiệp vừa và nhỏ cần gói tín dụng tương tự như gói 120.000 tỷ đồng cho nhà ở xã hội trước đây.
Về chữa gốc dài hạn, cần xây dựng thị trường TPDN định giá theo rủi ro tín dụng thực sự, xếp hạng tín nhiệm độc lập, nhà đầu tư tổ chức làm trụ cột. Ban hành khung pháp lý REIT hoàn chỉnh kèm cơ chế thuế phù hợp, tách bạch rủi ro bất động sản khỏi bảng cân đối ngân hàng; cải cách để TTCK thực sự là kênh huy động vốn sơ cấp cho doanh nghiệp. Đồng thời, giảm dần tỷ trọng tín dụng bất động sản/tổng dư nợ có lộ trình, đi kèm mở van vốn thay thế, không siết đột ngột.
Theo ông Nguyễn Hoàng, hai việc này phải chạy song song, không tuần tự. Nếu chỉ tập trung cải cách dài hạn mà bỏ giảm đau ngắn hạn, niềm tin thị trường có thể suy kiệt trước khi cải cách kịp phát huy tác dụng.
Một kịch bản lạc quan, cần cả nội lực lẫn ngoại lực
Dự báo thị trường nửa cuối năm 2026, ông Nguyễn Hoàng cho rằng, thị trường nhiều khả năng tiếp tục đóng băng, một số chủ đầu tư sẽ bị áp lực phải giảm giá, thị trường thứ cấp đã có dấu hiệu cắt lỗ rõ rệt. Các báo cáo gần đây khá đồng thuận, giá bất động sản nửa cuối 2026 khó có cửa phục hồi nhưng cũng khó giảm sâu trên diện rộng, vì nhóm chịu áp lực gồng lãi không phải là toàn bộ thị trường.
Hiện nay, Bộ Xây dựng đang tháo gỡ vướng mắc cho hàng nghìn dự án quy mô hàng triệu căn hộ để tái khởi động, kỳ vọng nguồn cung lớn bung ra sẽ giải tỏa áp lực giá. Định hướng rõ là siết tín dụng đầu cơ, thiết lập lại trật tự thị trường. Nhiều khả năng động thái cuối năm sẽ là "nới nhẹ" chọn lọc theo phân khúc (ưu tiên NOXH, dự án pháp lý sạch, tháo gỡ tồn đọng) hơn là nới lỏng tín dụng đại trà.
Theo ông Hoàng, kịch bản lạc quan của thị trường có thể xuất hiện vào năm 2027. Để kịch bản này xảy ra thị trường cần cả ngoại cảnh lẫn nội lực, được đặt trong bối cảnh: xung đột Trung Đông hạ nhiệt nhờ các thỏa thuận hòa bình, giá dầu giảm, TTCK toàn cầu tích cực hơn, lạm phát không tăng thêm, Fed duy trì hoặc hạ lãi suất, kết hợp chính sách tài khóa kích cầu trong nước.
Nếu kịch bản tích cực thật sự xảy ra, USD yếu đi, áp lực tỷ giá VND giảm, NHNN có thêm dư địa chính sách; giá đầu vào giảm hỗ trợ doanh nghiệp sản xuất; TTCK toàn cầu tích cực có thể kéo dòng vốn ngoại quay lại thị trường mới nổi/cận biên.