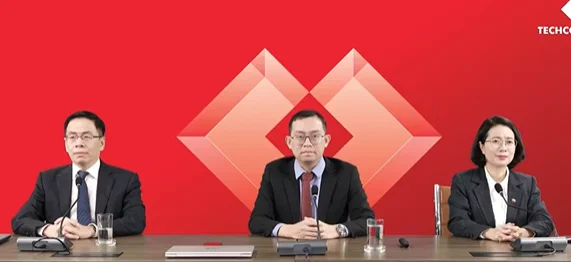
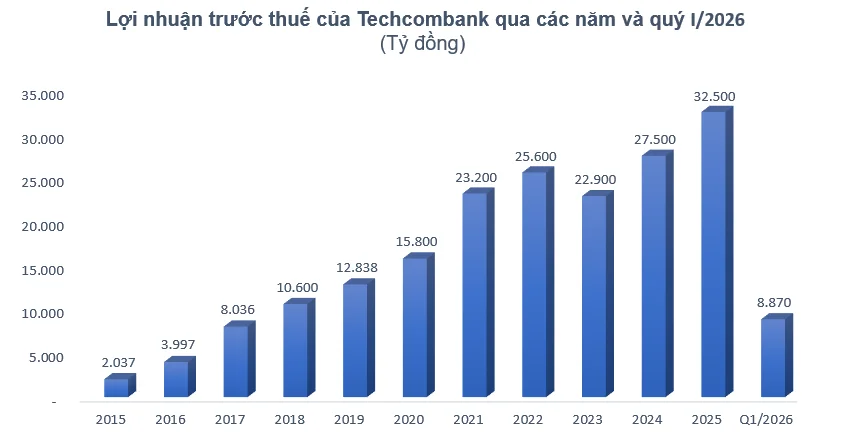
Chiều ngày 23/4, ngân hàng TMCP kỹ thương Việt Nam đã tổ chức trực tuyến “Gặp gỡ nhà đầu tư cá nhân – công bố kết quả kinh doanh quý I/2026” với lợi nhuận trước thuế đạt gần 8.870 tỷ đồng, tăng 22,6% so với cùng kỳ (7.236 tỷ đồng). Đây cũng là mức lợi nhuận quý I cao nhất từ trước đến nay của ngân hàng.
Tổng thu nhập hoạt động đạt 13.700 tỷ đồng, tăng 17,8%. Động lực tăng trưởng đến từ tín dụng, sự gia tăng đóng góp của mảng dịch vụ, qua đó giúp ngân hàng duy trì mức lợi nhuận quý ở vùng kỷ lục.
Trong quý đầu năm, thu nhập lãi thuần (NII) của Techcombank đạt 9.500 tỷ đồng, tăng 14,6%. Biên lãi thuần (NIM) ở mức 3,1%, trong khi NIM trượt 12 tháng được duy trì ở 3,7%.
Ở mảng ngoài lãi, thu nhập từ hoạt động dịch vụ (NFI) tiếp tục là điểm nhấn khi đạt 3.600 tỷ đồng, tăng gần 47% so với cùng kỳ. Trong đó, thu từ thư tín dụng (LC), thanh toán và tiền mặt đạt 1.600 tỷ đồng, tăng gần 159%, thu phí dịch vụ thẻ đạt 442,5 tỷ đồng, tăng 15,4%, thu từ ngoại hối đạt 349,3 tỷ đồng, tăng 25,4%, còn thu từ bảo hiểm đạt 429 tỷ đồng, tăng 103,4%.
Chi phí hoạt động ở mức 3.870 tỷ đồng, tăng 17,8% so với cùng kỳ nhưng giảm 19,8% so với quý trước. Nhờ đó, tỷ lệ chi phí trên thu nhập (CIR) được cải thiện xuống còn 28,3%.
Dù chi phí hoạt động tăng, Techcombank vẫn ghi nhận tăng trưởng lợi nhuận mạnh nhờ nguồn thu chính và thu ngoài lãi cùng tăng, chi phí dự phòng giảm 14,2% so với cùng kỳ, xuống còn 935,3 tỷ đồng.
Tính đến ngày 31/3/2026, tổng tài sản của Techcombank đạt 1,19 triệu tỷ đồng. Tăng trưởng tín dụng riêng lẻ đạt 2,89% so với đầu năm. Đáng chú ý, lần đầu tiên trong lịch sử, tỷ trọng dư nợ bất động sản của ngân hàng được kéo xuống dưới ngưỡng 30%, còn 28,9%.
Ở chiều ngược lại, khối bán lẻ và SME trở thành động lực chính cho tăng trưởng tín dụng, với dư nợ đạt 395.300 tỷ đồng, tăng 33% so với cùng kỳ. Một số phân khúc ghi nhận mức tăng mạnh như cho vay tín chấp tăng 159,1%, cho vay xây dựng tăng 72%, cho vay mua nhà tăng 6,4% và cho vay ký quỹ tăng 2%.
Kết thúc quý I/2026, huy động tiền gửi khách hàng đạt 651.000 tỷ đồng, tăng 14,2%, trong khi tỷ lệ CASA được duy trì ở mức 37,9%.
Các chỉ số an toàn tiếp tục ở mức tích cực, với tỷ lệ cho vay trên huy động (LDR) ở mức 80,5%, tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn ở mức 26,9%, và hệ số an toàn vốn (CAR Basel II) đạt 15,2%, cao hơn mức 14,6%vào cuối năm 2025.
Về chất lượng tài sản, tỷ lệ nợ xấu được kiểm soát ở mức 1,16%, trong khi tỷ lệ bao phủ nợ xấu đạt 129,3%.
Trả lời câu hỏi của nhà đầu tư về tình hình địa chính trị nhiều biến động, tỷ giá USD/VND và lãi suất trong thời gian tới sẽ theo hướng nào, Techcombank có thay đổi dự phóng về NIM cho năm 2026 hay không?
Bà Bùi Thị Thu Thủy, Giám đốc cao cấp quản trị tài chính doanh nghiệp, cho biết hiện căng thẳng địa chính trị gia tăng và giá dầu vẫn duy trì ở mức cao, thặng dư thương mại của Việt Nam cũng có dấu hiệu giảm so với năm 2025, điều này tạo ra áp lực lên cán cân thanh toán.
Ngoài ra, vào giữa tháng 3, Fed đã công bố giữ lãi suất ổn định ở mức 3,5% đến 3,75%, nhưng khả năng điều chỉnh tăng lãi suất vẫn còn hiện hữu, do tình trạng lạm phát kéo dài và những rủi ro địa chính trị từ cuộc xung đột Mỹ - Iran.
Với những yếu tố trên, Techcombank dự báo tỷ giá VND/USD sẽ mất giá khoảng 2% vào cuối năm 2026. Tỷ giá và lãi suất có mối quan hệ mật thiết, và tác động từ tỷ giá chắc chắn sẽ tạo áp lực lên lạm phát cũng như lãi suất.
Trong quý I/2026, thanh khoản căng thẳng đã đẩy lãi suất tăng cao, ảnh hưởng đến NIM của ngân hàng. Tuy nhiên, Techcombank kỳ vọng NIM sẽ dần ổn định và trở lại mức mục tiêu 3,6% vào cuối năm 2026, nhờ vào các chính sách hỗ trợ từ NHNN và sự gia tăng đầu tư công, giúp giảm lãi suất và cải thiện thanh khoản.
Dự phóng của Techcombank là lãi suất tiền gửi sẽ giảm khoảng 30-40 điểm cơ bản trong nửa cuối năm 2026, và điều này sẽ có tác động tích cực đến NIM. Techcombank cũng củng cố CASA để duy trì nguồn vốn giá rẻ.
Tình hình chiến tranh tại khu vực Trung Đông ảnh hưởng đến khách hàng của Techcombank không? Ngân hàng cho vay bao nhiêu % của các doanh nghiệp liên quan đến dầu khí, logistics có bị ảnh hưởng?
Bà Thủy cho biết, ngân hàng không có tỷ trọng lớn đối với các khách hàng trong ngành dầu khí và logistics. Tổng dư nợ của các khách hàng này chỉ chiếm khoảng 0,6%.
Tính đến quý I/2026, tỷ lệ nợ xấu của Techcombank vẫn duy trì ở mức thấp 1,16 và dự báo tỷ lệ nợ xấu sẽ không gia tăng đáng kể trong quý II/2026 nhờ vào việc kiểm soát chặt chẽ các khoản vay.
Đối với các khoản vay bằng đồng đô la, chúng tôi đã thực hiện các biện pháp phòng ngừa rủi ro tỷ giá và lãi suất nhằm giảm thiểu tối đa tác động tiêu cực đến hoạt động kinh doanh.
Lãi suất thả nổi bình quân của danh mục vay bất động sản hiện hữu và mức giảm so với đỉnh năm 2023?
Ông Nguyễn Anh Tuấn, Phó Giám đốc kiêm Giám đốc khối ngân hàng bán lẻ, cho biết trong quý I/2026, lãi suất huy động vốn của các tổ chức tài chính ở Việt Nam đã tăng do căng thẳng thanh khoản, điều này đã ảnh hưởng đến lãi suất cho vay.
Lãi suất cho vay mua nhà mới tại Techcombank hiện dao động từ 10% đến 10,5%. Dự báo lãi suất sẽ giảm 30-40 điểm cơ bản trong nửa cuối năm 2026.
Lãi suất thả nổi của Techcombank đối với danh mục vay bất động sản hiện hữu đang dao động từ 10% đến 12%. Ngân hàng luôn duy trì mức hiệu quả và kiểm soát rủi ro chặt chẽ đối với các khoản vay bất động sản.
Tỷ lệ giữa khoản vay cho nhu cầu ở thực và đầu tư là bao nhiêu? Và có gây rủi ro gì cho ngân hàng trong bối cảnh lãi suất đang tăng cao hay không?
Chia sẻ với nhà đầu tư, bà Thủy cho biết, hiện tại, tỷ lệ khoản vay sơ cấp và thứ cấp tại Techcombank là 60% và 40%, dự báo tỷ lệ này sẽ được duy trì trong năm 2026.
Về chất lượng tín dụng, tỷ lệ nợ xấu của các khoản vay sơ cấp là 1,7%, thấp hơn so với các khoản vay thứ cấp có tỷ lệ nợ xấu là 1,9%.
Danh mục cho vay của Techcombank chủ yếu tập trung vào nhu cầu ở thực và ngân hàng luôn kiểm soát chặt chẽ chất lượng tín dụng và nguồn trả nợ của khách hàng, đảm bảo tỷ lệ cho vay trên giá trị tài sản không vượt quá 70%.
Ngân hàng dự kiến thu nhập từ phí bảo hiểm nhân thọ TechcomLife bao nhiêu phần trăm vào thu nhập từ phí của toàn bộ ngân hàng?
Về vấn đề này, ông Tuấn cho biết việc sở hữu một công ty bảo hiểm sẽ giúp nâng cao trải nghiệm khách hàng từ đầu đến cuối. Mảng bảo hiểm sẽ là một trong những trụ cột quan trọng trong chiến lược thu phí của Techcombank.
Mặc dù hiện tại mảng bảo hiểm vẫn còn mới, Techcombank kỳ vọng sẽ đạt mức thâm nhập thị trường từ 20% đến 30% trong vài năm tới. Khi đó TechcomLife sẽ đóng góp đáng kể vào thu nhập từ phí của ngân hàng trong tương lai.
Techcombank hiện là một trong những cổ đông chiến lược của Công ty Cổ phần Thanh toán số Mobile Phone, nắm giữ khoảng 11% cổ phần, tham gia với vai trò đối tác chiến lược. Sự hợp tác này giúp Techcombank củng cố các thế mạnh về thanh toán, đặc biệt là trong các giao dịch điện tử.
Kế hoạch cổ tức trong năm 2026 của ngân hàng?
Ông Tuấn cho biết đến cuối năm 2025, Techcombank dự kiến lợi nhuận để lại khoảng 40.000 tỷ đồng.
Tuy nhiên, ngân hàng cân nhắc giữa lợi ích ngắn hạn và dài hạn để đảm bảo sự phát triển bền vững cũng như lợi ích lâu dài của cổ đông. Trong Đại hội cổ đông vào cuối tuần này, Techcombank sẽ trình các phương án cổ tức cho năm 2026.