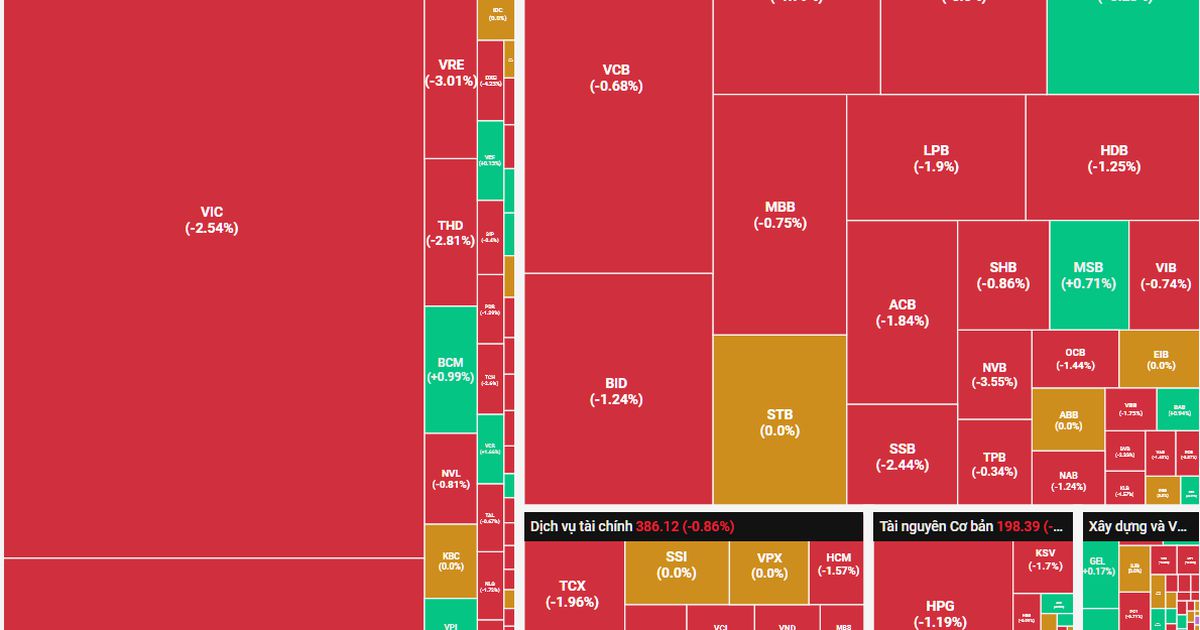
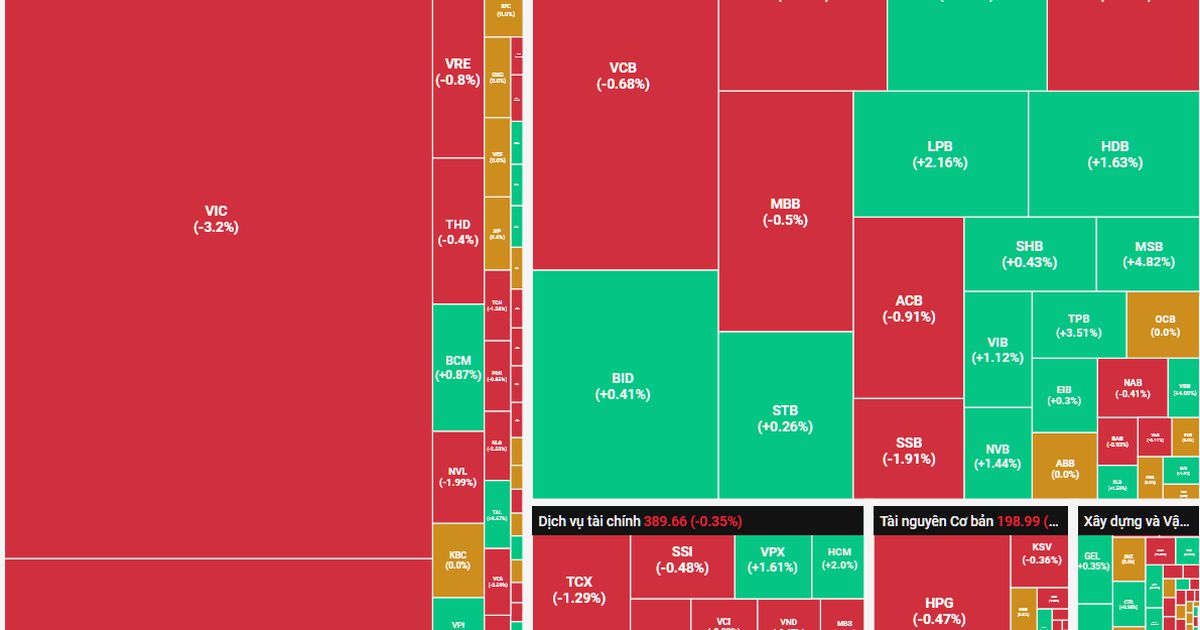
Đóng cửa phiên thứ Sáu ngày 14/7, VN-Index ở mức 1.168,40 điểm, tăng phiên thứ 6 liên tiếp. Xu hướng tăng điểm áp đảo đã đẩy thị trường lên vùng cao nhất trong khoảng gần 10 tháng qua, kể từ cuối tháng 9/2022.
Thị trường đã tăng một khoảng khá tốt, câu hỏi được nhà đầu tư quan tâm hiện nay là có thể tham gia thị trường chứng khoán hay không. Dòng tiền vào thị trường thời gian tới có gia tăng? Yếu tố tác động mạnh tới thị trường như lãi suất liệu có xu hướng giảm tiếp? Hay ngành nào được lưu ý trong cuối năm?…
Chúng tôi ghi nhận ý kiến của chuyên gia xoay quanh các nội dung đáng chú ý nêu trên.
Mấy ai mua được trúng đáy và bán trúng đỉnh, giá cổ phiếu hợp lý là mua được
Ông Đinh Đức Minh, Giám đốc đầu tư, Nhà điều hành quỹ VinaCapital-VEOF, VinaCapital-VIBF
Có nhiều yếu tố nhà đầu tư nhìn vào để quyết định đầu tư nhưng có 2 yếu tố cơ bản là định giá và tăng trưởng.
Về định giá, giá cổ phiếu đắt hay rẻ, cái gì rẻ thì nên mua đắt thì thận trọng lại. Mặc dù thị trường đã tăng hơn 20% từ tháng 11/2022 đến nay nhưng P/E thị trường vẫn nằm ở vùng giá thấp nhất so với mức trung bình 15 năm qua. Khi thị trường rơi vào vùng giá thấp và phục hồi thì thời gian phục hồi kéo dài có thể tính bằng nhiều năm, chúng ta không nhất thiết mua ngay ở đáy của thị trường vì thực tế chẳng mấy ai mua được trúng đáy và bán trúng đỉnh. Xu hướng của thị trường chứng khoán là tăng trong dài hạn cho nên cứ thấy mặt bằng giá cổ phiếu hợp lý là mua được.
So với thị trường các nước trong khu vực ASEAN, mặt bằng giá cổ phiếu thị trường Việt Nam đang rẻ hơn trung bình chung khoảng 15%. Các nhà đầu tư nước ngoài (NĐTNN) thường chọn thị trường ở đâu rẻ hơn để đầu tư nhất là Việt Nam đang đặt mục tiêu nâng hạng lên thị trường mới nổi trong khoảng 2-3 năm tới.
Thứ hai về tăng trưởng, tăng trưởng của các doanh nghiệp trong năm nay là thấp nhưng năm 2024 được dự báo trung bình hơn 20%, con số cao hơn hẳn so với tỷ lệ trung bình trong khu vực. Đây là động lực quan trọng cho sự tăng trưởng của thị trường chứng khoán trong 2024.
Tuy nhiên vẫn có những lo lắng cho thị trường, đó là khả năng về một cuộc suy thoái kinh tế thế giới. Hiện tại có nhiều dự báo về suy thoái tuy nhiên may mắn hầu hết dự báo thiên về kịch bản suy thoái nhẹ, tức hạ cánh mềm, nhưng cũng cần lưu ý vấn đề này.
Hai là mức độ đầu cơ trên thị trường khá cao. Thống kê của chúng tôi đối với 10 cổ phiếu tăng mạnh nhất trên thị trường trong 6 tháng cho thấy, P/E trung bình của 10 cổ phiếu này đang ở 80 lần, đắt gần gấp 6 lần trung bình của thị trường. Để về mức định giá hợp lý P/E 10 lần thì lợi nhuận doanh nghiệp cần tăng gấp 8 lần.
Trên thị trường gần như các doanh nghiệp không có dự báo rủi ro trong hoạt động kinh doanh của họ. Tôi chắc rằng người mới mua các cổ phiếu này cũng không biết được năm nay hay năm sau nữa doanh nghiệp đạt lợi nhuận bao nhiêu, nếu lợi nhuận không tăng cao thì giá cổ phiếu sẽ giảm về như lúc ban đầu.
Tôi không phản đối về đầu cơ. Vì có câu nói "mèo đen hay mèo trắng cứ bắt được chuột thì đều mèo tốt". Đầu tư ngắn hay dài hạn có lợi nhuận thì mục tiêu hoàn thành, tuy nhiên đầu cơ ngắn hạn thường có rủi ro rất cao, khi mua cổ phiếu cần xác định bao nhiêu phần thắng/thua trong mỗi thương vụ, nếu mình không xác định được khả năng, đồng thời không có khả năng phân tích định giá cổ phiếu đắt hay rẻ thì thực sự nên đầu tư thông qua quỹ.
Về dòng tiền, theo số liệu của Ngân hàng Nhà nước (NHNN), vào giai đoạn lãi suất cao từ tháng 10/2022 đến tháng 4/2023 tiền gửi cá nhân trong hệ thống ngân hàng tăng 700.000 tỷ đồng. Lãi suất huy động trung bình hiện đã giảm khoảng 1,5% so với đầu năm, có ngân hàng giảm 2-3%. Do đó, có khả năng một phần tiền gửi sẽ rút ra đi vào kênh đầu tư có mức kỳ vọng sinh lợi cao hơn, trong đó có chứng khoán. Tôi không kỳ vọng toàn bộ 700.000 tỷ sẽ rút ra, một phần số tiền này rút ra đổ vào chứng khoán cũng là yếu tố tích cực cho thị trường.
Về lãi suất, tại sao chúng ta lại giảm được lãi suất trước Fed. Nếu nhìn lại những số liệu về kinh tế có thể thấy việc giảm lãi suất của NHNN hoàn toàn là quyết định hợp lý. Năm ngoái NHNN phải tăng lãi suất do áp lực tỷ giá. 6 tháng đầu năm nay, áp lực tỷ giá không còn dù xuất nhập khẩu đều giảm nhưng Việt Nam vẫn duy trì mức thặng dư thương mại lớn khoảng 10 tỷ USD, điều này giảm đáng kể áp lực tỷ giá giúp cho NHNN giảm được lãi suất.
Nếu nhìn 6 tháng cuối năm, tôi không cho rằng còn quá nhiều dư địa giảm mạnh lãi suất vì khả năng sản xuất cũng như xuất khẩu sẽ hồi phục, khi đó phải nhập khẩu nguyên liệu để sản xuất phục vụ xuất khẩu. Lãi suất có thể giảm nhưng không được nhiều như 6 tháng đầu năm. Tôi tin NHNN có chính sách hợp lý tương tự như đã làm đối với thị trường tiền tệ thời gian qua.
6 tháng cuối năm, các quỹ của VinaCapital tập trung vào các doanh nghiệp ngành hàng tiêu dùng với kỳ vọng tiêu dùng trong nước phục hồi, ngành hưởng lợi xu hướng chính sách nới lỏng tiền tệ của NHNN như chứng khoán, bất động sản, ngành hưởng lợi từ phục hồi xuất khẩu tăng trưởng, các doanh nghiệp cảng biển, khu công nghiệp…
4 cơ sở khiến dòng tiền tiếp tục đổ mạnh vào thị trường
Ông Đặng Trần Phục, Chủ tịch AzFin
Thị trường chứng khoán đã tăng khoảng 34% từ mức đáy được xác nhận vào tháng 11/2022, đây là mức hồi phục khá mạnh, tuy nhiên về mặt định giá thị trường vẫn hấp dẫn với P/B chỉ 1,72 lần so với mức trung bình 2,2 lần trong lịch sử.
Hơn nữa, kinh tế Việt Nam vừa trải qua khó khăn đang trên con đường phục hồi, vì thế theo quan điểm của AzFin thị trường chứng khoán vẫn hấp dẫn cho đầu tư dài hạn và tích sản cổ phiếu giai đoạn này.
Về dòng tiền, trong nửa cuối quý 2/2023 dòng tiền đã vào thị trường chứng khoán khá mạnh sau khi chứng kiến mức thấp của quý 1/2024. Bộ phận nghiên cứu và phân tích AzFin cho rằng dòng tiền sẽ vẫn tiếp tục đổ mạnh hơn vào TTCK dựa trên 4 cơ sở.
Một, lãi suất tiền gửi giảm khiến một phần tiền gửi tiết kiệm chuyển dịch sang các kênh đầu tư khác trong đó có chứng khoán. Hai, định giá thị trường chứng khoán vẫn ở mức hấp dẫn nên sẽ hút tiền từ các kênh khác. Ba, số lượng tài khoản mở mới tăng mạnh trở lại từ tháng 5-6/2023 góp phần bơm thêm lượng tiền nhà đầu tư mới và xu hướng này dự báo vẫn tiếp tục. Bốn, tín dụng bắt đầu có tín hiệu tăng mạnh từ nửa cuối tháng 6/2023 và dự báo sẽ tăng mạnh mẽ hơn vào nửa cuối năm 2023 nhờ vào lãi suất giảm, đầu tư công tăng nhanh và đơn hàng có dấu hiệu trở lại.
Về lãi suất điều hành hiện nay sau 4 lần NHNN giảm đã đạt được mức gần thấp nhất lịch sử (4,5% so với mức 4% thời kỳ thấp kỷ lục đầu năm 2022). Theo quan điểm của AzFin lãi suất có thể giảm thêm một lần nữa dựa trên tỷ giá VNĐ ổn định và dự trữ ngoại hối tiếp tục tăng vững chắc; lạm phát Việt Nam duy trì ở mức thấp chỉ 2% trong 6 tháng đầu năm so với cùng kỳ năm 2022.
Tuy nhiên việc giảm lãi suất điều hành cũng có những rào cản như lãi suất của Fed và các nước Châu Âu dự báo vẫn tiếp tục tăng tạo áp lực lên tỷ giá VNĐ; lạm phát có thể trở lại khi nhiều yếu tố đã bị kìm nén trong thời gian dài như giá điện, nước, dịch vụ y tế - giáo dục.
Tôi cho rằng, việc giảm lãi suất điều hành thêm nữa cũng không quá quan trọng, bởi với mức lãi suất điều hành như hiện nay cũng đã đủ thấp và tác động lên lãi suất trên thị trường tiền tệ.
Về xu hướng thị trường, AzFin cho rằng nếu không có những biến cố “thiên nga đen” mang tính chất bất ngờ và rủi ro hệ thống thì xu hướng của VN-Index sẽ tiếp tục tích cực.
Những yếu tố tác động lớn đến thị trường chứng khoán nửa cuối năm 2023 sẽ gồm giải ngân đầu tư công dự báo sẽ tích cực và mạnh mẽ khi Sân bay Long Thành, Vành đai 3 TP.HCM; Vành đai 4 Hà Nội, các tuyến cao tốc Bắc - Nam được đẩy mạnh; kết quả kinh doanh của các doanh nghiệp được dự báo sẽ tăng trưởng tích cực đặc biệt quý 4/2023; tăng trưởng cung tiền và tín dụng sẽ bổ sung dòng tiền cho thị trường; tâm lý nhà đầu tư chuyển từ phòng thủ sang lạc quan khi những khó khăn sẽ dần qua đi.
Tuy vậy thị trường chứng khoán vẫn đối mặt với những rủi ro tiềm ẩn từ chiến tranh Nga - Ukraine có thể phức tạp hơn; kinh tế thế giới phục hồi chậm…
Các ngành chúng tôi đánh giá cao cho nửa cuối năm 2023 gồm ngành ngân hàng do hưởng lợi từ tăng trưởng tín dụng và sự hồi phục của nền kinh tế giúp nợ xấu có thể giảm vào quý 4/2023; ngành chứng khoán hưởng lợi nhờ giá trị giao dịch và cho vay margin tăng cũng như sự hồi phục và tăng giá của danh mục tự doanh; ngành BĐS khu công nghiệp hưởng lợi nhờ đầu tư FDI tăng và giá cho thuê BĐS KCN tăng từ 5%-15% so với năm 2022; ngành bán lẻ hồi phục nhờ kinh tế trở lại, tiêu dùng người dân hồi phục và gia tăng bên cạnh đó là giảm thuế VAT 2%.