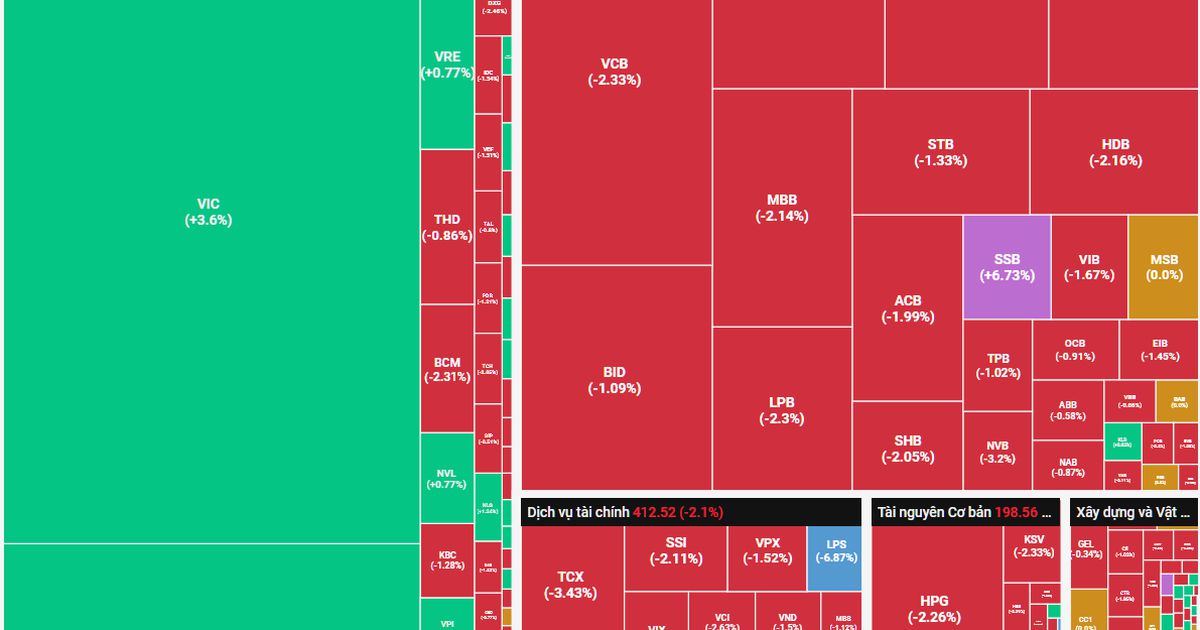
Báo cáo tuần mới phát hành của Khối Nghiên cứu Công ty Chứng khoán MB (MBS) cho biết, thị trường chứng khoán khởi đầu thuận lợi trong tháng 8 sau mức giảm khá mạnh ở tháng 7, giảm gần 7% của chỉ số VN-Index, thị trường đang có cơ hội để hồi phục mạnh mẽ và mang lại ngôi sao hy vọng cho nhà đầu tư.
Theo chuyên gia MBS, điểm sáng về vĩ mô đang tạo cơ sở quan trọng để triển khai các chính sách cải cách thể chế mạnh mẽ, tiêu biểu là Quyết định số 40/2026/QĐ-TTg về cơ cấu lại vốn nhà nước tại doanh nghiệp. MBS kỳ vọng thị trường sẽ có dòng cổ phiếu dẫn dắt trong thời gian tới, tiêu biểu là nhóm cổ phiếu nằm trong Quyết định số 40/2026/QĐ-TTg.
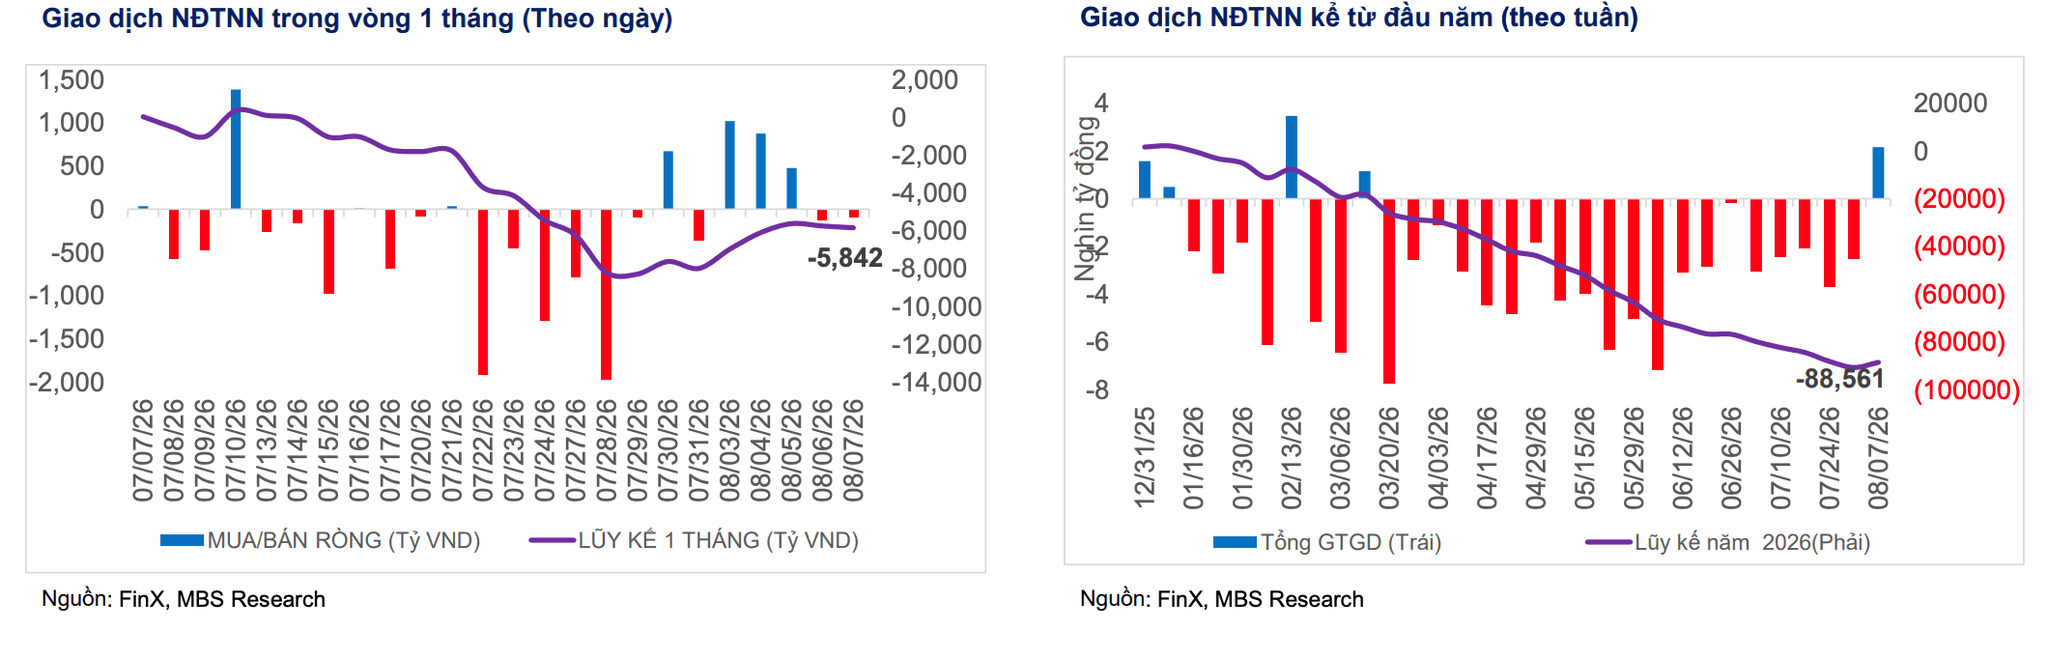
Ngoài yếu tố dòng cổ phiếu dẫn dắt, dòng vốn ngoại cũng đang tạo kỳ vọng về điểm sáng mới sau thời gian bán ròng kỷ lục khi tuần vừa qua đánh dấu tuần mua ròng đầu tiên khối ngoại. “Chúng tôi kỳ vọng yếu tố dòng vốn ngoại quay trở lại lần này có “Dấu chân dòng tiền P-notes”. Số liệu từ ngày 28/7 đến 4/8 cho thấy lực mua ròng của khối ngoại tập trung rõ vào nhóm cổ phiếu trụ cột – đúng với “dấu chân” P-Notes từng xuất hiện trong quá khứ. Trong khi dòng vốn ETF còn hạn chế, sự lệch pha này củng cố giả thuyết về sự hiện diện của dòng vốn ẩn danh (Dấu chân dòng tiền P-notes trở lại”, báo cáo nêu.
Trong kịch bản cơ sở, theo chuyên gia MBS, yếu tố mùa vụ cho thấy xác suất thị trường tăng trong tháng 8 đạt khoảng 80%. Trong 6 năm gần nhất, thị trường đều tăng điểm trong tháng 8, với mức tăng bình quân cũng là cao nhất trong năm, đạt 3,9%.
Về định giá, P/E dự phóng của thị trường đang ở mức 12,4 lần, tương đương mức bình quân 5 năm qua. Định giá hấp dẫn có thể kích thích dòng tiền vào thị trường, bao gồm dòng tiền nước ngoài (đã có dấu hiệu dòng tiền ngoại quay trở ở tuần cuối tháng 7 nhưng quy mô vẫn rất khiêm tốn). Bên cạnh đó, FTSE công bố danh mục cổ phiếu cuối tháng 8 cũng tạo thêm kỳ vọng cho thị trường.
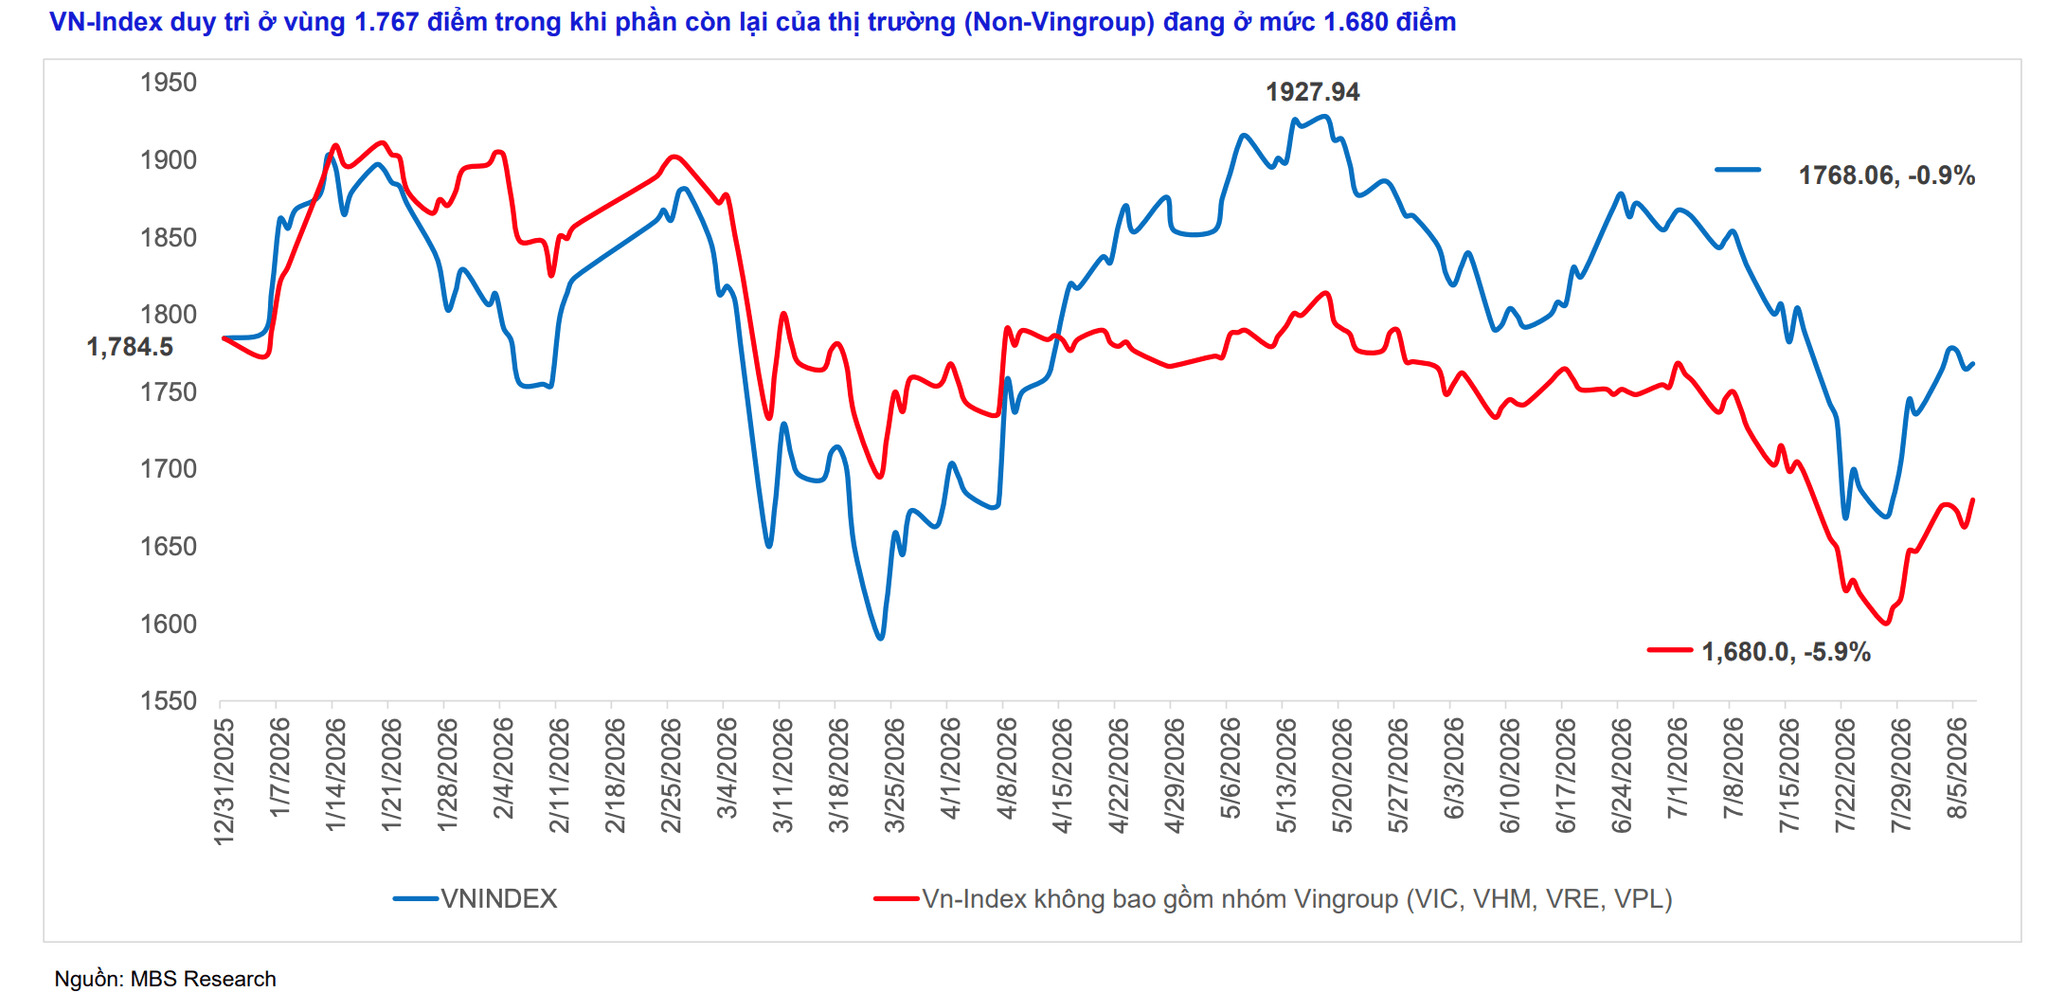
“Chúng tôi kỳ vọng thị trường tích cực trong tháng 8, với vùng mục tiêu cơ sở 1.800 điểm và 1.850 điểm trong kịch bản tích cực, vùng hỗ trợ 1.600 – 1.650 điểm. Tập trung vào nhóm cổ phiếu về cơ cấu lại vốn nhà nước, bên cạnh các nhóm khác như: Chứng khoán, Bán lẻ, Logistics…”, báo cáo nêu.
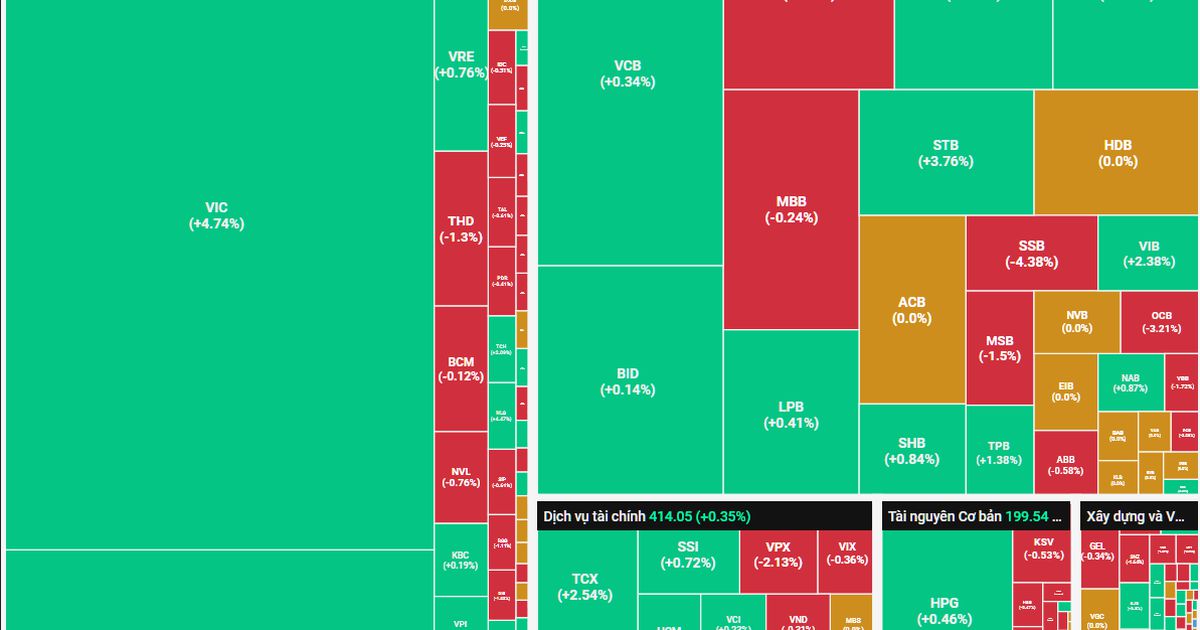
Tuần trước đó, VN-Index dừng ở 1.768,06 điểm, tăng 32,28 điểm (+1,86%), các cổ phiếu lớn đóng góp vào mức tăng của thị trường gồm: GAS (+3,1 điểm), MBB (+2,8 điểm), CTG (+2,8 điểm), GVR (+1,9 điểm). Cả tuần, chỉ số VN30 tăng 2,1%, bên cạnh đó Midcap và Smallcap cũng tăng lần lượt 2,4% và 1,6%.
Độ rộng thị trường tiếp tục được cải thiện sang tuần thứ 2 liên tiếp với 87,5% số nhóm cổ phiếu tăng giá, mức tăng mạnh nhất kể từ giữa tháng 1/2026. Đáng chú ý là nhóm cổ phiếu: Bảo hiểm (+8,5%), Viettel (+6,7%), Dầu khí (+6,2%), Bất động sản KCN (+5,6%), …
Thanh khoản toàn thị trường bình quân đạt 19.676 tỷ đồng, tăng 4,4% so với tuần trước, trong đó thanh khoản khớp lệnh cũng tăng 4,9%, lên 15.895 tỷ đồng. Theo thống kê, thanh khoản tháng 7 ở mức thấp nhất kể từ đầu năm, giảm 3,2% so với tháng 6 và sụt 51% so với cùng kỳ, còn 19.351 tỷ đồng. Kể từ đầu năm, thanh khoản toàn thị trường đạt 27.000 tỷ đồng, giảm 6,5% so với mức bình quân năm 2025 và giảm 2,3% so với cùng kỳ.
Khối ngoại mua ròng 2.151 tỷ đồng trong tuần vừa qua, đây cũng là tuần mua ròng đầu tiên sau khi bán ròng 20 tuần liên tiếp, theo thống kê tháng 7 khối ngoại đang bán ròng 11.900 tỷ đồng, mức thấp nhất 5 tháng gần đây, lũy kế từ đầu năm khối ngoại bán ròng 90.130 tỷ đồng (~3,5 tỷ USD). Năm 2025, khối ngoại bán ròng kỷ lục với tổng giá trị -135.329 tỷ đồng (~5,2 tỷ USD), đánh dấu năm bán ròng thứ 3 liên tiếp của khối ngoại trong chuỗi bán ròng 5/6 năm vừa qua.
Về kinh tế vĩ mô 7 tháng đầu năm 2026 duy trì đà tăng trưởng tích cực, tạo cơ sở quan trọng để triển khai các chính sách cải cách thể chế mạnh mẽ, tiêu biểu là Quyết định số 40/2026/QĐ-TTg về cơ cấu lại vốn nhà nước tại doanh nghiệp.
Sự phục hồi trong 7 tháng qua minh chứng cho hiệu quả của việc phối hợp nhịp nhàng giữa chính sách tài khóa mở rộng và chính sách tiền tệ chủ động. Các con số tăng trưởng không còn đơn thuần là dữ liệu thô mà phản ánh khả năng hấp thụ vốn và nội lực sản xuất của nền kinh tế.