900 cổ phiếu PCB chính thức giao dịch trên UPCoM
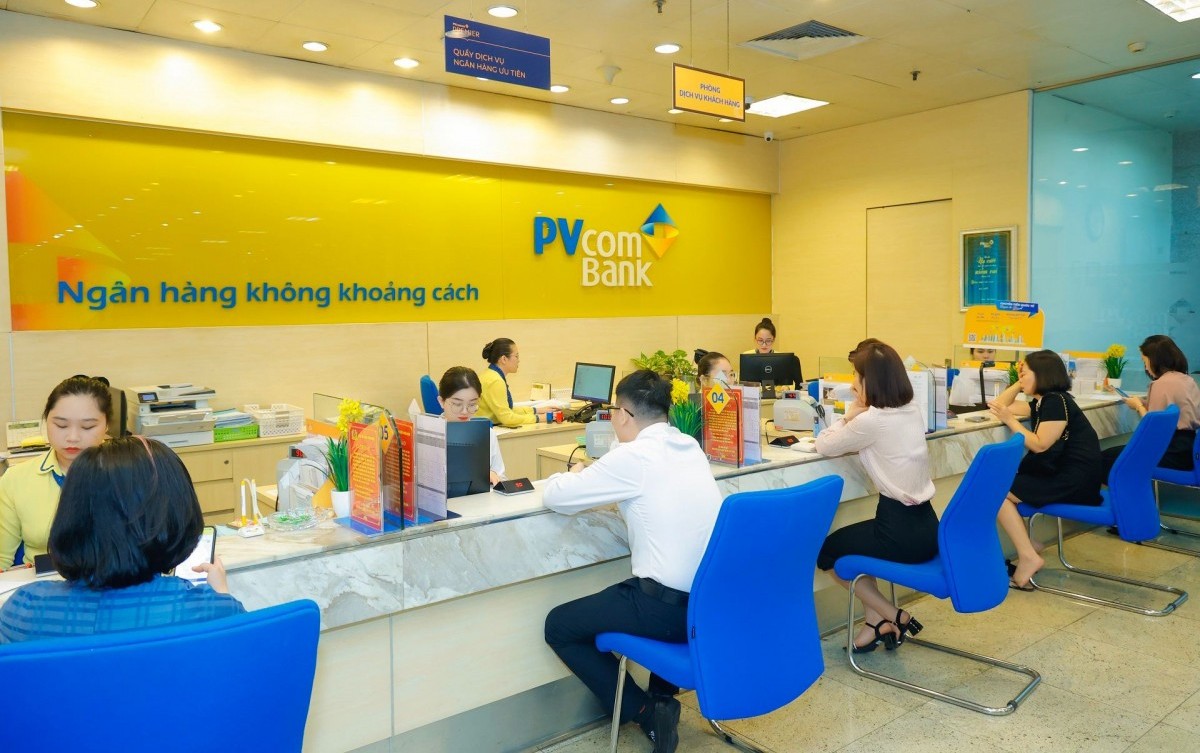
Ngày 12/8, 900 triệu cổ phiếu PCB của Ngân hàng TMCP Đại Chúng Việt Nam (PVcomBank) chính thức giao dịch phiên đầu tiên trên UPCoM với giá tham chiếu 10.000 đồng/cổ phiếu, tương ứng mệnh giá cổ phiếu theo điều lệ tổ chức và hoạt động của ngân hàng. Biên độ dao động giá trong phiên đầu tiên là ±40%, tương ứng giá sàn và giá trần lần lượt là 6.000 đồng/cổ phiếu và 14.000 đồng/cổ phiếu.
Ngay khi mở cửa, cổ phiếu PCB có thời điểm tăng lên mức giá trần 14.000 đồng/cổ phiếu, tương ứng vốn hóa thị trường đạt 12.600 tỷ đồng.
Trước đó, ngày 14/7, Sở Giao dịch Chứng khoán Hà Nội (HNX) chấp thuận cho PVcomBank đăng ký giao dịch toàn bộ 900 triệu cổ phiếu phổ thông trên hệ thống UPCoM với mã chứng khoán PCB, tương ứng vốn điều lệ 9.000 tỷ đồng. Đến ngày 3/8, PVcomBank nhận được thông báo của HNX về ngày giao dịch đầu tiên của cổ phiếu PCB là 12/8/2026, với giá tham chiếu 10.000 đồng/cổ phiếu.
Sau khi lên UPCoM, PCB trở thành cổ phiếu ngân hàng thứ 28 giao dịch trên thị trường chứng khoán tập trung.
Việc đưa cổ phiếu lên UPCoM được xem là bước đi gần như tất yếu sau nhiều năm tái cơ cấu của PVcomBank, kể từ khi ngân hàng được thành lập trên cơ sở hợp nhất giữa Tổng Công ty Tài chính cổ phần Dầu khí Việt Nam (PVFC) và Ngân hàng TMCP Phương Tây (Western Bank) vào tháng 9/2013.
Thời điểm đó, để thực hiện việc hợp nhất, 600 triệu cổ phiếu PVF của PVFC đã chính thức hủy niêm yết trên HOSE từ 24/9/2013. Xa hơn, vào đầu năm 2010, Westernbank cũng xin đăng ký niêm yết trên HOSE, nhưng sau đó xin rút. Quá trình hợp nhất từng được kỳ vọng đưa cổ phiếu PVcomBank lên sàn chứng khoán, song kế hoạch này bỏ ngỏ trong nhiều năm.
Đáng chú ý, đề án "Cơ cấu lại thị trường chứng khoán và thị trường bảo hiểm đến năm 2020 và định hướng đến năm 2025" đã đặt ra mục tiêu đến hết năm 2020, toàn bộ các ngân hàng thương mại niêm yết, đăng ký giao dịch trên thị trường chính thức (HOSE, HNX) hoặc sàn UPCoM. Trong giai đoạn từ 2021 tới nay, đã có rất nhiều cổ phiếu ngân hàng “chào sàn” thành công. Do đó, PVcomBank cũng không thể nằm ngoài xu hướng.
Bước đệm cho quá trình tăng vốn
Tuy nhiên, việc trở thành doanh nghiệp giao dịch công khai cũng đồng nghĩa áp lực từ thị trường đối với PVcomBank sẽ lớn hơn, đặc biệt về minh bạch tài chính và chuẩn mực quản trị. Ở chiều ngược lại, việc cổ phiếu có thanh khoản có thể tạo điều kiện thuận lợi hơn cho các kế hoạch tăng vốn của ngân hàng trong thời gian tới.
Thực tế, cùng thời điểm công bố thông tin đưa cổ phiếu giao dịch trên UPCoM, PVcomBank cũng thông báo được Ngân hàng Nhà nước (NHNN) chấp thuận cho tăng vốn điều lệ thêm tối đa 3.000 tỷ đồng thông qua hình thức phát hành cổ phiếu riêng lẻ cho nhà đầu tư chứng khoán chuyên nghiệp.
Theo phương án đã được thông qua tại đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026 diễn ra vào cuối tháng 6, PVcomBank dự kiến sẽ chào bán riêng lẻ 300 triệu cổ phiếu cho các nhà đầu tư chứng khoán chuyên nghiệp trong năm 2026, qua đó tăng vốn thêm 3.000 tỷ đồng. Thời gian dự kiến phát hành vào quý IV/2026 – quý I/2027.
Với nhiều ngân hàng, việc tăng vốn nghìn tỷ, thậm chí hàng chục nghìn tỷ không còn là câu chuyện mới nhưng với PVcomBank, nếu đợt phát hành thành công, đây sẽ là lần đầu tiên PVcomBank tăng vốn kể từ năm 2013, sau 13 năm vốn điều lệ giữ nguyên ở mức 9.000 tỷ đồng. Đợt phát hành cũng là bước mở đầu cho lộ trình tăng vốn đến năm 2030.
Theo kế hoạch, ngân hàng đặt mục tiêu tăng vốn thêm 3.000 tỷ đồng mỗi năm trong giai đoạn 2026-2028 và thêm 2.000 tỷ đồng vào năm 2030, đưa vốn điều lệ lên 20.000 tỷ đồng. Việc tăng vốn dự kiến được thực hiện thông qua chào bán cổ phần riêng lẻ, chào bán cổ phần ra công chúng và kết hợp chuyển nhượng 13,4% vốn điều lệ.
Tại ĐHĐCĐ, ông Nguyễn Việt Hà, Phó Tổng Giám đốc PVcomBank, cho biết cùng với quá trình tái cơ cấu, vốn điều lệ của ngân hàng đã giữ nguyên ở mức 9.000 tỷ đồng từ năm 2013 đến nay do dành nguồn lợi nhuận để xử lý rủi ro. Trong khi đó, vốn điều lệ của nhiều ngân hàng khác đã tăng đáng kể, khiến việc tăng vốn trở thành nhu cầu cấp thiết nhằm nâng cao khả năng cạnh tranh của PVcomBank.
Bên cạnh đó, việc tăng vốn cũng sẽ giúp cải thiện chất lượng vốn cấp 1, tăng tỷ lệ an toàn vốn (CAR) và khả năng cạnh tranh trên thị trường của PVcomBank trong bối cảnh NHNN đã ban hành Thông tư 14/2025/TTNHNN, thay thế Thông tư 41/2016/TT-NHNN, với mục tiêu chuyển đổi quy định về tỷ lệ an toàn vốn từ Basel II sang tiệm cận Basel III.
Tại thời điểm cuối năm 2025, tỷ lệ an toàn vốn hợp nhất của PVcomBank đạt 8,21%, tiệm cận mức tối thiểu theo Thông tư 41 nhưng vẫn thấp hơn đáng kể so với mức 10,5% theo quy định tại Thông tư số 14.
Lợi nhuận tăng, chất lượng tài sản vẫn là bài toán
Việc PVcomBank đồng thời đưa cổ phiếu lên UPCoM và chuẩn bị tăng vốn hàng nghìn tỷ đồng diễn ra trong bối cảnh làn sóng tăng vốn và đưa cổ phiếu ngân hàng lên sàn diễn ra mạnh mẽ. Những chuyển động này cũng cho thấy quá trình tái cơ cấu của PVcomBank đang có thêm bước tiến sau nhiều năm.
Đặc biệt, năm 2025, bức tranh tài chính của PVcomBank cho thấy những chuyển biến khá rõ nét với lợi nhuận trước thuế hợp nhất tăng mạnh lên hơn 1.700 tỷ đồng, từ mức hơn 126 tỷ đồng của năm 2024. Lợi nhuận sau thuế đạt gần 1.387 tỷ đồng, trong khi năm trước đạt 119 tỷ đồng.
Tuy nhiên, tăng trưởng lợi nhuận không hoàn toàn đến từ các hoạt động kinh doanh cốt lõi. Thu nhập lãi thuần năm 2025 đạt 3.529 tỷ đồng, gần như đi ngang so với mức 3.503 tỷ đồng năm 2024. Lãi thuần từ dịch vụ giảm gần 70%, còn 352 tỷ đồng; lãi thuần từ mua bán chứng khoán đầu tư giảm mạnh từ 1.969 tỷ đồng xuống 130 tỷ đồng. Ngược lại, lãi thuần từ hoạt động khác tăng mạnh từ 598 tỷ đồng lên 7.223 tỷ đồng.
Cơ cấu này cho thấy động lực chính của lợi nhuận năm 2025 đến từ hoạt động khác, thay vì tăng trưởng tín dụng hoặc thu nhập từ dịch vụ. Theo báo cáo của ban lãnh đạo tại ĐHĐCĐ 2026, ngân hàng đã xử lý, thu hồi 28.726 tỷ đồng nợ quá hạn, nợ bán VAMC, nợ ngoại bảng và thoái vốn đầu tư. Đây là kết quả xử lý tốt nhất trong giai đoạn tái cơ cấu vừa qua của PVcomBank.
Lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 6.267 tỷ đồng trong năm 2025, tăng mạnh so với 2.951 tỷ đồng năm 2024. Tuy nhiên, chi phí dự phòng rủi ro tín dụng cũng tăng 61,6% lên 4.563 tỷ đồng.
Tính đến cuối năm 2025, tổng tài sản của PVcomBank đạt 263.457 tỷ đồng, tăng 17% so với thời điểm đầu năm. Quy mô dư nợ cho vay khách hàng đạt hơn 151.650 tỷ đồng, tăng mạnh so với năm 2024. Tổng huy động vốn từ tổ chức và cá nhân đạt 225.705 tỷ đồng, trong đó, lượng tiền gửi không kỳ hạn (CASA) tăng trưởng 46% so với năm trước.
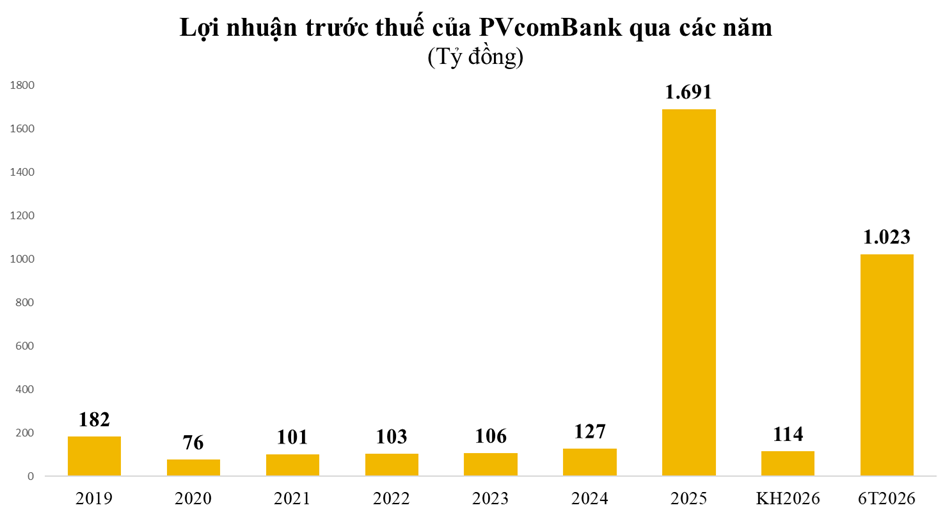
Dù kết quả kinh doanh năm 2025 tăng mạnh, PVcomBank lại đặt kế hoạch kinh doanh thận trọng cho năm 2026, với doanh thu hợp nhất 21.702 tỷ đồng và lợi nhuận trước thuế 114,3 tỷ đồng, giảm mạnh so với kết quả năm 2025.
Trong 6 tháng đầu năm 2026, PVcomBank ghi nhận lợi nhuận trước thuế 1.023 tỷ đồng, tăng 25,9% so với cùng kỳ và vượt xa kế hoạch cả năm. Thu nhập lãi thuần tăng 59,1%, lên 2.716,6 tỷ đồng, trở thành động lực chính của tăng trưởng lợi nhuận. Tuy nhiên, các nguồn thu khác suy giảm rõ rệt. Lãi từ hoạt động khác chuyển từ mức gần 1.920 tỷ đồng cùng kỳ sang lỗ 12 tỷ đồng. Thu nhập từ thu hồi nợ đã xử lý cũng giảm mạnh, từ 1.562 tỷ đồng xuống 59 tỷ đồng.
Trong kỳ, chi phí hoạt động của tăng 28,6% lên 2.277 tỷ đồng khiến lãi thuần trước chi phí dự phòng rủi ro tín dụng giảm 42,4%, còn 1.205 tỷ đồng. Song nhờ giảm mạnh trích lập dự phòng (giảm 85,8%) xuống 181,6 tỷ đồng, ngân hàng vẫn ghi nhận tăng trưởng lợi nhuận hai chữ số trong nửa đầu năm. Diễn biến này cho thấy tăng trưởng lợi nhuận trong kỳ có sự hỗ trợ đáng kể từ việc giảm chi phí dự phòng, thay vì đến đồng đều từ các mảng kinh doanh cốt lõi.
PVcomBank giảm trích lập dự phòng trong bối cảnh nợ xấu vẫn có xu hướng tăng lên. Tại ngày 30/6/2026, quy mô nợ xấu của ngân hàng tăng gần 2,5% so với đầu năm, lên 4.598 tỷ đồng. Trong đó, nợ có khả năng mất vốn tăng gần 20% lên 3.855 tỷ đồng, chiếm 84% tổng nợ xấu, cho thấy áp lực xử lý các khoản nợ rủi ro cao vẫn rất lớn.
Tỷ lệ bao phủ nợ xấu từ dự phòng rủi ro cho vay khách hàng của PVcomBank đến cuối tháng 6 đạt 49,8%, thấp hơn mức trên 50% của phần lớn giai đoạn 2020 - 2024 và cũng thuộc nhóm ngân hàng có tỷ lệ bao phủ nợ xấu thấp.
Một điểm đáng chú ý khác trong chất lượng tài sản của PVcomBank là cùng với sự tăng lên của dư nợ cho vay (tăng 7,1% so với đầu năm, lên 160.111 tỷ đồng), khoản lãi và phí phải thu tính đến cuối quý II/2026 cũng tăng 18,3%, lên mức 23.206 tỷ đồng - cao gần gấp đôi thu nhập lãi ghi nhận trong 6 tháng và thuộc nhóm cao trong hệ thống ngân hàng.
Ngoài ra, các chỉ tiêu ngoại bảng cũng phản ánh áp lực lớn. Lãi và phí phải thu chưa thu được tăng lên 9.280 tỷ đồng, đưa PVcomBank vào nhóm 5 ngân hàng có chỉ tiêu này cao nhất toàn ngành. Tổng nợ đã xử lý rủi ro nhưng vẫn theo dõi ngoại bảng đạt hơn 28.151 tỷ đồng, tăng 7,7% so với đầu năm.
Như vậy, cải thiện chất lượng tài sản sẽ tiếp tục là một trong những vấn đề trọng tâm của PVcomBank trong thời gian tới. Bên cạnh đó, để tạo lập nền tảng sinh lời bền vững hơn, ngân hàng sẽ cần chứng minh khả năng gia tăng đóng góp từ hoạt động cốt lõi, duy trì thu nhập lãi thuần ổn định, cải thiện thu nhập dịch vụ, tối ưu chi phí vốn và kiểm soát chất lượng tài sản.