445.000 tỷ đồng là dư nợ cho vay tại các công ty chứng khoán (CTCK) tính đến cuối quý 2/2026, trong đó 435.000 tỷ đồng đến từ margin. Đây là con số kỷ lục từ trước đến nay. Đáng chú ý, dư nợ margin toàn thị trường đã tăng 13 quý liên tiếp. So với thời điểm đầu năm 2021, dư nợ margin đã tăng khoảng 335.000 tỷ đồng.
Một sự trùng hợp đáng chú ý là con số này gần tương đương với giá trị bán ròng luỹ kế của khối ngoại trong khoảng 5 năm trở lại đây (350.000 tỷ đồng). Rõ ràng, margin đã khuếch đại sức mua của nhà đầu tư trong nước, qua đó góp phần không nhỏ “cân” lại lực bán của khối ngoại trên thị trường chứng khoán (TTCK) Việt Nam.
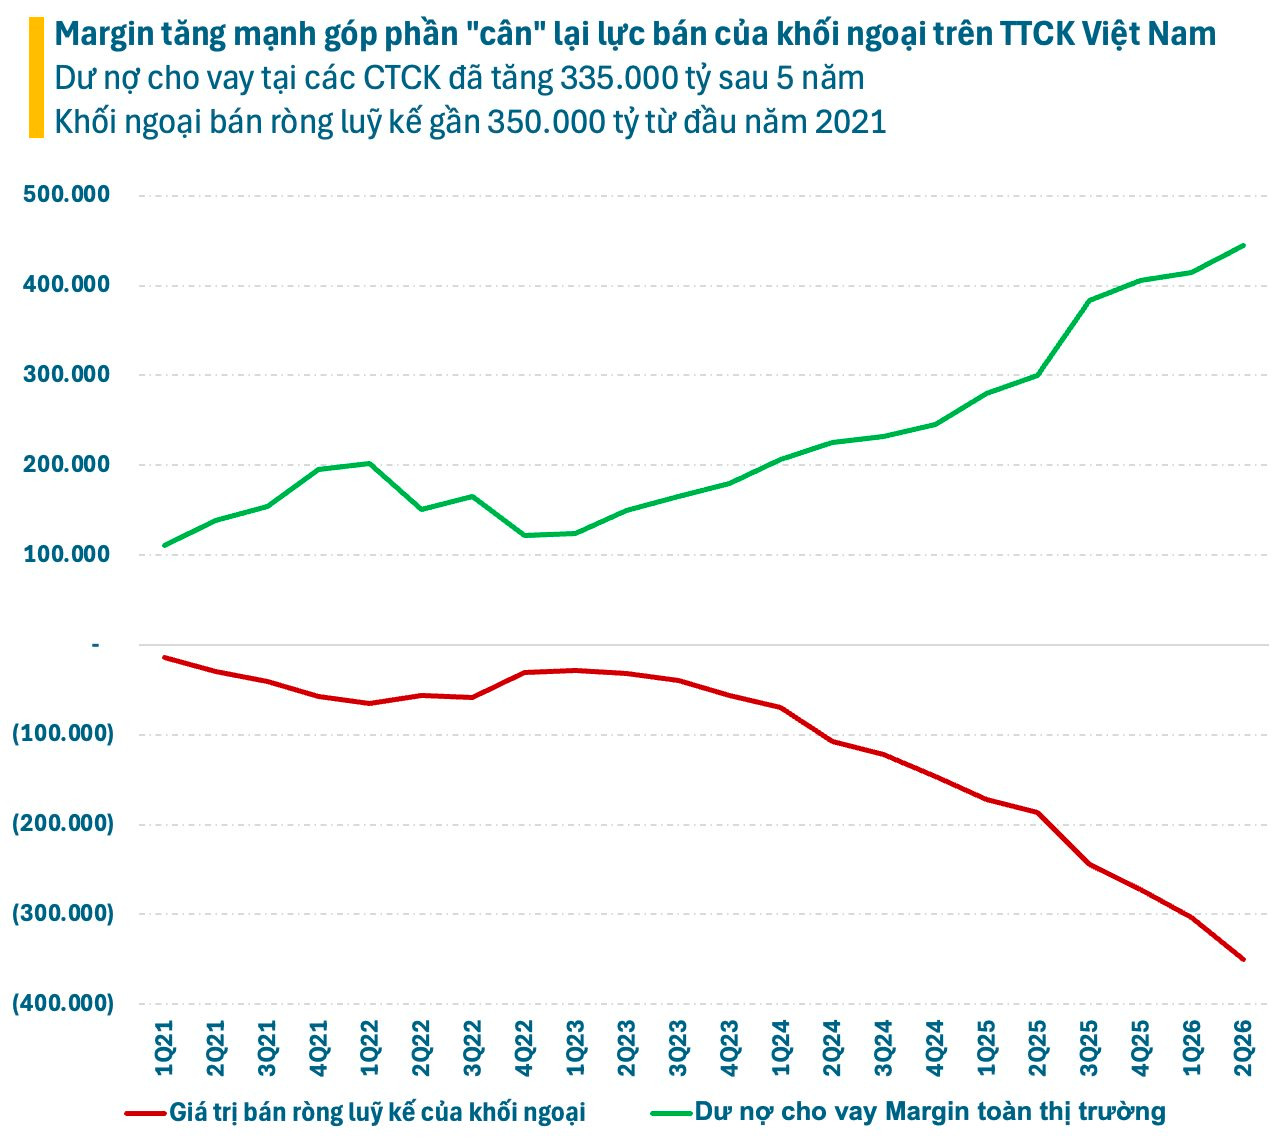
Nhìn vào diễn biến từng giai đoạn trong quá khứ có thể thấy rõ sự đồng pha giữa 2 dòng vốn này trên TTCK Việt Nam. Giai đoạn năm 2022, khối ngoại giảm tốc độ bán, dư nợ margin cũng giảm mạnh khi thị trường điều chỉnh. Từ cuối 2023 đến nay, khối ngoại liên tục đẩy mạnh bán ròng, dư nợ margin cũng tăng rất nhanh và lập kỷ lục mới.
Trên thực tế, không phải lúc nào dòng tiền mới cũng sẵn sàng gia nhập thị trường. Trong khi đó, khối ngoại đã rút ròng triền miên, đặc biệt có nhiều giai đoạn lực bán dồn dập trong khoảng 3 năm trở lại đây. Do đó, margin chính là công cụ linh hoạt nhất để nhà đầu tư trong nước sử dụng để hấp thụ áp lực từ khối ngoại.
Dù vậy, khó có thể xác định chính xác bao nhiêu dư nợ margin được sử dụng để cân lại lực bán từ khối ngoại. Bởi, dòng tiền còn đến từ lượng tài khoản mới và tiền nhàn rỗi trong dân cư. Từ sau đại dịch, hàng triệu tài khoản chứng khoán được mở mới. Lãi suất tiền gửi giai đoạn 2023-2024 xuống thấp cũng khiến dòng tiền dịch chuyển sang chứng khoán.
Cần phải lưu ý rằng, margin là đòn bẩy, không phải nguồn vốn mới hoàn toàn. Muốn vay margin, nhà đầu tư vẫn phải có vốn tự có. Điều này đồng nghĩa sức mua thực tế tạo ra lớn hơn nhiều so với con số dư nợ margin. Ngoài ra, margin được quay vòng nhiều lần. Một khoản vay margin không chỉ phục vụ một giao dịch mua. Nhà đầu tư có thể bán cổ phiếu, hoàn trả một phần khoản vay rồi tiếp tục mua cổ phiếu khác.
Nhìn chung, margin chỉ là một phần trong tổng sức mua của thị trường. Bên mua trong các giao dịch đối từng từ khối ngoại còn bao gồm (1) Các quỹ đầu tư trong nước; (2) Nhà đầu tư cá nhân sử dụng hoàn toàn vốn tự có; (3) Tổ chức tài chính trong nước; (4) Hoạt động tự doanh của các công ty chứng khoán.
Không phải toàn bộ lượng margin đều đi vào giao dịch
Một điểm rất đáng chú ý là margin liên tục tăng cao, lập kỷ lục mới nhưng thanh khoản thị trường lại “hụt hơi”. Từ giữa năm 2025 đến nay, thanh khoản khớp lệnh trên HoSE có xu hướng suy giảm rõ rệt. Giá trị giao dịch khớp lệnh bình quân trên HoSE chỉ còn khoảng 13.000 – 14.000 tỷ đồng mỗi phiên, giảm hơn một nửa so với mức quanh 30.000 tỷ vào quý 3 năm ngoái.
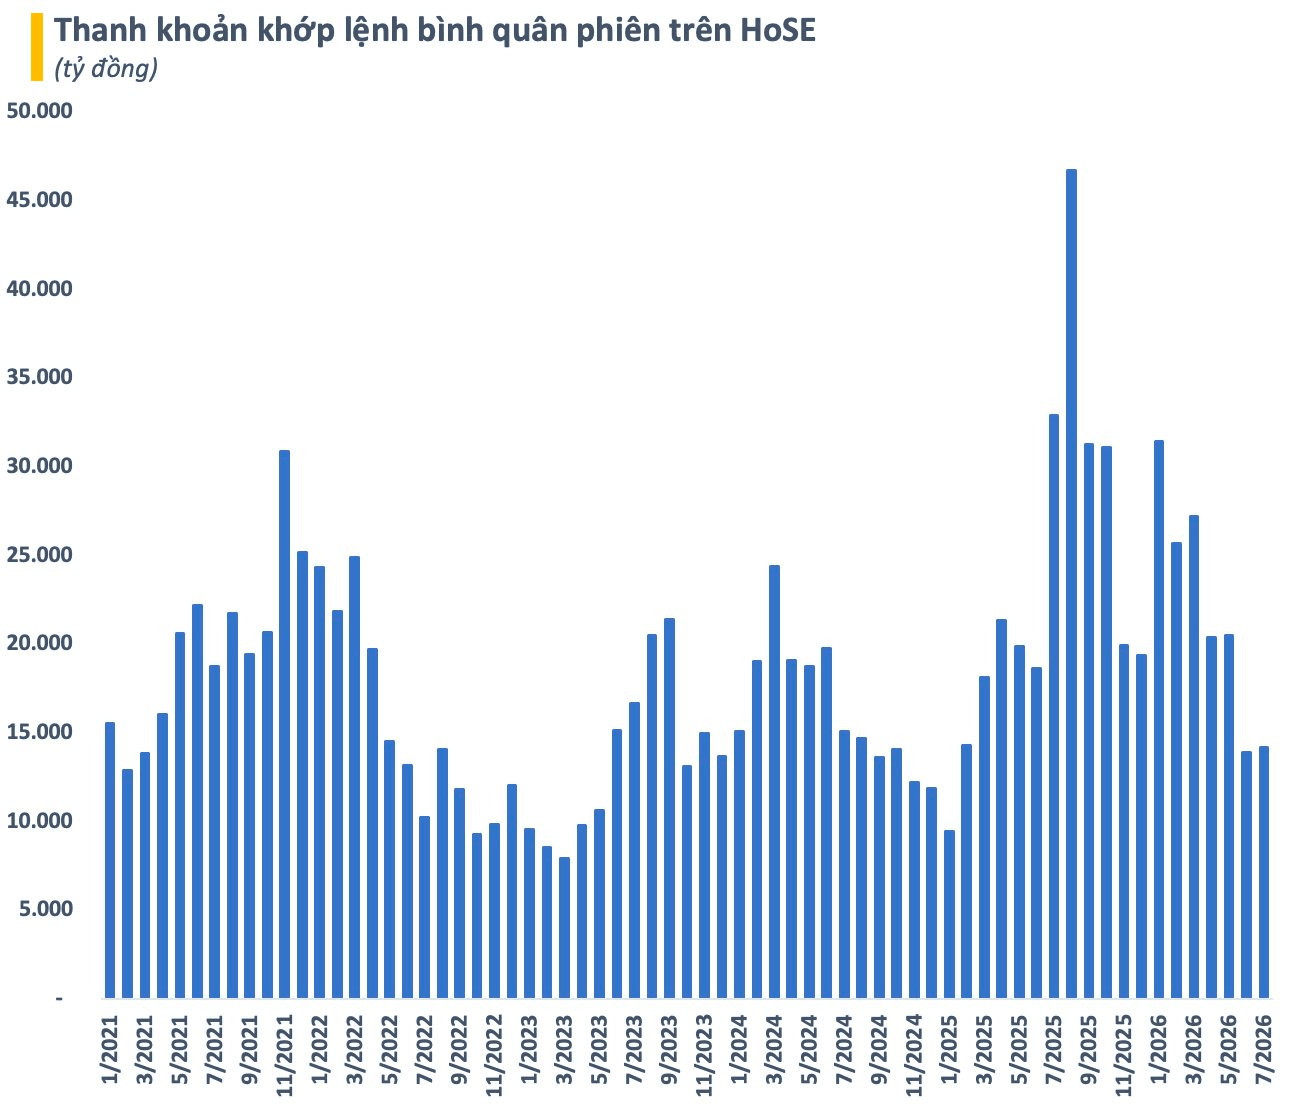
Có thể thấy, không phải toàn bộ lượng margin đều đi vào giao dịch. Hay nói cách khác, hoạt động cho vay của các CTCK không hoàn toàn cung cấp cho nhu cầu đòn bẩy của nhà đầu tư cá nhân. Thay vào đó, một lượng không nhỏ dùng để dành cho các tổ chức, lãnh đạo doanh nghiệp, cổ đông lớn sử dụng vào mục đích khác.
Điểm dễ nhận thấy là hiện tượng này chủ yếu xảy ra trên các CTCK có ngân hàng hậu thuẫn. Điều này phù hợp với xu hướng “ngân hàng hoá” (shadow banking) đang diễn ra mạnh mẽ trên nhóm CTCK. Trong bối cảnh tính dụng thắt chặt có chọn lọc, đây là kênh huy động có thể giải quyết nhu cầu vốn cấp thiết cho các doanh nghiệp hoặc chủ doanh nghiệp với thủ tục đơn giản và mức độ kiểm soát lỏng lẻo hơn nhiều.
Thực tế, hoạt động này mang lại lợi ích rõ ràng cho cả 3 bên: (1) ngân hàng có thêm đầu ra, giải quyết vấn đề tăng trưởng tín dụng; (2) CTCK có dư nợ, thu lãi; (3) doanh nghiệp/chủ doanh nghiệp được tiếp cận nguồn vốn dễ dàng. Tuy nhiên, hoạt động này cũng tiềm ẩn những rủi ro nhất định khi nguồn trả nợ của các doanh nghiệp gặp vấn đề, các chủ doanh nghiệp bị bán giải chấp sẽ tác động lớn hơn nhiều so với các nhà đầu tư cá nhân.
Trong quý 2 vừa qua, các CTCK có dư nợ tăng mạnh đa phần đều có ngân hàng hậu thuẫn, có thể kể đến như TCBS, VPBankS, LPBankS, HDS, MBS, SHS… Tuy nhiên, xu hướng này có thể sẽ chậm lại trong thời gian tới khi thanh khoản hệ thống ngân hàng không thật sự dồi dào. Bên cạnh đó, mặt bằng lãi vay margin tại các CTCK đã tăng lên khoảng 13–14%/năm cũng làm hạn chế phần nào nhu cầu đòn bẩy của nhà đầu tư, đặc biệt trong bối cảnh thị trường biến động khó lường.
Nhìn chung, khi thị trường có xu hướng tích cực, margin sẽ khuếch đại lợi nhuận và góp phần nâng cao thanh khoản. Ngược lại, nếu thị trường xuất hiện những nhịp điều chỉnh mạnh hoặc kéo dài, áp lực call margin call và bán giải chấp có thể khiến tình hình trầm trọng hơn, đặc biệt với các khoản margin không đi vào giao dịch do tính thanh khoản thấp.