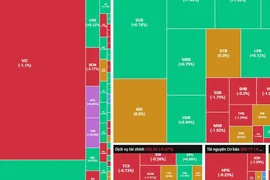
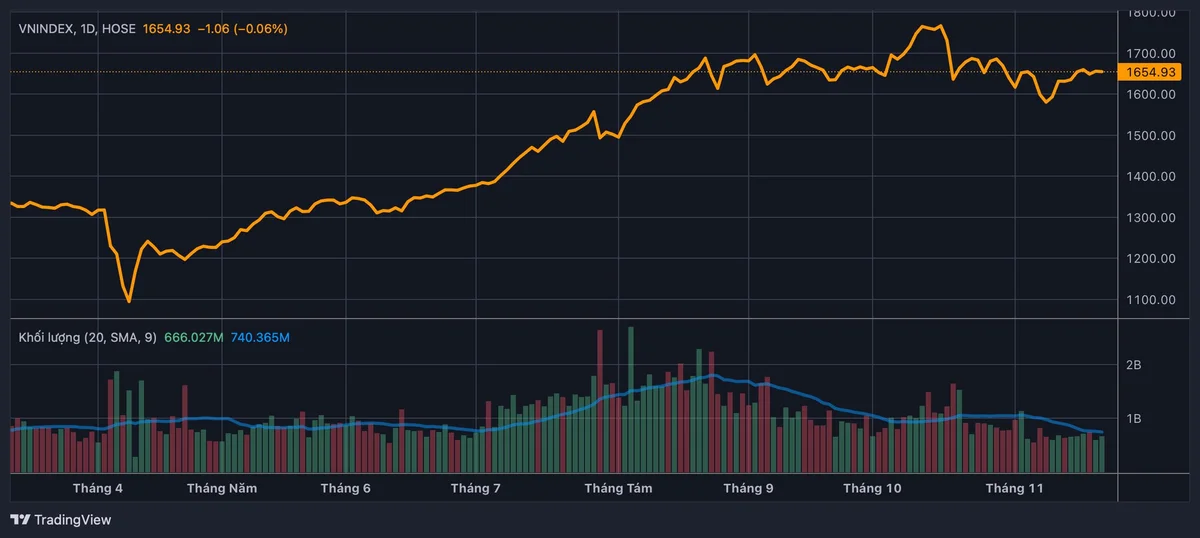
Dù có những nhịp rung lắc, song diễn biến hồi phục vẫn chiếm thế chủ đạo trong tuần qua. VN-Index tăng hơn 19 điểm và đóng cửa ở mốc gần 1.655 điểm. Thanh khoản bình quân 3 sàn đạt gần 24.100 tỷ đồng/phiên, tăng nhẹ 2% so với tuần trước song vẫn ở mức thấp cho thấy tâm lý thận trọng của nhà đầu tư trước những biến động của thị trường.
Nhìn về tuần giao dịch tới, các chuyên gia vẫn giữ quan điểm thận trọng. Mặc dù xu hướng đi ngang có thể tiếp diễn, thị trường không loại trừ khả năng xuất hiện những nhịp điều chỉnh bất ngờ. Trong bối cảnh này, nhà đầu tư được khuyến nghị giao dịch cẩn trọng và tránh tâm lý FOMO, tập trung quan sát để đưa ra quyết định hợp lý.
VN-Index có thể test lại đáy 1.580
Ông Nguyễn Tấn Phong - Chuyên viên Phân tích Chứng khoán Pinetree
Sau tháng 10 đầy biến động, VN-Index đã ghi nhận hai tuần hồi phục liên tiếp trong tháng 11. Thị trường hiện ở trạng thái “hồi phục trong nghi ngờ” khi thanh khoản duy trì ở mức thấp do cạn cung khi dòng tiền mới vẫn thận trọng quan sát, còn bên nắm giữ chờ mức giá cao hơn để cắt lỗ. Trong nhịp phục hồi này, dòng tiền chủ yếu tìm đến nhóm cổ phiếu beta thấp hoặc các nhóm bị lãng quên từ đầu năm như dầu khí, công nghệ và bất động sản khu công nghiệp, trong khi phần lớn cổ phiếu beta cao như ngân hàng, chứng khoán hay bất động sản vẫn giao dịch trầm lắng.
Về triển vọng tuần tới, sau khi có nhịp điều chỉnh từ đỉnh kể từ giữa tháng 10, VN-Index vẫn ở trong xu hướng sideway quanh vùng biên 100 điểm từ 1.580-1.680. Trong đầu tuần tới, nếu như xuất hiện phiên thanh khoản cao nhưng không thể vượt được vùng 1.670-1.680 điểm, tức là VN-Index chưa thể phá vỡ được xu hướng sideway này thì xác suất cao thị trường sẽ tạo đỉnh ngắn hạn và đảo chiều giảm để test lại vùng đáy ngày 10/11 ở mức 1.580 điểm.
Với diễn biến kém tích cực của thị trường chứng khoán quốc tế nói chung, thị trường hàng hóa hay crypto do những lo ngại về bong bóng AI, khả năng FED giữ nguyên lãi suất hay BOJ tăng lãi suất trong tháng 12, trong khi đó thị lãi suất cho vay BĐS ở Việt Nam tại 1 số ngân hàng thương mai đang bắt đầu rục rịch tăng trở lại, xác suất cao VN-Index cần tìm thêm 1 đáy thứ hai để có thể mở ra giai đoạn tăng bền vững hơn trong thời gian tới.
Nhà đầu tư không nên FOMO giải ngân thời điểm hiện tại để tránh rủi ro dính phải bull trap, mà cần kiên nhẫn chờ đợi phiên xác nhận xu hướng vượt 1.680 kèm thanh khoản lớn. Bên cạnh đó, nhà đầu tư cũng nên hạn chế bắt đáy nhóm beta cao như Ngân hàng, chứng khoán, bất động sản do những cổ phiếu này vẫn chưa thoát được downtrend và sẽ cần nhiều thời gian để tích lũy.
Lực mua giá thấp sẽ xuất hiện nếu VN-Index xuống dưới 1.600 điểm
Ông Huỳnh Anh Huy, CFA - Giám đốc Phân tích ngành Chứng khoán Kafi
Trong tuần qua, dù thị trường xuất hiện một số nhịp rung lắc, xu hướng hồi phục vẫn giữ vai trò chủ đạo khi VN-Index lấy lại điểm số sau giai đoạn giảm mạnh và xuyên thủng mốc 1.600 điểm. Diễn biến trong phiên cho thấy chỉ số liên tục dao động mạnh, phản ánh tâm lý thận trọng của nhà đầu tư trong bối cảnh thanh khoản sụt giảm đáng kể. Dòng tiền nhìn chung vẫn chọn đứng ngoài quan sát, chờ đợi tín hiệu rõ ràng hơn trước khi gia tăng vị thế.
Từ tháng 8 đến nay, VN-Index chủ yếu đi ngang trong biên 1.600–1.700 điểm - quá trình tích lũy kéo dài nhưng có biên độ tương đối lớn. Sự thận trọng được thấy rõ qua việc thanh khoản giảm sâu so với một tháng trước. Nhà đầu tư hạn chế các giao dịch lớn, trong khi thị trường thiếu vắng thông tin hỗ trợ khi tháng 11 mới trôi qua một nửa và mùa báo cáo kết quả kinh doanh vẫn còn khá xa.
Tuy vậy, dòng tiền không rời bỏ thị trường mà đang tái cơ cấu sang các nhóm cổ phiếu có định giá hấp dẫn và nền tảng tăng trưởng tốt hơn. Điều này thể hiện ở nhiều mã vốn hóa trung bình và nhỏ duy trì thanh khoản khá, thu hút dòng vốn mới tại những ngành có câu chuyện tăng trưởng riêng hoặc được hưởng lợi từ chu kỳ phục hồi kinh tế.
Diễn biến trên cho thấy kịch bản thị trường tiếp tục dao động trong vùng tích lũy hiện tại vẫn có cơ sở. Mặc dù sự dè dặt của nhà đầu tư có thể tạo ra các nhịp điều chỉnh bất ngờ, mặt bằng định giá hiện chưa ở mức đủ cao để kích hoạt áp lực giảm sâu. Trong trường hợp VN-Index lùi xuống dưới vùng 1.600 điểm, lực mua giá thấp khả năng cao sẽ sớm quay trở lại, đặc biệt từ nhóm nhà đầu tư theo chiến lược giá trị. Khi đó, các nhịp rung lắc sẽ chủ yếu đóng vai trò tái cơ cấu danh mục, sau đó chỉ số nhiều khả năng quay lại vùng đi ngang 1.600–1.700 điểm.
Giai đoạn hiện tại cũng là thời điểm thị trường thiếu vắng thông tin mới. Các yếu tố vĩ mô toàn cầu xoay quanh những câu chuyện quen thuộc, khiến tâm lý chung thiên về chờ đợi. Mặc dù trạng thái “cạn cung” đã hình thành thể hiện ở lực bán yếu và biên độ dao động thu hẹp, nhưng thị trường vẫn thiếu một động lực mạnh để kích hoạt xu hướng tăng mới. Thanh khoản cũng chưa giảm đến mức tạo ra nền tích lũy chặt như các giai đoạn bứt phá trước đây.
Tuy nhiên, chuyên gia cho rằng triển vọng cho giai đoạn cuối năm vẫn tích cực hơn. Thông thường, cuối tháng 12 là thời điểm thị trường đón nhận dồn dập thông tin từ kết quả kinh doanh sơ bộ của doanh nghiệp, kế hoạch năm mới và các định hướng chính sách vĩ mô. Đây cũng là giai đoạn nước rút của nền kinh tế, khi nhiều chỉ số sản xuất – tiêu dùng tăng tốc mạnh. Vì vậy, chuyên gia kỳ vọng thời điểm này sẽ tạo điều kiện hình thành một nhịp sóng mới, với sự cải thiện rõ ràng hơn về cả thông tin hỗ trợ lẫn dòng tiền tham gia thị trường.
Chưa đủ điều kiện để VN-Index xác lập nhịp tăng bền vững
Ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco cho biết về mặt xu hướng, chỉ số đã chớm thoát khỏi kênh giảm giá, quay lại vùng tích lũy rộng 1.600–1.700 điểm duy trì suốt gần hai quý. Việc VN-Index giữ vững mốc đóng cửa trên MA20 cùng thanh khoản cải thiện nhẹ là tín hiệu tích cực, cho thấy dòng tiền đang thận trọng quay trở lại khi thị trường phát tín hiệu hồi phục.
Tuy vậy, xét cấu trúc nội tại, chỉ khoảng 42% số cổ phiếu trên sàn HSX tăng giá trong tuần, thấp hơn mức 61% của tuần trước. Điều này phản ánh sự phân hóa rõ rệt khi chỉ số hồi phục nhưng chưa tạo được sự lan tỏa trên diện rộng giữa các nhóm ngành. Theo đó, VN-Index vẫn đang trong pha hồi phục kỹ thuật và chưa hội đủ điều kiện để xác lập một nhịp tăng bền vững.
Trong ngắn hạn, chỉ số có thể tiếp tục đi lên trong biên độ hẹp, hướng tới vùng kháng cự 1.675–1.680 điểm trong tuần tới. Tuy nhiên, với thanh khoản và độ rộng thị trường còn yếu, đà hồi phục có thể tạm thời chững lại khi tiếp cận vùng cản này.
Đánh giá về rủi ro giảm sâu, chuyên gia cho rằng dự báo thị trường bằng một mốc điểm tuyệt đối luôn tiềm ẩn sai số do biến động ngắn hạn chịu tác động lớn từ tâm lý và dòng tiền. Tuy nhiên, với các tín hiệu hiện tại, khả năng VN-Index điều chỉnh mạnh xuống dưới 1.600 điểm là không cao. Đây là vùng hỗ trợ tâm lý đã nhiều lần được kiểm định thành công.
Dù dòng tiền chưa đủ mạnh để đưa thị trường trở lại xu hướng tăng, lực cầu xuất hiện tại các vùng giá thấp cho thấy áp lực bán không quá lớn. Kịch bản hợp lý hơn là VN-Index tiếp tục tích lũy trong biên độ 1.620–1.650 điểm nhằm tạo nền giá mới thay vì giảm sâu.
Ông Khoa cũng nhận định tháng 11 mới đi được một nửa và thị trường thiếu vắng thông tin hỗ trợ, nên việc chỉ số chưa thể hình thành sóng tăng là điều dễ hiểu. Thời điểm phù hợp để kỳ vọng một nhịp hồi phục rõ nét hơn có thể rơi vào cuối tháng 12, khi nhiều yếu tố hỗ trợ có khả năng hội tụ.
Thứ nhất, thanh khoản được dự báo cải thiện khi lực bán suy yếu và dòng tiền bắt đầu tăng trở lại ở một số cổ phiếu vốn hóa lớn. Thứ hai, dù còn xa thời điểm công bố kết quả kinh doanh quý IV và cả năm 2025, kỳ vọng thường được phản ánh trước 4–6 tuần.
Với đà tăng trưởng lợi nhuận tích cực trong chín tháng đầu năm, xu hướng này sẽ duy trì trong quý cuối cùng, nhất là ở các nhóm hưởng lợi từ nhu cầu tăng mạnh cuối năm như bán lẻ, logistics, xây dựng và vật liệu. Mặt bằng lãi suất thấp cùng giải ngân đầu tư công tăng tốc dự kiến tạo động lực cho doanh thu và biên lợi nhuận của nhiều doanh nghiệp, từ đó cải thiện kỳ vọng và dòng tiền trên thị trường.
Nhìn về nhân tố dẫn dắt trong nhịp tăng kế tiếp, chuyên gia cho rằng xác suất cao thuộc về những nhóm ngành có nền tảng vĩ mô hỗ trợ, định giá chiết khấu và ghi nhận tín hiệu phục hồi sớm. Nhóm ngân hàng được đánh giá tích cực nhờ môi trường vĩ mô ổn định, tăng trưởng tín dụng 2026 khả quan và định giá P/B đang ở vùng hấp dẫn so với trung bình 5 năm.
Nhóm bất động sản dân dụng, xây dựng và vật liệu cũng có triển vọng nhờ hưởng lợi từ chính sách, lãi suất thấp và quỹ đất sạch, tiến độ pháp lý rõ ràng hoặc backlog lớn. Ngoài ra, các doanh nghiệp hưởng lợi từ nhu cầu cuối năm như bán lẻ và các cổ phiếu bluechips trong rổ VN30 cũng có thể đóng vai trò dẫn dắt trong nhịp tăng mới.