Áp lực tỷ giá dự báo vẫn tiếp diễn
Trong báo cáo phân tích vĩ mô mới công bố, Chứng khoán Vietcombank (VCBS) cho biết, tỷ giá USD/VND ghi nhận diễn biến giảm trong tháng 2 nhưng áp lực gia tăng trở lại vào tháng 3 và cuối quý I/2026.
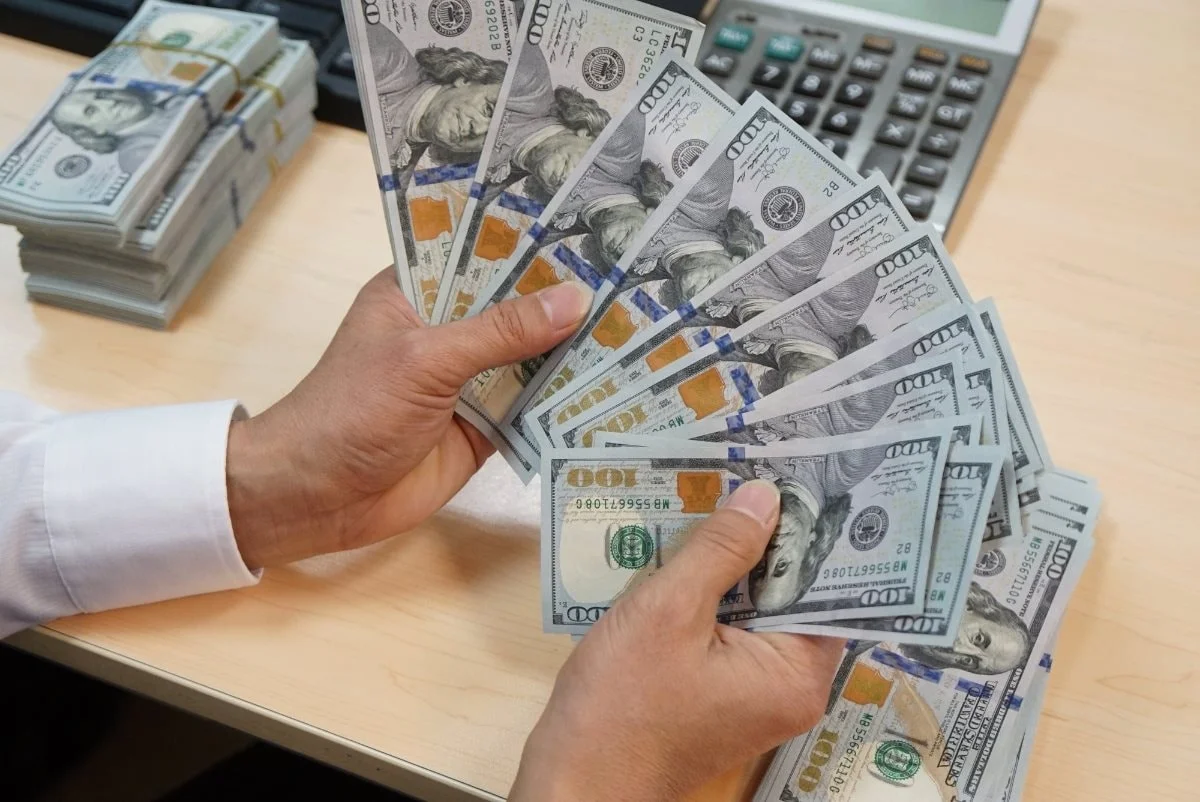
Cụ thể, so với cuối quý IV/2025, tỷ giá trung tâm giảm nhẹ 19 đồng xuống 25.102 VND/USD, trong khi tỷ giá bán ra tại các ngân hàng thương mại cũng giảm tương ứng về 26.357 VND/USD (giảm 20 đồng). Ngược lại, trên thị trường tự do, tỷ giá tăng mạnh khoảng 520 đồng, lên mức 26.920 VND/USD vào cuối quý I.
Theo VCBS tỷ giá hạ nhiệt trong tháng 2, song bật tăng trở lại vào cuối quý trong bối cảnh lo ngại Cục Dự trữ Liên bang Mỹ (Fed) trì hoãn chu kỳ nới lỏng chính sách tiền tệ lâu hơn dự kiến, cùng với các rủi ro địa chính trị gia tăng, qua đó củng cố vai trò trú ẩn của đồng USD và tạo áp lực lên tỷ giá trong nước.
Trước áp lực này, Ngân hàng Nhà nước Việt Nam đã triển khai kênh bán USD kỳ hạn 180 ngày có hủy ngang với mức giá 26.850 VND/USD cho các tổ chức tín dụng âm trạng thái ngoại tệ. Công cụ này cho phép các ngân hàng chủ động tiếp cận nguồn ngoại tệ trong tương lai nhằm cân bằng trạng thái, đồng thời đáp ứng nhu cầu thanh toán nhập khẩu và các nghĩa vụ nợ đến hạn.
VCBS cho rằng áp lực tỷ giá nhiều khả năng tiếp diễn trong quý II/2026 dựa trên một số yếu tố chính. Thứ nhất, trong môi trường địa chính trị bất định, dòng vốn toàn cầu có xu hướng dịch chuyển sang các tài sản an toàn như vàng, USD và trái phiếu Chính phủ Mỹ, qua đó hỗ trợ chỉ số DXY tăng trong ngắn hạn. Thứ hai, thị trường vẫn kỳ vọng Fed duy trì lãi suất ở mức 3,5%–3,75% trong các kỳ họp FOMC quý II và không còn dư địa giảm lãi suất trong năm 2026, tiếp tục củng cố sức mạnh của đồng USD.
Bên cạnh đó, giá dầu thế giới neo cao khiến các doanh nghiệp đầu mối xăng dầu và điện lực gia tăng nhu cầu ngoại tệ phục vụ nhập khẩu, trong khi chênh lệch giá vàng trong nước cao hơn thế giới khoảng 20% cũng góp phần duy trì nhu cầu USD để nhập khẩu vàng. Trên cơ sở đó, VCBS dự báo VND có thể giảm giá khoảng 3–5% so với USD trong năm 2026.
Lãi suất huy động khó có khả năng tăng thêm
Ở diễn biến lãi suất, từ đầu năm đến cuối tháng 3/2026, mặt bằng lãi suất huy động đã tăng khoảng 0,2 – 0,6 điểm %, chủ yếu tại các kỳ hạn 6–12 tháng. Một số ngân hàng thậm chí tăng mạnh 1–1,50 điểm %, đưa lãi suất kỳ hạn 12–24 tháng lên mức 8–9% nhằm cải thiện cơ cấu vốn trung và dài hạn. Tuy nhiên, bước sang đầu tháng 4, dưới định hướng điều hành ổn định vĩ mô và hỗ trợ tăng trưởng, các ngân hàng thương mại đã đồng loạt điều chỉnh giảm lãi suất huy động, phổ biến từ 0,1–0,5%, đặc biệt ở các kỳ hạn 12–24 tháng.
Theo VCBS, định hướng xuyên suốt của Ngân hàng Nhà nước là duy trì ổn định vĩ mô và hỗ trợ tăng trưởng kinh tế. Việc giảm lãi suất huy động được xem là điều kiện cần để giảm lãi suất cho vay, qua đó hỗ trợ doanh nghiệp. Dòng vốn tín dụng tiếp tục được kiểm soát chặt tại các lĩnh vực rủi ro và ưu tiên cho các động lực tăng trưởng mới như doanh nghiệp nhỏ và vừa, công nghệ cao.
Dù vậy, áp lực huy động vốn đối với hệ thống ngân hàng vẫn hiện hữu. Nhu cầu vốn trung và dài hạn gia tăng mạnh khi nhiều dự án hạ tầng quy mô lớn được triển khai; tăng trưởng tín dụng duy trì cao hơn tăng trưởng huy động trong thời gian dài khiến tỷ lệ cho vay trên huy động (LDR) ở mức cao tại nhiều ngân hàng; đồng thời áp lực tỷ giá cũng đặt ra yêu cầu duy trì chênh lệch lãi suất VND–USD hợp lý nhằm ổn định dòng vốn.
VCBS nhận định mặt bằng lãi suất huy động hiện có xu hướng đi ngang và khó tăng thêm nhờ sự điều hành quyết liệt của Ngân hàng Nhà nước. Tín dụng tiếp tục được định hướng vào các lĩnh vực sản xuất kinh doanh, xuất khẩu, nông nghiệp công nghệ cao và chuyển đổi xanh.
Thanh khoản hệ thống không còn dồi dào, lãi suất liên ngân hàng tiếp tục neo ở ngưỡng cao
Về thanh khoản, hệ thống ngân hàng ghi nhận nhiều thời điểm căng thẳng khi Ngân hàng Nhà nước chuyển sang hút ròng qua kênh thị trường mở (OMO) sau giai đoạn bơm ròng mạnh dịp Tết, khiến dư nợ cầm cố giảm gần một nửa. Điều này kéo theo lãi suất liên ngân hàng tăng mạnh trong một số thời điểm của tháng 3.
Cùng với đó, nhu cầu tín dụng duy trì cao trong khi tăng trưởng huy động còn chậm, cho thấy dòng vốn vào hệ thống vẫn hạn chế và cơ cấu nguồn vốn còn phụ thuộc lớn vào tiền gửi ngắn hạn, khiến thanh khoản dễ xuất hiện căng thẳng cục bộ. Áp lực tỷ giá gia tăng cũng góp phần làm thu hẹp thanh khoản trong tháng 3.
Trước diễn biến này, Ngân hàng Nhà nước đã linh hoạt điều tiết thông qua việc bán ngoại tệ kỳ hạn và bơm ròng trở lại trên kênh OMO, chủ yếu ở kỳ hạn 7–14 ngày, qua đó giúp lãi suất liên ngân hàng hạ nhiệt nhanh về vùng 4–5% vào cuối tháng.
VCBS cho rằng lãi suất liên ngân hàng kỳ hạn ngắn có thể ổn định hơn trong thời gian tới khi áp lực cuối quý giảm dần và điều hành thanh khoản được thực hiện linh hoạt hơn. Tuy nhiên, các biện pháp qua kênh OMO chủ yếu mang tính ngắn hạn, trong khi vấn đề cốt lõi vẫn nằm ở cơ cấu nguồn vốn khi nhu cầu vốn trung – dài hạn tăng nhanh nhưng nguồn huy động vẫn chủ yếu ngắn hạn.
Bước sang quý II/2026, thanh khoản hệ thống được dự báo tiếp tục chịu áp lực trong bối cảnh nhu cầu giải ngân tăng mạnh, trong khi định hướng giảm lãi suất huy động có thể làm chậm tốc độ cải thiện nguồn vốn đầu vào tại một số ngân hàng, đặc biệt là nhóm quy mô vừa và nhỏ hoặc có tăng trưởng tín dụng cao. Ngoài ra, khối lượng OMO đáo hạn trong tháng 4 ở mức lớn cũng tạo thêm áp lực lên thanh khoản.
Trên cơ sở đó, VCBS nhận định thanh khoản hệ thống sẽ không quá dồi dào và lãi suất liên ngân hàng có thể tiếp tục neo ở mức tương đối cao trong thời gian tới, đặc biệt tại các kỳ hạn trung và dài hạn.