

VN-Index mở cửa phiên giao dịch đầu tuần trong sắc xanh tích cực. Bên cạnh nhóm sự bứt phá từ nhóm Vingroup, dòng tiền còn tìm tới cổ phiếu nhóm dầu khí.
Kết thúc phiên giao dịch 29/12, nhóm cổ phiếu dầu khí ghi nhận sự đồng thuận tăng trưởng ấn tượng. Nhiều cái tên như PLX, BSR, PGD, OIL, PVS và PVD đồng loạt nới rộng biên độ tăng từ 2% đến hơn 4%. Thanh khoản theo đó cũng bùng nổ mạnh mẽ, đặc biệt là tại BSR khi ghi nhận khối lượng khớp lệnh lên tới hơn 17,5 triệu đơn vị.
Điểm nhấn rực rỡ phải kể đến ông lớn PV GAS (GAS) với mức tăng bứt phá 6,5%, áp sát mức giá trần để vươn lên mốc 75.100 đồng/cp. Tuy nhiên, ngôi sao sáng nhất phiên gọi tên PVB của Bọc ống Dầu khí Việt Nam. Với đà tăng kịch trần 10%, PVB không chỉ nhuộm "sắc tím" trên bảng điện mà còn đưa thị giá lên mức 34.700 đồng/cp, ngưỡng cao nhất trong vòng 10 tháng qua.

Một doanh nghiệp dầu khí tăng trưởng 3 chữ số năm 2025
Trong báo cáo cập nhật mới đây, Chứng khoán MBS đánh giá các cải cách quan trọng hoàn thiện khung pháp lý điều chỉnh toàn chuỗi giá trị dầu khí đã tạo môi trường thuận lợi cho các doanh nghiệp. Nghị quyết 66.6/2025/NQ-CP (ban hành tháng 10/2025) đã tháo gỡ điểm nghẽn về phân quyền phê duyệt, giao PVN thực thi một số chức năng của Bộ Công Thương, qua đó giảm thủ tục chồng chéo và nâng cao hiệu quả triển khai dự án.
Ở thượng nguồn, MBS dự báo lợi nhuận PVS giảm do cơ cấu doanh thu nghiêng về các dự án EPC/EPCI lớn nhưng biên thấp (tính chất cạnh tranh cao, giá hợp đồng thường được chốt sớm, dư địa điều chỉnh hạn chế), trong khi PVD lợi nhuận tăng trưởng cao do có đóng góp của giàn khoan mới PVD VIII.
Tại trung nguồn, công suất lọc dầu cao và nhà máy LNG Nhơn Trạch 3 đi vào vận hành thúc đẩy nhu cầu vận tải dầu thô và LNG giúp PVT và GAS ghi nhận tăng trưởng về lợi nhuận. Ở hạ nguồn, BSR là điểm sáng với lợi nhuận tăng trưởng cao từ mức nền thấp cùng kỳ, PLX tiếp tục duy trì kết quả kinh doanh ổn định nhờ nhu cầu tiêu thụ cải thiện, bất chấp áp lực từ xu hướng chuyển dịch năng lượng xanh.
Cụ thể, MBS dự phóng lợi nhuận của BSR, PVD, PVT trong quý 4/2025 sẽ tăng trưởng mạnh, đặc biệt lợi nhuận BSR có thể ghi nhận tăng trưởng đột biến 1.500% so với cùng kỳ, đạt 1.277 tỷ đồng nhờ gia tăng công suất vận hành quy đổi của nhà máy (phấn đấu đạt công suất quy đổi trung bình năm tối thiểu là 123% - 125% công suất thiết kế) giúp gia tăng sản lượng.
Thêm nữa, crack spread dự kiến phục hồi nhẹ, đặc biệt với crack spread xăng giúp tạo thuận lợi cho BSR đạt kết quả lợi nhuận tích cực trong Q4/2025. Cho cả năm 2025, MBS dự phóng lợi nhuận BSR đạt 3.430 tỷ đồng, tương ứng tăng 444% so với năm ngoái.
Với PVD, việc giàn khoan PVD VIII ký kết hợp đồng với mức giá cao hơn kỳ vọng sẽ là bộ đệm tăng trưởng cho Q4/2025, Ngoài ra, mảng dịch vụ giếng khoan dự kiến tiếp tục tốt do đẩy mạnh bảo dưỡng, thử vỉa và khảo sát các giếng khoan hiện tại ở các mỏ nội địa. Theo đó, lợi nhuận PVD dự phóng đạt 339 tỷ đồng, tương ứng mức tăng 57% so với cùng kỳ năm ngoái.
Chiều ngược lại, MBS đưa ra ước tính lợi nhuận của PVS sụt giảm 13% so với cùng kỳ trong quý 4, mang về 382 tỷ đồng. Tuy nhiên cho cả năm, lợi nhuận của PVS dự báo tăng trưởng tích cực 31%, đạt gần 1.400 tỷ đồng.
Triển vọng tăng trưởng sẽ có sự phân hóa trong năm 2026
Sang năm 2026, Chứng khoán BSC cho rằng triển vọng giữa các doanh nghiệp sẽ có sự phân hóa. Những doanh nghiệp có backlog tốt, ký kết giá thuê tốt (PVS, PVD) vẫn duy trì được tăng trưởng, trong khi GAS sẽ gặp mức nền lợi nhuận cao của năm 2025 do hoàn nhập chi phí trong khi nguồn khí LNG chưa đủ bù đắp xu hướng giảm của khí tự nhiên. Đối với BSR năm 2026 có thể đối mặt với thách thức từ giá dầu thô giảm và biên crack thu hẹp, nhưng được hỗ trợ bởi sản lượng tiêu thụ tiếp tục phục hồi.
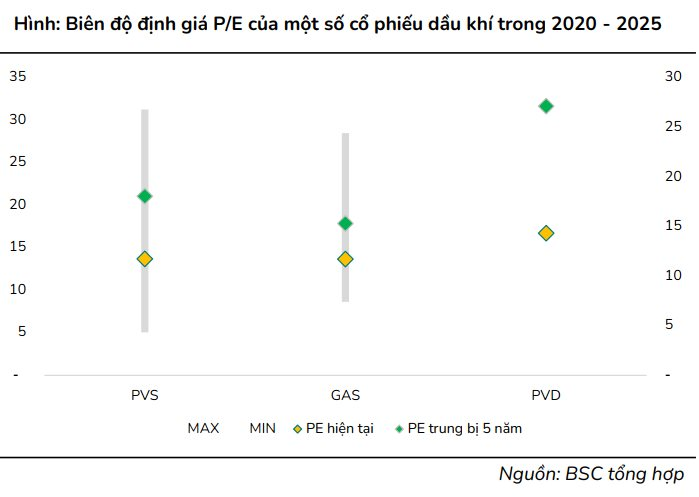
Tuy nhiên, xét trong trung hạn, nhóm phân tích BSC đánh giá các cổ phiếu dầu khí phù hợp về đầu tư khi đa phần các cổ phiếu đều về vùng định giá rẻ và chiết khấu sâu so với quá khứ. Điển hình, PVS có mức vốn hóa thấp hơn tiền mặt ròng (đã trừ nợ), PVD đang giao dịch ở mức PE chiết khấu 43% so với trung vị 5 năm.
Mặt khác, Chứng khoán SSI trong báo cáo mới đây đánh giá tăng trưởng nguồn cung dầu toàn cầu được dự báo chậm lại còn 2,1 triệu thùng/ngày vào năm 2026, nhưng vẫn cao hơn nhiều so với tăng trưởng nhu cầu khoảng 700 nghìn thùng/ngày, kéo theo tình trạng dư cung tiếp diễn.
Do đó, nhóm phân tích cho rằng triển vọng giá dầu vẫn yếu, với mức dự phóng trung bình của thị trường là giá Brent trung bình ở mức 63 USD/thùng (- 7,3% svck). Về khí, nguồn cung LNG mới trong năm 2026 (từ Canada, Mỹ và Qatar) dự kiến sẽ khiến giá LNG hạ nhiệt.
Khi giá dầu duy trì ở mức thấp, SSI Research dự báo xu hướng phân hóa lợi nhuận giữa các nhóm tiếp tục. Nhóm Thượng nguồn (PVD, PVS) được kỳ vọng duy trì tăng trưởng nhờ khối lượng công việc lớn. Đây cũng là nhóm hưởng lợi trực tiếp từ Lô B – Ô Môn.
Cụ thể, lợi nhuận của PVD dự kiến duy trì tăng trưởng mạnh ~39,7% so với cùng kỳ trong năm 2026, nhờ công suất khai thác cao, giá thuê giàn khoan tăng, đóng góp từ PVD XIII và IX, giàn PVD I hết khấu hao, và nền lợi nhuận thấp trong Q1/2025 (do giàn PVD VI bảo dưỡng). LNST của PVS dự kiến tăng 9% svck trong năm 2026 từ hợp đồng EPC cho Lô B và Lạc Đà Vàng, với tổng giá trị hợp đồng ước tính ~1,5 tỷ USD.
Nhóm Hạ nguồn (PLX, OIL, BSR) nhiều khả năng chịu ảnh hưởng tiêu cực hơn, có thể ghi nhận lợi nhuận đi ngang hoặc giảm nhẹ. Đối với GAS (trung nguồn), do khó có thêm khoản hoàn nhập dự phòng lớn như 2Q25, NPATMI năm 2026 dự kiến giảm một chữ số dù sản lượng khí khô tăng 7-9%.
Với nhóm doanh nghiệp phân phối xăng dầu (PLX, OIL) đang chờ nghị định mới về kinh doanh xăng dầu. Nhìn chung, nghị định mới tăng tính linh hoạt cho doanh nghiệp phân phối trong việc điều chỉnh giá bán lẻ theo chi phí thực tế, giúp biên lợi nhuận ổn định hơn.


