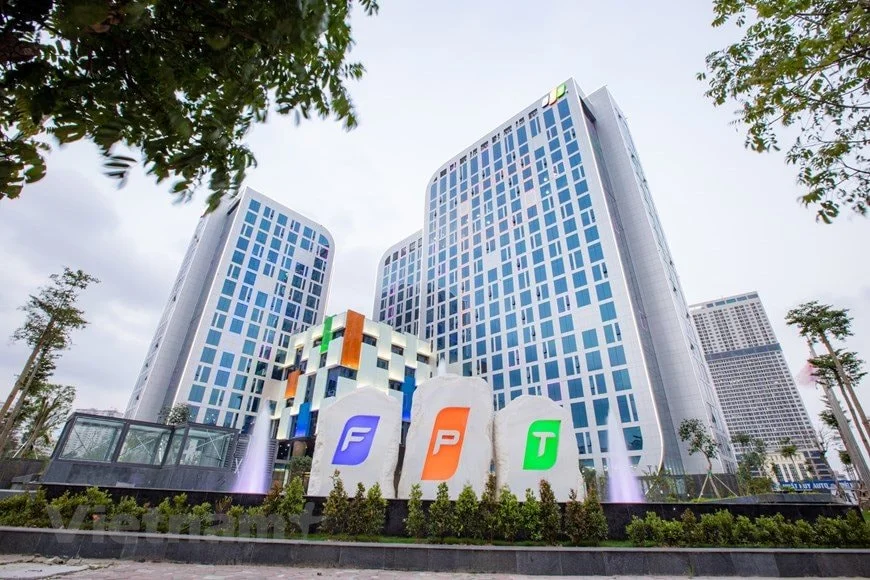
Đáng chú ý, động thái này xuất hiện trong bối cảnh cổ phiếu FPT của CTCP FPT đã trải qua chuỗi điều chỉnh mạnh suốt nhiều tháng, kéo thị giá về vùng thấp nhất trong hơn 2 năm. Áp lực bán ròng của khối ngoại, nỗi lo tăng trưởng ngành công nghệ chậm lại và tâm lý dè dặt với nhóm cổ phiếu công nghệ đã khiến FPT đánh mất vị thế “ngôi sao tăng trưởng” từng duy trì suốt giai đoạn 2021–2025.
Theo Chứng khoán BIDV (BSC), FPT hiện chỉ giao dịch quanh mức P/E forward 2026 khoảng 11,7 lần — thấp hơn đáng kể so với mức trung bình gần 20 lần trong 5 năm qua. Đây được xem là vùng định giá hấp dẫn đối với một doanh nghiệp công nghệ vẫn duy trì hiệu quả sinh lời cao với ROE khoảng 24%.
Công ty chứng khoán này cho rằng phần lớn yếu tố tiêu cực đã được phản ánh vào giá cổ phiếu. Trong đó bao gồm lo ngại AI có thể ảnh hưởng tới nhu cầu outsourcing truyền thống, tốc độ tăng trưởng không còn duy trì trên 20% như giai đoạn trước và triển vọng kinh tế toàn cầu còn nhiều bất ổn.
Dù vậy, BSC cũng trở nên thận trọng hơn khi hạ mức P/E mục tiêu từ 20 lần xuống còn 15 lần. Nguyên nhân là triển vọng tăng trưởng giai đoạn 2026–2027 được dự báo chỉ còn quanh 15–16%/năm, thấp hơn đáng kể so với thời kỳ bùng nổ trước đó.
Điểm sáng lớn nhất trong bức tranh hiện tại của FPT nằm ở sự phục hồi của các hợp đồng ký mới.
Riêng tháng 4/2026, giá trị hợp đồng ký mới đạt 6.143 tỷ đồng, tăng tới 58,4% so với cùng kỳ. Động lực chính đến từ thị trường Nhật Bản, khu vực đang tiếp tục duy trì nhu cầu chuyển đổi số mạnh mẽ.
Theo BSC, Nhật Bản và châu Âu sẽ là hai “đầu kéo” tăng trưởng chính của FPT trong năm nay khi doanh nghiệp đẩy mạnh mở rộng hiện diện quốc tế, gia tăng hoạt động marketing thương hiệu và nâng quy mô nhân sự công nghệ ở nước ngoài.
Ngược lại, thị trường Mỹ vẫn đối diện nhiều thách thức khi doanh nghiệp tiếp tục thắt chặt chi tiêu CNTT do ảnh hưởng từ bất ổn địa chính trị và rủi ro suy giảm kinh tế. Trong khi đó, khu vực APAC được kỳ vọng hồi phục rõ nét hơn từ quý II và quý III/2026 khi các hợp đồng ký cuối năm ngoái bắt đầu được ghi nhận doanh thu.
Trong quý I/2026, FPT ghi nhận doanh thu đạt 12.480 tỷ đồng, giảm 22% so với cùng kỳ. Tuy nhiên, nguyên nhân chủ yếu đến từ việc không còn hợp nhất doanh thu của FPT Telecom (FOX) sau khi đơn vị này được chuyển giao quản lý.
Nếu loại trừ yếu tố FOX, doanh thu cốt lõi của FPT thực tế vẫn tăng gần 9%, cho thấy hoạt động kinh doanh công nghệ vẫn duy trì đà tăng trưởng ổn định.
Đáng chú ý, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.487 tỷ đồng, tăng 14% so với cùng kỳ nhờ biên lợi nhuận cải thiện ở mảng CNTT trong nước cùng sự hồi phục từ các công ty liên kết như FPT Retail, FPT Telecom và FPT Synnex.
BSC đã điều chỉnh giảm dự báo doanh thu mảng giáo dục năm 2026 xuống còn 6.503 tỷ đồng, tương ứng mức tăng khoảng 6%. Áp lực tuyển sinh và cạnh tranh gay gắt từ hệ thống trường công được xem là nguyên nhân chính khiến triển vọng mảng này kém tích cực hơn kỳ vọng trước đây.
Theo dự phóng mới nhất của BSC, FPT có thể đạt doanh thu 57.285 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ khoảng 10.837 tỷ đồng trong năm 2026, tăng trưởng lợi nhuận khoảng 15,7%. EPS forward dự kiến đạt 6.042 đồng/cổ phiếu.
Trong bối cảnh định giá đã giảm sâu về vùng thấp lịch sử, giới phân tích cho rằng sự hồi phục của đơn hàng quốc tế, đặc biệt tại Nhật Bản có thể trở thành chất xúc tác giúp cổ phiếu FPT lấy lại đà tăng sau giai đoạn dài điều chỉnh.
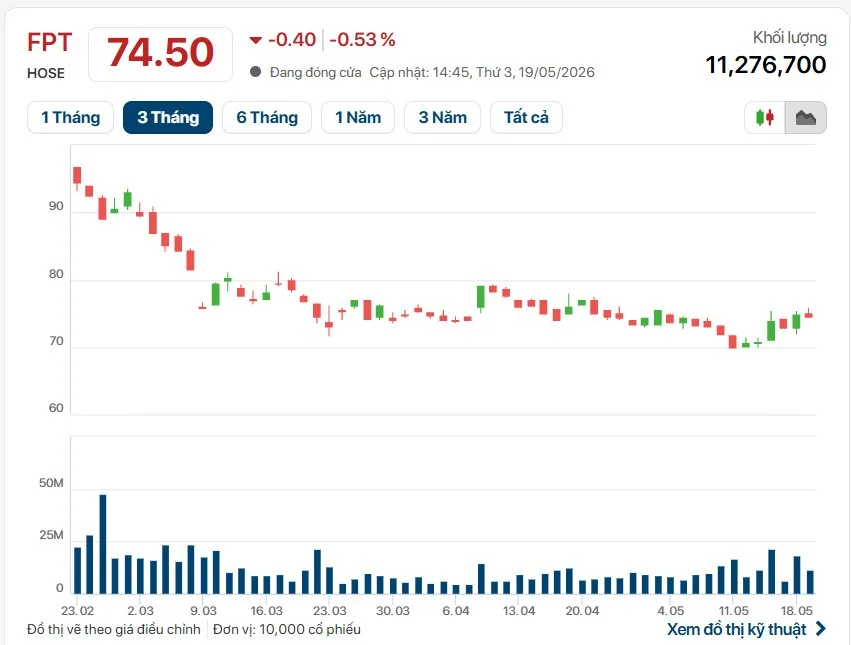
Trên thị trường chứng khoán, sau khi rơi về đáy giá 2 năm qua ở mức 70.000 đồng/cổ phiếu tại phiên 12/05, cổ phiếu FPT đã trải qua đà hồi phục tích cực, với 4/6 phiên tăng điểm gần nhất.
Kết phiên 19/5, giá cổ phiếu FPT ở mức 74.500 đồng/cổ phiếu, giảm 0,53% so với phiên trước, khối lượng khớp lệnh đạt gần 11,3 triệu đơn vị. Vốn hóa thị trường của FPT hiện ở mức hơn 126.911 tỷ đồng.