Trong bối cảnh nhu cầu vay tiêu dùng và bổ sung vốn cho hoạt động kinh doanh nhỏ ngày càng gia tăng, đề xuất sửa đổi một số quy định liên quan đến các khoản vay quy mô nhỏ trong Thông tư 39/2016/TT-NHNN đang thu hút sự quan tâm lớn từ giới chuyên gia tài chính – ngân hàng. Nhiều ý kiến cho rằng việc điều chỉnh chính sách theo hướng nâng hạn mức khoản vay nhỏ và đơn giản hóa thủ tục không chỉ giúp người dân tiếp cận vốn thuận lợi hơn mà còn tạo động lực thúc đẩy tín dụng bán lẻ và chuyển đổi số trong hoạt động cho vay của các tổ chức tín dụng.
Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng trường Đại học Nguyễn Trãi (NTU), cho biết việc điều chỉnh quy định đối với các khoản vay nhỏ là bước đi phù hợp với bối cảnh kinh tế hiện nay. Trong nhiều năm qua, mặt bằng giá cả, chi phí sinh hoạt và nhu cầu vốn cho sản xuất, kinh doanh của người dân đã thay đổi đáng kể. Do đó, mức trần 100 triệu đồng đối với các khoản vay nhỏ từng được đề cập trong Luật Các tổ chức tín dụng và các văn bản hướng dẫn trước đây đã dần trở nên lạc hậu so với thực tiễn thị trường.
Theo ông Huy, trong bối cảnh hiện nay, nhiều nhu cầu vay vốn của người dân và hộ kinh doanh cá thể đã vượt xa ngưỡng 100 triệu đồng. Một hộ kinh doanh nhỏ trong lĩnh vực dịch vụ, bán lẻ hay sản xuất thủ công có thể cần vài trăm triệu đồng để nhập hàng, đầu tư thiết bị hoặc duy trì dòng vốn lưu động. Nếu những khoản vay ở mức này vẫn phải trải qua quy trình hồ sơ phức tạp tương tự các khoản vay lớn, quá trình tiếp cận vốn sẽ kéo dài, làm giảm tính linh hoạt của hoạt động sản xuất, kinh doanh.
Chính vì vậy, đề xuất nâng hạn mức khoản vay nhỏ lên khoảng 400 triệu đồng được nhiều chuyên gia đánh giá là sự điều chỉnh hợp lý, phản ánh đúng sự thay đổi của nền kinh tế và nhu cầu vốn thực tế trên thị trường.
“Phần lớn các khoản vay ở phân khúc này có mục đích khá rõ ràng, thường phục vụ nhu cầu tiêu dùng hợp pháp hoặc bổ sung vốn lưu động cho các hộ kinh doanh quy mô nhỏ. Nếu vẫn yêu cầu trình bày phương án sử dụng vốn chi tiết như đối với các khoản vay lớn, quy trình sẽ trở nên rườm rà và không thực sự cần thiết”, ông Huy phân tích.
Vị chuyên gia cũng cho biết thêm, việc điều chỉnh quy định theo hướng giảm bớt thủ tục hành chính đối với các khoản vay nhỏ cũng phù hợp với xu thế cải cách và hiện đại hóa hoạt động tín dụng. Khi yêu cầu phải trình bày phương án sử dụng vốn đối với các khoản vay nhỏ được bãi bỏ, quy trình tiếp cận vốn của người dân sẽ trở nên nhanh gọn và thuận tiện hơn. Điều này đặc biệt có ý nghĩa đối với các nhu cầu tiêu dùng chính đáng cũng như hoạt động của các hộ kinh doanh quy mô nhỏ – khu vực được xem là một trong những động lực quan trọng của nền kinh tế.
Một lợi ích đáng chú ý khác của chính sách này là khả năng thúc đẩy tín dụng tiêu dùng chính thức và hạn chế sự phát triển của tín dụng phi chính thức. Trong thực tế, không ít người dân tìm đến các nguồn vay ngoài hệ thống ngân hàng không phải vì thiếu nhu cầu vay hợp pháp, mà vì thủ tục vay vốn tại ngân hàng còn phức tạp hoặc thời gian phê duyệt kéo dài.
Khi các quy trình được đơn giản hóa và việc xét duyệt được rút ngắn, người dân sẽ có xu hướng lựa chọn hệ thống tài chính chính thức thay vì phải tìm đến các nguồn vay không chính thống với lãi suất cao và nhiều rủi ro. Điều này không chỉ mang lại lợi ích trực tiếp cho người vay mà còn góp phần củng cố tính minh bạch và ổn định của thị trường tín dụng.
Nhiều chuyên gia ngân hàng cũng cho rằng việc nâng hạn mức khoản vay nhỏ sẽ tạo dư địa lớn cho sự phát triển của cho vay trực tuyến – một xu hướng đang tăng trưởng mạnh trong những năm gần đây.
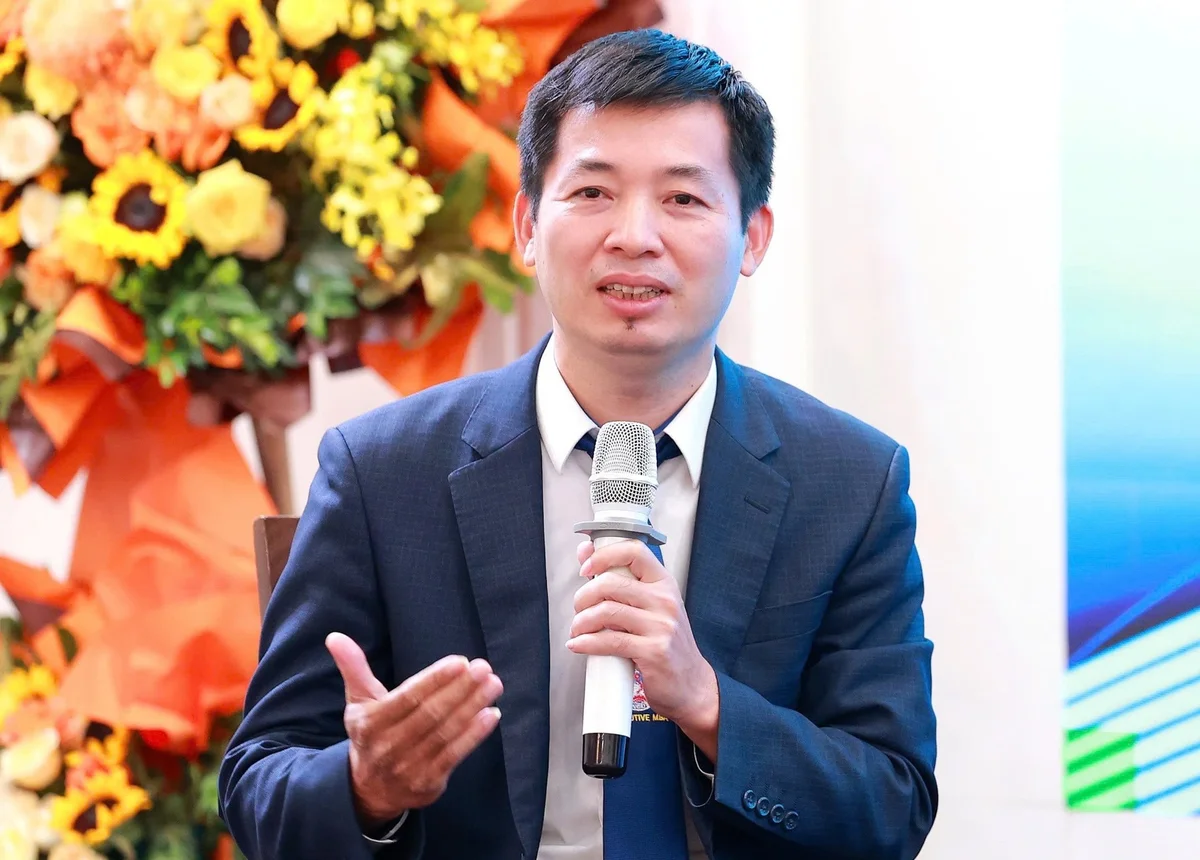
Theo ông Huy, các khoản vay dưới 400 triệu đồng chủ yếu thuộc nhóm vay tiêu dùng, vay hộ kinh doanh hoặc vay bổ sung vốn ngắn hạn. Đây là những nhu cầu vốn phát sinh nhanh và thường cần được giải ngân kịp thời. Nếu quy trình xét duyệt vẫn yêu cầu nhiều loại hồ sơ chi tiết, việc triển khai các mô hình cho vay trực tuyến sẽ gặp không ít trở ngại.
“Khi quy định được điều chỉnh phù hợp, các tổ chức tín dụng có thể thiết kế các sản phẩm vay nhanh với quy trình phê duyệt tự động dựa trên dữ liệu khách hàng, lịch sử tín dụng và các mô hình chấm điểm tín dụng. Điều này giúp rút ngắn đáng kể thời gian xử lý hồ sơ và nâng cao trải nghiệm của người vay”, ông Huy nhận định.
Ông Huy cũng cho biết thêm, việc đơn giản hóa thủ tục cho vay cần đi kèm với các biện pháp quản trị rủi ro chặt chẽ. Khi quy trình cho vay được rút gọn và các kênh vay trực tuyến phát triển mạnh, nguy cơ gian lận hoặc lợi dụng chính sách có thể gia tăng nếu hệ thống kiểm soát không đủ hiệu quả.
“Trong môi trường tín dụng số, việc xác thực danh tính và dữ liệu khách hàng đóng vai trò đặc biệt quan trọng. Nếu các khâu xác minh không được thực hiện đầy đủ, nguy cơ phát sinh các hành vi gian lận có thể tăng lên. Vì vậy, cần siết chặt các giải pháp xác minh điện tử và ứng dụng công nghệ trong nhận diện khách hàng”, ông nhấn mạnh.
Theo đó, các tổ chức tín dụng cần tiếp tục đầu tư vào hệ thống nhận diện khách hàng điện tử, phân tích dữ liệu và quản trị rủi ro theo thời gian thực. Sự kết hợp giữa đơn giản hóa thủ tục và tăng cường kiểm soát công nghệ sẽ giúp bảo đảm cân bằng giữa mục tiêu mở rộng tín dụng và yêu cầu an toàn của hệ thống tài chính.
Ở góc độ vĩ mô, việc nâng hạn mức khoản vay nhỏ lên khoảng 400 triệu đồng cũng được xem là bước điều chỉnh chính sách mang tính thích ứng với sự phát triển của thị trường. Khi nền kinh tế ngày càng chuyển dịch theo hướng tiêu dùng hiện đại và số hóa, nhu cầu vay vốn linh hoạt của người dân và các hộ kinh doanh nhỏ sẽ tiếp tục gia tăng.
Nếu được triển khai một cách thận trọng và đồng bộ, chính sách này không chỉ giúp người dân tiếp cận nguồn vốn ngân hàng thuận lợi hơn mà còn tạo động lực thúc đẩy tín dụng bán lẻ – lĩnh vực đang trở thành một trong những trụ cột tăng trưởng quan trọng của ngành ngân hàng.
Dù vậy, chuyên gia cũng lưu ý rằng việc tiếp cận vốn thuận lợi hơn không đồng nghĩa với việc vay vốn thiếu cân nhắc. Theo ông Huy, người dân cần tính toán kỹ lưỡng nhu cầu vay, khả năng trả nợ cũng như hiệu quả sử dụng vốn trước khi quyết định vay tiêu dùng hoặc vay phục vụ hoạt động kinh doanh.
“So với nhiều loại hình tín dụng khác, vay tiêu dùng thường có mức lãi suất cao hơn do đặc thù rủi ro của phân khúc này. Vì vậy, người vay cần cân nhắc thận trọng để bảo đảm khoản vay thực sự phục vụ mục tiêu tài chính hợp lý và không tạo áp lực trả nợ trong tương lai”, ông khuyến nghị.
Trong dài hạn, việc điều chỉnh các quy định liên quan đến khoản vay nhỏ được kỳ vọng sẽ góp phần thúc đẩy quá trình hiện đại hóa hoạt động tín dụng tại Việt Nam. Không chỉ giúp mở rộng khả năng tiếp cận vốn cho người dân và hộ kinh doanh nhỏ, những cải cách này còn tạo nền tảng để các tổ chức tín dụng phát triển các mô hình cho vay số hóa, nâng cao hiệu quả phân bổ nguồn vốn và củng cố sự phát triển bền vững của hệ thống tài chính – ngân hàng.