Dù hành lang pháp lý cho bancassurance (kênh phân phối bảo hiểm qua ngân hàng) dần hoàn thiện, đã và đang tạo điều kiện cho các ngân hàng thương mại (NHTM) và các tổ chức tín dụng (TCTD) tham gia tích cực kênh liên kết này, để cùng phát triển thị trường.
Tuy nhiên, để bảo vệ lợi ích cho khách hàng lẫn doanh nghiệp, cũng như đảm bảo ngành bảo hiểm phát triển an toàn và bền vững, cần có các quy định chi tiết và mức độ xứng đáng trong các luật về hoạt động bancassurance.
Yêu cầu trên trở nên cần thiết và chặt chẽ, khi rủi ro từ bancassurance có tính lan truyền, không chỉ vấn đề hình ảnh của NHTM, công ty bảo hiểm, mà mở rộng tới lợi ích của người dân, của thị trường và cả vấn đề xã hội.
Khi chỉ tiêu được trên ép xuống...
Theo ông Phạm Xuân Hòe, nguyên Phó viện trưởng Viện Chiến lược ngân hàng - Ngân hàng Nhà nước, bancassurance đã và đang đóng vai trò quan trọng trong hoạt động kinh doanh của nhiều doanh nghiệp bảo hiểm cũng như mang đến nguồn lợi nhuận mỗi năm cho các NHTM.
Năm 2022, hàng loạt ngân hàng báo lãi cao và trong đó một phần lớn đến từ dịch vụ bảo hiểm.
Đặc biệt, tại một số thành viên như MB, Techcombank, VPBank, LienVietPostBank..., doanh thu bancassurance đã liên tục tăng mạnh chỉ khoảng vài năm trở lại đây.
Cũng trong năm qua, các vị trí top đầu bancassurance đã có thay đổi lớn với cạnh tranh quyết liệt giữa các thành viên dẫn đầu. Thông tin sơ bộ cho thấy cạnh tranh này và thay đổi top đầu tiếp tục nóng hơn trong tháng 1 và 2/2023, với tâm điểm VPBank và MB...
Ông Phạm Xuân Hòe, nguyên Phó viện trưởng Viện Chiến lược ngân hàng, Ngân hàng Nhà nước
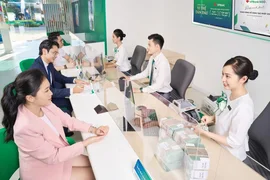
Tuy vậy, theo ông Hòe, do lợi nhuận từ Bancassurance rất cao, không ít các NHTM đã nảy sinh ra tình trạng chạy đua theo chỉ tiêu, dẫn đến ép nhân viên và nhân viên ép khách hàng vay vốn phải mua bảo hiểm.
Trong khi có trường hợp nhân viên ngân hàng còn thiếu kinh nghiệm và kiến thức về các sản phẩm bảo hiểm, có thể dẫn đến chất lượng tư vấn sản phẩm không cao, đôi khi gây cảm giác không thoải mái cho khách hàng.
“Bản thân ngân hàng kể cả cán bộ cấp cao đến nhân viên không hiểu hoặc chưa thực sự hiểu thấu đáo về bảo hiểm và các sản phẩm cụ thể, nhưng khi đã ký kết thỏa thuận độc quyền phân phối bảo hiểm, ngân hàng phải thực hiện; cứ thế, chỉ tiêu được trên ép xuống dưới, nhân viên ép khách vay... mua bảo hiểm”, ông Hòe nêu một phần thực trạng.
Trong khi đó, các cơ quan quản lý đã không kịp phát hiện để đưa ra cảnh báo, khiến dư luận đã đồng loạt lên tiếng về hiện tượng các NHTM yêu cầu khách vay phải mua bảo hiểm mới được vay, hay được giải ngân khoản vay sớm. Một số công ty bảo hiểm, tổ chức mạng lưới bán hàng thông qua môi giới tại ngân hàng, có dấu hiệu lạm dụng tín nhiệm, tư vấn và đưa thông tin sai lệch lừa khách hàng ký hợp đồng bảo hiểm
“Cơ quan Thanh tra giám sát Ngân hàng Nhà nước và Cục Quản lý và Giám sát Bảo hiểm của Bộ Tài chính là hai đơn vị giám sát hoạt động tách rời, trong khi các đối tượng bị giám sát đã phát triển thành các tập đoàn tài chính, tổng công ty... có liên kết chặt với nhau. Vì vậy, việc giám sát này chưa theo kịp với yêu cầu”, ông Hòe nhìn nhận.
Còn theo TS. Cấn Văn Lực, chuyên gia tài chính ngân hàng, thời gian qua, hành lang pháp lý cho bancassurance dần được hoàn thiện, đã và đang tạo điều kiện cho các NHTM và các TCTD tham gia tích cực phân phối sản phẩm bảo hiểm.
“Nhiều ngân hàng gia nhập sớm và triển khai hiệu quả đã giúp doanh thu từ bancassurance tăng trưởng nhanh và chiếm tỷ trong lớn trong cơ cấu doanh thu. Thậm chí có nhiều ngân hàng doanh thu bancassurance chỉ đứng sau kênh tín dụng, nhất là đối với các ngân hàng có thỏa thuận hợp tác dài hạn với các nhà bảo hiểm lớn, uy tín”, ông Lực cho biết.
Tuy vậy, do phát triển "nóng", hoạt động này đã và đang nảy sinh một số rủi ro, bất cập như: chất lượng tư vấn chưa cao, cán bộ chưa hiểu hết đặc tính kỹ thuật bảo hiểm; rủi ro đạo đức nghề nghiệp có thể xảy ra (ở một số nơi, một số trường hợp xảy ra hiện tượng gượng ép, xung đột lợi ích và tính hiệu quả khi tổ chức tín dụng phân phối sản phẩm bảo hiểm…); rủi ro lan truyền (có tính hệ thống), tức là việc xảy ra rủi ro tại 1 công ty bảo hiểm có thể ảnh hưởng đến NHTM...; hay thông tin, dữ liệu còn thiếu cũng như quy định về cho phép chia sẻ thông tin, dữ liệu.
TS. Cấn Văn Lực, chuyên gia tài chính ngân hàng
Cần phải có một chương riêng về bancassurance
Với những rủi ro này, Luật Kinh doanh bảo hiểm (sửa đổi) chính thức được Quốc hội thông qua và có hiệu lực từ ngày 01/01/2023 đã bổ sung một số quy định đối với hoạt động của đại lý bảo hiểm tổ chức (bao gồm các TCTD). Luật cũng đã sửa đổi và bổ sung những quy định về hoạt động bancassurance dành cho doanh nghiệp bảo hiểm và ngân hàng.
Tuy nhiên, để tạo hành lang pháp lý vững chắc bảo vệ lợi ích cho khách hàng lẫn doanh nghiệp, đảm bảo ngành bảo hiểm phát triển an toàn và bền vững cần có các quy định chi tiết hoạt động bancassurance về trách nhiệm của các NHTM và công ty bảo hiểm khi tham gia vào hoạt động phân phối này.
“Bên cạnh Luật Kinh doanh bảo hiểm sửa đổi, tới đây, các cơ quan chức năng nên bổ sung quy định về bancassurance trong Luật Các tổ chức tín dụng sửa đổi. Có như vậy mới đảm bảo tính đồng bộ, thống nhất của pháp luật”, ông Lực đề xuất.
Đồng tình với quan điểm này, ông Hòe cũng cho rằng, cần phải có một chương riêng về bancassurance trong Luật Các tổ chức tín dụng sửa đổi, trong đó ngoài việc phải phân rõ trách nhiệm của các NHTM và công ty bảo hiểm thì cũng cần quy định rõ trách nhiệm của nhân viên tư vấn bán sản phẩm như phải công khai minh bạch các thông tin về sản phẩm.
Ngoài ra, cũng phải quy định rõ, nếu như có khiếu kiện thì trong thời gian 3 tháng để công ty bảo hiểm và NHTM xử lý và giải trình với cơ quan quản lý cũng như đưa ra giải pháp với khách hàng.
“Nếu không báo cáo và có hướng xử lý thì cơ quan quản lý sẽ công khai thông tin. Lúc đó, cả ngân hàng phân phối bảo hiểm và công ty bảo hiểm sẽ mất tín nhiệm và niềm tin của khách hàng”, ông Hòe nêu rõ.
Bên cạnh hoàn thiện về quy định pháp luật, các cơ quan giám sát như Cơ quan Thanh tra giám sát Ngân hàng Nhà nước và Cục Quản lý và giám sát bảo hiểm của Bộ Tài chính phải thường xuyên chia sẻ thông tin, dữ liệu. Định kỳ 6 tháng một lần phải có báo cáo đánh giá và 1 năm có báo cáo hợp nhất để đánh giá lại sự liên kết bancassurance, nếu có vấn đề thì kịp thời xử lý.
Về phía các NHTM, ngoài phải chấp hành nghiêm các quy định của pháp luật về kinh doanh bảo hiểm; xử lý nghiêm những trường hợp vi phạm, chèo kéo khách hàng như yêu cầu khách hàng phải mua các loại bảo hiểm khi cấp tín dụng cho khách hàng…; các ngân hàng cần phải xây dựng chiến lược phân phối sản phẩm bancassurance.
“Trên cơ sở nghiên cứu và đánh giá xu thế thị trường, phân loại đối tượng khách hàng để cung cấp dịch vụ bảo hiểm cho phù hợp với nhu cầu, tạo điều kiện thuận lợi cho khách hàng vừa tiếp cận được các sản phẩm, dịch vụ ngân hàng vừa tiếp cận được các sản phẩm bảo hiểm”, ông Hòe đề xuất.
Trong khi đó, người dân và doanh nghiệp ở Việt Nam chưa có thói quen mua bảo hiểm tại ngân hàng là trở ngại lớn khi triển khai bancassurance. Vì vậy đòi hỏi các doanh nghiệp bảo hiểm cần chú trọng đến công tác tuyên truyền, quảng bá về công ty và sản phẩm của mình tại các ngân hàng và trên các phương tiện truyền thông.