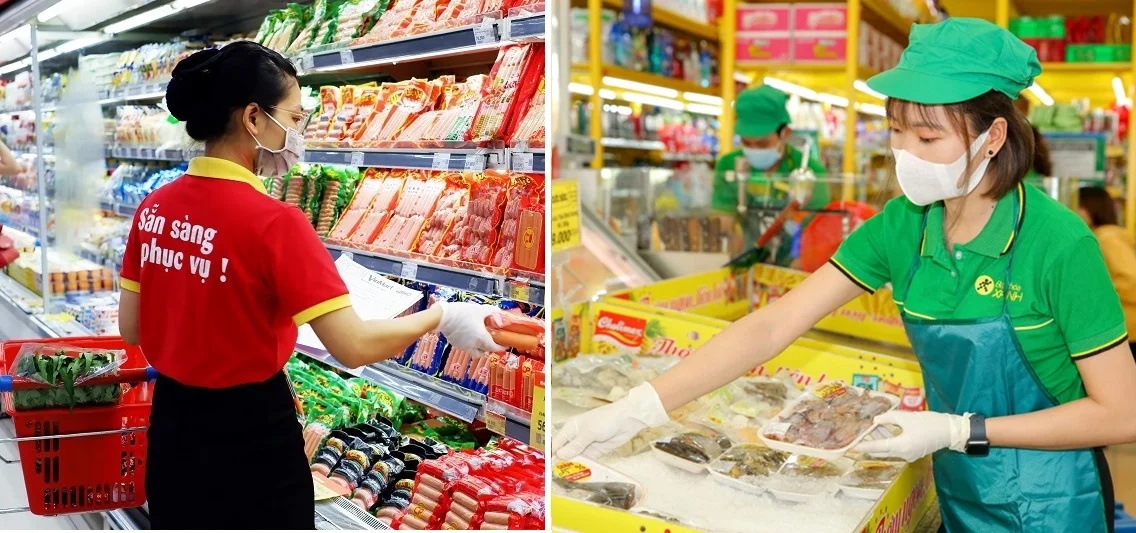
Sau nhiều năm thua lỗ, hai chuỗi bán lẻ thực phẩm và hàng tiêu dùng là Bách Hóa Xanh (thuộc Thế Giới Di Động, mã MWG) và WinCommerce (sở hữu chuỗi WinMart, WinMart+, thuộc Masan, mã MSN) đã đạt được bước ngoặt lớn khi bắt đầu có lãi từ nửa cuối năm 2024.
Với việc đã tìm ra được “công thức thành công”, cộng thêm sự phục hồi của thị trường bán lẻ, Bách Hóa Xanh và WinCommerce đang tăng tốc mở rộng để “đánh chiếm” thị phần, nhất là khi xu hướng chuyển dịch từ kênh bán lẻ truyền thống sang hiện đại đang diễn ra nhanh chóng.
“Kẻ tám lạng, người nửa cân” trên đường đua mở rộng
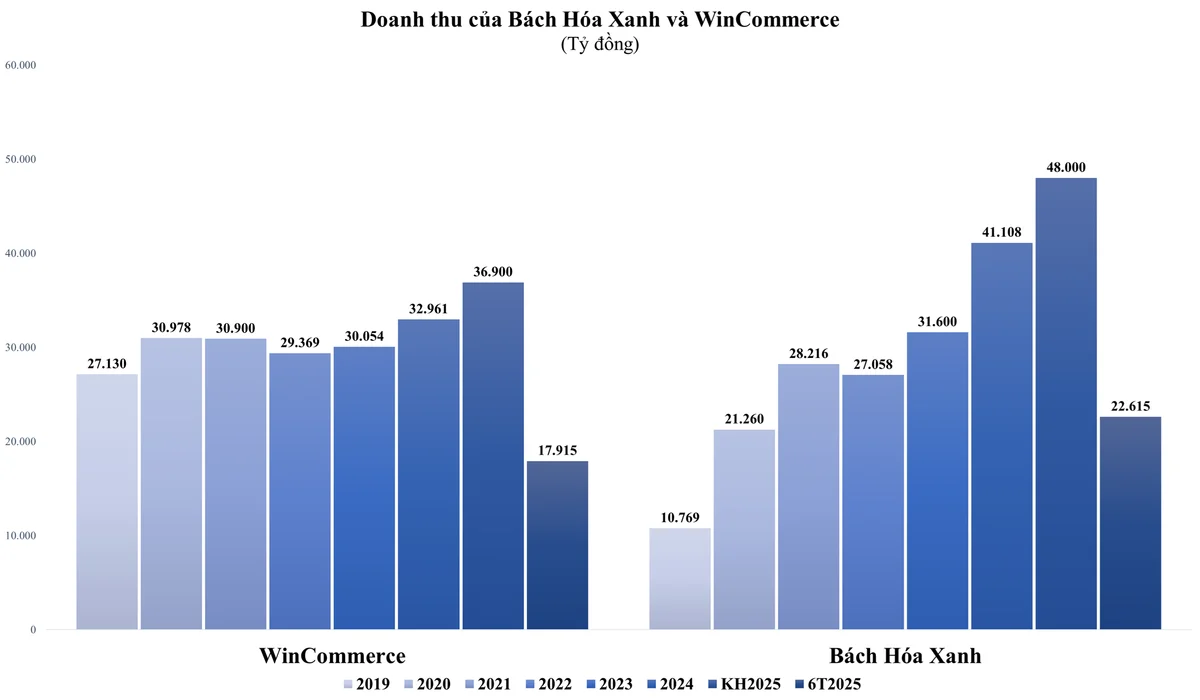
Theo báo cáo tài chính mới nhất, chuỗi WinCommerce (WCM) ghi nhận doanh thu gần 18.000 tỷ đồng trong 6 tháng đầu năm 2025, tăng 13,4% so với cùng kỳ. Lợi nhuận ròng đạt 68 tỷ đồng, tăng 292 tỷ đồng so với cùng kỳ.
Riêng quý II, WinCommerce ghi nhận doanh thu 9.130 tỷ đồng, tăng 16,4% so với cùng kỳ năm 2024. Lợi nhuận sau thuế đạt 10 tỷ đồng, tăng 159 tỷ đồng so với khoản lỗ năm trước và là quý thứ 4 liên tiếp có lợi nhuận, đánh dấu sự phục hồi bền vững sau giai đoạn thua lỗ kéo dài từ năm 2020-2022.
Kết quả tích cực của WCM được thúc đẩy bởi tăng trưởng doanh thu LFL (Like for like - mức tăng trưởng doanh thu tại các cửa hàng hiện hữu) và mở rộng mạng lưới tại khu vực nông thôn.
Theo đó, doanh thu trung bình hàng ngày của siêu thị mini tại nông thôn đã đạt gần 90% so với siêu thị mini tại khu vực đô thị, tăng đáng kể so với mức 80% của quý II/2024.
Trong 6 tháng đầu năm, WCM đã mở thêm 318 cửa hàng, hoàn thành 80% kế hoạch năm, đưa mạng lưới bán lẻ trên toàn quốc lên con số 4.146 cửa hàng. Trong đó, hơn 50% số cửa hàng mới mở tập trung tại miền Trung - khu vực đang ghi nhận mức tăng trưởng LFL cao nhất với mô hình siêu thị mini, nhờ vào danh mục sản phẩm phù hợp với nhu cầu người tiêu dùng và lợi thế tiên phong trong việc chiếm lĩnh các vị trí có lưu lượng khách cao. Các cửa hàng mới mở trong nửa đầu năm 2025 đều đã mang về lợi nhuận cho WCM.
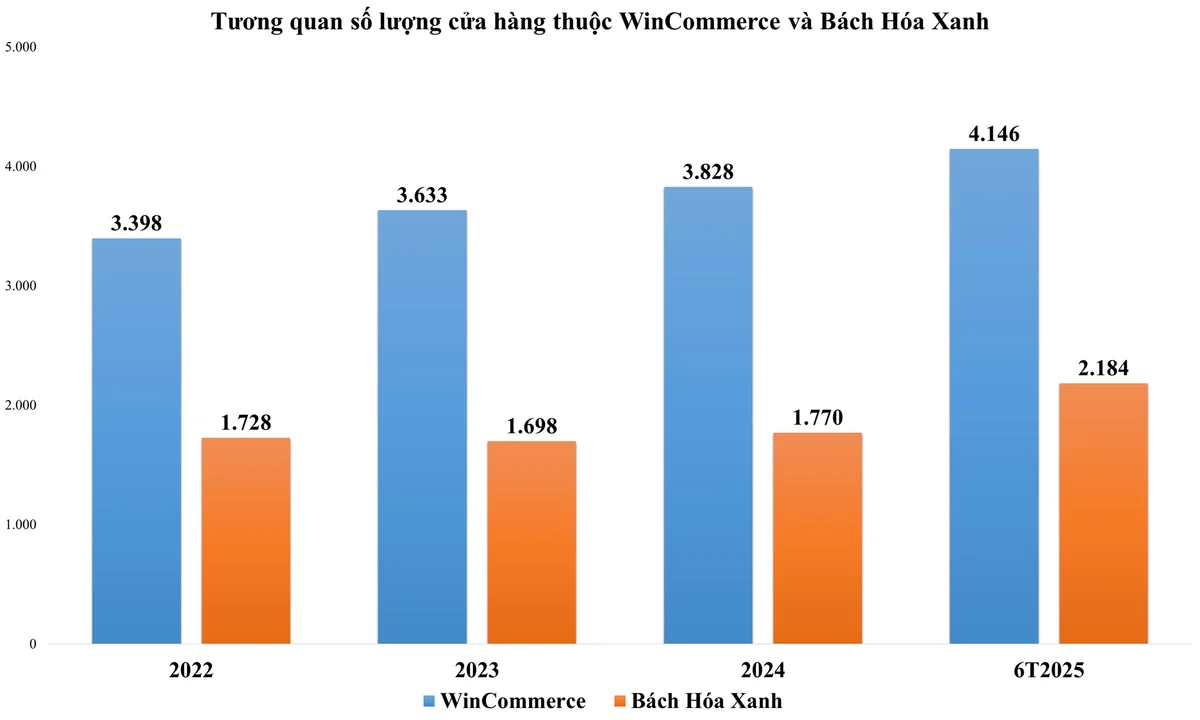
Miền Trung hiện cũng là “vùng đất tiềm năng” với chuỗi Bách Hóa Xanh (BHX). Trong nửa đầu năm, BHX đã mở thêm 414 cửa hàng (vượt kế hoạch đề ra cho cả năm 2025), trong đó, hơn 50% tập trung tại khu vực miền Trung. Như vậy, xét về tốc độ mở mới trong 6 tháng đầu năm, BHX đang đi trước WCM. Tuy nhiên, xét về tổng số lượng cửa hàng, WCM lại đang dẫn trước BXH.
Tính đến hết tháng 6, BHX đang có 2.184 cửa hàng đang hoạt động, dù kém WCM nhưng đây vẫn là con số cao kỷ lục - vượt kỷ lục cũ lập được vào cuối tháng 4/2022 - thời điểm BHX bắt đầu tái cấu trúc. Hiện các cửa hàng mới của BHX cũng đã ghi nhận tổng lợi nhuận dương ở cấp độ cửa hàng, sau khi trừ toàn bộ chi phí vận hành trực tiếp.
Với hệ thống cửa hàng mở rộng, doanh thu trong 6 tháng đầu năm của BHX tăng trưởng 16% so với cùng kỳ, đạt gần 22.600 tỷ đồng. Như vậy, xét trên quy mô doanh thu bình quân mỗi cửa hàng trong 6 tháng đầu năm, BHX đang nhỉnh hơn WCM – 1,73 tỷ đồng/cửa hàng/tháng so với 723 triệu đồng/cửa hàng/tháng.
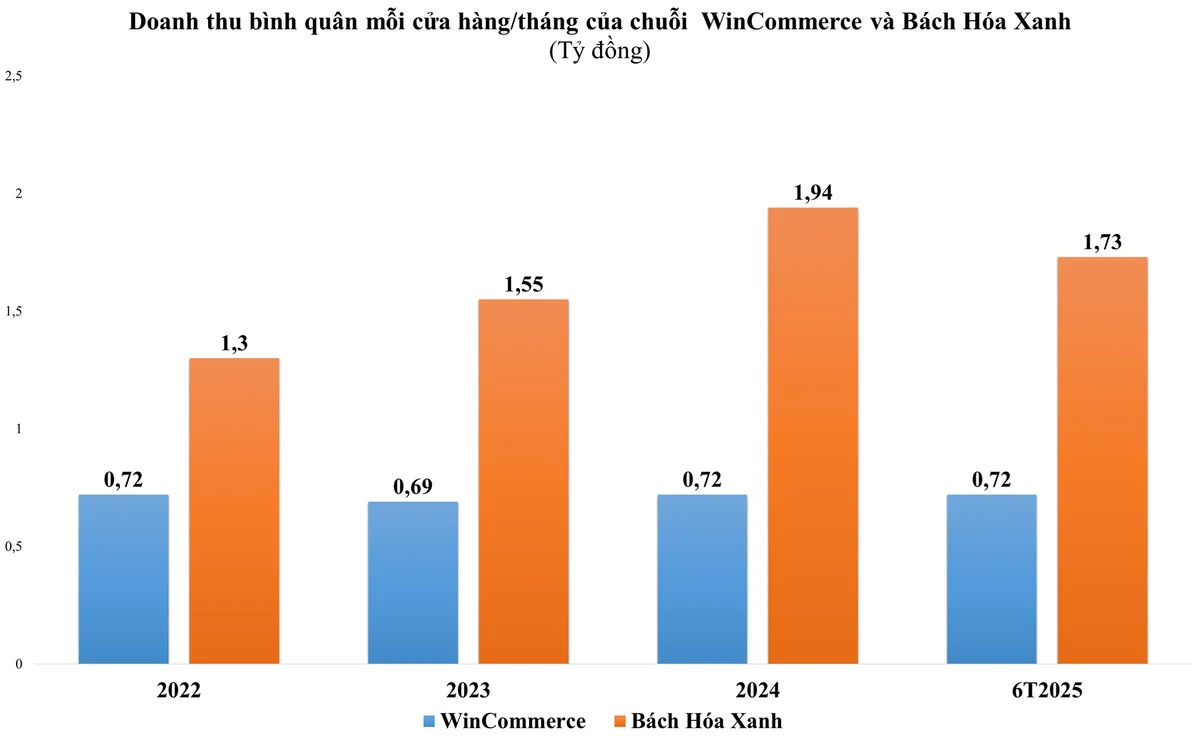
Sự khác biệt này xuất phát từ nhiều yếu tố, trong đó có quy mô diện tích và danh mục sản phẩm. Hiện quy mô mỗi cửa hàng Bách Hóa Xanh chủ yếu là mô hình cửa hàng tiêu chuẩn, với diện tích chủ yếu từ 200-300 m2, một số ít có diện tích 500m2. Các cửa hàng này tập trung vào khoảng 3.000 sản phẩm, bao gồm cả hàng tươi sống và hàng tiêu dùng nhanh (FMCG).
Trong khi đó, quy mô của mỗi cửa hàng WinMart và WinMart+ lại đa dạng hơn. Đến cuối tháng 6, WCM đang có 129 siêu thị WinMart (bao gồm các siêu thị WinMart Premium với diện tích trung bình từ 500-800m2 và WinMart Urban với diện tích từ 1.000-2.000 m2); 1.684 cửa hàng WinMart+ thành thị và 1.574 cửa hàng WinMart+ nông thôn với diện tích nhỏ hơn, từ 100-120 m2; 759 cửa hàng đa tiện ích Win với diện tích trung bình từ 300-500m2.
Cơ cấu sản phẩm và dịch vụ WCM cung cấp tại các siêu thị, cửa hàng theo đó cũng có nhiều điểm khác biệt, tùy thuộc quy mô và mô hình phát triển. Trong đó, có nhiều sản phẩm tiêu dùng do các doanh nghiệp thành viên trong hệ sinh thái của Masan như Masan Consumer Holdings (MCH) hay Masan MEATLife (MML) cung cấp.
Trong bối cảnh thuế với hộ kinh doanh cá thể có thể tác động đến kênh phân phối của mảng kinh doanh FMCG (hàng tiêu dùng nhanh) và xu hướng chuyển dịch mạnh mẽ từ mua sắm truyền thống sang kênh mua sắm hiện đại, WCM có thể tiếp tục đa dạng hóa danh mục sản phẩm và gia tăng các sản phẩm trong cùng hệ sinh thái trên kệ hàng.
Tương tự, BHX cũng ưu tiên việc tập trung tối ưu hoá danh mục sản phẩm để tăng doanh thu trên mỗi cửa hàng, đặc biệt, chuỗi bán lẻ này có thể đẩy mạnh doanh thu từ thực phẩm tươi sống - vốn đang chiếm tỷ trọng khá lớn trong tổng doanh thu và cũng được xem là điểm thu hút khách hàng chính trong dài hạn.
Cơ hội từ sự thay đổi chính sách thuế và hành vi tiêu dùng
Có thể thấy, cả BHX và WCM đều đang đứng trước ngưỡng cửa quan trọng để bước vào một giai đoạn tăng trưởng mới sau giai đoạn “đốt tiền”.
Dù đã có lãi ở cấp độ cửa hàng, cả hai chuỗi vẫn đối mặt với nhiều thách thức. Với BHX, bài toán lớn nằm ở việc kiểm soát chi phí vận hành và tối ưu chuỗi cung ứng. Theo đó, việc mở rộng quá nhanh đang tạm thời tạo áp lực lên hiệu quả vận hành chung của chuỗi BHX, với doanh thu bình quân mỗi cửa hàng/tháng trong 6 tháng đầu năm đạt hơn 1,7 tỷ đồng (giảm 19,9% so với cùng kỳ năm ngoái).
Tuy nhiên, theo Chứng khoán Vietcombank, khi kế hoạch mở mới đã hoàn thành và các cửa hàng mở mới đã có doanh thu ổn định, ghi nhận lãi ở cấp độ cửa hàng thì chi phí đầu tư không còn là gánh nặng với BHX. Khi đó, BHX được kỳ vọng sẽ đạt lợi nhuận ròng khoảng 120 tỷ đồng mỗi quý, đóng góp tích cực vào kết quả hợp nhất của MWG.
Tương tự, với WCM dù trên đà tăng trưởng, nhưng vẫn cần giải quyết bài toán hàng hóa đồng đều, nhất là ở các vùng sâu. Một số phân tích cho thấy tốc độ mở rộng nhanh đang tạo áp lực lên chất lượng vận hành, tuyển dụng và quản lý chuỗi cung ứng của WCM. Khi cải thiện được những khó khăn nội tại trên và đưa doanh thu bình quân trên cửa hàng, nhất là ở khu vực nông thôn gia tăng, lợi nhuận của WCM cũng sẽ khởi sắc hơn.
Ngoài ra, có một số yếu tố khách quan đang hỗ trợ cho tiềm năng tăng trưởng của hai chuỗi bán lẻ này. Trong đó, sự phục hồi của thị trường bán lẻ với sức mua cải thiện (tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 7 tháng năm 2025 tăng 9,3% so với cùng kỳ năm trước), cùng với GDP Việt Nam duy trì ở mức cao và thu nhập bình quân đầu người đang dần tiệm cận mốc 5.000 USD… được kỳ vọng sẽ là tiền đề cho tăng trưởng của BHX và WCM trong những tháng cuối năm.
Bên cạnh đó, xu hướng dịch chuyển tiêu dùng từ kênh thương mại truyền thống (GT) sang kênh thương mại hiện đại (MT) vẫn đang diễn ra mạnh mẽ cũng mở ra nhiều cơ hội hơn cho các chuỗi bán lẻ hiện đại.
Chia sẻ tại buổi gặp gỡ trực tuyến với nhà đầu tư mới đây, ông Danny Le, Tổng Giám đốc Masan Group cho biết kênh mua sắm hiện đại đang có sự tăng tốc, trong khi kênh truyền thống suy giảm. “Chúng tôi tin rằng đây là một sự thay đổi cấu trúc, và trong vòng 5 năm tới, kênh thương mại hiện đại của Việt Nam sẽ chiếm tỷ lệ 25-30% so với khoảng 12-14% hiện nay", ông Danny Le nói.
Thêm nữa, chính sách thuế mới với hộ kinh doanh cá thể cùng các động thái mạnh mẽ của cơ quan chức năng trong chống hàng giả, hàng nhái… được đánh giá sẽ có những tác động đến các chuỗi bán lẻ như BHX hay WCM.
Theo Chứng khoán SSI, các đơn vị bán lẻ như BHX, WCM sẽ hưởng lợi từ chiến dịch chống hàng giả, góp phần thúc đẩy người tiêu dùng chuyển từ kênh truyền thống sang kênh hiện đại.
Đồng thời, Nghị định 70/2025/NĐ-CP có hiệu lực từ 1/6/2025 quy định các hộ kinh doanh phải xuất hóa đơn điện tử, buộc nhiều đơn vị nhỏ phải tạm ngưng hoặc tăng giá, khiến chênh lệch giá giữa GT và MT thu hẹp, từ đó tạo cơ hội cho các chuỗi bán lẻ chính thống gia tăng thị phần.
Tất nhiên, cơ hội sẽ đi kèm thách thức, với áp lực cạnh tranh lớn hơn, đòi hỏi các chuỗi bán lẻ phải linh hoạt điều chỉnh chiến lược. Cuộc đua giành thị phần và gia tăng lợi nhuận của hai BHX và WCM vì thế được dự báo sẽ tiếp tục có thêm những diễn biến mới và khả năng sẽ ngày càng khốc liệt hơn.