Trong báo cáo mới đây, Chứng khoán BIDV (BSC) cho biết chiến lược đầu tư ban đầu được xây dựng xoay quanh hai trụ cột chính của tăng trưởng kinh tế nội địa, gồm động lực từ đầu tư công nhờ mở rộng chính sách tài khóa và sự phục hồi của nhu cầu tiêu dùng trong nước.
Tuy nhiên, ngay trong quý 1/2026, một yếu tố “thiên nga đen” đã xuất hiện khi xung đột Trung Đông bùng phát. Dù mới kéo dài khoảng 4 tuần, nhưng diễn biến này đã tác động đáng kể đến kinh tế toàn cầu, kinh tế Việt Nam cũng như thị trường chứng khoán, thậm chí làm thay đổi triển vọng của một số nhóm ngành theo hướng hoàn toàn khác so với trước đó.
Theo BSC, mức độ rủi ro toàn cầu hiện gia tăng mạnh, xoay quanh hai biến số then chốt là thời gian kéo dài xung đột và mức độ ảnh hưởng đến hạ tầng năng lượng, đặc biệt là nguy cơ gián đoạn tại eo biển Hormuz. Đây đều là các yếu tố có tác động lớn đến hoạt động kinh tế và diễn biến thị trường trong ngắn hạn, song lại rất khó dự báo.
Trong kịch bản tiêu cực, nếu xung đột kéo dài từ 2 quý đến 1 năm, nền kinh tế sẽ chịu áp lực đáng kể khi cả hai trụ cột tăng trưởng là đầu tư công và tiêu dùng nội địa đều bị ảnh hưởng. Giá nguyên liệu đầu vào tăng cao cùng với nguy cơ đứt gãy chuỗi cung ứng có thể làm suy giảm nhu cầu và kìm hãm tăng trưởng.
Dù vậy, BSC cho rằng giá dầu sau đó sẽ dần hạ nhiệt do nhu cầu suy yếu, với mức bình quân năm 2026 khoảng 83–90 USD/thùng. Trong kịch bản xung đột chỉ kéo dài khoảng hai tháng, giá dầu Brent được kỳ vọng sẽ quay về vùng trước chiến sự, bình quân khoảng 70 USD/thùng. Đồng thời, khả năng xảy ra một cuộc khủng hoảng năng lượng như thập niên 1980–1990 được đánh giá là không cao, khi tỷ lệ nhập khẩu dầu trên GDP toàn cầu hiện ở mức thấp hơn đáng kể.
Nhiều nhóm ngành đã rơi về vùng hấp dẫn
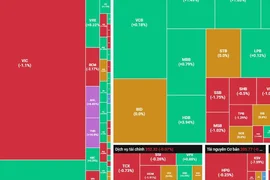
Ở góc độ định giá, BSC cho biết đến ngày 25/3/2026, hệ số P/E của VN-Index (loại trừ nhóm Vingroup) đạt khoảng 12,2 lần (tương ứng khoảng 13,3 lần nếu tính toàn bộ VN-Index), giảm khoảng 12% so với thời điểm báo cáo trước đó. Phần lớn mức điều chỉnh diễn ra sau khi xung đột tại Iran bùng phát từ cuối tháng 2/2026.
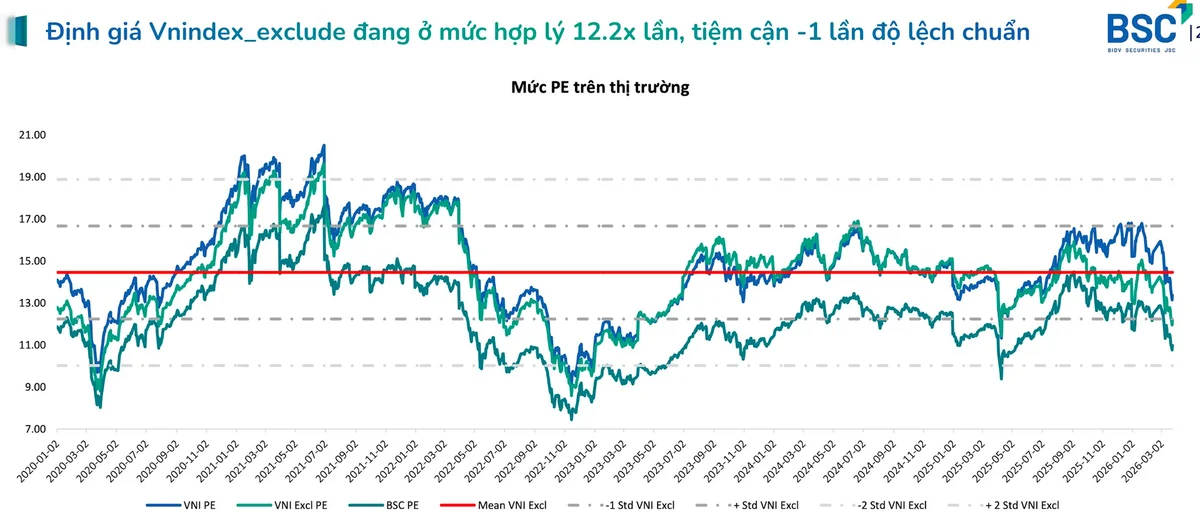
Theo đánh giá của BSC, mặt bằng định giá hiện tại đã về vùng hấp dẫn và tương đối an toàn để giải ngân trở lại, khi tiệm cận ngưỡng -1 độ lệch chuẩn so với trung bình lịch sử. Trong kịch bản tiêu cực hơn, định giá thị trường có thể lùi về quanh mức P/E 10 lần – vùng chỉ xuất hiện hai lần trong giai đoạn 2020–2025, gồm thời điểm dịch Covid-19 bùng phát năm 2020 và giai đoạn khủng hoảng thị trường trái phiếu năm 2022.
Trên cơ sở rủi ro gia tăng so với dự báo trước đó (tháng 12/2025), BSC đã điều chỉnh chiến lược đầu tư năm 2026 theo hướng thận trọng và linh hoạt hơn, xoay quanh hai trục rủi ro chính là diễn biến chiến sự và hạ tầng năng lượng. Nếu xung đột kéo dài, áp lực lên tăng trưởng, lạm phát và tâm lý thị trường sẽ gia tăng; đồng thời, các tổn thất đối với hạ tầng năng lượng có thể gây gián đoạn nguồn cung, làm tăng chi phí đầu vào trên diện rộng.
Từ đó, chiến lược phân bổ danh mục được định hình theo ba nhóm chính.
Nhóm ưu tiên tập trung vào các ngành gắn với động lực nội địa và có mức định giá hấp dẫn sau nhịp điều chỉnh của thị trường. Trong đó, bất động sản nhà ở được đánh giá đã chiết khấu về vùng hợp lý và có thể hưởng lợi khi lãi suất ổn định và nguồn cung cải thiện. Ngành vật liệu xây dựng được kỳ vọng phục hồi theo chu kỳ bất động sản, đặc biệt ở các doanh nghiệp đầu ngành.
Nhóm xây lắp cũng được chú ý nhờ lượng backlog lớn, tạo nền tảng doanh thu trong 2–3 năm tới. Bên cạnh đó, lĩnh vực tiêu dùng như F&B và bán lẻ được hưởng lợi từ chính sách kích thích kinh tế, trong khi ngành ngân hàng tiếp tục đóng vai trò trụ cột với các tổ chức có hệ sinh thái tốt và nguồn thu đa dạng.
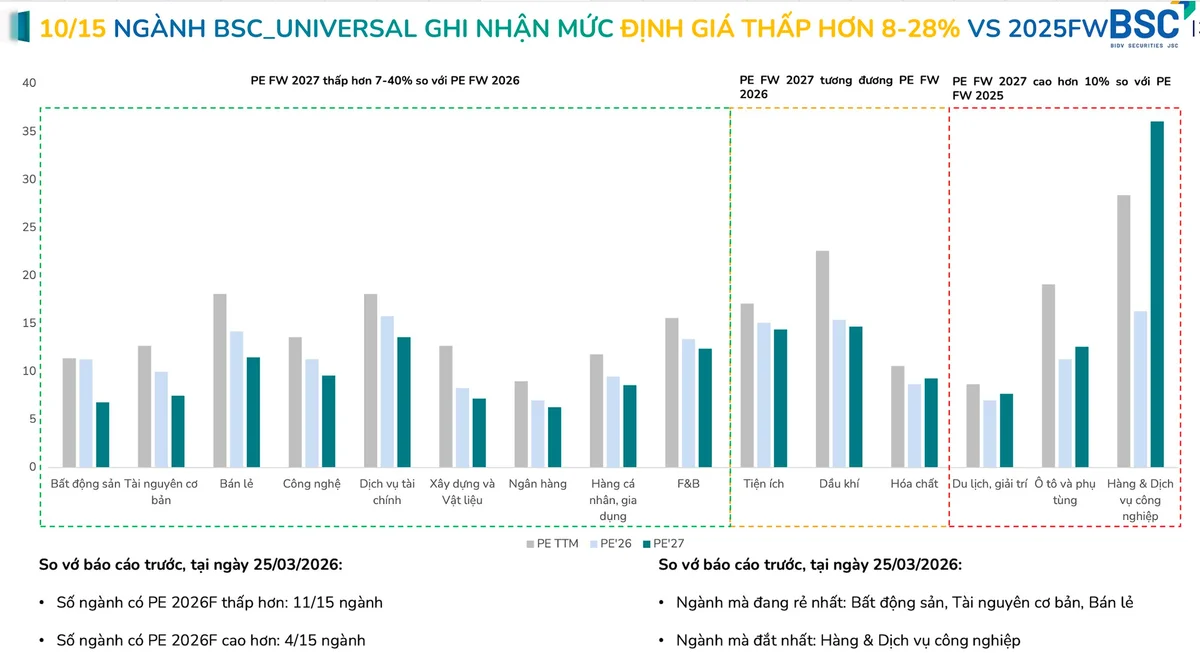
Nhóm tăng tỷ trọng bao gồm các ngành có khả năng hưởng lợi từ xung đột và biến động giá năng lượng. Cụ thể, nhóm điện – dầu khí được kỳ vọng cải thiện biên lợi nhuận nhờ giá năng lượng cao. Các doanh nghiệp cảng biển và vận tải biển có thể hưởng lợi từ xu hướng tăng giá cước và sự tái cấu trúc chuỗi cung ứng. Nhóm hóa chất – phân bón cũng được đánh giá tích cực trong bối cảnh nguồn cung toàn cầu biến động, dù mức độ biến động của nhóm này tương đối lớn và phụ thuộc nhiều vào yếu tố địa chính trị.
Ngược lại, nhóm giảm tỷ trọng là các ngành chịu tác động tiêu cực trực tiếp từ chi phí đầu vào và logistics gia tăng. Trong đó, hàng không đối mặt với áp lực kép từ giá nhiên liệu tăng và cạnh tranh, còn ngành săm lốp chịu ảnh hưởng từ chi phí nguyên vật liệu và vận chuyển.
Nhìn chung, trong bối cảnh bất định gia tăng, chiến lược đầu tư năm 2026 được định hướng theo hướng phòng thủ cao hơn, đồng thời duy trì sự linh hoạt để thích ứng với diễn biến thị trường và các yếu tố địa chính trị toàn cầu.