Ngày 21/8, FTSE Russell công bố kết quả rà soát bán niên tháng 9/2026 của hệ thống FTSE Global Equity Index Series (FTSE GEIS), một trong những bộ chỉ số chứng khoán toàn cầu được nhiều quỹ đầu tư sử dụng làm chuẩn tham chiếu.
Theo danh sách công bố, 27 cổ phiếu Việt Nam được bổ sung vào FTSE Global All Cap, trong đó 6 mã vốn hóa lớn và trung bình gồm VCB, VIC, VHM, BID, HPG và VPB đồng thời góp mặt trong FTSE All-World.
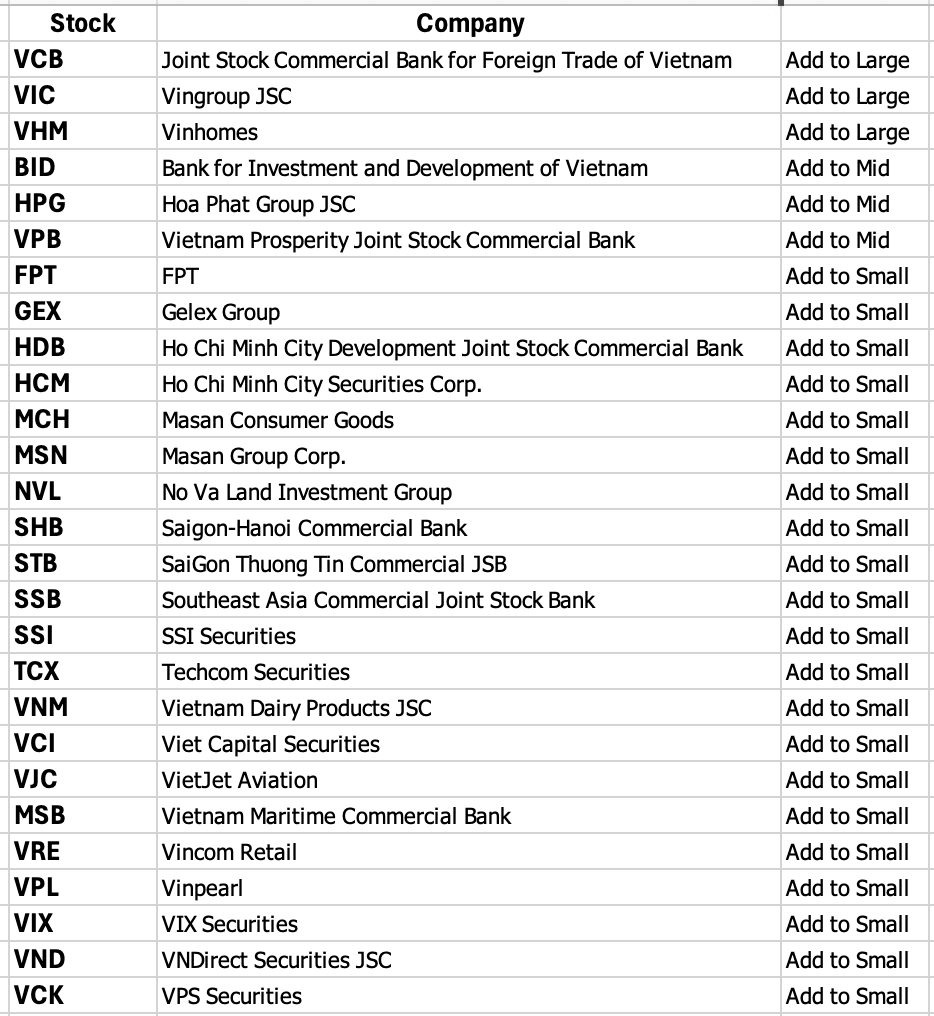
Đáng chú ý, danh sách lại thiếu vắng một số cái tên quen thuộc như Thế Giới Di Động (MWG), Cơ Điện Lạnh (REE) hay Techcombank (TCB). Đây đều là những doanh nghiệp có quy mô đáng kể, thương hiệu lớn, hoạt động kinh doanh tương đối nổi bật và từ lâu thu hút sự quan tâm của cả nhà đầu tư trong nước lẫn các tổ chức nước ngoài.
Sự vắng mặt này tạo ra một nghịch lý khiến nhiều nhà đầu tư thắc mắc khi doanh nghiệp tốt, cổ phiếu được nhà đầu tư ngoại ưa chuộng nhưng lại không có tên trong nhóm hưởng lợi trực tiếp từ việc Việt Nam bước vào hệ thống chỉ số của thị trường mới nổi. Tuy nhiên, vấn đề không nằm ở việc FTSE Russell đánh giá thấp chất lượng doanh nghiệp. Với một bộ chỉ số toàn cầu, "doanh nghiệp tốt" và "cổ phiếu có thể đầu tư" là hai khái niệm khác nhau.
Xét về nền tảng hoạt động, MWG, REE và TCB đều sở hữu những đặc điểm khiến các cổ phiếu này thường xuyên nằm trong tầm ngắm của dòng vốn dài hạn. MWG giữ vị trí lớn trong ngành bán lẻ, đồng thời bước vào chu kỳ cải thiện hiệu quả sau quá trình tái cấu trúc các chuỗi kinh doanh, tuy nhiên room ngoại còn lại của gã khổng lồ bán lẻ này gần như không đáng kể.
REE lại có danh mục hoạt động trải rộng từ năng lượng, nước sạch, cơ điện đến bất động sản cho thuê, với tỷ trọng lớn lợi nhuận đến từ các tài sản tạo dòng tiền tương đối ổn định. Song cũng như MWG, tỷ lệ sở hữu nước ngoài tại REE đã tương đương mức giới hạn 49%.
TCB cũng là một trong những ngân hàng tư nhân lớn trên thị trường, có lợi thế về CASA, nền tảng khách hàng và hiệu quả hoạt động. Tuy nhiên, đây cũng là một trong những cổ phiếu ngân hàng thường xuyên ở trạng thái room ngoại rất thấp. Chính sức hấp dẫn với nhà đầu tư ngoại lại trở thành một phần nguyên nhân khiến các cổ phiếu này gặp khó khi bước qua "cánh cửa" của FTSE GEIS.
Nút thắt nằm ở khả năng mua được cổ phiếu
Thực tế, FTSE GEIS không phải bảng xếp hạng chất lượng doanh nghiệp. Một cổ phiếu muốn được đưa vào hệ thống chỉ số phải vượt qua hàng loạt bộ lọc về loại chứng khoán, quy mô vốn hóa, free float, thanh khoản và đặc biệt là khả năng tiếp cận đối với nhà đầu tư quốc tế.
Theo phương pháp luận hiện hành, cổ phiếu có free float từ 5% trở xuống về nguyên tắc sẽ bị loại, ngoại trừ một số trường hợp có quy mô vốn hóa khả dụng rất lớn. FTSE cũng điều chỉnh tỷ trọng cổ phiếu theo free float và giới hạn sở hữu nước ngoài, đồng thời tiến hành kiểm tra thanh khoản định kỳ.
Đối với Việt Nam, yếu tố đáng chú ý nhất trong kỳ rà soát này là "foreign headroom", tức phần dư địa còn lại mà nhà đầu tư nước ngoài có thể mua so với giới hạn sở hữu nước ngoài của doanh nghiệp.
FTSE tính foreign headroom theo công thức: lấy giới hạn sở hữu nước ngoài (FOL) trừ tỷ lệ sở hữu thực tế của khối ngoại, sau đó chia cho FOL. Đối với một cổ phiếu chưa có trong chỉ số, foreign headroom tối thiểu phải đạt 20% mới đủ điều kiện được bổ sung. Trong khi đó, cổ phiếu đã là thành viên hiện hữu chỉ cần duy trì tối thiểu 10%.
Điều này có ý nghĩa rất lớn đối với Việt Nam bởi FTSE xác định toàn bộ cổ phiếu Việt Nam trong kỳ rà soát tháng 9/2026 là các mã "non-constituent", tức thành viên mới khi áp dụng các bộ lọc về điều kiện đầu tư.
Ví dụ, nếu một doanh nghiệp có FOL 49%, để đạt foreign headroom 20%, tỷ lệ sở hữu của nhà đầu tư nước ngoài về lý thuyết không được vượt quá 39,2%. Nếu khối ngoại đã nắm 48-49% vốn, dù vốn hóa và thanh khoản của cổ phiếu lớn đến đâu, dư địa để một quỹ quốc tế mới giải ngân gần như không còn.
FTSE Russell không công bố riêng lý do một cổ phiếu cụ thể không vượt qua từng bộ lọc, nhưng tình trạng gần kín room của các mã trên dường như phù hợp với rào cản foreign headroom trong phương pháp luận của tổ chức này.
Một quỹ ETF mô phỏng FTSE Emerging hay FTSE All-World cần có khả năng mua cổ phiếu theo đúng tỷ trọng chỉ số. Nếu một mã được đưa vào danh mục nhưng nhà đầu tư ngoại gần như không thể mua thêm trên thị trường, quỹ sẽ khó tái tạo chỉ số và phát sinh lỗi. Vì vậy, khả năng đầu tư thực tế quan trọng không kém vốn hóa. Một doanh nghiệp có thể lớn, thanh khoản hàng nghìn tỷ đồng mỗi phiên và có kết quả kinh doanh tốt, nhưng nếu phần cổ phiếu dành cho nhà đầu tư quốc tế đã được sử dụng gần hết, cổ phiếu vẫn có thể đứng ngoài.
Trong khi đó, nhà đầu tư chủ động vẫn có nhiều cách tiếp cận khác, chẳng hạn chờ room ngoại phát sinh hoặc thực hiện giao dịch với một nhà đầu tư nước ngoài khác. Cổ phiếu kín room thậm chí có thể xuất hiện mức chênh lệch giá trong các giao dịch thỏa thuận. Nhưng một bộ chỉ số toàn cầu không thể xây dựng trên giả định rằng hàng loạt quỹ mô phỏng sẽ luôn tìm được đối tác chuyển nhượng với mức giá phù hợp.
Điều này cũng lý giải vì sao khi Việt Nam được đưa vào FTSE GEIS, dòng vốn thụ động không nhất thiết chảy vào toàn bộ những doanh nghiệp được xem là "tốt nhất" trên sàn, mà sẽ ưu tiên những cổ phiếu vừa đủ lớn, đủ thanh khoản và quan trọng hơn là còn đủ khả năng tiếp cận cho nhà đầu tư quốc tế.
Việt Nam sẽ chính thức được FTSE Russell chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp từ ngày 21/9/2026. Quá trình đưa cổ phiếu Việt Nam vào các chỉ số toàn cầu được chia thành bốn giai đoạn, bắt đầu từ tháng 9/2026 và hoàn tất vào tháng 9/2027.