Thị trường đang đứng trước bài toán: liệu nhịp giảm hiện tại chỉ là rung lắc kỹ thuật hay sẽ có những biến động lớn sắp xuất hiện?
VN-Index "hụt" mốc 1.800 điểm: Điều chỉnh kỹ thuật hay tín hiệu cảnh báo?
Theo ông Trần Xuân Bách, Giám đốc Chiến lược Thị trường Công ty Chứng khoán Bảo Việt, việc VN-Index giảm hơn 3% xuất phát trước hết từ áp lực chốt lời sau 2 tuần tăng điểm và liên tục thử thách vùng kháng cự. Tuy nhiên, rủi ro bên ngoài cũng đang gia tăng khi giá năng lượng tăng trở lại, kéo theo lo ngại về lạm phát, lợi suất trái phiếu và khả năng Fed cần phải tăng lãi suất.

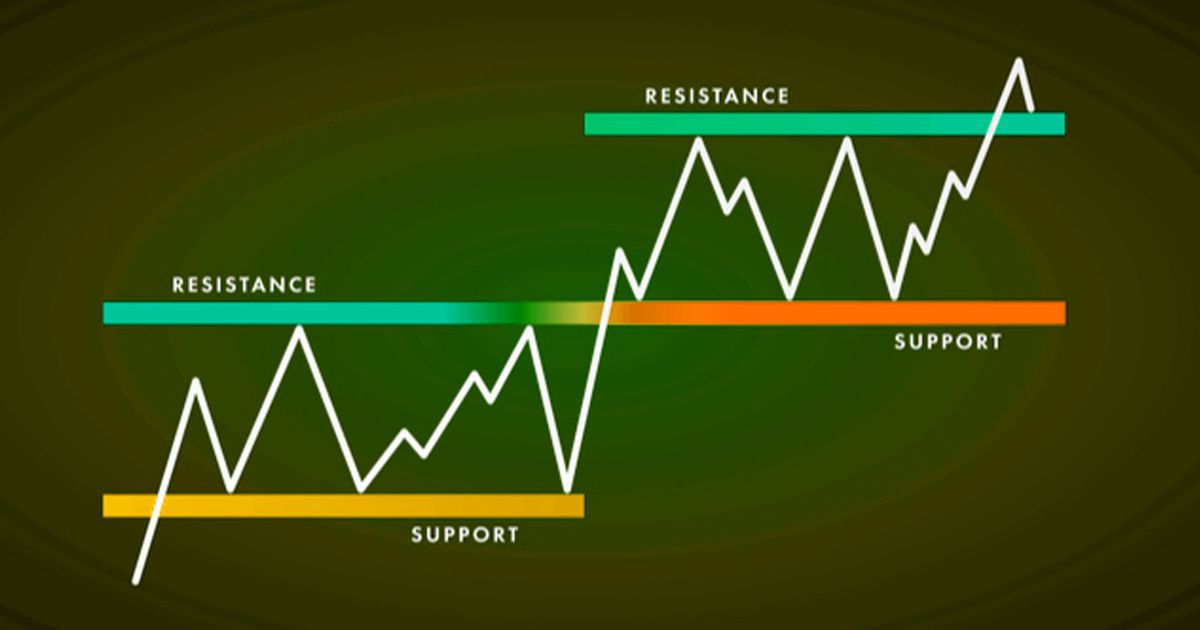
Ở trong nước, sức mạnh thị trường có dấu hiệu suy yếu trong khi khối ngoại vẫn duy trì trạng thái bán ròng. Ông Bách cho rằng tuần tới có thể xuất hiện rung lắc mạnh hơn khi hàng loạt sự kiện cùng diễn ra. Vùng 1.785-1.795 điểm, tương ứng khu vực MA200, sẽ là vùng hỗ trợ đáng chú ý. Trước khi hình thành một nhịp hồi bền vững, VN-Index có thể cần ổn định trở lại trong vùng 1.800-1.820 điểm.
Trong khi đó, ông Võ Văn Huy, Giám đốc Khách hàng cao cấp, CTCP Chứng khoán DNSE, nhìn nhận thanh khoản thấp không đồng nghĩa nhà đầu tư đã mất niềm tin. Vấn đề nằm ở việc thị trường đang thiếu tiền mới. Dư nợ margin cuối quý II/2026 quanh 435.000 tỷ đồng trong khi tiền gửi tại công ty chứng khoán xuống mức thấp cho thấy một lượng lớn sức mua đã được sử dụng.

Còn ông Huỳnh Anh Huy, CFA, Giám đốc phân tích ngành của Chứng khoán Kafi, cho rằng VN-Index đã chuyển từ trạng thái giằng co sang pha điều chỉnh sau khi đánh mất mốc 1.800 điểm. Thanh khoản gia tăng trong nhịp giảm cho thấy cung chủ động đang chiếm ưu thế, thay vì chỉ là rung lắc kỹ thuật đơn thuần.
FTSE, Fed và ETF: Loạt sự kiện có "cản trở" dòng tiền trở lại?
Theo ông Trần Xuân Bách, tuần tới sẽ chịu ảnh hưởng lớn từ cuộc họp Fed, trong khi câu chuyện FTSE nâng hạng với đợt giải ngân đầu tiên vào 21/9. Cùng với đó, kỳ cơ cấu ETF và đáo hạn phái sinh tháng 9 có thể khiến biến động ngắn hạn gia tăng. Trong bối cảnh đó, nhà đầu tư cần đặc biệt chú ý đến vùng hỗ trợ quanh MA200 thay vì chỉ nhìn vào điểm số.

Ông Huỳnh Anh Huy cho rằng vùng 1.770-1.790 điểm, tương ứng khu vực MA50, sẽ là vùng hỗ trợ kế tiếp nếu áp lực bán tiếp tục duy trì. Xa hơn, vùng 1.730 điểm là mốc cần lưu ý. Ngược lại, khu vực 1.820-1.830 điểm vừa bị phá vỡ sẽ trở thành kháng cự gần.
Với dòng vốn ngoại, ông Võ Văn Huy cho rằng cần phân biệt giữa dòng vốn chủ động và dòng vốn thụ động. Dòng vốn chủ động vẫn chịu tác động bởi chênh lệch lãi suất, sức mạnh USD và tỷ giá. Trong khi đó, dòng tiền thụ động liên quan đến nâng hạng FTSE mang tính kỹ thuật và có quy mô khoảng 1,45-1,5 tỷ USD trong giai đoạn đầu.
Theo ông Huy, con số này chưa đủ để đảo chiều hoàn toàn xu hướng bán ròng của khối ngoại, nhưng có thể giúp chấm dứt đà suy giảm nếu dòng vốn chủ động cũng giảm áp lực bán. Quan trọng hơn, nâng hạng mở ra khả năng tiếp cận một lớp nhà đầu tư mới, đặc biệt là các quỹ chủ động mới nổi.
Tiền đang ở đâu, nhóm nào có thể dẫn dắt cuối năm?
Ông Trần Xuân Bách cho rằng trong giai đoạn nhiều biến động, chiến lược phù hợp là cân đối hợp lý giữa tiền mặt và cổ phiếu, đồng thời dành nguồn lực để sẵn sàng khi thị trường rung lắc mạnh. Sau phiên giảm sâu, một số nhóm vốn hóa lớn, dầu khí, năng lượng và thép có thể thu hút dòng tiền, nhưng việc lựa chọn cổ phiếu cần đặt yếu tố giá an toàn lên trước.
Ông Huỳnh Anh Huy cũng khuyến nghị nhà đầu tư hạn chế mua đuổi trong các nhịp hồi, chủ động hạ tỷ trọng ở những vị thế suy yếu và chỉ giải ngân từng phần tại các vùng hỗ trợ. Ưu tiên vẫn là những cổ phiếu duy trì được xu hướng và có sức mạnh tương đối tốt so với thị trường.
Ở góc nhìn dòng tiền, ông Võ Văn Huy cho rằng tiền không biến mất mà đang thay đổi trạng thái. Một phần đã nằm trong cổ phiếu dưới dạng đòn bẩy, một phần ở lại hệ thống ngân hàng khi lãi suất huy động lên tới 9%/năm ở một số kỳ hạn.
Ông Huy đánh giá nhà đầu tư cá nhân trong nước vẫn là lực lượng quyết định thanh khoản cuối năm, trong khi dòng vốn ngoại sau nâng hạng đóng vai trò xúc tác hơn là động cơ chính. Tổ chức trong nước và tự doanh sẽ là nhóm cần theo dõi thêm.
Kịch bản được ông Huy nghiêng về là thanh khoản quý IV cải thiện dần nhưng khó bùng nổ, trong khi chỉ số dao động trong biên độ rộng và phân hóa cao. Khi đó, câu chuyện quan trọng có thể không còn là VN-Index đứng ở bao nhiêu điểm, mà là độ rộng của dòng tiền có thực sự lan tỏa hay chưa.