Trong báo cáo mới đây, Chứng khoán Quốc Gia (NSI) đánh giá triển vọng ngành chứng khoán năm 2026 vẫn được hỗ trợ bởi nền kinh tế duy trì tốc độ tăng trưởng cao, kết quả kinh doanh của doanh nghiệp tích cực và kỳ vọng nâng hạng thị trường.
Bên cạnh đó, sự trở lại của hoạt động IPO, quá trình cổ phần hóa và thoái vốn Nhà nước có thể tạo thêm nguồn hàng cho thị trường, trong khi tài sản số mở ra dư địa kinh doanh mới cho các công ty chứng khoán trong dài hạn.
Theo NSI, triển vọng nâng hạng thị trường là một trong những động lực quan trọng đối với ngành chứng khoán. Việc thị trường Việt Nam được nâng hạng theo FTSE có thể hỗ trợ thu hút thêm dòng vốn, qua đó thúc đẩy thanh khoản và hoạt động kinh doanh của các công ty chứng khoán.
Một động lực khác đến từ sự trở lại của thị trường IPO. NSI đánh giá triển vọng IPO giai đoạn 2026-2030 khá tích cực khi nguồn cung doanh nghiệp lên sàn đang mở rộng sang nhiều lĩnh vực như chứng khoán, tài chính tiêu dùng, bất động sản, nông nghiệp, bán lẻ, y tế, giải trí và công nghệ.
Về dài hạn, tài sản số được NSI đánh giá là một hướng mở rộng hoạt động kinh doanh của các công ty chứng khoán, qua đó giúp đa dạng hóa nguồn thu và mở rộng hệ sinh thái khách hàng. Đến thời điểm hiện tại đã có 5 doanh nghiệp có hồ sơ hợp lệ để làm sàn giao dịch tài sản mã hóa, gồm VIXEX, LPEX, CAEX và TCEX.
Ở chiều ngược lại, mặt bằng lãi suất neo cao đang tạo áp lực lên chi phí vốn và khiến thị trường chứng khoán giảm sức cạnh tranh tương đối so với kênh tiền gửi tiết kiệm. Các diễn biến về lãi suất liên ngân hàng và NIM do đó cần được theo dõi sát.
Căng thẳng địa chính trị cũng có thể kéo dài trạng thái phòng thủ của nhà đầu tư, ảnh hưởng đến tâm lý và dòng vốn, đồng thời gia tăng biến động của dòng tiền ngoại. NSI lưu ý các chỉ báo cần theo dõi gồm hoạt động của khối ngoại, tỷ giá và thanh khoản thị trường.
Trong khi đó, nhịp điều chỉnh mạnh của thị trường vào đầu quý III có thể ảnh hưởng đến hoạt động đầu tư của các công ty chứng khoán. Diễn biến VN-Index và lợi nhuận từ hoạt động tự doanh sẽ là những yếu tố đáng chú ý trong đánh giá kết quả kinh doanh của nhóm này.
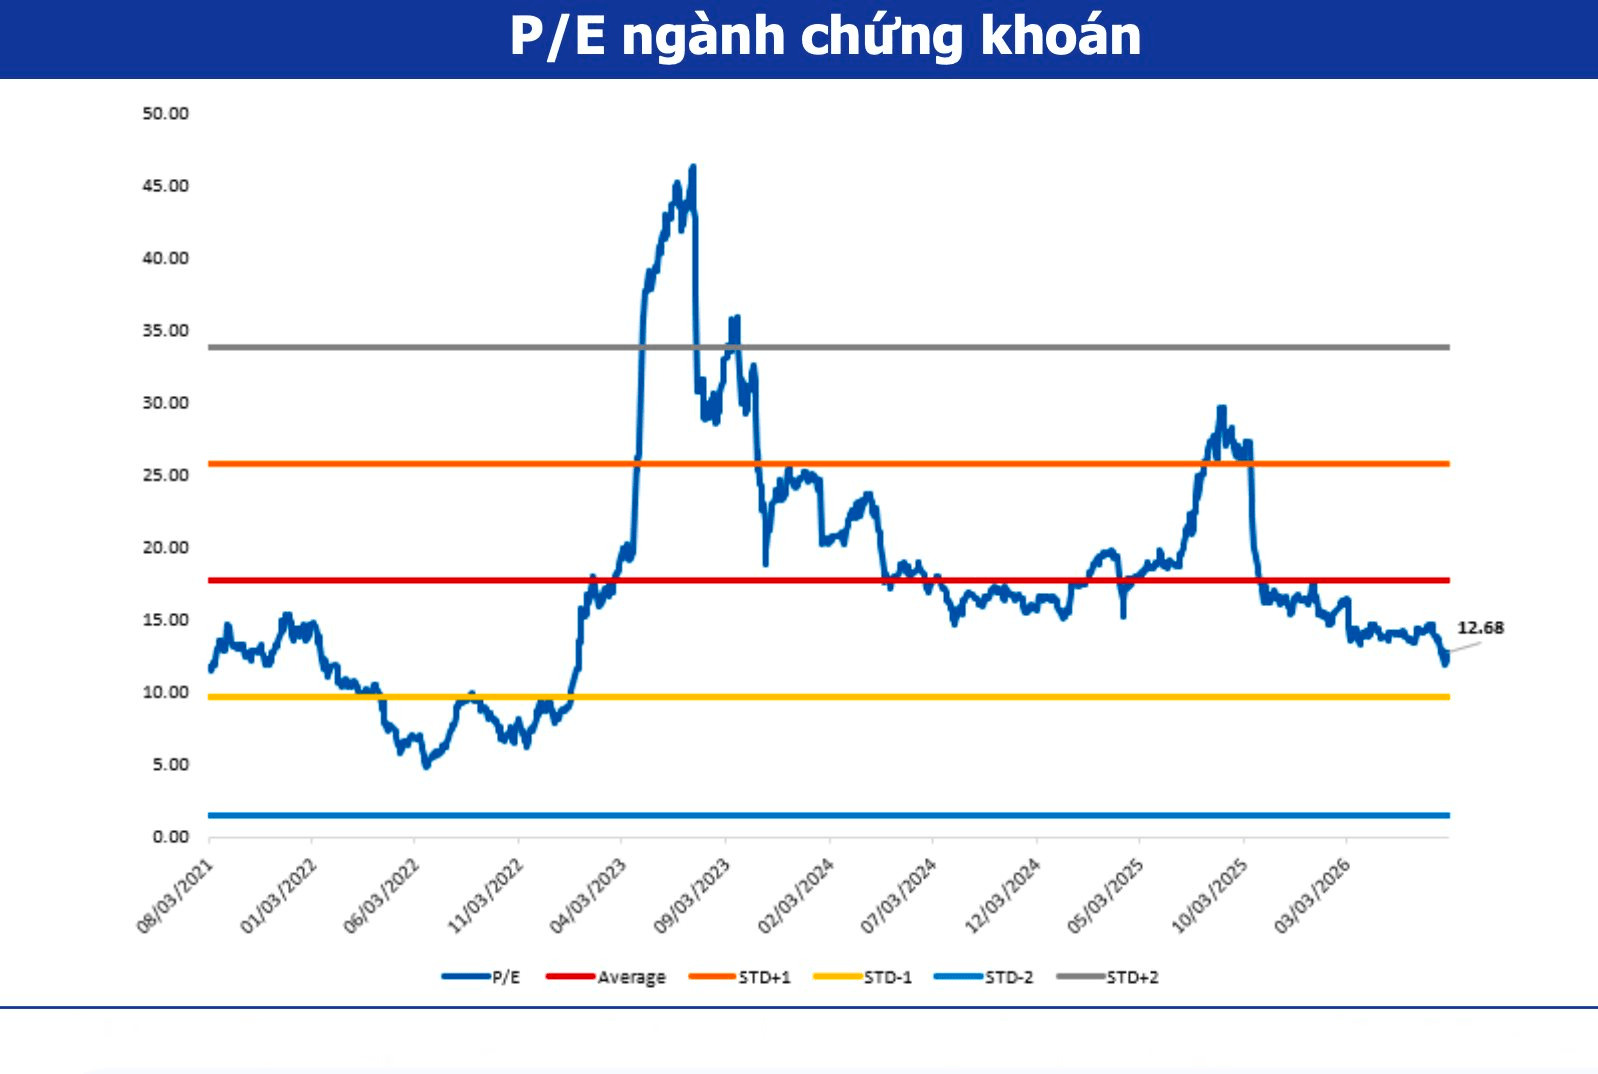
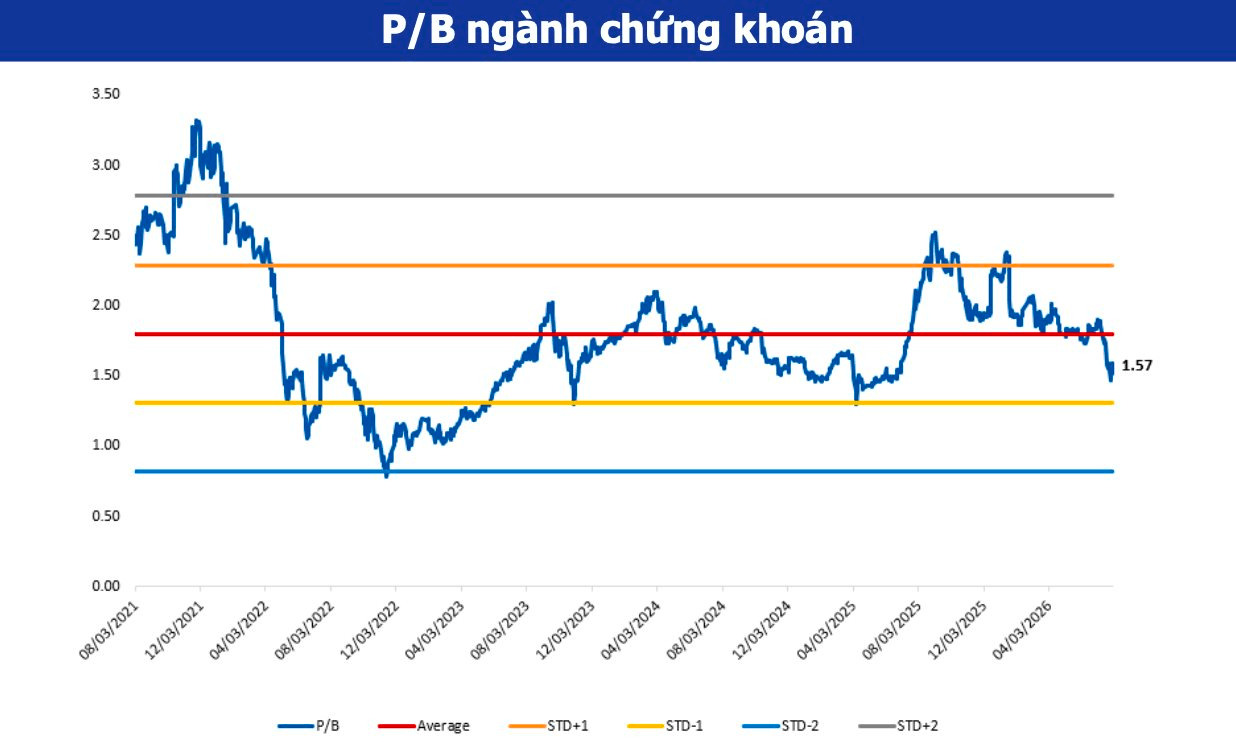
Với mặt bằng định giá hiện tại, NSI nhận định ngành chứng khoán vẫn có dư địa được tái định giá trong năm 2026 nhờ triển vọng nâng hạng thị trường, nền tảng vĩ mô tích cực và kỳ vọng tăng trưởng duy trì tích cực từ mảng cho vay margin, đầu tư, cùng hoạt động IB khởi sắc. Với vai trò là kênh dẫn vốn quan trọng của nền kinh tế, mặt bằng định giá hiện tại của ngành được đánh giá tương đối hấp dẫn cho triển vọng trung - dài hạn.
Trong nhóm cổ phiếu được ưu tiên, NSI đánh giá VPX và SSI có nhiều yếu tố hỗ trợ cả về tăng trưởng lợi nhuận lẫn khả năng tái định giá.
Đối với VPX, doanh nghiệp đặt kế hoạch năm 2026 với doanh thu hơn 11.000 tỷ đồng, tăng 39% so với cùng kỳ và lợi nhuận trước thuế 6.500 tỷ đồng, tăng 44%. Tính đến hết quý II/2026, VPX đã hoàn thành 63% kế hoạch doanh thu và 41% kế hoạch lợi nhuận.
NSI đánh giá VPX nổi bật nhờ tốc độ tăng trưởng lợi nhuận trong quý II, nền tảng vốn lớn, lợi thế từ hệ sinh thái VPBank và thị phần môi giới đang cải thiện. Đây là những yếu tố tạo dư địa để doanh nghiệp tiếp tục mở rộng quy mô kinh doanh trong nửa cuối năm. Đáng chú ý, nguồn đóng góp lợi nhuận của VPX tương đối đa dạng, đến từ cả hoạt động cho vay, đầu tư và ngân hàng đầu tư (IB), thay vì phụ thuộc vào một mảng kinh doanh duy nhất.
Trong đó, IB được xem là một lợi thế cạnh tranh đáng chú ý của VPX. Vị thế dẫn đầu về IB trong quý II/2026 giúp doanh nghiệp có khả năng hưởng lợi khi thị trường trái phiếu phục hồi và hoạt động huy động vốn, IPO sôi động trở lại.
Bên cạnh đó, VPX đang sở hữu danh mục đầu tư quy mô khoảng 36.952 tỷ đồng, tương đối cân bằng giữa các nhóm tài sản. Trong đó, trái phiếu chiếm 19.419 tỷ đồng, cổ phiếu 7.950 tỷ đồng và chứng chỉ quỹ cùng tiền gửi khoảng 9.127 tỷ đồng.
Kết quả kinh doanh quý II tăng mạnh cũng kéo mặt bằng P/E của VPX xuống đáng kể. Hiện cổ phiếu đang giao dịch ở mức P/E 8,95 lần và P/B 1,35 lần, đều thấp hơn trung vị 5 năm. Theo NSI, nếu đà tăng trưởng lợi nhuận tiếp tục được duy trì và ROE ở mức cao, VPX còn dư địa được thị trường tái định giá.
Với SSI, doanh nghiệp đặt kế hoạch năm 2026 với doanh thu hơn 15.600 tỷ đồng, tăng 19% và lợi nhuận trước thuế 5.800 tỷ đồng, tăng 15% so với năm trước. Sau 6 tháng đầu năm, SSI đã hoàn thành 41% kế hoạch doanh thu và 54% kế hoạch lợi nhuận. NSI đánh giá kết quả kinh doanh quý II cho thấy doanh nghiệp tiếp tục duy trì hiệu quả sinh lời ổn định.
Khác với VPX, danh mục đầu tư của SSI có tỷ trọng lớn ở trái phiếu, tiền gửi và các tài sản thu nhập cố định. Cơ cấu này giúp SSI giảm mức độ nhạy cảm trước biến động của VN-Index, đồng thời tạo nguồn thu tương đối ổn định trong bối cảnh thanh khoản thị trường chưa phục hồi rõ nét.
Về triển vọng trung và dài hạn, tiến trình nâng hạng thị trường FTSE, cùng dấu mốc hợp tác với Virtu theo mô hình Global Broker vào tháng 6/2026, được NSI xem là những catalyst quan trọng đối với SSI. Việc mở rộng tệp khách hàng tổ chức nước ngoài có thể tạo thêm dư địa tăng trưởng cho hoạt động kinh doanh của công ty. SSI cũng có khả năng tham gia các lĩnh vực mới như tài sản số khi khung pháp lý được hoàn thiện.
Ở mức giá hiện tại, SSI đang giao dịch với P/E 11,71 lần và P/B 1,55 lần, thấp hơn đáng kể so với trung vị lịch sử. NSI cho rằng cổ phiếu vẫn có dư địa tái định giá nếu thanh khoản thị trường và dòng vốn ngoại cải thiện trong thời gian tới.