Có một nghịch lý đang diễn ra trên thị trường chứng khoán Việt Nam.
GDP quý 3/2026 tăng 9,95%, cao hơn rõ rệt so với quý 1 và quý 2, đưa tăng trưởng 9 tháng lên 9,01%. Sản xuất công nghiệp tháng 9 tăng 16,7%; FDI giải ngân 9 tháng đạt 21,1 tỷ USD; xuất khẩu tháng 9 tăng tới 39,1% so với cùng kỳ.
Nhưng đúng lúc nền kinh tế công bố những con số tích cực, VN-Index lại vừa trải qua một giai đoạn khó khăn. Điều nhà đầu tư cảm nhận rõ hơn không phải một nền kinh tế tăng trưởng gần 10%, mà là danh mục giảm giá và tâm lý thận trọng bao trùm thị trường.
Theo bà Nguyễn Thị Bình Minh, Giám đốc Trung tâm Kinh doanh – CTCP Chứng khoán Mirae Asset Việt Nam, nguyên nhân nằm ở chỗ tăng trưởng GDP và giá cổ phiếu không phải lúc nào cũng đi cùng một câu chuyện.
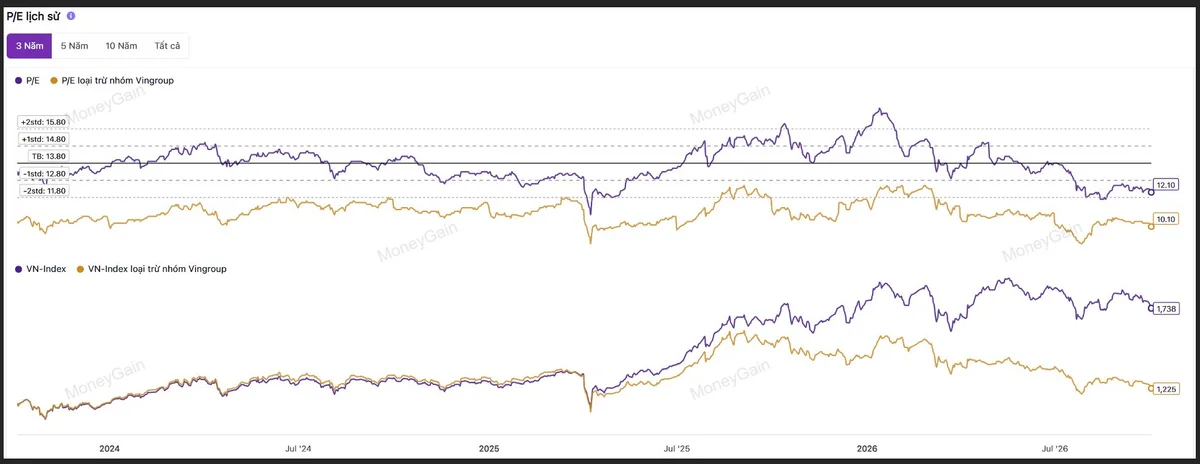
Từ cuối năm 2025 đến đầu tháng 10/2026, VN-Index chỉ giảm khoảng 2,6%, nhưng chỉ số phần lõi sau khi loại nhóm Vingroup giảm gần 15% (theo MoneyGain). Điều này cho thấy sức khỏe của phần lớn thị trường yếu hơn đáng kể so với những gì chỉ số thể hiện. Nền kinh tế đi lên, nhưng phần lớn cổ phiếu không tăng cùng tốc độ.
“Thời kỳ tiền rẻ đã qua”
Trong nhiều năm, nhà đầu tư đã quen với một cơ chế tương đối đơn giản: lãi suất giảm, tiền rẻ hơn, thanh khoản tăng và P/E được mở rộng. Trong môi trường đó, chuyên gia MASVN cho rằng không chỉ doanh nghiệp tốt tăng giá, đôi khi chỉ cần dòng tiền đủ lớn, những doanh nghiệp trung bình cũng có thể được thị trường trả mức định giá cao hơn.
Nhưng môi trường này đang thay đổi. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm có thời điểm lên 5,34%, cao nhất 24 năm và tăng hơn 80 điểm cơ bản trong quý 3. Dù dữ liệu việc làm Mỹ yếu hơn dự kiến khiến xác suất Fed tiếp tục tăng lãi suất trong tháng 10 giảm mạnh, lợi suất kỳ hạn 10 năm vẫn kết tuần quanh 5,28%.
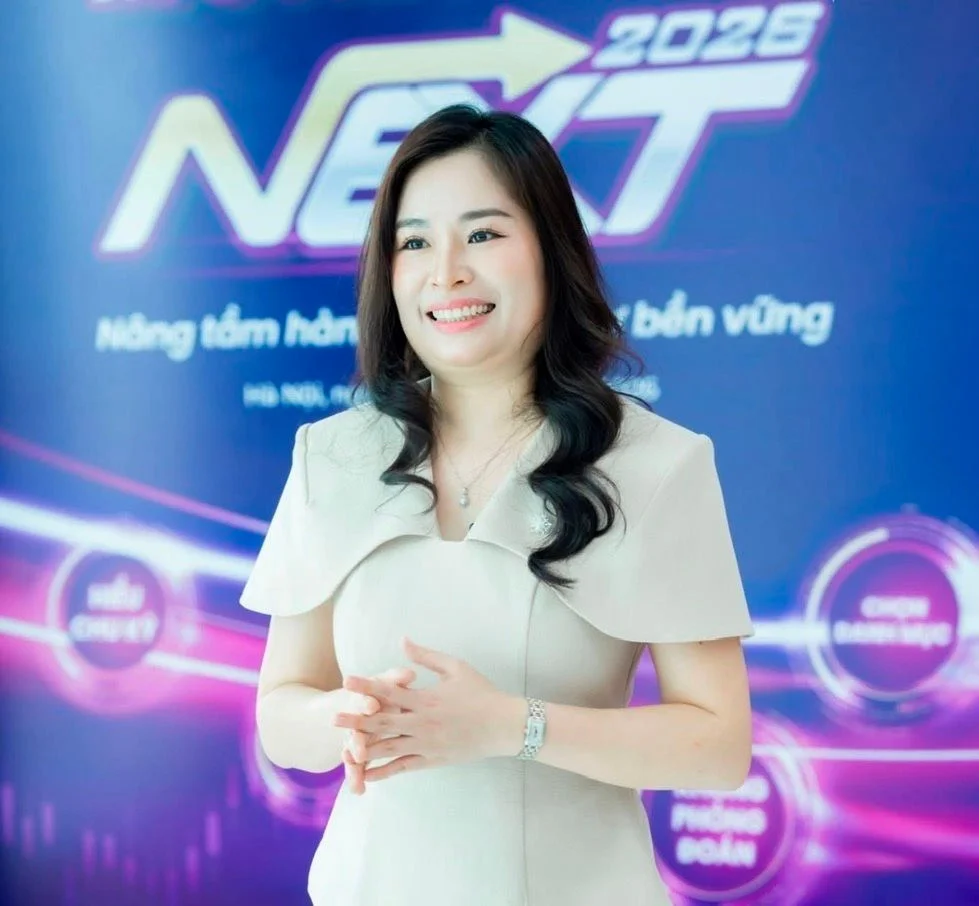
Theo bà Bình Minh, diễn biến này cho thấy ngay cả khi Fed dừng tăng lãi suất, nguồn vốn dài hạn chưa chắc trở nên rẻ trở lại. Thâm hụt ngân sách, lượng trái phiếu Chính phủ phải phát hành và nhu cầu vốn lớn cho AI, trung tâm dữ liệu, quốc phòng đang cùng cạnh tranh một nguồn tiết kiệm toàn cầu.
Tác động tới Việt Nam khá trực tiếp. Lợi suất Mỹ cao khiến USD hấp dẫn hơn và gây áp lực lên dòng vốn tại các thị trường mới nổi. Khi VND chịu áp lực, dư địa giảm lãi suất trong nước thu hẹp, khiến chi phí vốn của doanh nghiệp khó giảm nhanh và P/E của thị trường cũng khó mở rộng như trong giai đoạn tiền rẻ.
“Vì vậy, quý 4 có thể không còn là cuộc chơi của mở rộng định giá – giá tăng chủ yếu vì nhà đầu tư chấp nhận trả mức định giá cao hơn. Trọng tâm phải chuyển sang tăng trưởng lợi nhuận – giá tăng vì doanh nghiệp thực sự kiếm được nhiều tiền hơn”, bà Bình Minh nhận định.
Thị trường đã rẻ hơn, nhưng “rẻ” chưa đủ
Sau nhịp điều chỉnh, định giá thị trường đã trở về vùng thấp của ba năm.
P/E VN-Index hiện khoảng 12,1 lần, thấp hơn khoảng 12% so với mức trung bình ba năm là 13,8 lần và đã xuống dưới ngưỡng -1 độ lệch chuẩn, tương ứng 12,8 lần. Nếu loại nhóm Vingroup, P/E phần lõi thị trường chỉ còn khoảng 10,1 lần.
Tuy nhiên, bà Bình Minh lưu ý rằng trong môi trường tiền đắt, P/E thấp không còn là điều kiện đủ để xác định cơ hội.
Một cổ phiếu P/E 8 lần có thể rất rẻ nếu lợi nhuận tiếp tục tăng 25%, nhưng cũng có thể trở thành “bẫy giá trị” nếu lợi nhuận năm sau giảm 30%.
Do đó, thay vì đơn thuần tìm những cổ phiếu đã giảm sâu, nhà đầu tư nên tìm doanh nghiệp mà giá thị trường đang giảm nhanh hơn giá trị nội tại. Tốt hơn nữa là những trường hợp giá cổ phiếu điều chỉnh trong khi doanh thu, lợi nhuận, ROE và dòng tiền vẫn tiếp tục cải thiện. “Đó là khác biệt giữa giá rẻ và giá trị”, bà Bình Minh nhấn mạnh.
GDP 10% không phải tín hiệu mua
Theo chuyên gia Mirae Asset, nỗi sợ hãi của thị trường chỉ tạo ra mức giá thấp hơn, còn chất lượng doanh nghiệp mới quyết định mức giá thấp đó là cơ hội hay một “bẫy giá trị”.
Vì vậy, câu hỏi trước khi xuống tiền không nên chỉ là “VN-Index đã giảm đủ chưa?”, mà cần chuyển thành: Doanh nghiệp nào có thể biến GDP 9–10% thành tăng trưởng lợi nhuận cao mà không phải trả quá nhiều cho vốn, nguyên liệu và đòn bẩy?
Bà Bình Minh đưa ra một bộ lọc định lượng tương đối khắt khe. Theo đó, doanh nghiệp phải đồng thời đáp ứng các tiêu chí: doanh thu quý gần nhất tăng trên 10%; lợi nhuận quý gần nhất tăng trên 20%; lợi nhuận bốn quý gần nhất tăng trên 10%; ROE 12 tháng trên 12%; ROE bình quân ba năm trên 9%; biên lợi nhuận ròng mở rộng so với cùng kỳ; tổng nợ vay/vốn chủ sở hữu dưới 80%.
Với dữ liệu hiện tại, chỉ khoảng 30 mã đồng thời vượt qua các điều kiện trên.
Tuy nhiên, sàng lọc định lượng mới chỉ là bước đầu. Nhà đầu tư vẫn phải trả lời bốn câu hỏi: lợi nhuận đến từ đâu, có lặp lại được không, bảng cân đối có đủ khỏe hay không và định giá hiện tại đã phản ánh bao nhiêu kỳ vọng.
Trong đó, tăng trưởng cần đến từ hoạt động kinh doanh thực thay vì bán tài sản hay khoản thu bất thường; doanh nghiệp cần có khả năng tự tài trợ cho tăng trưởng và bảo vệ được biên lợi nhuận trước áp lực chi phí.
Theo bà Bình Minh, trong thời kỳ vốn đắt, tiền mặt lớn và nợ thấp không chỉ mang ý nghĩa phòng thủ mà còn trở thành lợi thế cạnh tranh, bởi doanh nghiệp vẫn có thể tiếp tục đầu tư trong khi đối thủ phải thu hẹp hoạt động do chi phí vốn.
Theo bà Bình Minh, quý 4 có thể khó khăn hơn những giai đoạn tiền rẻ. Lợi suất cao khiến P/E khó mở rộng; lạm phát và nhập siêu gây thêm áp lực lên tỷ giá, thu hẹp dư địa nới lỏng tiền tệ; trong khi giá dầu và nguyên liệu cao tạo thêm sức ép lên biên lợi nhuận doanh nghiệp.
Nhưng chính môi trường này cũng khiến việc lựa chọn doanh nghiệp trở nên quan trọng hơn. "GDP gần 10% không đồng nghĩa VN-Index phải tăng 10%. Nhiệm vụ của nhà đầu tư không phải “mua GDP”, mà là tìm những doanh nghiệp có khả năng giành phần lớn hơn trong “chiếc bánh” tăng trưởng và chuyển phần tăng trưởng đó thành EPS, ROE và dòng tiền thực", vị chuyên gia kết luận.