Nghịch lý định giá trên thị trường chứng khoán: 1+1 không bằng 2!

Trên thị trường chứng khoán, không ít trường hợp vốn hóa tập đoàn mẹ thấp hơn đáng kể tổng giá trị phần sở hữu tại các đơn vị thành viên.

Trên sàn chứng khoán, có những nghịch lý mà phép cộng đơn giản không thể giải thích. Một tập đoàn có thể sở hữu những doanh nghiệp trị giá hàng trăm nghìn tỷ đồng, nhưng vốn hóa của chính tập đoàn lại thấp hơn đáng kể tổng giá trị phần sở hữu tại các đơn vị thành viên. Masan (mã MSN) và Thế Giới Di Động (mã MWG) là những ví dụ điển hình cho hiện tượng 1+1 không bằng 2.

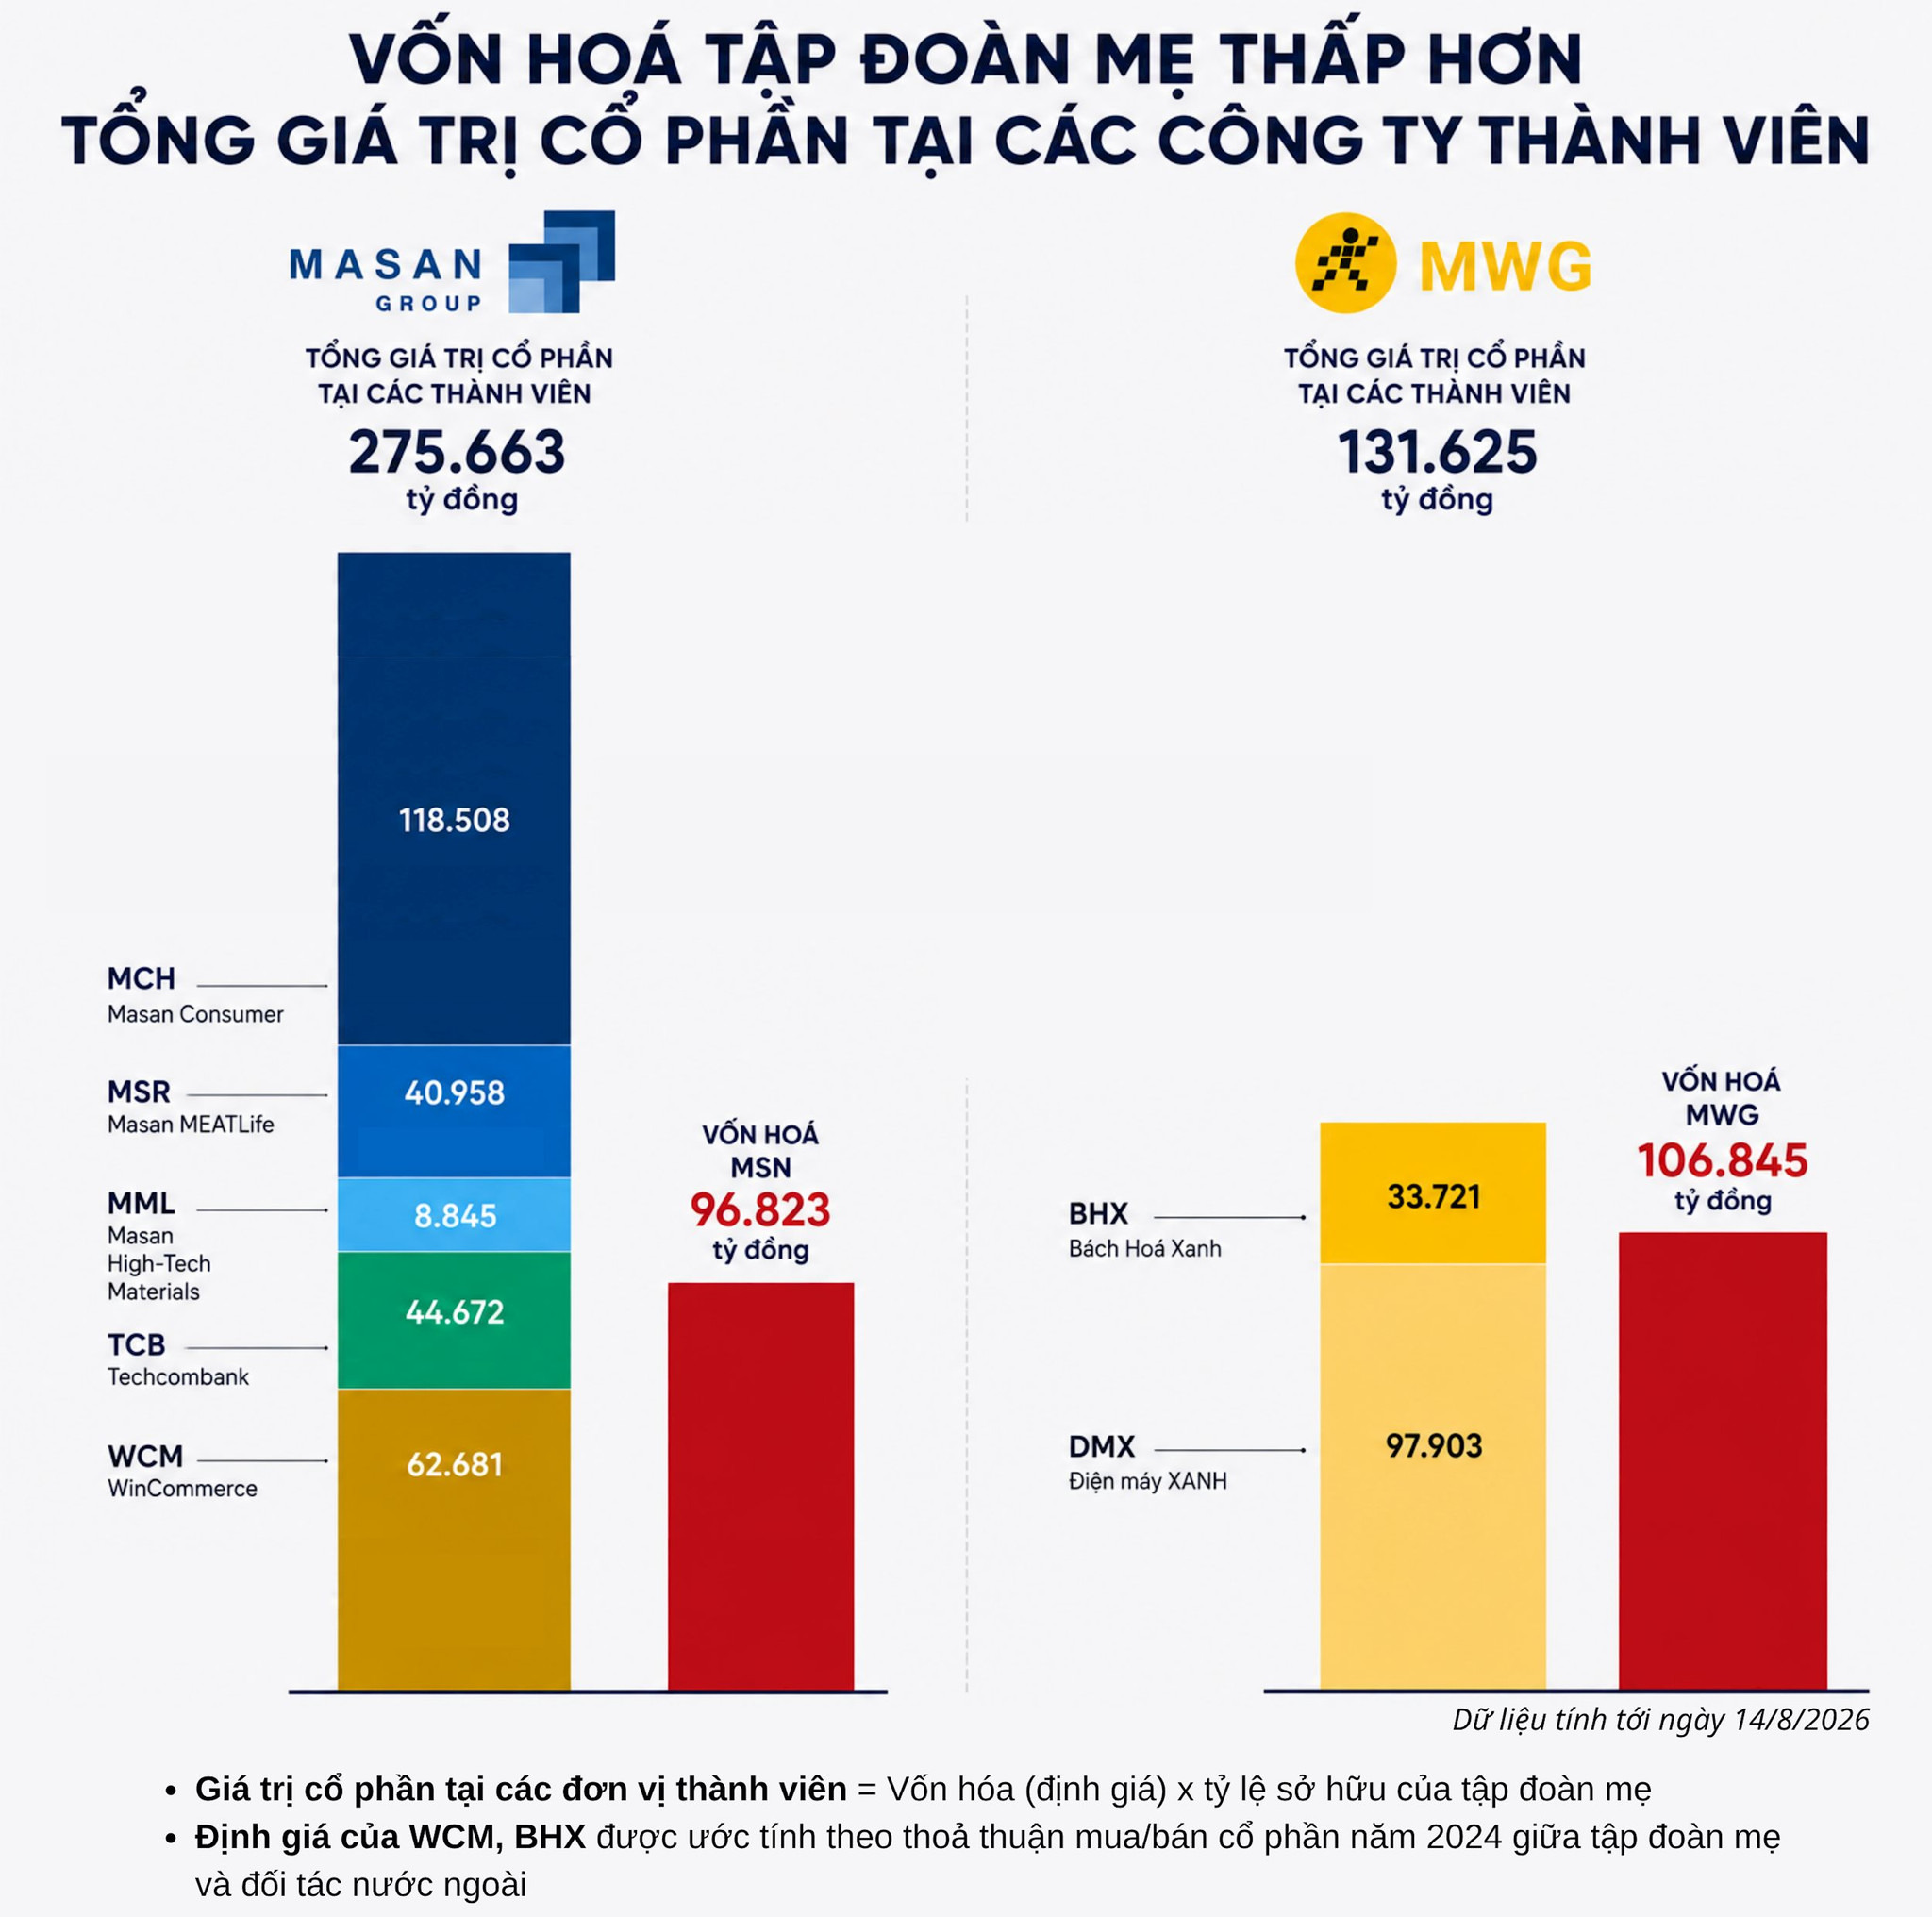
Theo số liệu tại ngày 14/8/2026, tổng giá trị phần cổ phần tại 5 đơn vị thành viên được tính toán (gồm MCH, MSR, MML, WCM và TCB) của Masan đạt khoảng 276.000 tỷ đồng, gấp gần 3 lần vốn hóa tập đoàn mẹ. Con số này thậm chí còn chưa tính đến đóng góp của Phuc Long Heritage, WinEco, Mobicast, WinX…

Với MWG, khoảng cách nhỏ hơn nhưng vẫn tồn tại. Tổng giá trị phần cổ phần tại DMX và BHX nằm trong tay MWG được tính toán ở mức gần 132.000 tỷ đồng, trong khi vốn hóa tập đoàn chưa đến 107.000 tỷ đồng. Sự chênh lệch này chưa tính đến giá trị đóng góp của An Khang và AVAKids – 2 chuỗi mà MWG nắm 100% cổ phần.
dinh-gia.jpg?md5=YKH8DREmHBa5dJ6Rx4LWwg&expires=1786944790

Hiện tượng chiết khấu tập đoàn đa ngành

Những con số này đặt ra một câu hỏi thú vị: Nếu các “mảnh ghép” bên trong có giá trị lớn như vậy, tại sao giá trị của cả tập đoàn trên thị trường lại không được cộng lại tương ứng?

Thực tế, đây là một hiện tượng không hiếm gặp, thường được gọi là chiết khấu định giá tập đoàn đa ngành. Có nhiều lý do khiến thị trường không định giá một tập đoàn bằng tổng số học các thành phần.

Thứ nhất là cấu trúc phức tạp. Một tập đoàn sở hữu nhiều doanh nghiệp ở các lĩnh vực khác nhau thường khó được nhà đầu tư đánh giá đơn giản như một doanh nghiệp chỉ tập trung vào một ngành.

Thứ hai là nợ và nghĩa vụ tài chính ở cấp công ty mẹ. Giá trị các tài sản bên dưới có thể rất lớn, nhưng công ty mẹ cũng có những nghĩa vụ tài chính cần được tính đến. Vì vậy, giá trị tài sản và giá trị vốn chủ sở hữu không phải hai khái niệm giống nhau.

Thứ ba là khả năng chuyển hóa giá trị thành tiền. Một khoản đầu tư có giá trị trên giấy không đồng nghĩa công ty mẹ có thể lập tức biến nó thành tiền mặt để phân phối cho cổ đông. Việc bán cổ phần, nhận cổ tức hay tái cấu trúc đều chịu các điều kiện thị trường, pháp lý và chiến lược.

Thứ tư là chi phí quản trị và hiệu quả phân bổ vốn. Nhà đầu tư có thể chấp nhận trả mức định giá thấp hơn cho một tập đoàn nếu cho rằng việc quản lý nhiều mảng kinh doanh khiến vốn bị phân bổ kém hiệu quả hoặc làm tăng chi phí vận hành.

Quảng cáo

Cuối cùng là tâm lý và kỳ vọng của thị trường. Giá cổ phiếu phản ánh không chỉ những gì doanh nghiệp đang sở hữu mà còn phản ánh kỳ vọng về lợi nhuận, dòng tiền tương lai và khả năng tạo thêm giá trị.

Vì sao các tập đoàn lại có mức chiết khấu khác nhau?

Một điểm đáng chú ý là thị trường tạo ra những mức chiết khấu rất khác nhau giữa các tập đoàn. Trong trường hợp của Masan và MWG, sự chênh lệch rất lớn. Khác biệt lớn nhất có lẽ nằm ở cấu trúc của 2 tập đoàn này.

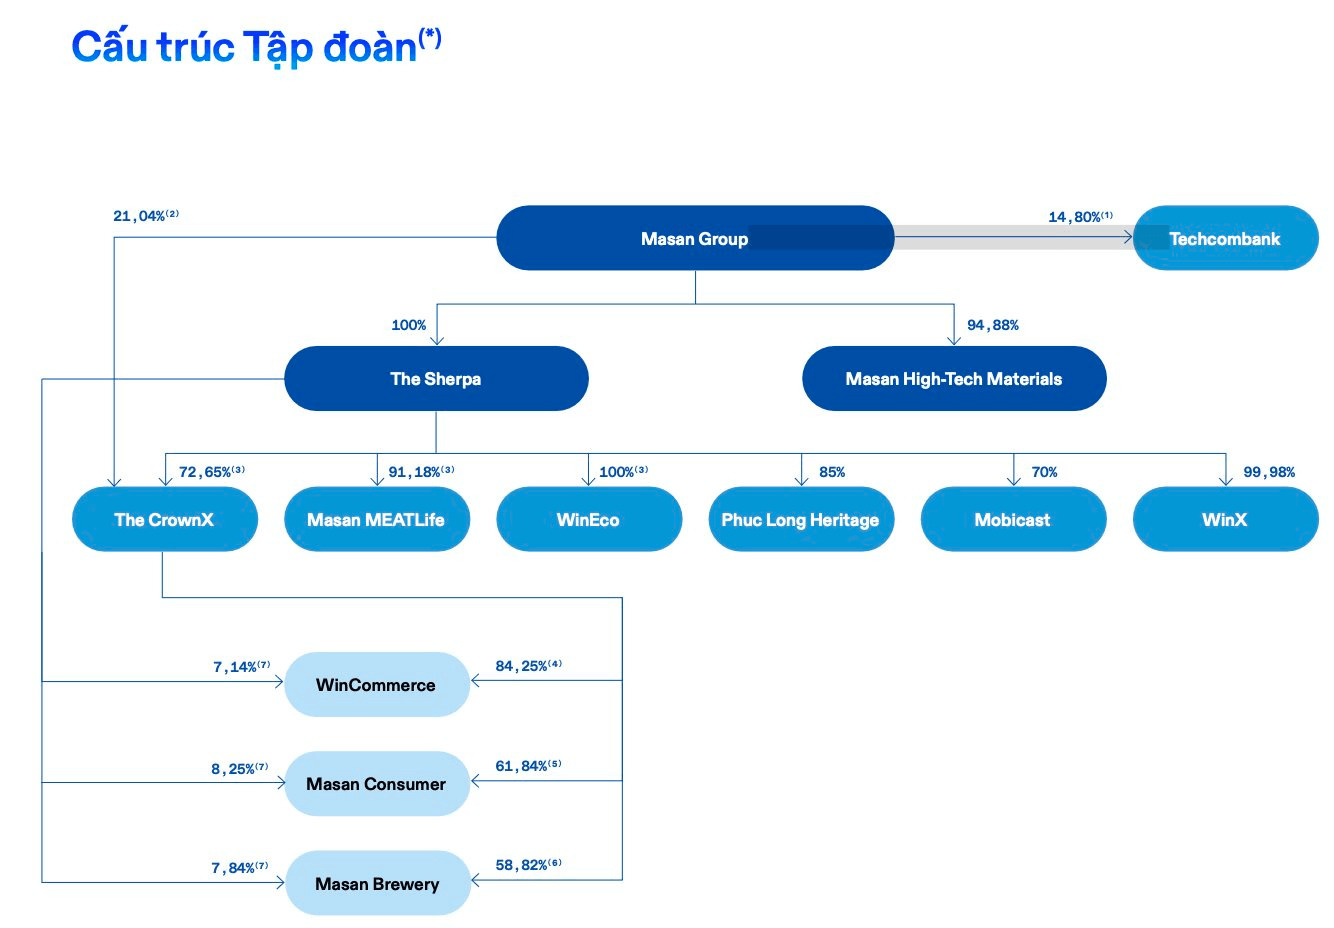
Masan có cấu trúc đa ngành rất phức tạp. Tập đoàn không chỉ hoạt động trong một lĩnh vực mà nhiều mảng khác nhau như tiêu dùng, bán lẻ, vật liệu công nghệ cao, thịt và tài chính,... Chính sự đa dạng này khiến nhà đầu tư khó định giá Masan bằng một bộ tiêu chí duy nhất.

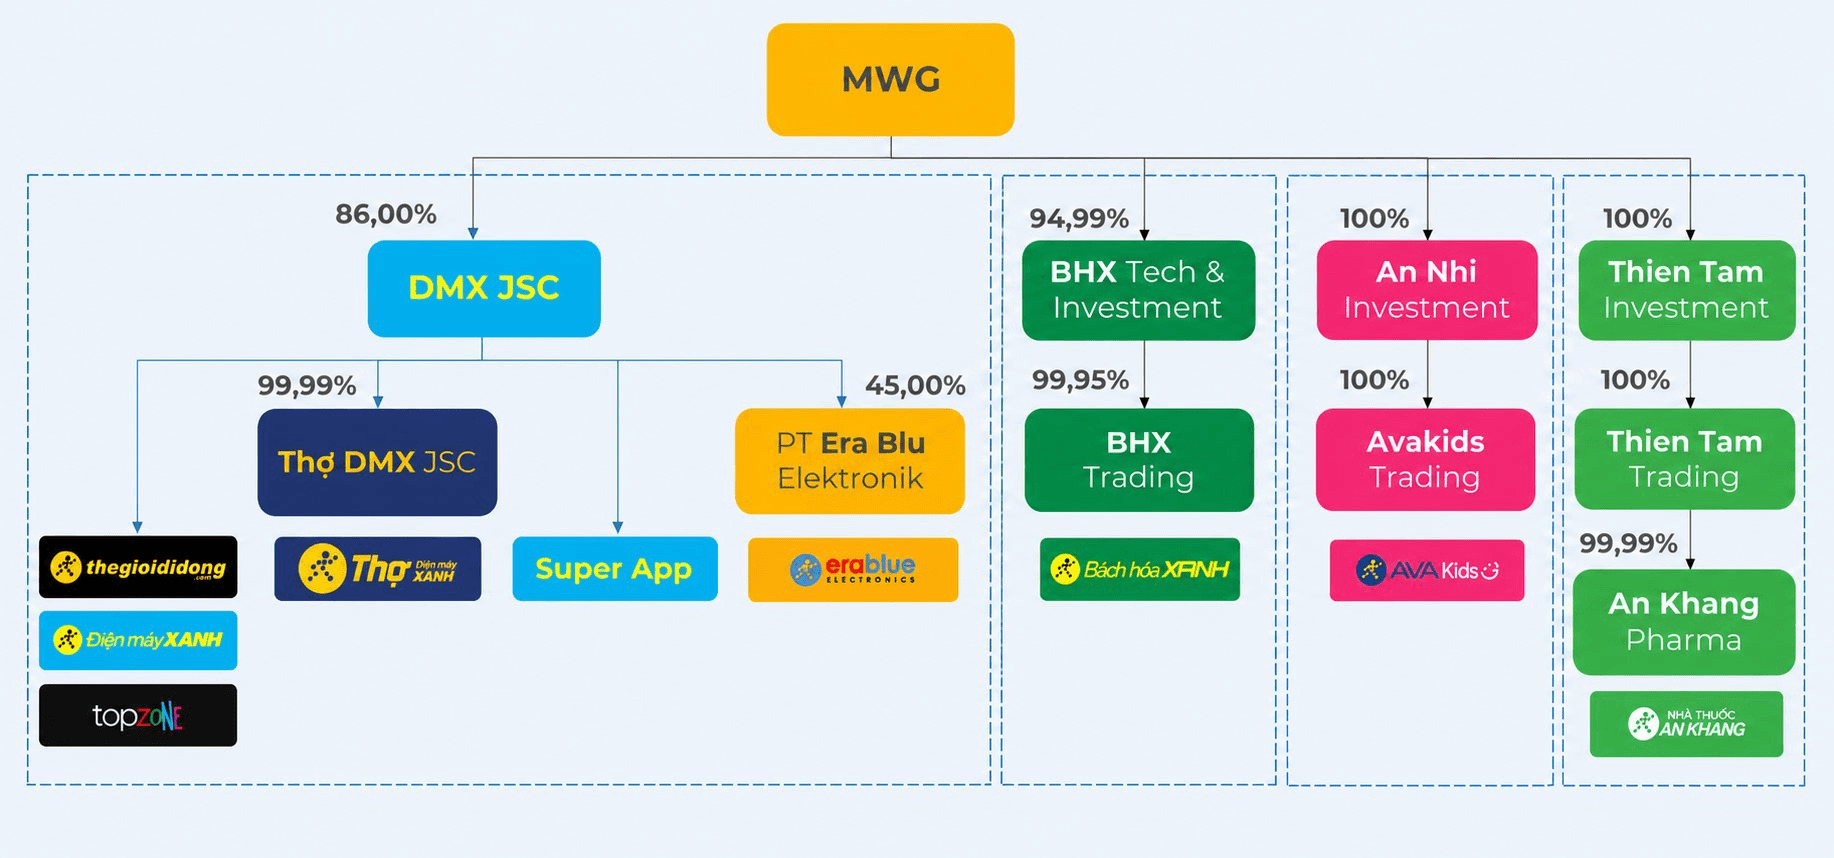
Trong khi đó, MWG dù có nhiều chuỗi nhưng phần lớn vẫn xoay quanh hệ sinh thái bán lẻ. DMX và BHX đều là những hoạt động kinh doanh mà nhà đầu tư có thể dễ dàng hiểu, theo dõi doanh thu, biên lợi nhuận, số lượng cửa hàng và khả năng mở rộng.
screenshot-2026-08-12-at-134750-1786615843783-1786615844301639702723.png?md5=cozL34LkLbU3AbrQHFiWiw&expires=1786944790
mwg.png?md5=SusjEfcodRgq_ogD7nDaUQ&expires=1786944790

Về mặt định giá, đây là khác biệt rất quan trọng. MWG giống một doanh nghiệp bán lẻ có nhiều “thương hiệu/chuỗi”, còn Masan giống một danh mục nhiều doanh nghiệp thuộc những ngành rất khác nhau.

Chiết khấu có phải là “cơ hội miễn phí”?

Nhìn vào khoảng chênh lệch giữa vốn hóa tập đoàn mẹ và tổng giá trị cổ phần tại các đơn vị thành viên, một câu hỏi khác có thể xuất hiện: Liệu đây có phải là cơ hội để mua cổ phiếu công ty mẹ với giá rẻ? Câu trả lời không đơn giản. Thực tế, khoảng cách này có thể tồn tại trong thời gian dài.

Thị trường có thể cho rằng những tài sản đó chưa đủ khả năng tạo ra dòng tiền tương ứng cho cổ đông, hoặc giá trị lý thuyết đang được tính toán chưa phản ánh đầy đủ các nghĩa vụ và rủi ro liên quan. Do đó, chênh lệch định giá không tự động đồng nghĩa với việc cổ phiếu bị định giá sai.

Để biến khoảng cách này thành giá trị thực cho cổ đông, doanh nghiệp cần có những cơ chế cụ thể: tăng cổ tức, thoái vốn ở mức định giá hợp lý, tái cấu trúc danh mục đầu tư, đưa công ty thành viên lên sàn, cải thiện hiệu quả kinh doanh hoặc đơn giản là chứng minh được rằng những tài sản đang nằm bên trong tập đoàn có khả năng tạo ra dòng tiền ngày càng lớn.

Nhìn chung, khoảng chênh lệch giữa giữa vốn hóa tập đoàn mẹ và tổng giá trị cổ phần tại các đơn vị thành viên không chỉ là một phép tính toán học. Nó phản ánh cách thị trường nhìn nhận về quyền sở hữu, dòng tiền, nợ, quản trị, khả năng hiện thực hóa tài sản và kỳ vọng tương lai.

Trong đầu tư, thay vì đặt câu hỏi “Các tài sản bên trong đáng giá bao nhiêu?”, điều cần quan tâm hơn là “Bao nhiêu trong số giá trị đó thực sự có thể trở thành giá trị cho cổ đông công ty mẹ?” Đó cũng là lý do tại sao trên thị trường chứng khoán, đôi khi 1+1 không bằng 2.
Theo Nhịp sống Thị trường Sao chép

Cùng chuyên mục Chứng khoán

Bộ Tài chính nêu 4 ưu tiên sau nâng hạng thị trường chứng khoán

Nhằm củng cố thị trường sau nâng hạng, tạo nguồn vốn trung và dài hạn cho nền kinh tế, Bộ Tài chính xác định 4 nhóm giải pháp, từ sửa Luật Chứng khoán, mở rộng hàng hóa đến phát triển nhà đầu tư tổ chức và tăng cường giám sát.

Nâng hạng chứng khoán: Cơ hội lớn để Việt Nam nâng chuẩn nền kinh tế VN-Index có cần tìm điểm cân bằng sau nâng hạng? Nâng hạng nhưng VN-Index giật lùi: Điều gì đã xảy ra?

Động lực tăng trưởng mới đặt yêu cầu phát triển thị trường vốn

Việt Nam đang hướng tới mô hình tăng trưởng dựa nhiều hơn vào năng suất, trong bối cảnh nhu cầu vốn đầu tư cho giai đoạn phát triển mới ở mức lớn. Yêu cầu đặt ra không chỉ là mở rộng quy mô thị trường vốn, mà còn phải nâng cao chất lượng, đa dạng hóa sản

Sửa Luật Chứng khoán: Mở thêm cánh cửa cho ETF đa tài sản Nhóm Chứng khoán vận động "nhạy cảm"

Một công ty chứng khoán “bốc hơi” hơn 16.900 tỷ đồng vốn hóa sau 1,5 tháng lên sàn

Cổ phiếu LPS của Chứng khoán LPS tiếp tục giảm sàn trong phiên 2/10, xuống còn 17.700 đồng/cổ phiếu. So với mức giá tham chiếu ngày đầu giao dịch trên HoSE, thị giá LPS đã giảm khoảng 41%, khiến vốn hóa doanh nghiệp “bốc hơi” hơn 16.900 tỷ đồng.

Chứng khoán LPBank đổi tên, cổ phiếu LPS giảm mạnh sau phiên chào sàn Chứng khoán LPS lên kế hoạch "hút" 1.000 tỷ đồng qua kênh trái phiếu

Chứng khoán châu Á đa phần giảm điểm do áp lực từ giá dầu cao

Chứng khoán châu Á đa phần giảm điểm trong phiên 2/10. Tâm lý nhà đầu tư chịu sức ép nặng nề từ đà tăng vọt của giá dầu trong khi thận trọng chờ đợi dữ liệu việc làm của Mỹ.

Cổ phiếu công nghệ tạo động lực cho các thị trường chứng khoán châu Á Chứng khoán Mỹ phục hồi khi đà tăng lợi suất trái phiếu chính phủ hạ nhiệt

Con trai Chủ tịch Hòa Phát dự chi hơn 1.000 tỷ đồng mua 50 triệu cổ phiếu HPG

Nếu giao dịch hoàn tất, con trai Chủ tịch Hòa Phát Trần Đình Long sẽ nâng sở hữu lên từ hơn 230,6 triệu cổ phiếu lên hơn 280,6 triệu cổ phiếu, tương ứng tỷ lệ sở hữu tăng từ 2,732% lên 2,738% vốn điều lệ của Hòa Phát.

Nông nghiệp Hòa Phát lãi 648 tỷ đồng sau 6 tháng, hoàn thành 64% kế hoạch năm Hòa Phát lãi sau thuế gần 15.500 tỷ đồng sau 6 tháng, gấp đôi cùng kỳ Diễn biến mới tại 2 dự án hơn 260 ha do liên danh Đại Quang Minh - THACO - Hòa Phát đầu tư

CTCK điểm tên 6 cổ phiếu có định giá rẻ, lợi nhuận quý 3 dự kiến tăng mạnh

Sau tháng 9 điều chỉnh mạnh, Agriseco Research cho rằng lãi suất và mùa công bố kết quả kinh doanh quý III sẽ là hai yếu tố chính chi phối diễn biến thị trường chứng khoán trong tháng 10.

Một cổ phiếu ngân hàng bị tự doanh CTCK bán ròng gần 500 tỷ phiên cuối tháng Hai cổ phiếu ngân hàng bị tự doanh CTCK bán ròng đột biến phiên đầu tháng 10

Một dữ liệu cho thấy sự kiên cường của nhà đầu tư chứng khoán trong nước

Chứng khoán Việt Nam chịu sức ép liên tục từ khối ngoại trong nhiều năm nhưng thị trường vẫn đứng vững, VN-Index vẫn neo cao cho thấy sức chống đỡ kiên cường của dòng tiền nội.

Phiên 23/9: Khối ngoại thẳng tay bán ròng hơn 1.000 tỷ đồng, tâm điểm "xả mạnh" loạt cổ phiếu ngân hàng Tiền tỷ USD ở đâu khi khối ngoại vẫn bán ròng?

TP. Hồ Chí Minh vươn lên hạng 67 trên bảng xếp hạng trung tâm tài chính toàn cầu

TP. Hồ Chí Minh đứng thứ 67 trong Chỉ số Trung tâm Tài chính Toàn cầu lần thứ 40 (GFCI 40), tăng 17 bậc và 27 điểm so với kỳ trước. Đây là mức tăng thứ 2 trong số các trung tâm tài chính được đánh giá. Thành phố cũng nằm trong nhóm 15 trung tâm được người tham gia khảo sát kỳ vọng sẽ gia tăng tầm quan trọng trong 2-3 năm tới.

Vietcombank, VietinBank, HDBank rục rịch kế hoạch hoạt động tại Trung tâm Tài chính Quốc tế DNSE “đánh tiếng” lập công ty tại trung tâm tài chính quốc tế

Sau khi đi ngược kỳ vọng giới đầu tư, tháng 10/2026 là phép thử vùng hỗ trợ

VN-Index khép lại tháng 9 với mức giảm 3,47%, gần như xóa sạch thành quả hồi phục của tháng trước. Đáng chú ý, áp lực điều chỉnh xuất hiện ngay sau khi thị trường Việt Nam chính thức được FTSE Russell nâng hạng, trong khi khối ngoại tiếp tục bán ròng mạnh thay vì đảo chiều dòng vốn như kỳ vọng.

Vốn hóa "hụt" 2.400 tỷ sau khi lên UPCoM, Kafi chốt giá phát hành 15.000 đồng/cổ phiếu Nhóm Bluechips chưa sẵn sàng, thị trường tiếp tục giảm gần 20 điểm

Ban hành quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ

Bộ Tài chính ban hành Thông tư số 138/2026/TT-BTC có hiệu lực thi hành kể từ ngày 1/10/2026 và thay thế cho Thông tư số 30/2023/TT-BTC ngày 17/5/2023 và Thông tư số 76/2024/TT-BTC ngày 6/11/2024.

Mỹ: Lợi suất trái phiếu tăng mạnh gây áp lực lên thị trường cổ phiếu PVcomBank huy động thêm 1.300 tỷ đồng từ kênh trái phiếu