Thị trường địa ốc giờ đây không chỉ chịu áp lực thanh khoản, mà còn đối mặt với làn sóng “gồng nợ” ngày càng lớn.
Cơn sốt vay mua nhà và những gói ưu đãi hấp dẫn
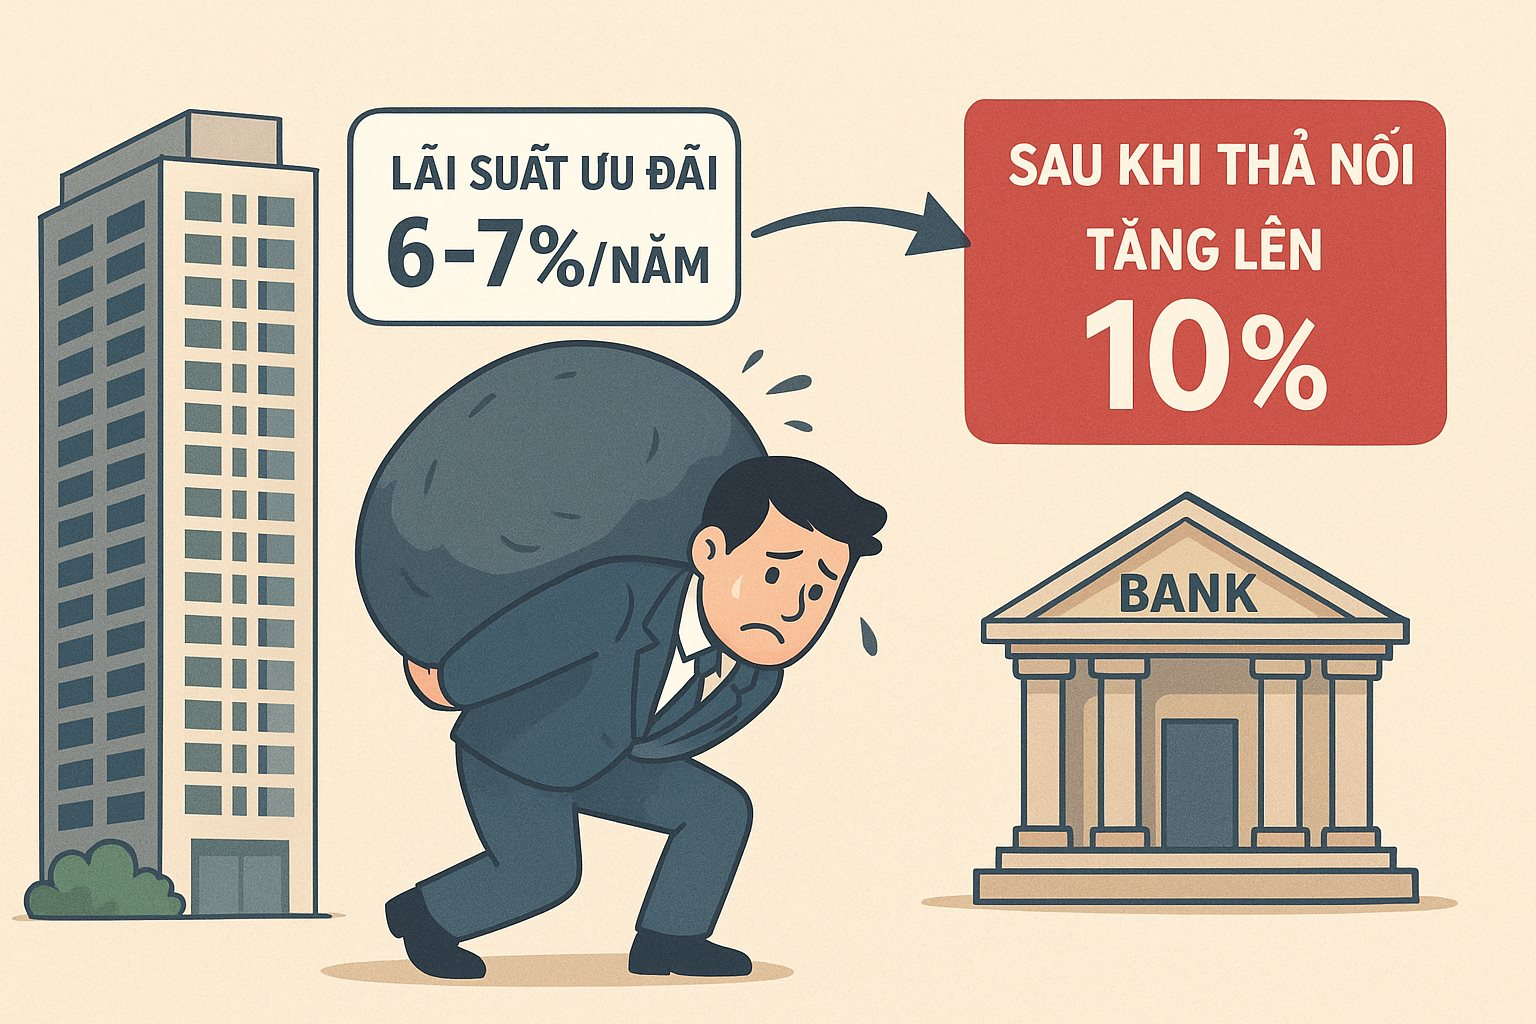
Thời gian qua, các chủ đầu tư đã tích cực tung ra nhiều ưu đãi nhằm kích cầu, bao gồm tăng chiết khấu, kéo dài chương trình ưu đãi, và áp dụng thời gian ân hạn nợ gốc. Song song đó, các ngân hàng cũng áp dụng giảm các mức lãi vay cố định, thường từ 6% - 7%/năm trong 1 đến 3 năm đầu, khiến nhiều người trẻ có nhu cầu sử dụng đòn bẩy ngân hàng để sở hữu nhà.
Đối với nhiều người trẻ, khi nghe mức lãi suất cố định 6%/năm, họ cho rằng đây là mức lãi suất thấp và ổn định, dễ dàng để chi trả ngân hàng. Thực tế cho thấy, với mức lãi suất cố định trong 2 năm đầu, người mua nhà sẽ nhẹ gánh thanh toán hơn với ngân hàng.
Tuy nhiên, các chuyên gia lưu ý rằng người mua chưa hình dung được "chiếc bẫy" lãi suất thả nổi có thể khiến họ mất kiểm soát về mặt tài chính.
Thực tế là sau khi kết thúc thời gian ưu đãi, mức lãi suất thả nổi thường được tính dựa trên lãi suất cơ sở cộng thêm biên độ, thường dao động từ 3-5%/năm. Do đó, sau thời gian ưu đãi lãi suất, người vay thường phải trả lãi suất trên 10%/năm, thậm chí có một số thời điểm mức lãi suất này còn đạt ở mức 14% - 16%/năm hoặc hơn. Điều này kéo theo áp lực tài chính lớn, khiến người mua nhà phải đối diện với việc bán lỗ hoặc chấp nhận thanh lý hợp đồng.
Điển hình là trường hợp của chị Hoàng Minh Dương, một khách hàng của Ngân hàng thương mại cổ phần V., cho biết lãi suất thả nổi được ngân hàng áp dụng với khoản vay của chị đã tăng lên 14,4%/năm, tăng 2% so với mức lãi suất 12,4%/năm áp dụng vào tháng 9/2025. Điều này đã gây áp lực trả nợ rất lớn cho chị sau khi ưu đãi đã kết thúc.
Cảnh báo và khuyến nghị từ chuyên gia
Các chuyên gia cảnh báo rằng, lãi suất "quảng cáo" không quan trọng bằng việc tính toán tài chính trong suốt vòng đời khoản vay. Người vay cần xác định rõ hai giai đoạn: thời gian hưởng lãi suất ưu đãi và thời gian sau khi hết ưu đãi. Thay vì chỉ nhìn vào mức lãi suất ưu đãi ban đầu, người vay cần yêu cầu ngân hàng cung cấp đầy đủ bảng lãi suất theo từng khoảng thời gian để có cái nhìn tổng thể về chi phí thực sự của khoản vay.
Để dự đoán chi phí thực tế, chuyên gia khuyến nghị người vay nên cộng thêm 1,5% và trừ đi 0,5% so với mức lãi suất thả nổi hiện tại. Ví dụ, nếu lãi suất sau ưu đãi hiện tại là 11%/năm, mức thực tế có thể dao động trong khoảng 10,5% - 12,5%.
Về bối cảnh thị trường, mặc dù Chính phủ vẫn đặt mục tiêu tiếp tục giảm lãi suất cho vay trong những tháng cuối năm 2025 và năm 2026, nhưng mục tiêu này được nhận định là rất thách thức. Tính đến cuối tháng 9/2025, mặt bằng lãi suất huy động phổ biến ở mức 2-3,4%/năm kỳ hạn 1 tháng; 2,3-4,1%/năm kỳ hạn 3 tháng; 4,7-5,6%/năm kỳ hạn 1 năm.
TS. Cấn Văn Lực, chuyên gia Kinh tế trưởng BIDV, cho biết chi phí huy động vốn có xu hướng tăng nhẹ khi thanh khoản VND của hệ thống ngân hàng thương mại tiếp tục suy yếu và ở trạng thái căng thẳng. Thanh khoản của các tổ chức tín dụng không còn dồi dào khi tốc độ huy động vốn (tăng 9,74%) tăng chậm hơn tốc độ tăng cho vay (tăng 13,4% so với đầu năm). Áp lực với nguồn vốn ngân hàng sẽ tiếp tục tăng cùng với tốc độ tăng trưởng tín dụng cuối năm. Khi lãi suất tăng lên, bất động sản là một trong những lĩnh vực chịu tác động đầu tiên, nhất là các khoản vay bất động sản đầu cơ.
Do đó, các chuyên gia nhiều lần khuyến cáo khách hàng khi vay ngân hàng để mua nhà nên cân nhắc kỹ lưỡng tỷ lệ khoản vay so với giá trị căn nhà. Chẳng hạn, đối với một căn nhà có giá từ 3-4 tỷ đồng, số tiền vay ngân hàng không nên vượt quá 50%.
Bên cạnh đó, người mua cần phải lựa chọn gói vay phù hợp, so sánh giữa các ngân hàng để tìm gói vay với biên độ thấp nhất và thời gian ưu đãi dài nhất. Từ đó, người mua phải đánh giá khả năng tài chính trong dài hạn, làm sao đảm bảo thu nhập đủ để trả nợ sau khi hết ưu đãi.
Người vay cũng cần quan tâm đến các yếu tố quan trọng khác như phí phạt trả nợ trước hạn. Lãi suất khuyến mãi càng thấp, phí phạt thường càng cao. Trong thời gian ưu đãi, mức phạt có thể dao động 2-4% dư nợ còn lại, còn sau khi hết ưu đãi, phí phạt có thể dao động 0,5-3%. Điều này có thể ảnh hưởng đến kế hoạch tài chính nếu người vay muốn tất toán sớm