F&B và giải trí dẫn dắt nhu cầu thuê
Theo Cục Thống kê (Bộ Tài chính), 6 tháng năm 2026 doanh thu bán lẻ và dịch vụ tiêu dùng tăng 12,9% so với cùng kỳ, phản ánh đà phục hồi của tiêu dùng nội địa và cho thấy đây tiếp tục là một động lực quan trọng của nền kinh tế. Đà tăng trưởng của thị trường bán lẻ được hỗ trợ bởi thu nhập người dân cải thiện, tầng lớp trung lưu mở rộng, cơ cấu dân số trẻ, cùng sự phục hồi của ngành du lịch, lưu trú và quá trình đô thị hóa lan rộng ra ngoài các khu vực lõi trung tâm.
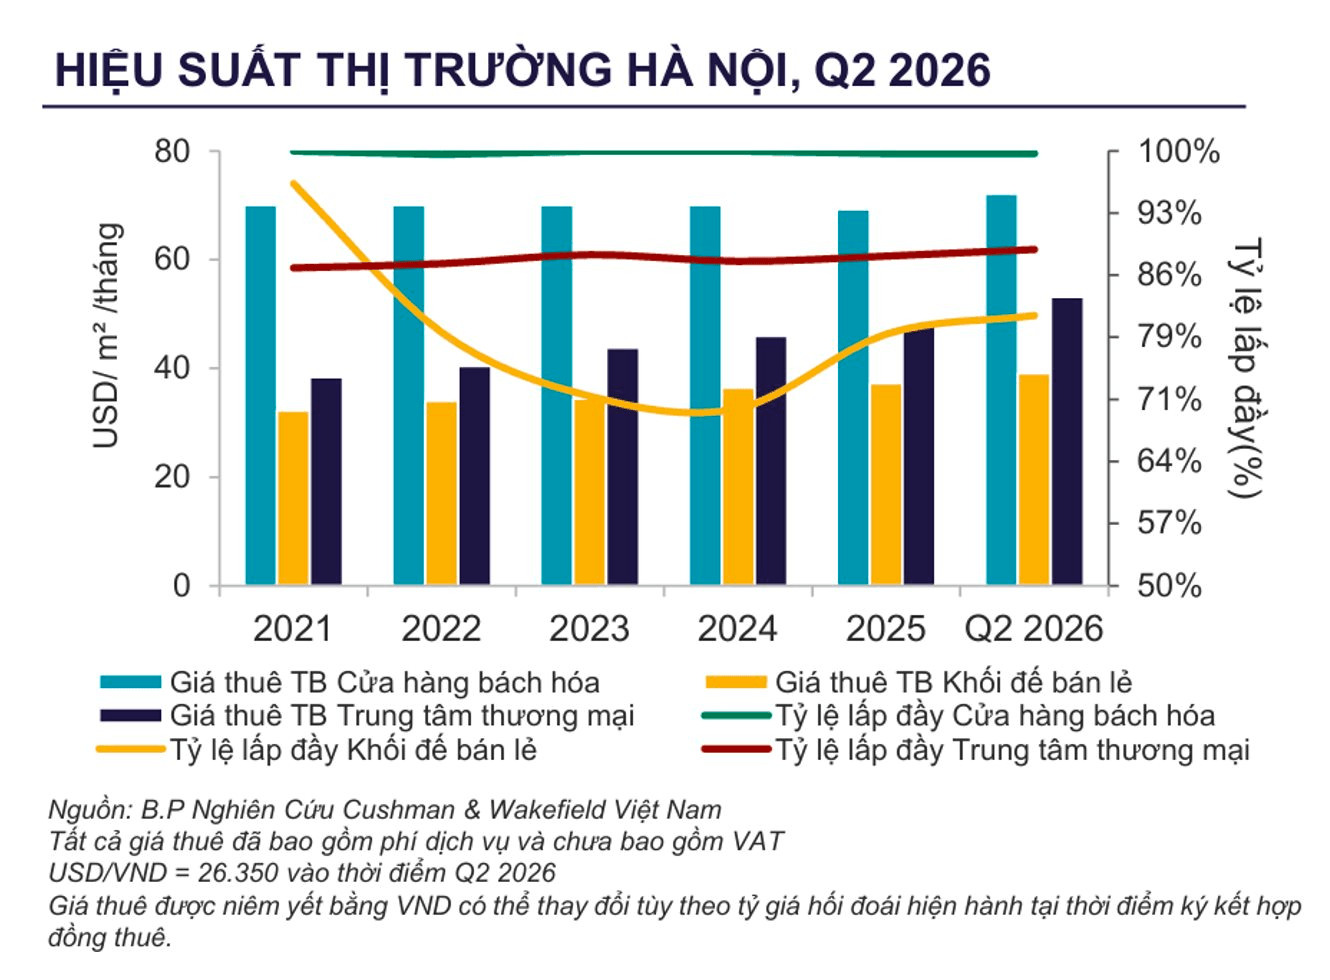
Còn báo cáo MarketBeat quý 2/2026 của Cushman & Wakefield cho thấy, tỷ lệ lấp đầy bán lẻ tại Hà Nội đạt 87,9% trong quý 2/2026, tăng 1,5 điểm phần trăm theo quý và 2,6 điểm phần trăm theo năm. Tại TP.HCM, khu vực lõi (địa giới TP.HCM phân vùng cũ) đạt 97,0%, trong khi khu vực mở rộng (Bình Dương, Bà Rịa - Vũng Tàu cũ) duy trì ở mức 93,6-95,1%.
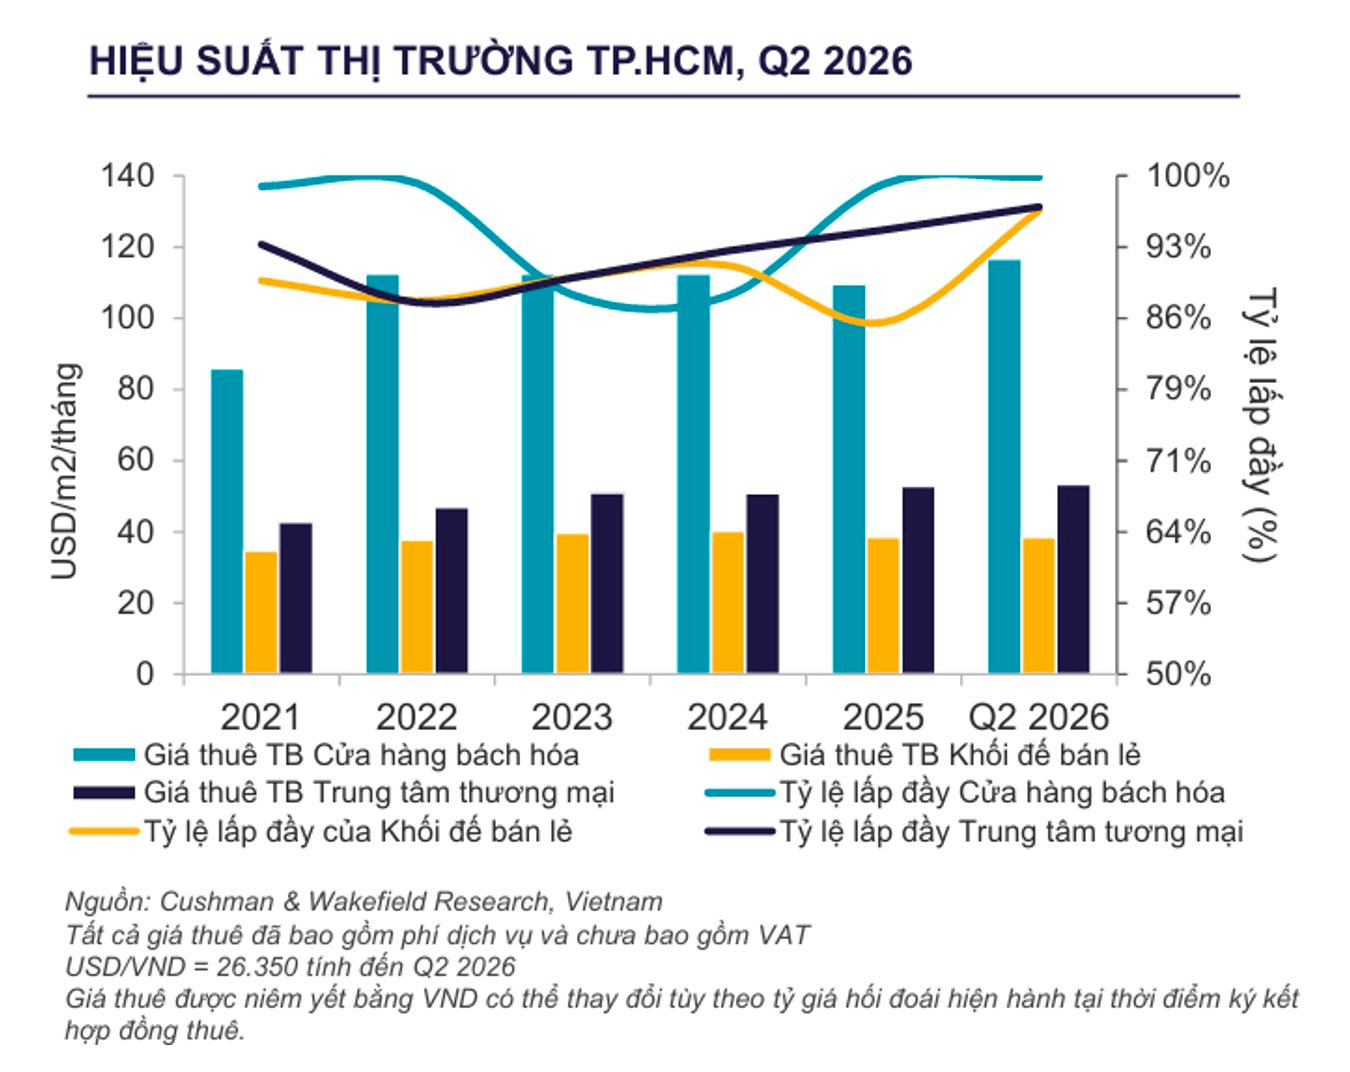
Giá thuê cũng ghi nhận xu hướng tăng. Mặt bằng tầng trệt tại Hà Nội đạt 51,8 USD/m²/tháng, tăng 10,0% theo năm, trong khi khu vực lõi TP.HCM đạt 54,9 USD/m²/tháng, tăng 2,9 điểm phần trăm theo năm.
Đáng chú ý, đà tăng này không đến từ việc nguồn cung mới ồ ạt gia nhập thị trường, mà chủ yếu phản ánh khả năng hấp thụ tốt trên nền tảng nguồn cung hiện hữu, cho thấy nhu cầu thuê thực chất đang gia tăng.
Xét về cơ cấu ngành hàng, F&B và Giải trí (Entertainment) tiếp tục là hai nhóm dẫn dắt nhu cầu thuê tại cả Hà Nội và TP.HCM, cùng với Lifestyle và Thời trang & Phụ kiện.
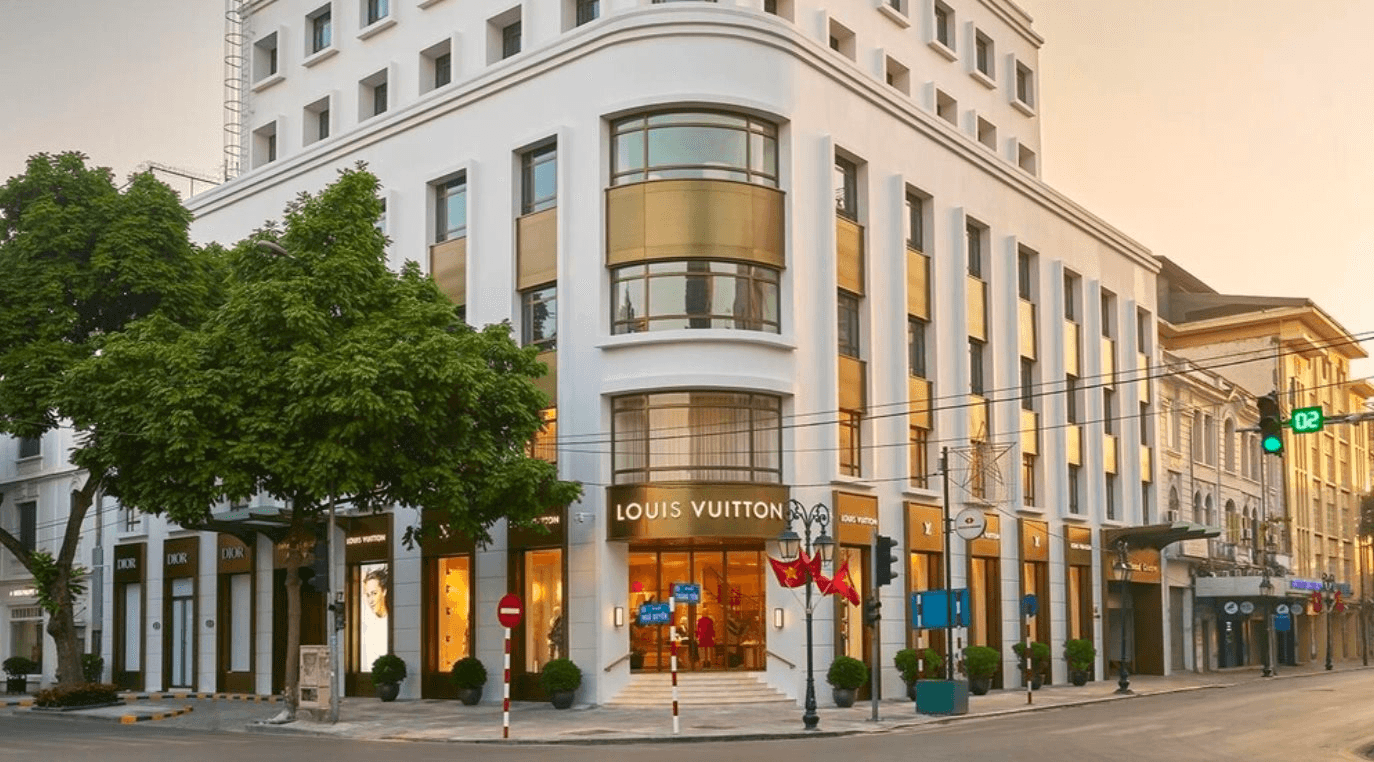
Tại Hà Nội, nửa đầu năm ghi nhận sự gia nhập của nhiều thương hiệu lần đầu mở cửa hàng hoặc cửa hàng flagship như Bershka, Wilson, IWC Schaffhausen, Roborock và chuỗi Bách Hóa Xanh. Danh sách này trải rộng từ thời trang nhanh, thể thao, đồng hồ cao cấp đến bán lẻ nhu yếu phẩm, cho thấy khẩu vị khách thuê ngày càng đa dạng.
Mô hình mua sắm trải nghiệm thu hút khách tới trung tâm thương mại
Trong thời gian tới, khi nguồn cung khu vực trung tâm hạn chế, dòng vốn và sự quan tâm của khách thuê tiếp tục dịch chuyển ra ngoài khu vực CBD truyền thống. Tại Hà Nội, phần lớn nguồn cung mới trong nửa đầu năm tập trung ở rìa Trung tâm, cùng với các khối đế bán lẻ tại khu vực phía Tây & khu vực Trung tâm.
Trung tâm thương mại tiếp tục chiếm tỉ trọng lớn, đóng góp khoảng 85% tổng nguồn cung, gắn liền với các khu dân cư, văn phòng và hạ tầng mới hình thành. Trong giai đoạn từ nay đến 2028, Hà Nội dự kiến đón thêm khoảng 314.000 m² diện tích bán lẻ, tập trung tại các khu vực ngoài trung tâm (phía tây và ngoại thành).
Tại lõi TP.HCM, khu Đông và khu Bắc được xác định là những hướng phát triển chủ đạo, với khoảng 286.500 m² nguồn cung dự kiến đến năm 2029. Sự mở rộng liên tục của các khu đô thị tích hợp được kỳ vọng tiếp tục củng cố các trung tâm bán lẻ phi tập trung và hỗ trợ nhu cầu cho thuê dài hạn. Đồng thời, Bình Dương cũ nổi lên là thị trường tăng trưởng chủ lực của khu vực mở rộng, với khoảng 174.000 m² nguồn cung mới.
Nguồn cung tiếp tục tăng kéo theo bài toán cạnh tranh từ các chủ đầu tư. Nhiều nhà đầu tư quốc tế như Keppel, AEON, Lotte hay Takashimaya đang mở rộng tại thị trường Việt Nam. Thị trường có dư địa phát triển không chỉ từ hoạt động mua sắm, mà còn từ nhu cầu ăn uống, giải trí, chăm sóc sức khỏe, gặp gỡ, và trải nghiệm của nhóm người tiêu dùng trẻ am hiểu công nghệ và có nhiều sự lựa chọn.
Trong bối cảnh này, thị trường đang bước vào một cuộc đua về chất lượng trải nghiệm. Cushman & Wakefield dự báo mô hình “destination retail” - kết hợp mua sắm với ẩm thực, giải trí và các tiện ích khác - sẽ dẫn dắt tăng trưởng thị trường Việt Nam trong 2-3 năm tới.
Bà Hoàng Nguyệt Minh, Giám đốc Cushman & Wakefield Việt Nam phân tích,n cạnh tranh trong giai đoạn tới sẽ không chỉ là cuộc đua về diện tích hay giá thuê, mà là cuộc đua về mức độ liên quan đối với người tiêu dùng.
Trung tâm thương mại cần liên tục trả lời được câu hỏi: vì sao khách hàng nên đến đây thay vì một dự án khác hoặc thay vì ở nhà mua sắm trực tuyến? Câu trả lời nằm ở khả năng tạo ra trải nghiệm mà khách hàng muốn tham gia, chia sẻ và quay trở lại. Điều đó có thể đến từ cơ cấu F&B và giải trí phù hợp, các sự kiện cộng đồng, không gian linh hoạt, dịch vụ thuận tiện hoặc sự kết nối tự nhiên với khu dân cư và văn phòng xung quanh.
Theo bà Hoàng Nguyệt Minh, đây không phải là xu hướng riêng của Việt Nam. Trên toàn khu vực châu Á - Thái Bình Dương, các cửa hàng vật lý đang chuyển hóa từ nơi giao dịch thuần túy thành nền tảng nội dung, cộng đồng và thương hiệu, khi phần lớn quá trình khám phá và đánh giá sản phẩm này diễn ra trước khi khách hàng bước vào cửa hàng. Trong đó, Gen Z hiện dẫn đầu xu hướng quay lại mua sắm trực tiếp, chiếm 64% nhóm người tiêu dùng ưu tiên hình thức mua sắm tại cửa hàng. Mô hình pop-up linh hoạt đang chiếm gần một phần ba thị phần toàn cầu, tương đương 32,4%, tạo ra khoảng 4,8 tỷ USD doanh thu trong năm 2025.
Bà Sona Aggarwal, Giám đốc điều hành, phụ trách Bán lẻ khu vực châu Á - Thái Bình Dương của Cushman & Wakefield nhận định, điều thay đổi không phải là tầm quan trọng của bán lẻ vật lý, mà là những gì không gian này được kỳ vọng phải mang lại. Người tiêu dùng ngày nay hình thành quan điểm về thương hiệu trước cả khi bước vào cửa hàng, do đó cửa hàng phải có khả năng hiện thực hóa lời hứa thương hiệu đã được đưa ra trên môi trường trực tuyến.