Điều này làm nổi bật sự phân hóa mạnh mẽ và đặt ra câu hỏi về khả năng duy trì đà tăng trước kỳ đánh giá nâng hạng của FTSE Russell trong tháng 10 tới.
Sự hụt hơi của các cổ phiếu VN30
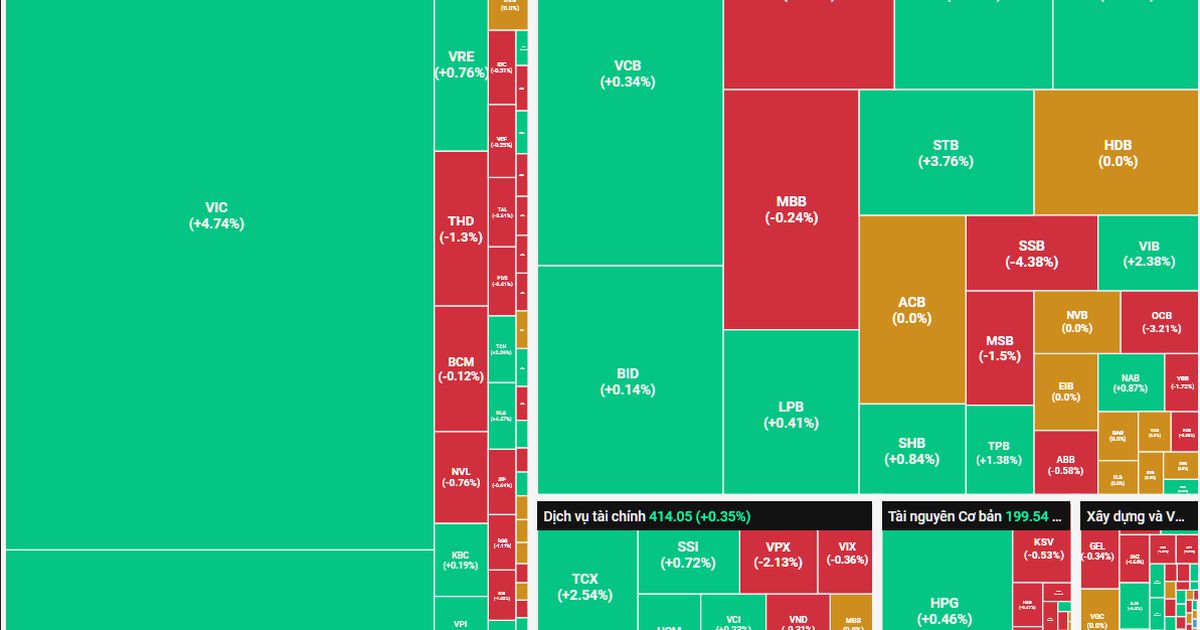
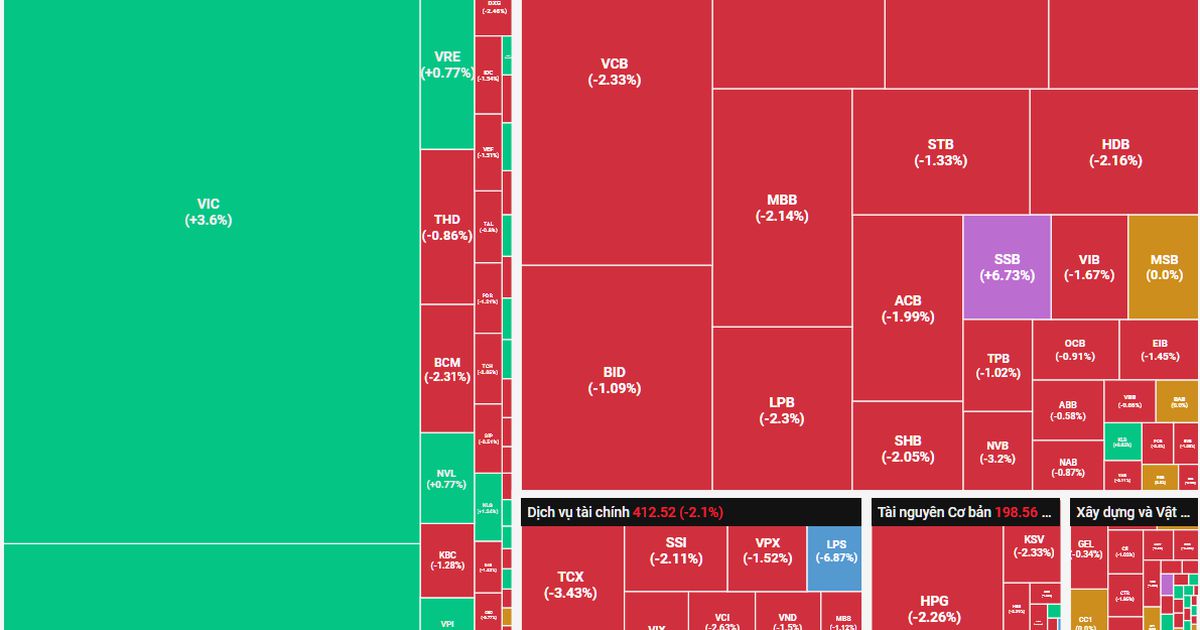
Trong nhóm VN30, chỉ còn 6 cổ phiếu duy trì được xu hướng tăng ngắn hạn tính đến hết phiên giao dịch 23/9: VIC, LPB, MWG, HPG, STB và VNM. Trong đó, VIC gây chú ý khi đã tăng tới 268% từ đầu năm, LPB tăng 60%, STB tăng 50,1%, MWG và HPG đều quanh mức 29%. Riêng VNM gần như chưa có thành tích nổi bật so với đầu năm, nhưng vẫn nằm trong số ít mã giữ được xu hướng tăng.
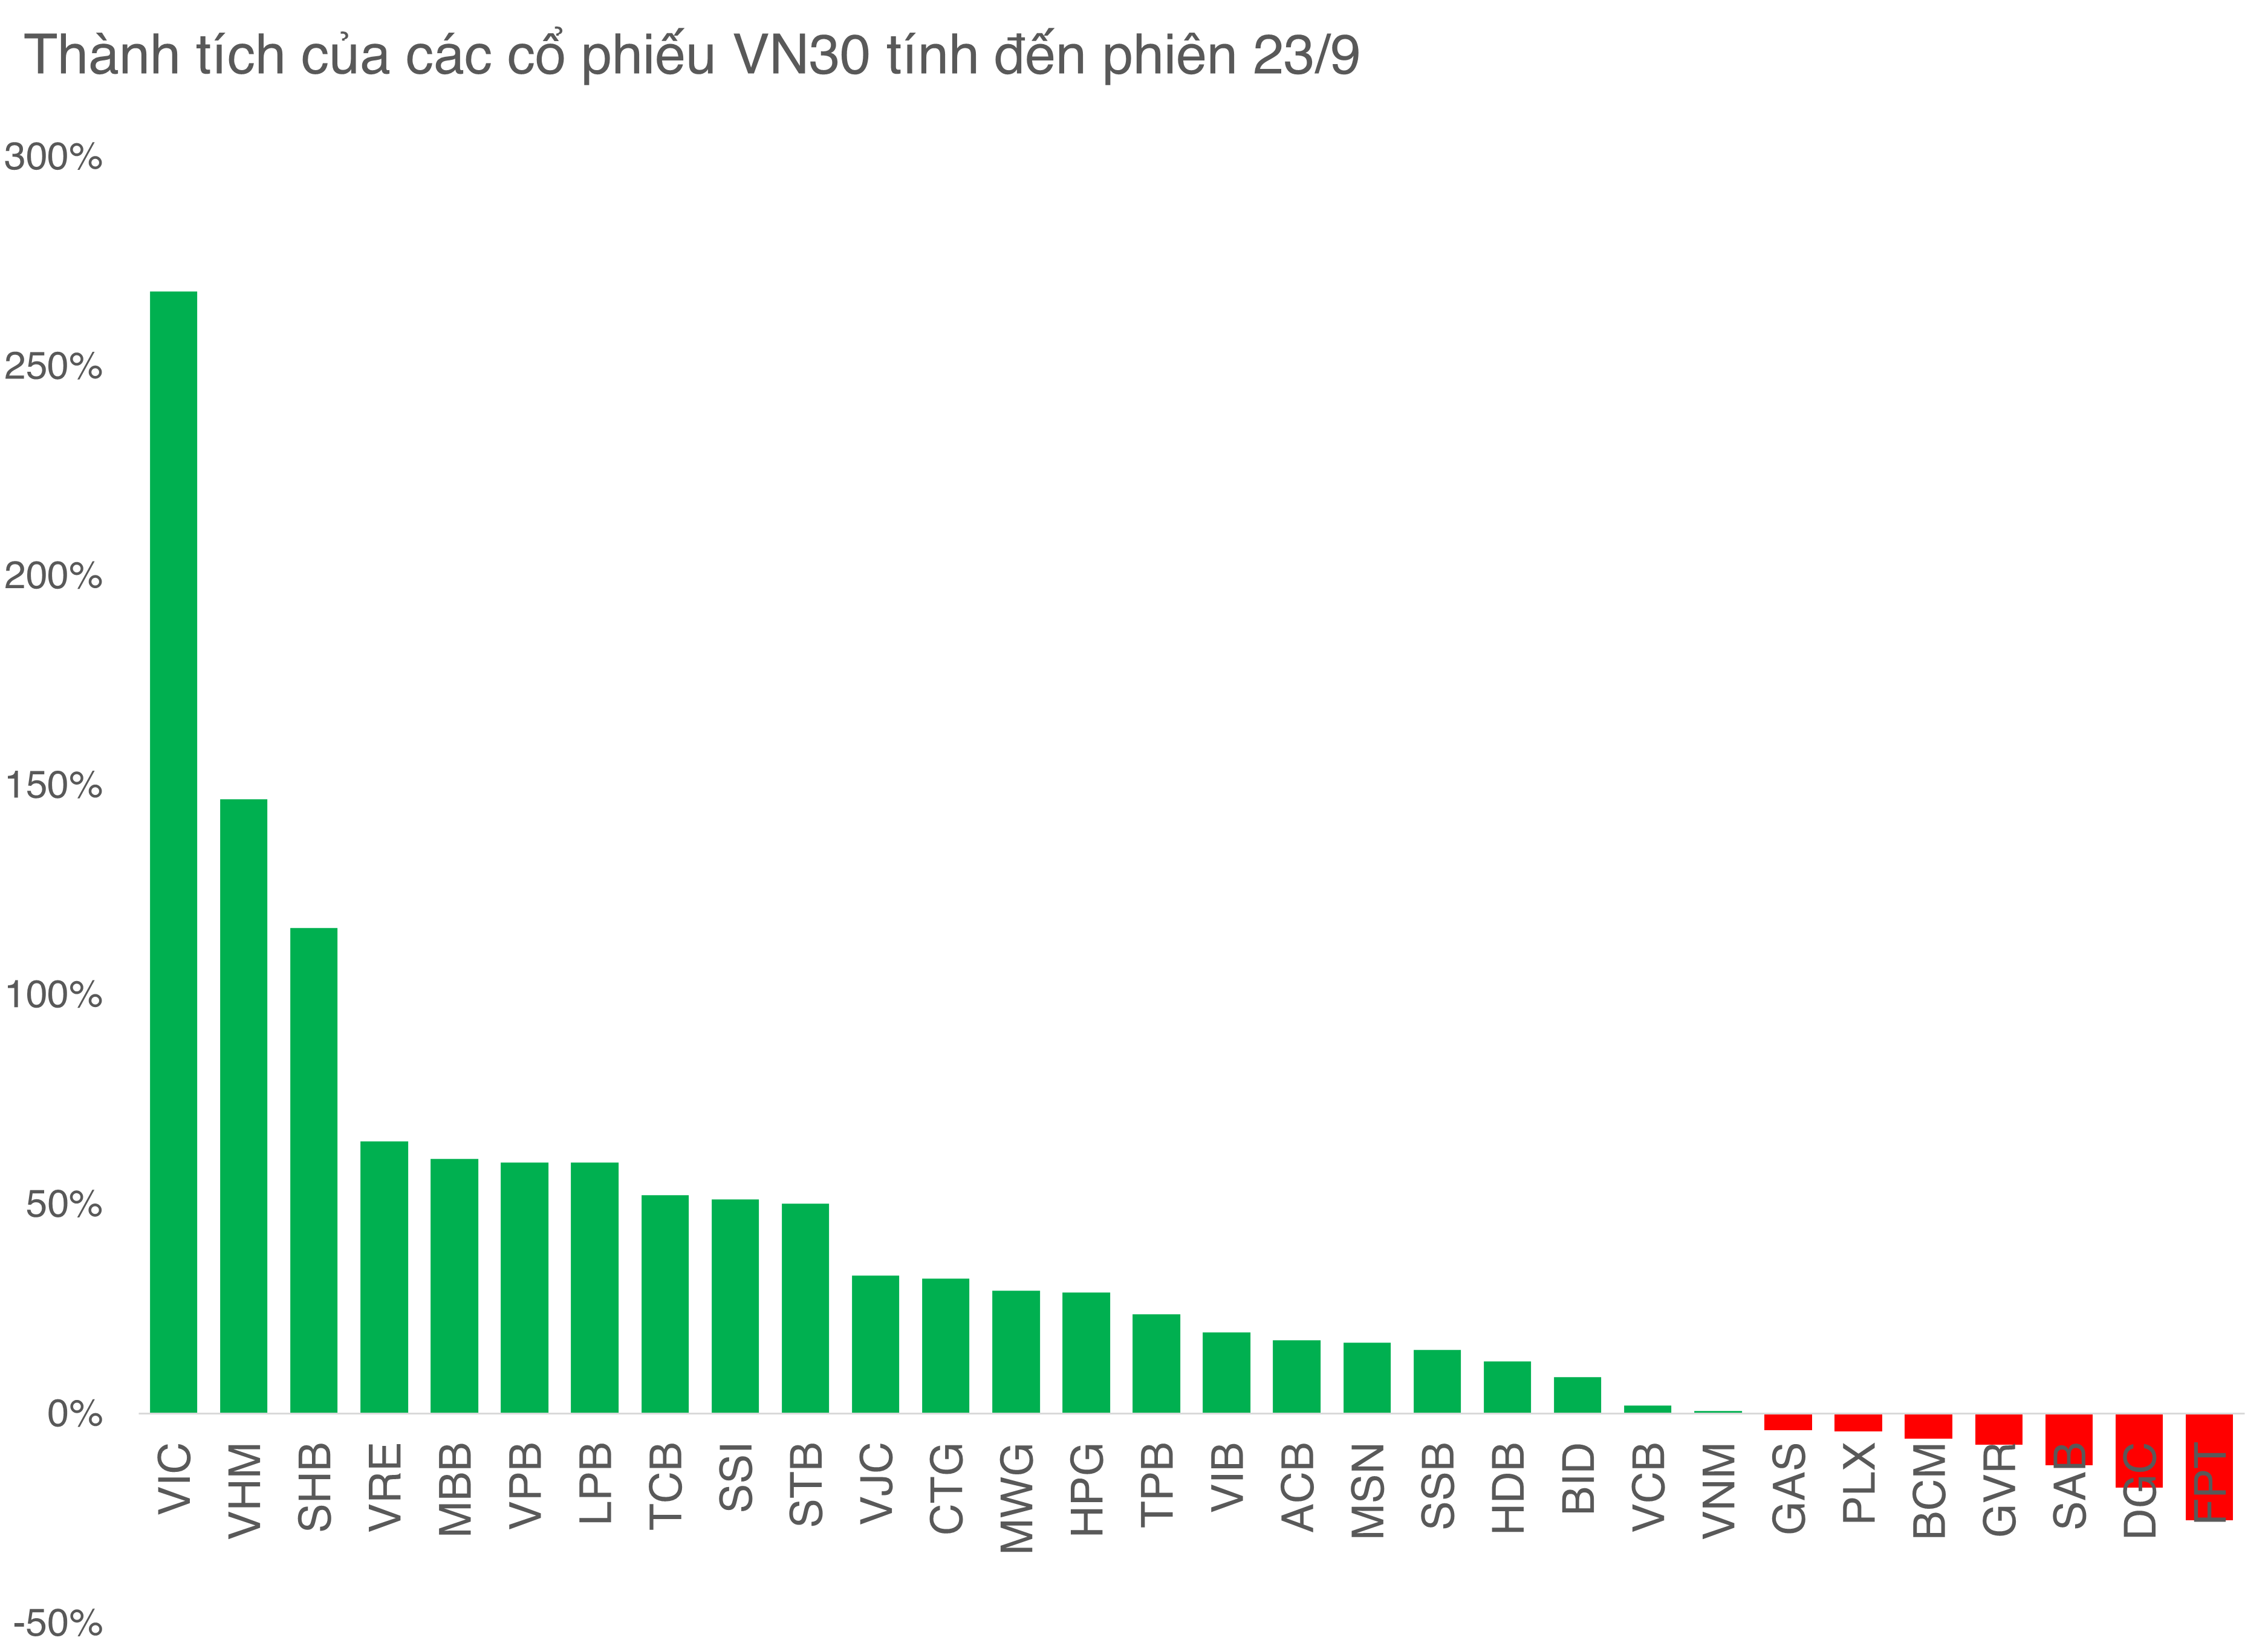
Ngược lại, 24 cổ phiếu còn lại trong rổ VN30 đã rời khỏi vùng xu hướng tăng ngắn hạn, cho thấy sức mạnh của nhóm trụ cột đang suy giảm. Đây cũng là nguyên nhân khiến chỉ số VN30 không còn giữ được sự đồng pha với VN-Index, vốn vẫn đang duy trì mức tăng 29,09%.
Áp lực càng lớn hơn khi khối ngoại bán ròng mạnh kể từ sau tháng 7. Riêng tháng 8–9 đã rút ròng hơn 60.000 tỷ đồng, nâng tổng bán ròng từ đầu năm lên trên 96.000 tỷ đồng.
Lực bán tập trung vào nhóm Bluechips như các mã HPG, VPB, VHM, SSI, STB, VCB, CTG cũng khiến dòng tiền nội phải “gánh” áp lực hấp thụ.
Trong khi đó, việc FED công bố hạ lãi suất, vốn được kỳ vọng tạo động lực cho các thị trường mới nổi, lại chưa giúp thị trường Việt Nam có thêm cú hích đáng kể.
VN-Index chỉ duy trì trạng thái giằng co quanh vùng đỉnh lịch sử, trong khi VN30 suy yếu rõ rệt. Điều này phản ánh tâm lý thận trọng của nhà đầu tư, nhất là trong giai đoạn chuẩn bị bước vào kỳ đánh giá nâng hạng thị trường của FTSE Russell.
Chờ kỳ đánh giá nâng hạng của FTSE Russell
Mọi sự chú ý hiện đổ dồn về kỳ đánh giá nâng hạng của FTSE Russell trong tháng 10/2025. Đây được coi là sự kiện quan trọng bậc nhất năm, không chỉ về mặt danh nghĩa mà còn kỳ vọng mở ra dòng vốn ngoại quy mô lớn hơn vào Việt Nam.
Tuy nhiên, tâm lý thị trường lại xuất hiện nỗi lo quen thuộc: “tin ra là bán”. Không ít nhà đầu tư lo ngại rằng sau khi thông tin nâng hạng được công bố, lực chốt lời sẽ gia tăng, đặc biệt ở những cổ phiếu ngân hàng đang ở vùng giá cao.
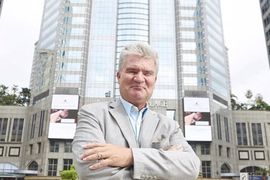
Ông Nguyễn Tuấn Anh – Chủ tịch FinPeace nhận định, phản ứng “tin ra là bán” chủ yếu đến từ dòng tiền đầu cơ. “Trong quá khứ, nhiều thị trường khác cũng biến động mạnh ngắn hạn quanh các sự kiện nâng hạng. Nhưng sau 6–9 tháng, phần lớn đều quay lại xu hướng tăng trưởng nhờ dòng vốn dài hạn,” ông Tuấn Anh nói.
Theo ông, nền tảng nội địa hiện khá vững khi lực cầu trong nước đủ sức hấp thụ áp lực bán từ khối ngoại. Thanh khoản duy trì ở mức cao lịch sử cho thấy dòng tiền trong nước đang đóng vai trò trụ cột, sẵn sàng cho một chu kỳ tăng trưởng mới.
Ở góc nhìn khác, ông Nguyễn Thế Minh, Giám đốc Phân tích Khối Khách hàng cá nhân của Công ty Chứng khoán Yuanta Việt Nam (YSVN) phân tích rằng TTCK Việt Nam hiện được định giá trung bình cao hơn lịch sử, nhưng vẫn giữ lợi thế nhờ kỳ vọng EPS 2025 thuộc nhóm cao nhất khu vực.
Điều này có nghĩa là cơ hội đầu tư không còn trải rộng toàn thị trường, mà nằm ở chiến lược chọn lọc cổ phiếu có tăng trưởng lợi nhuận vượt trội. Theo tính toán của YSVN, VN30 và VN100 hiện vẫn nằm trong vùng định giá rẻ, trong khi nhiều nhóm khác đã bước vào vùng định giá cao.
Ngoài ra, các ngành ngân hàng, sản xuất thực phẩm, vận tải, bất động sản và bảo hiểm nhân thọ vẫn duy trì định giá hấp dẫn đi kèm động lực tăng trưởng trung bình cao, mở ra cơ hội cho nhà đầu tư dài hạn.
Nhìn chung, sau khi VN-Index đã tăng gần 30% từ đầu năm, thị trường đang bước vào giai đoạn thử thách khi lực chốt lời gia tăng và nhóm VN30 – vốn có vai trò dẫn dắt – mất dần sức mạnh.
Trong bối cảnh đó, kỳ vọng nâng hạng FTSE Russell có thể trở thành “cú hích” quan trọng, song giới chuyên gia nhấn mạnh sự khác biệt giữa biến động ngắn hạn và xu hướng dài hạn.