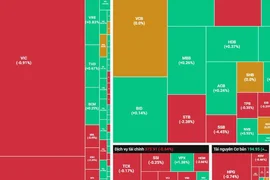
Chỉ số VN-Index kết thúc năm 2024 tăng khoảng 12%, lên mốc 1.266,78 điểm. Trong năm 2024, có thời điểm chỉ số đã chinh phục mốc 1.300 điểm, một số công ty chứng khoán thời điểm này đã đưa ra dự báo lạc quan cho rằng, thị trường hoàn toàn có thể kết thúc năm tại mốc 1.400 điểm, thậm chí cao hơn.
Nhưng những gì diễn ra trong năm 2024 đã đưa hầu hết dự báo của các công ty chứng khoán rơi vào thế “việt vị”. Mặc dù vậy, năm 2025, dự báo lạc quan vẫn áp đảo.
Chứng khoán Rồng Việt (VDSC) dự báo VN-Index có thể kết thúc năm 2025 ở mức 1.486 điểm trong kịch bản cơ sở với P/E mục tiêu 13,8 lần. Điều này diễn ra trong bối cảnh lãi suất toàn cầu được kỳ vọng tiếp tục giảm, tạo điều kiện thuận lợi cho dòng vốn ngoại quay trở lại thị trường cận biên và mới nổi. Triển vọng nâng hạng thị trường theo FTSE và cải cách theo MSCI cũng giúp tăng sức hấp dẫn với nhà đầu tư quốc tế.
Bên cạnh đó, VDSC cho rằng doanh thu và lợi nhuận các doanh nghiệp niêm yết tiếp tục tăng, EPS VN-Index dự báo tăng 12,2% và việc dòng tiền nội địa tiếp tục đóng vai trò dẫn dắt với tỷ trọng giao dịch duy trì trên 90% sẽ là những yếu tố hỗ trợ cho thị trường chứng khoán trong năm 2025.
Tương tự, Chứng khoán VCBS nhận định, nhờ xu hướng nới lỏng tiền tệ thế giới, dư địa nới lỏng tài khoá trong nước tạo điều kiện thuận lợi cho tăng trưởng và động thái quyết liệt từ Chính phủ trong việc cải cách khuôn khổ pháp lý sẽ tác động tích cực đến tâm lý nhà đầu tư.
Thêm vào đó, vĩ mô Việt Nam đã và đang dần cho thấy bước chuyển mình mạnh mẽ trong nỗ lực tăng trưởng kinh tế khi GDP năm 2024 đứng đầu khu vực ASEAN, đem đến kỳ vọng lớn cho năm 2025. Cùng với đó là triển vọng nâng hạng thị trường từ cận biên lên mới nổi khi Việt Nam đã hoàn thành 7/9 tiêu chí nâng hạng của FTSE.
VCBS dự báo lợi nhuận toàn thị trường tiếp tục tăng trưởng trong năm 2025, ở mức 12%, với động lực từ ngân hàng và bất động sản. Với kịch bản cơ sở, chỉ số VN-Index được dự báo có thể đạt 1.555 điểm với P/E của VN-Index đạt 14,6x và EPS thị trường +12%. Với kịch bản khả quan, chỉ số có thể đạt 1.663 điểm với kỳ vọng nâng hạng thị trường.
Trong khi đó, Chứng khoán KBSV kỳ vọng chỉ số VN-Index đạt mức 1.460 điểm, tương ứng mức tăng trưởng EPS toàn thị trường 16,7% và định giá P/E ở mức 14,6 lần. Động lực đến từ dự báo nền tảng vĩ mô Việt Nam ổn định dưới góc độ tỷ giá (USD/VND tăng 1-2%), mặt bằng lãi suất trong nền kinh tế vẫn sẽ duy trì ở mức thấp so với lịch sử (với mặt bằng lãi suất huy động tăng nhẹ 0,3- 0,5%, trong khi lãi suất cho vay đi ngang hoặc tăng nhẹ) và Việt Nam được nâng hạng thị trường theo FTSE.
Chứng khoán VPBank (VPBankS) dự báo, mức điểm của VN-Index cuối năm 2025 có thể đạt 1.400 – 1.420 điểm, với kịch bản các nhiễu động sẽ tiếp tục kéo dài từ năm 2024 và thời điểm tích cực sẽ là nửa cuối năm.
Trong nhịp sắp tới, với yếu tố khó lường từ việc ông Donald Trump bước vào Nhà Trắng và có thể đưa ra các quyết sách khó lường trong quý I và quý II, tỷ giá ở hầu hết các thị trường vẫn căng thẳng, USD vẫn tăng và lợi suất trái phiếu vẫn neo cao, đặc biệt Ngân hàng Dự trữ liên bang Mỹ (FED) hạ lãi suất ít hơn so với kỳ vọng (2 lần) thì nhiễu động thị trường sẽ vẫn còn.
Nhà đầu tư nước ngoài có thể không bán ròng mạnh như năm 2024 nữa, nhưng lực bán vẫn là một trong những yếu tố kìm hãm đà tăng của VN-Index trong năm 2025.
Trong nửa đầu 2025, biên giao động chính của VN-Index dự báo xoay quanh khoảng 1.200 – 1.300 điểm. Thị trường có thể tạo ra vùng trũng trong tháng 5 - thường là giai đoạn nhà đầu tư trong nước và quốc tế “Sell in May” do trũng thông tin sau mùa báo cáo tài chính quý I. Thị trường sẽ tích cực dần trong tháng 8 và tháng 9, khi Việt Nam chuẩn bị đón những yếu tố tích cực trong con sóng nâng hạng.
Trong năm 2025, yếu tố kinh tế vĩ mô cũng sẽ diễn ra trong nửa đầu năm do những lo ngại từ chính sách thuế quan của Mỹ. Tuy nhiên, đến nửa cuối năm, Việt Nam sẽ không chịu ảnh hưởng chính từ chính sách thuế quan của ông Donald Trump. Kết hợp với yếu tố nâng hạng, quý III và quý IV sẽ là giai đoạn mà dòng tiền tăng mạnh hơn, khối ngoại trở lại mua ròng, qua đó tạo động lực cho thị trường.
Dựa trên các dự báo đó, chuyên gia VPBankS cho rằng, giai đoạn điều chỉnh giữa năm có thể là cơ hội tốt để giải ngân, đồng thời nhấn mạnh việc chỉ có cơ hội tốt khi giá cổ phiếu có sự chiết khấu tốt.
Một số quỹ đầu tư nước ngoài cũng lạc quan cho rằng tăng trưởng lợi nhuận doanh nghiệp cải thiện và định giá hấp dẫn sẽ yếu tố dẫn dắt đà tăng của thị trường chứng khoán năm 2025.
Theo Pyn Elite Fund, P/E VN-Index sẽ giảm xuống còn 10,1 nhờ tăng trưởng lợi nhuận của các cổ phiếu niêm yết tại Việt Nam tiếp tục mạnh mẽ trong năm 2025. Dù VN-Index đang bị giới hạn trong phạm vi giao dịch 1.200 - 1.300 điểm, nhưng Pyn Elite vẫn giữ nguyên quan điểm về dài hạn VN-Index có thể cán mốc 2.500 điểm. Các yếu tố rủi ro sẽ lùi lại phía sau và sự chú ý sẽ tập trung vào sự tăng trưởng lợi nhuận mạnh mẽ của các công ty niêm yết tại Việt Nam cùng với mức định giá rất hấp dẫn của thị trường.
VinaCapital dự đoán năm 2025 sẽ là một năm biến động đối với thị trường chứng khoán Việt Nam vì trong nửa đầu năm tới tăng trưởng GDP có thể chậm lại và đồng VND có thể bị ảnh hưởng, nhưng cả 2 khả năng này có thể sẽ đảo chiều vào cuối năm. Nhóm quỹ này xem sự sụt giảm trên thị trường chứng khoán là cơ hội để mua vào, động lực đến từ định giá thị trường chứng khoán vẫn hấp dẫn với hệ số P/E dự phóng là 12x, so với mức tăng trưởng EPS dự báo là 17%.