Bỏ room tín dụng: Vì sao không thể “vội vàng”?

Chuyên gia cho rằng, để triển khai gỡ bỏ room tín dụng một cách hiệu quả phải có một lộ trình với những điều kiện cụ thể.

Bỏ room tín dụng: Vì sao không thể “vội vàng”?
Tiến sĩ Nguyễn Đức Độ – Phó Viện trưởng Viện Kinh tế Tài chính, Học viện Tài chính.

Cần nghiên cứu kỹ lưỡng

Tại Công điện 104 về tăng cường hiệu quả điều hành chính sách tiền tệ, chính sách tài khóa ngày 6/7, Thủ tướng Chính phủ đã yêu cầu Ngân hàng Nhà nước khẩn trương rà soát, phân tích, đánh giá tác động, nghiên cứu kinh nghiệm quốc tế, khẩn trương xem xét việc gỡ bỏ công cụ hành chính trong điều hành tăng trưởng tín dụng thông qua phân bổ chỉ tiêu tăng trưởng tín dụng cho từng tổ chức tín dụng.

Đây là một tín hiệu quan trọng, đánh dấu bước chuyển lớn trong tư duy điều hành chính sách. Theo đó, thay vì áp đặt hạn mức cứng, định hướng mới sẽ dựa trên nguyên tắc thị trường và khả năng quản trị rủi ro của từng tổ chức tín dụng. Hướng đi này cũng phù hợp với thông lệ quốc tế, mở rộng dư địa tăng trưởng cho nền kinh tế. Tuy nhiên, nhiều chuyên gia cho rằng, bước chuyển này không nên được nhìn nhận như một cú xoay trục chóng vánh, mà cần được thực hiện từng bước, lộ trình có kiểm soát và dựa trên bộ tiêu chí an toàn rõ ràng.

Bài học từ các giai đoạn tín dụng tăng nóng trong quá khứ, đặc biệt giai đoạn 2008–2010, cho thấy việc nới lỏng quá nhanh mà thiếu các rào chắn kỹ lưỡng có thể dẫn đến hệ quả nợ xấu tăng cao, dòng vốn bị chệch hướng. Bối cảnh hiện nay càng đòi hỏi sự thận trọng khi lạm phát toàn cầu chưa hoàn toàn được kiểm soát và mặt bằng lãi suất đang có dấu hiệu đảo chiều. Một cú sốc lãi suất, nếu xảy ra trong lúc tín dụng tăng trưởng thiếu kiểm soát, có thể nhanh chóng tác động tiêu cực đến sức khỏe tài chính của cả doanh nghiệp và hệ thống ngân hàng.

Theo Tiến sĩ Nguyễn Đức Độ – Phó Viện trưởng Viện Kinh tế Tài chính, Học viện Tài chính, đây là một vấn đề rất phức tạp, cần phải nghiên cứu kỹ lưỡng. Theo chuyên gia, về lâu dài, việc tiến tới bỏ room tín dụng là đúng đắn để thị trường vận hành đầy đủ. Tuy nhiên, khi chúng ta bỏ một công cụ quản lý thì phải có một công cụ khác hiệu quả để thay thế. Với thực trạng nền kinh tế và hệ thống ngân hàng hiện nay, việc tìm ra một công cụ thay thế hoàn hảo ngay lập tức là chưa khả thi.
Theo các chuyên gia để triển khai gỡ bỏ room tín dụng một cách hiệu quả phải có một lộ trình với những điều kiện cụ thể. (Ảnh minh họa)

Quảng cáo

Theo TS. Độ, nếu vội vàng bỏ room tín dụng, sẽ có một số rủi ro lớn cần lường trước. Thứ nhất là áp lực lạm phát. Không còn hạn mức tăng trưởng, một số ngân hàng có thể đẩy mạnh tăng trưởng tín dụng, từ đó có thể tạo ra một cuộc đua về lãi suất, đồng thời, một lượng tiền lớn được bơm ra nền kinh tế và gây áp lực lên lạm phát.

Thứ hai là nợ xấu. Tỷ lệ tín dụng/GDP của Việt Nam đã ở mức rất cao, khoảng 134% vào cuối năm 2024. Tổng nợ xấu (tính cả nợ đang nằm tại VAMC) chiếm khoảng 6% tổng dư nợ. Theo TS. Độ, nếu tiếp tục đẩy mạnh tín dụng một cách thiếu kiểm soát, nguy cơ nợ xấu gia tăng là rất lớn.

Thứ ba là rủi ro đạo đức. Theo chuyên gia, cơ chế thị trường đầy đủ phải có hai mặt: một là tự do kinh doanh, hai là phải chịu kỷ luật thị trường. Ở Việt Nam, gần như chưa có trường hợp ngân hàng phá sản, điều này có thể tạo ra rủi ro đạo đức khi các ngân hàng có thể chấp nhận rủi ro cao hơn.

Những điều kiện cần và đủ

Chia sẻ tại tọa đàm “Gỡ bỏ hạn mức tăng trưởng tín dụng – Lộ trình phù hợp, phát triển bền vững” trên VTV Index, PGS.TS Nguyễn Hữu Huân, Trường đại học Kinh tế TP.Hồ Chí Minh cho rằng, nếu bỏ room một cách đột ngột thì sẽ ảnh hưởng ít nhiều đến tính hiệu quả của chính sách tiền tệ. Bởi vì từ trước đến nay, Ngân hàng Nhà nước điều hành chủ yếu thông qua room tín dụng và cũng góp phần tạo ra những điểm tích cực trong việc điều hành chính sách và tăng được hiệu quả của chính sách tiền tệ.

Theo PGS.TS Nguyễn Hữu Huân, cần phải nâng cao hiệu quả của chính sách tiền tệ thông qua công cụ thị trường, chủ yếu là 3 công cụ là nghiệp vụ thị trường mở, tỷ lệ dự trữ bắt buộc và lãi suất tái cấp vốn, tái chiết khấu. Khi công cụ này đã chủ động được rồi và nó đã điều tiết tốt nền kinh tế thì có thể cân nhắc bỏ room tín dụng.

Đồng quan điểm, TS. Nguyễn Đức Độ cho rằng, để triển khai gỡ bỏ room tín dụng một cách hiệu quả phải có một lộ trình với những điều kiện cụ thể.

Điều đầu tiên và quan trọng nhất là nợ xấu phải giảm về mức an toàn, không thể nới lỏng kiểm soát khi hệ thống còn nhiều yếu kém. Bên cạnh đó, chúng ta cần xây dựng một hệ thống giám sát tài chính theo thời gian thực, áp dụng công nghệ thông tin, AI để có thể nhanh chóng phát hiện các sai phạm hoặc rủi ro của từng ngân hàng.

Một điều kiện quan trọng khác là cần phải có những chế tài mạnh mẽ, rõ ràng đối với các vi phạm, và phải chấp nhận quy luật của thị trường. Và cuối cùng, kinh nghiệm quốc tế cho thấy, các ngân hàng trung ương như Fed hay ECB có tính độc lập rất cao. Để kiểm soát lạm phát thì Ngân hàng Nhà nước cần được chủ động hơn trong thực hiện các chính sách để có thể kiểm soát cung tiền và lãi suất một cách hiệu quả.
Theo doanhnghiepkinhtexanh.vn Sao chép

Cùng chuyên mục Ngân hàng

Nới tín dụng cho bất động sản du lịch, khách sạn, nhà hàng: “Van mở”, nhưng tâm điểm nằm ở kiểm soát dòng tiền

Ngân hàng Nhà nước Việt Nam vừa mở thêm dư địa tín dụng cho nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng trong năm 2026. Nhưng nếu chỉ nhìn chính sách này như một động tác “nới room” cho bất động sản thì chưa đủ. Bởi với một khách sạn, resort

Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026 Bộ Tài chính sắp tổ chức đợt tiếp xúc nhà đầu tư không kèm phát hành trái phiếu quốc tế

Siết vốn vào “sân sau”, ngân hàng được yêu cầu mở rộng cách cho doanh nghiệp vay

Các ngân hàng phải kiểm soát tình trạng vốn tập trung vào doanh nghiệp, nhóm khách hàng lớn và dự án trong cùng hệ sinh thái có thể gây rủi ro. Chính phủ yêu cầu mở rộng cho vay dựa trên dòng tiền, chuỗi cung ứng và phương án kinh doanh, qua đó giảm sự phụ thuộc của doanh nghiệp vào tài sản thế chấp.

Ngân hàng Nhà nước: Không tính dư nợ tăng thêm của nhà hàng, khách sạn, khu nghỉ dưỡng vào tín dụng bất động sản Hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém, tăng khả năng tiếp cận vốn cho doanh nghiệp

Hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém, tăng khả năng tiếp cận vốn cho doanh nghiệp

Ngày 18/9/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký ban hành Quyết định số 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa".

Ngân hàng Việt tăng tốc “săn” vốn ngoại Nhu cầu vốn trong nền kinh tế tăng nhanh, áp lực đè nặng lên vai ngân hàng Cuộc đua lãi suất của các ngân hàng: Áp lực tín dụng lớn từ các siêu dự án

HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn

Ngân hàng TMCP Phát triển TP.HCM (HDBank, HoSE: HDB) tiếp tục được vinh danh trong Top 50 Công ty niêm yết tốt nhất Việt Nam 2026 tại Diễn đàn Kinh doanh Forbes Việt Nam, diễn ra ngày 17/9 tại TP.HCM. Sự kiện năm nay đặt dấu ấn của những doanh nghiệp hàng

HDBank thu về 5.000 tỷ đồng qua kênh trái phiếu từ đầu năm HDBank dự kiến phát hành 20.000 tỷ đồng trái phiếu

Khơi thông nguồn vốn cho DNNVV: Cần sự phối hợp đồng bộ từ nhiều phía

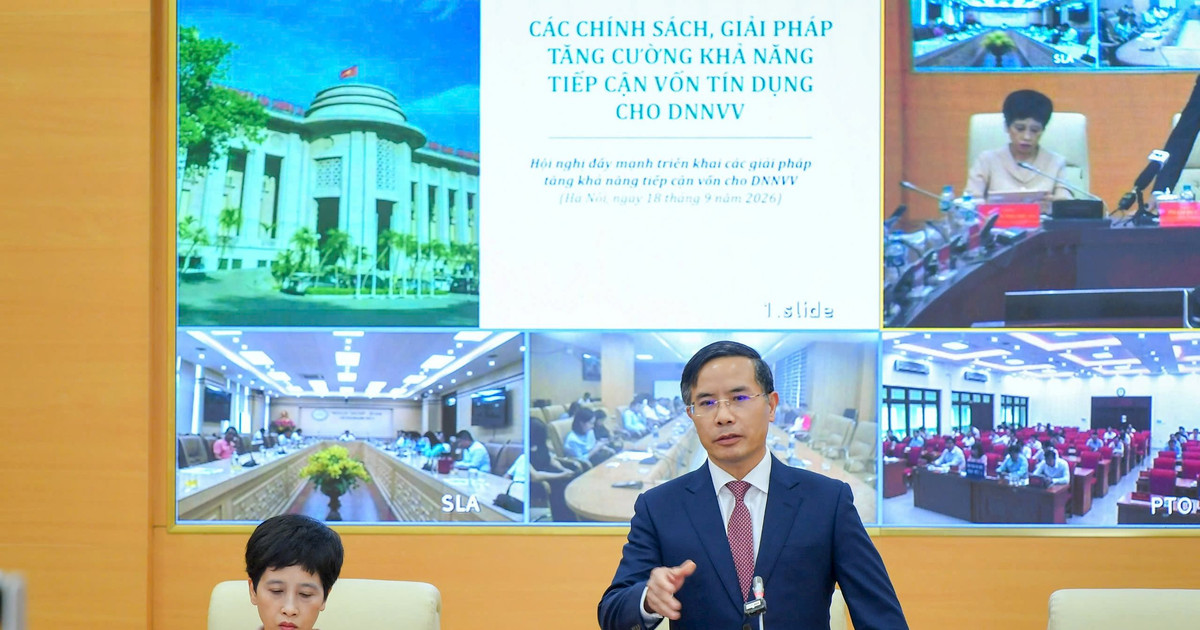
Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho Doanh nghiệp nhỏ và vừa” tổ chức sáng ngày 18/9, Thống đốc NHNN Phạm Đức Ấn khẳng định ngành Ngân hàng luôn sẵn sàng cung ứng nguồn vốn cho sản xuất, kinh doanh; đồng thời nhấn mạnh việc tháo gỡ khó khăn cho DNNVV phải dựa trên tinh thần “rõ vấn đề, rõ trách nhiệm, rõ giải pháp”.

Chưa rời đường đua, vốn điều lệ của Chứng khoán TCBS (TCX) sớm được nâng lên gần 33.300 tỷ đồng Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026

Tín dụng cho doanh nghiệp nhỏ và vừa tăng 12,4%, đạt trên 4,1 triệu tỷ đồng

Đến ngày 28/8/2026, tăng trưởng tín dụng đối với doanh nghiệp nhỏ và vừa tăng 12,4% so với cuối năm 2025, chiếm khoảng 20% tổng dư nợ của nền kinh tế.

Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026 Thống đốc Phạm Đức Ấn tiếp Tổng Giám đốc điều hành FTSE Russell

Sau sự kiện 21/9, 90 cổ phiếu Micro Cap mở ra “bản đồ” mới cho thị trường chứng khoán

Ngày 21/9/2026, chứng khoán Việt Nam chính thức bước sang nhóm Secondary Emerging Market của FTSE Russell. Tâm điểm trước mắt nhiều khả năng vẫn là các cổ phiếu vốn hóa lớn, nơi dòng tiền thụ động có xu hướng tập trung khi Việt Nam bắt đầu được đưa vào hệ thống chỉ số mới.

Petrolimex (PLX) đăng ký bán toàn bộ hơn 23,28 triệu cổ phiếu quỹ Thống đốc Phạm Đức Ấn tiếp Tổng Giám đốc điều hành FTSE Russell

VietinBank huy động 16.000 tỷ đồng cho bất động sản và PPP

VietinBank dự kiến chào bán 160 triệu trái phiếu ra công chúng, phân bổ đều nguồn vốn huy động cho lĩnh vực bất động sản và các dự án PPP (đầu tư theo phương thức đối tác công tư).

Nhà nước sẽ nâng sở hữu tại VietinBank lên tối thiểu 65% Chủ tịch Hải Phát Invest mua 10 triệu cổ phiếu, VietinBank Capital trở thành cổ đông lớn của Xếp dỡ Hải An

Thống đốc Phạm Đức Ấn tiếp Tổng Giám đốc điều hành FTSE Russell

Ngày 17/9, tại trụ sở Ngân hàng Nhà nước Việt Nam (NHNN), Thống đốc Phạm Đức Ấn đã tiếp bà Fiona Bassett, Tổng Giám đốc điều hành FTSE Russell, cùng đoàn công tác nhân chuyến thăm và làm việc tại Việt Nam.

Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026 Vanguard, BlackRock đến Hà Nội: Cánh cửa đến hệ thống phân bổ hàng chục nghìn tỷ USD mở ra với chứng khoán Việt Nam

LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026

Ngày 15/9, tại Lễ vinh danh các doanh nghiệp đóng góp ngân sách lớn nhất Việt Nam 2026 (Vietnam Largest Taxpayers – VNTAX 2026), Ngân hàng Lộc Phát Việt Nam (LPBank) được vinh danh trong Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam.

Giải Marathon Quốc tế VTV LPBank 2026: Gần 5.000 vận động viên chinh phục cung đường di sản Vân Long LPBank huy động gần 12.000 tỷ đồng sau khi tỷ phú Phạm Nhật Vượng trở thành cổ đông lớn