Các yếu tố này được kỳ vọng giúp tỷ giá USD/VND cuối năm 2026 đi ngang so với cuối năm 2025, trong khi lãi suất huy động có thể duy trì ổn định nếu điều kiện thuận lợi.
Sức ép từ bên ngoài
Những tháng cuối năm 2026, diễn biến của đồng USD và chính sách tiền tệ Mỹ tiếp tục là một trong những yếu tố đáng chú ý đối với thị trường ngoại hối và lãi suất Việt Nam.
Tâm điểm là quyết định tăng 25 điểm cơ bản lãi suất điều hành lên mức 3,75%–4% của FED tại kỳ họp ngày 15–16/9/2026. Đây là lần tăng lãi suất đầu tiên của FED kể từ năm 2023 nhằm quyết liệt kiểm soát lạm phát trong bối cảnh kinh tế Mỹ vẫn tăng trưởng vững chắc.
Biểu đồ dot plot tháng 9 cho thấy FED vẫn nghiêng về khả năng tăng thêm lãi suất trong năm nay, khi 16/18 thành viên dự báo ít nhất một lần tăng nữa, đưa lãi suất điều hành lên vùng 4–4,25%.
Công ty Chứng khoán KB Việt Nam (KBSV) đánh giá, trong 3 tháng cuối năm, nhiều khả năng FED sẽ có thêm một lần tăng 25 điểm cơ bản. Nhận định này dựa trên việc FED tiếp tục nâng dự báo PCE headline và core năm 2026 thêm 10 điểm cơ bản so với dự báo tháng 6, đồng thời lùi thời điểm dự kiến đưa lạm phát về mục tiêu 2% sang năm 2029, thay vì năm 2028 như dự báo trước.
Trong khi đó, triển vọng tăng trưởng GDP và thị trường lao động của Mỹ được điều chỉnh theo hướng tích cực hơn. Cùng với đó, giá dầu được dự báo quay về vùng 9x USD/thùng trong quý IV trong bối cảnh xung đột tại Trung Đông tiếp tục gây gián đoạn hoạt động vận chuyển và xuất khẩu dầu mỏ.
Những yếu tố này có thể tiếp tục hỗ trợ đồng USD trong ngắn hạn. KBSV theo đó nâng dự báo DXY lên vùng 98–103 điểm trong phần còn lại của năm, với động lực chính đến từ tín hiệu tiếp tục thắt chặt chính sách của FED và việc thị trường điều chỉnh kỳ vọng theo hướng duy trì mặt bằng lãi suất cao hơn.
Tuy nhiên, áp lực từ đồng USD không đồng nghĩa với một xu hướng tăng giá một chiều. Theo KBSV, việc các ngân hàng trung ương lớn khác cũng duy trì định hướng kiểm soát lạm phát có thể hạn chế mức độ mở rộng chênh lệch lãi suất. Qua đó, khả năng USD tăng giá một chiều và DXY tăng mạnh khỏi vùng dự báo có thể được hạn chế.
Đối với Việt Nam, những diễn biến này đặt thị trường ngoại hối trước sức ép nhất định, nhất là khi mặt bằng lãi suất USD duy trì ở mức cao. Tuy nhiên, diễn biến tỷ giá trong nước thời gian qua cho thấy tác động từ bên ngoài đang được cân bằng bởi nhiều yếu tố nội tại.
“Lá chắn” từ nguồn cung ngoại tệ và chênh lệch lãi suất
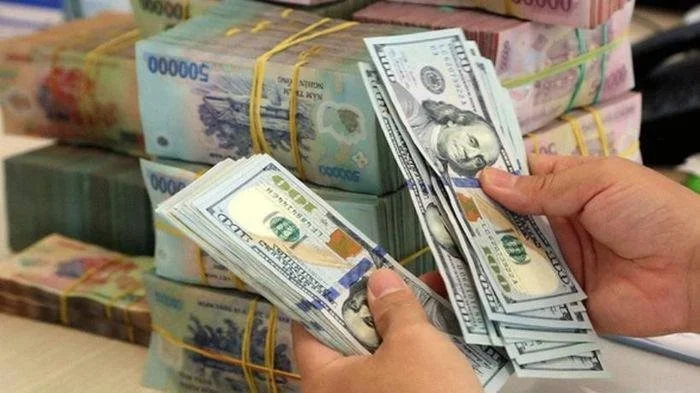
Tại “Buổi Đối thoại cùng Chuyên gia Kinh tế UOB” ngày 18/9, ông Đinh Đức Quang, Giám đốc Khối Kinh doanh Tiền tệ, Ngân hàng UOB Việt Nam, cho biết cuối năm 2025, tỷ giá USD/VND liên ngân hàng ở khoảng 26.300 VND/USD, trong khi hiện dao động quanh 26.000 VND/USD.
Đáng chú ý, mức biến động khoảng 1% của VND từ đầu năm thấp hơn đáng kể so với một số đồng tiền trong khu vực, nơi mức biến động có thể quanh mức 5%.
Diễn biến này diễn ra trong bối cảnh cán cân thương mại đã có sự thay đổi đáng kể. Theo số liệu UOB dẫn, 7 tháng đầu năm, kim ngạch nhập khẩu tăng 34,8% so với cùng kỳ, đạt 340,1 tỷ USD, khiến Việt Nam nhập siêu 20,5 tỷ USD. Trong khi cùng kỳ năm trước, Việt Nam xuất siêu 10,4 tỷ USD.
Nếu chỉ nhìn vào cán cân thương mại, mức nhập siêu gia tăng có thể tạo thêm nhu cầu ngoại tệ và gây sức ép lên tỷ giá. Tuy nhiên, theo ông Đinh Đức Quang, tỷ giá không chỉ phản ánh hoạt động xuất nhập khẩu mà còn phụ thuộc vào tổng thể các dòng ngoại tệ ra vào nền kinh tế.
“Khi chúng ta nhìn vào các diễn biến về tỷ giá thì nó không phải chỉ là câu chuyện về xuất nhập khẩu. Nó cũng không phải chỉ là câu chuyện về thu hút đầu tư, mà sẽ là rất nhiều nguồn ngoại tệ đi vào”, ông Đinh Đức Quang nói.
Trong số các dòng ngoại tệ này, FDI tiếp tục là một nguồn cung đáng chú ý. Theo số liệu UOB, vốn FDI thực hiện trong 8 tháng đầu năm đạt khoảng 17,3 tỷ USD, tăng 12% so với cùng kỳ và là mức cao nhất từng ghi nhận trong giai đoạn 8 tháng.
Bên cạnh FDI, chênh lệch lãi suất VND-USD cũng đang tạo ra sự thay đổi trong hành vi nắm giữ ngoại tệ.
Theo ông Đinh Đức Quang, từ quý IV/2025, lãi suất tiền đồng tăng rõ rệt, trong khi lãi suất tiền gửi USD trong nước vẫn ở mức 0%. Chênh lệch này khiến việc nắm giữ VND trở nên hấp dẫn hơn.
“Chênh lệch lãi suất giữa đồng Việt Nam và đô la Mỹ hiện nay đang ở mức đủ hấp dẫn để nhà đầu tư, cá nhân hay thậm chí các doanh nghiệp có nguồn thu xuất khẩu bằng USD không còn nhiều kỳ vọng để nắm giữ hoặc đầu cơ USD”, ông Quang cho biết.
Theo UOB, từ đầu năm đến nay, một lượng ngoại tệ đáng kể do doanh nghiệp và cá nhân nắm giữ đã được chuyển đổi từ USD sang VND để gửi tiết kiệm, với quy mô có thể lên tới vài tỷ USD.
Dòng tiền này góp phần bổ sung nguồn cung USD trên thị trường, qua đó giảm áp lực lên tỷ giá. Đây cũng là một trong những yếu tố cho thấy mối quan hệ giữa tỷ giá và lãi suất không chỉ nằm ở khía cạnh chi phí vốn, mà còn tác động trực tiếp đến quyết định nắm giữ VND hay ngoại tệ của các chủ thể trong nền kinh tế.
Một diễn biến đáng chú ý khác là tỷ giá trên thị trường không chính thức hiện khoảng 25.800 VND/USD, thấp hơn tỷ giá tại các ngân hàng. Theo UOB, chênh lệch này khiến một bộ phận khách hàng cá nhân chuyển từ giao dịch ngoại tệ trên thị trường không chính thức sang bán USD cho ngân hàng, qua đó bổ sung thêm nguồn cung ngoại tệ cho hệ thống.
Ngoài FDI và dòng tiền chuyển đổi từ USD sang VND, một số dòng vốn khác cũng góp phần cân bằng cung - cầu ngoại tệ. Ông Đinh Đức Quang cho rằng, thị trường có khả năng bù đắp mức thâm hụt thương mại hơn 20 tỷ USD hiện nay.
Như vậy, sức ép từ nhập siêu không diễn ra trong một chiều mà được đặt trong tương quan với tổng thể các dòng ngoại tệ. Đây cũng là yếu tố quan trọng giúp lý giải vì sao tỷ giá USD/VND vẫn tương đối ổn định trong bối cảnh môi trường quốc tế có nhiều biến động.
Dự báo tỷ giá và lãi suất cuối năm
Từ những yếu tố trên, KBSV dự báo tỷ giá USD/VND đến cuối năm 2026 sẽ đi ngang so với cuối năm 2025. Cơ sở của dự báo này là nguồn cung USD tích cực từ kiều hối, FDI giải ngân và nâng hạng thị trường vốn, trong khi chênh lệch lãi suất VND-USD dù có xu hướng thu hẹp nhưng vẫn duy trì trạng thái dương.
Dự báo này cho thấy sức ép từ chính sách tiền tệ của Mỹ có thể được cân bằng bởi những yếu tố nội tại của nền kinh tế Việt Nam. Trong đó, nguồn cung ngoại tệ và chênh lệch lãi suất tiếp tục là hai biến số quan trọng.
Cùng với đó, cơ chế điều hành tỷ giá cũng tạo thêm dư địa để thị trường thích ứng với các biến động bên ngoài.
Theo chuyên gia UOB, Việt Nam đang áp dụng cơ chế tỷ giá thả nổi có quản lý, với biên độ giao dịch hiện ở mức ±5% so với tỷ giá trung tâm. Việc điều chỉnh tỷ giá trung tâm cùng các mức giá mua - bán ngoại tệ giúp cơ quan quản lý phát tín hiệu về định hướng và mức độ sẵn sàng can thiệp khi cần thiết.
Ở chiều lãi suất, KBSV dự báo lãi suất huy động sẽ duy trì ở vùng hiện tại trong những tháng còn lại của năm.
Điểm đáng chú ý là diễn biến lãi suất trong nước không tách rời bài toán tỷ giá. Chênh lệch lãi suất VND-USD hiện vẫn dương vừa tạo động lực nắm giữ VND, vừa góp phần hỗ trợ nguồn cung USD thông qua việc chuyển đổi ngoại tệ sang tiền đồng. Trong khi đó, nếu chênh lệch này thu hẹp, tác động hỗ trợ tỷ giá cũng có thể giảm bớt.
Vì vậy, những tháng cuối năm, tỷ giá và lãi suất tiếp tục vận động trong mối quan hệ chặt chẽ với nhau, cùng chịu tác động từ chính sách tiền tệ quốc tế, dòng vốn ngoại tệ và điều kiện thanh khoản trong nước.
Trong bối cảnh FED vẫn để ngỏ khả năng tăng thêm lãi suất, sức ép từ bên ngoài vẫn hiện hữu. Tuy nhiên, với nguồn cung ngoại tệ từ FDI, kiều hối và các dòng vốn khác, cùng chênh lệch lãi suất VND-USD duy trì dương và cơ chế tỷ giá thả nổi có quản lý, thị trường trong nước có những yếu tố hỗ trợ để duy trì ổn định.