Trong chương trình Fun Insider do Fmarket tổ chức với chủ đề “Định giá thị trường có đang vào vùng hấp dẫn?”, ông Đinh Đức Minh – Giám đốc Đầu tư cấp cao của VinaCapital – phân tích điểm giống và khác của thị trường chứng khoán hiện tại so với các đợt điều chỉnh trước đây.
Theo ông Minh, điểm chung dễ nhận thấy nhất qua các lần giảm mạnh trước đây là chứng khoán đều bị đẩy về vùng định giá rất rẻ. Các mốc ông nhắc tới gồm đợt sụt giảm do Covid-19, biến cố liên quan tập đoàn Vạn Thịnh Phát cùng khủng hoảng trái phiếu doanh nghiệp, và gần nhất là năm trước khi Mỹ áp thuế quan nhập khẩu lên hàng hóa Việt Nam khiến thị trường giảm mạnh.
"Sau những giai đoạn đó, thị trường thường bước vào chu kỳ phục hồi kéo dài khoảng 1–2 năm. Tốc độ tăng không quá nhanh, nhưng mức tăng tổng thể từ đáy thường khá lớn, dao động khoảng 80–100%", chuyên gia Vinacapital cho biết.
Điểm khác biệt lớn nhất nằm ở nguyên nhân cốt lõi của mỗi đợt giảm. Năm 2018 gắn với chiến tranh thương mại và lãi suất Mỹ neo cao; năm 2020 là đại dịch Covid-19; năm 2022 là khủng hoảng trái phiếu doanh nghiệp và biến cố Vạn Thịnh Phát; năm trước là vấn đề thuế quan của Mỹ.
Ở thời điểm hiện tại, đa số cổ phiếu đã giảm khá sâu, nhưng theo ông Minh, thị trường không hẳn đang đối mặt với một thông tin xấu cụ thể, một sự kiện “thiên nga đen” hay biến cố tiêu cực rõ ràng. Vấn đề cốt lõi nằm ở tâm lý nhà đầu tư đang yếu, cộng với mặt bằng lãi suất đã tăng đáng kể từ cuối năm ngoái sang năm nay.
"Nhiều nhà đầu tư phản ánh rằng vài tháng gần đây, cứ mua cổ phiếu xong giá lại giảm. Có trường hợp giảm vì doanh nghiệp thực sự gặp vấn đề riêng, nhưng cũng có nhiều doanh nghiệp tốt, không có sự cố rõ ràng mà cổ phiếu vẫn giảm – phần lớn do suy giảm niềm tin chung trên thị trường. Với những doanh nghiệp tốt nhưng cổ phiếu giảm sâu và định giá rẻ, phản ứng của nhà đầu tư có phần thái quá; những biến động phi lý như vậy vốn không hiếm trên thị trường", ông Minh cho biết.
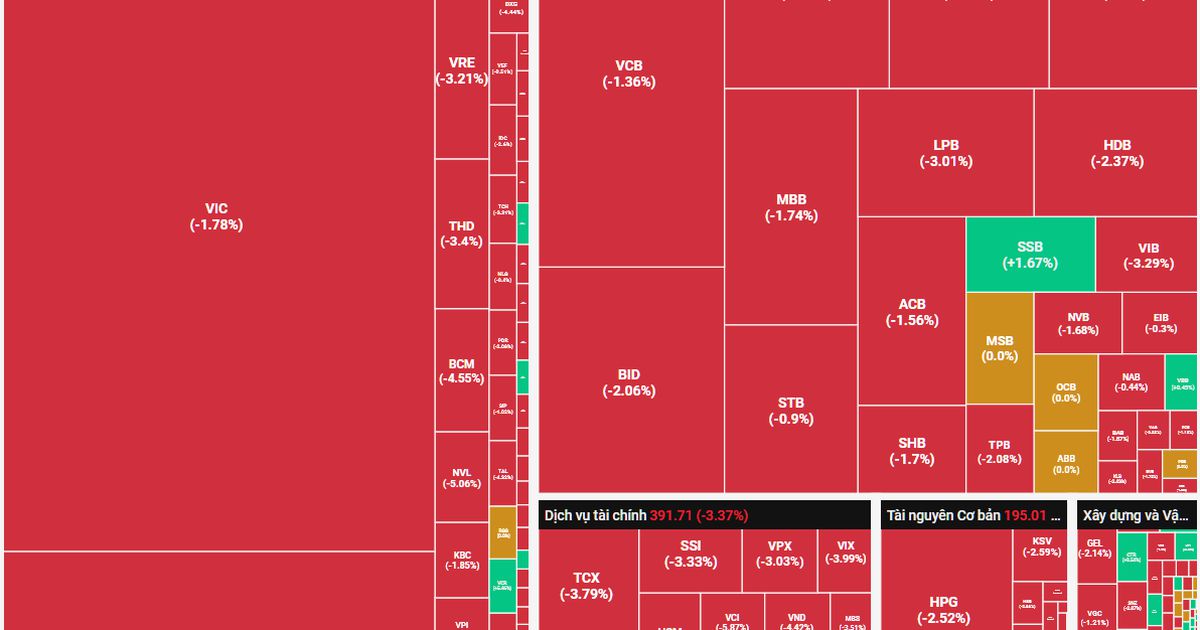
Một khác biệt lớn khác của giai đoạn hiện tại là từ năm ngoái đến nay, chỉ số VN-Index bị kéo lệch mạnh bởi nhóm cổ phiếu VinGroup. Theo tính toán của phía ông Minh, nếu tính từ đầu năm ngoái đến nay, VN-Index tăng khoảng 32%. Nhưng nếu loại bỏ nhóm VinGroup khỏi rổ tính toán, chỉ số thực chất chỉ tăng khoảng 2%, gần như đi ngang trong hơn một năm rưỡi. Điều này cho thấy VN-Index hiện tại không phản ánh đúng bản chất diễn biến của toàn thị trường.
Nhìn vào độ rộng thị trường, bức tranh thực tế kém tích cực hơn nhiều. Giai đoạn 2020–2024, khoảng 40–60% số cổ phiếu trên HOSE có hiệu suất tốt hơn VN-Index, diễn biến thị trường tương đối đồng nhất với chỉ số chung.
Từ năm ngoái đến hiện tại, chỉ khoảng 20% cổ phiếu trên HOSE vượt VN-Index; trong số này, khoảng 3/4 đến 4/5 là những mã nhà đầu tư đại chúng thường tránh do vấn đề quản trị, rủi ro tài chính, hoặc thanh khoản kém. Đó cũng là lý do thị trường thời gian qua thường xuyên được mô tả là “xanh vỏ đỏ lòng”.
Một yếu tố giúp lãi suất hạ nhiệt
Bên cạnh yếu tố niềm tin, mặt bằng lãi suất đang neo cao cũng là lực cản rõ với tâm lý thị trường. Theo ông Minh, xu hướng tăng lãi suất tại Việt Nam nhìn chung đã bắt đầu từ khoảng cuối năm ngoái; hiện nhiều ngân hàng đã nâng lãi suất huy động kỳ hạn 12 tháng lên mức từ 9%/năm trở lên đối với khách hàng VIP.
Ông Minh nhận định, trong ngắn hạn lãi suất nhiều khả năng vẫn duy trì ở mức cao như hiện nay do nhu cầu vốn của nền kinh tế đang rất lớn. Nhiều dự án hạ tầng và bất động sản quy mô lớn đang được triển khai, tạo áp lực cầu vốn đáng kể lên hệ thống ngân hàng.
Một nguyên nhân khác giữ lãi suất ở mức cao là khoảng cách giữa tổng tín dụng và tổng huy động liên tục bị nới rộng từ năm trước. Hiện lượng tín dụng cho vay đang vượt vốn huy động khoảng 2 triệu tỷ đồng, tùy theo phương pháp tính có thể chênh lệch đôi chút. Tỷ lệ dư tín dụng trên vốn huy động (LDR) của hệ thống ngân hàng đang ở mức cao, khoảng 115%. Khi hệ thống cho vay nhiều hơn huy động, áp lực giảm lãi suất trong thời gian tới trở nên khó khăn.
Tuy nhiên, vẫn còn một yếu tố có thể giúp lãi suất hạ nhiệt, đó là việc Nhà nước đẩy mạnh tốc độ chi tiêu ngân sách và giải ngân đầu tư công. Việc đẩy nhanh chi tiêu công tương tự một biện pháp bơm thêm tiền vào nền kinh tế, tức nới lỏng tài khóa. Nếu Chính phủ thực hiện tốt giải pháp này, đây sẽ là yếu tố quan trọng giúp ổn định và có thể kéo giảm nhẹ mặt bằng lãi suất trong thời gian tới.